
是时候对计划进行调整啦
小鱼多次说过今年会重点关注消费白酒,这不五粮液即将再次进入我的狩猎区间,不过先要把计划进行一下调整。
五粮液年报+一季报
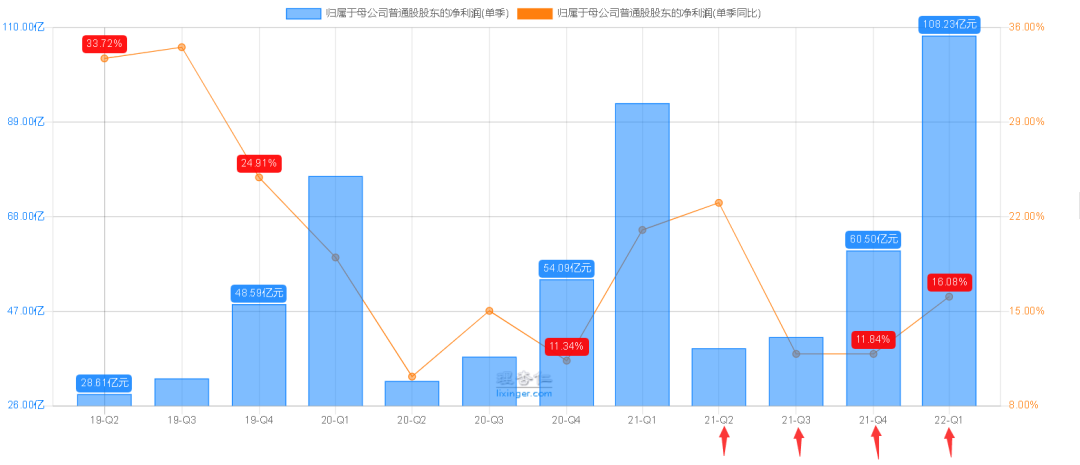
3月10日,五粮液公布了年报预告,2021年营业收入662亿元,相比上年同期增长15%,归母净利润233.5亿元,相比上年同期增长17%。对于五粮液来说能有超过15%的增长是符合预期的,长周期的未来能有10%以上的净利润增长就不错了。
2022年第一季度实现营业收入275.48亿元同比增长13.25%;归属上市公司股东的净利润108.23亿元同比增长16.08%
同一时间公布了6个月的业绩情况,那么PE-TTM变动会比较大,我们计算一下,2021年二三四季度的净利润+2022年一季度净利润=38.77亿元+41.27亿元+60.5亿元+108.23亿元=248.77亿元。连续公布了两个季度的净利润情况,对估值影响还是比较大的。
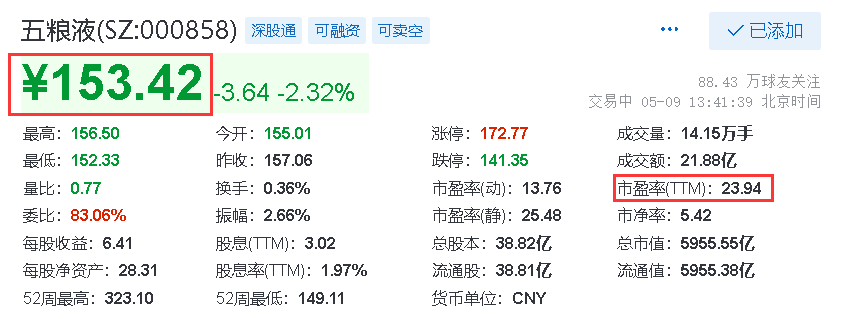
五粮液总股本是38.82亿股,每股最新归母净利润为248.77亿元/38.82亿股=6.408元/股。
还有一个简便方法可以计算最新的每股净利润,直接用雪球行情的数据,用最新价格除以市盈率TTM,即153.42/23.94=6.408元/股,是不是和上文计算的一致。
估值范围调整
下图是我上一个版本的建仓计划,如下图:
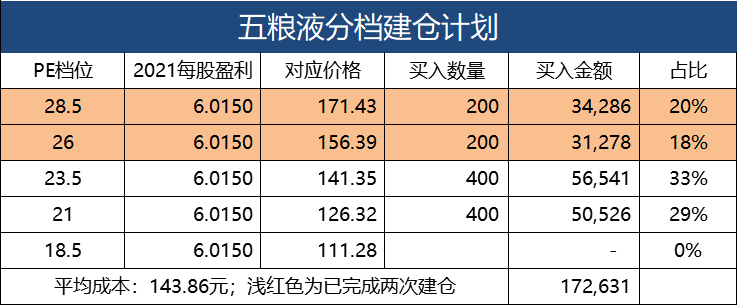
以上只是理论计算,实际上前两次的买入价格分别为167元和152元,各买入200股。比预计的成本要低。
根据新的归母净利润,计算得到新的建仓计划表,如下图:
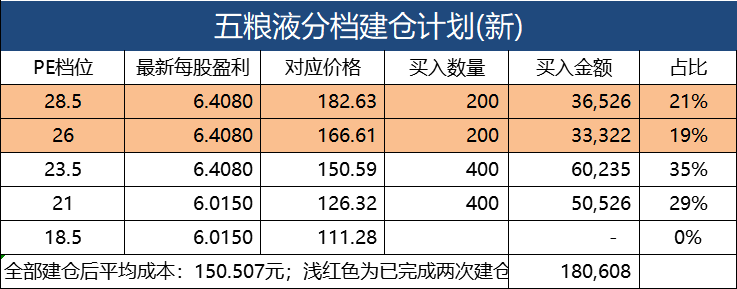
下一次的建仓计划是在150元左右,距离今天153元,也就是2个百分点的跌幅,估计近期很快就能到这个位置,下次预计会买入300股或者400股,比较小气哈,谁让咱没那么多资金呢。
关于基本面咱们下次再聊。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
==============
风险提示:本文仅为个人投资记录与研究,不构成任何投资建议。市场有风险,投资需谨慎。