研究一下是否有买入机会
大家知道小鱼好久都没有出手投资可转债了,每个交易日都会去集思录看看价格最低的那批可转债,最近科华转债跌幅较大,进入了100元以内,可以关注起来,今天就来简单分析一下。
转债策略
小鱼的转债策略是以低价为主,价格通常会选择105元以内,100元以内更好,90元以内最好。通常呢,低价转债的正股往往都是基本面较差,有这样那样的问题,如果把正股作为投资对象风险巨大,投资转债有诸如下调转股价、债底等保护条款,相对抗跌,也安全一点。
下图是科华转债自2020年8月上市以来,转债和正股的走势对比图。正股波动巨大,最大回撤超过60%。而转债波动率相对要小的多,最近的这一波下跌从115回撤到95元附近,回撤幅度17.4%。
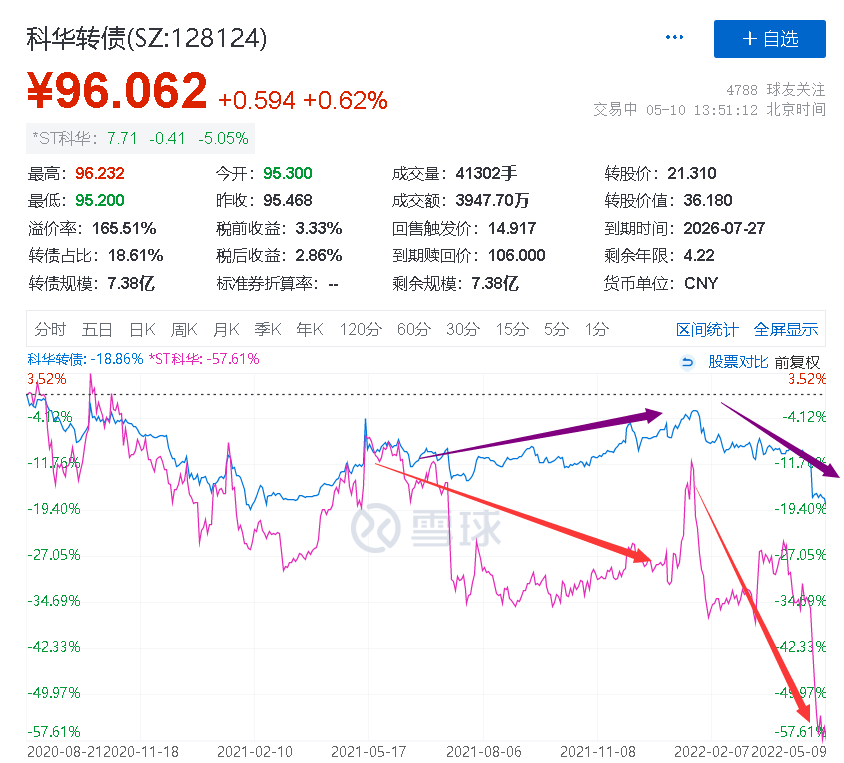
因为科华转债价格现在够低,引起了我的注意,想探究下为什么会出现快速下跌。
科华纠纷
科华的主营业务:
体外临床免疫诊断试剂、体外临床化学诊断试剂,核酸诊断试剂,基因工程药物及与体外诊断试剂相配套的自动化检验诊断仪器等的研究、生产和销售。疫情这两年科华的营收大幅增长
关于纠纷:
我搜集整理了一些资料,故事是这样的2018年6月,科华5.54亿元购买了天隆公司的62%股权,并与天隆公司的原股东签订了投资协议。约定:科华在2021年度对剩余38%股权进行收购,收购价格以两者孰高为准:
1)、9亿元;
2)、天隆公司2020年度净利润的25倍。哪里能料到2020年疫情暴发,天隆公司的业务涉及核酸提取设备、核酸提取试剂,属于核酸检测的抗疫必备品,因此2020年业绩暴涨,当年净利润高达11.06亿元。
本来9亿元就可以买入的股权,突然飙升至105亿元(11.06*25),天隆公司的原股东要求科华遵守协议按照105亿元交易,科华当然也不愿意,原股东就把科华给告了,并且天隆的原股东拒绝提供天隆公司相关的财务资料。会计师事务所拿不到子公司天隆公司的财务资料,于是就出具了“无法表示意见“的审计报告,导致科华被ST。
能否配置
科华转债能不能投要看三点:
1、这个事情的解决方案是什么,能不能解决;
天隆公司的原股东在仲裁提出了几点要求:
1)、按照约定价高者执行支付105亿元;
2)、支付10.5亿元违约金;
3)、支付延迟付款的违约金约410万元
4)、如果1-3请求未获支持,请求以约4.62亿元买回天隆公司的62%股权。或者请求解除投资协议书,恢复原状。还是以4.62亿元买回股权。
5)、要求科华承担所有仲裁费、律师费等。
估计大概率两者各退一步才能解决这个事情,大概率不会导致上市公司退市。
2、科华转债正股的基本面如何
这里还是按照以往的惯例,看看最近几年归母净利润(主营业务盈利能力)的情况。如下图所示,近5年盈利还不错,特别是2020年和2021年,主营业务契合了疫情,利润暴增。
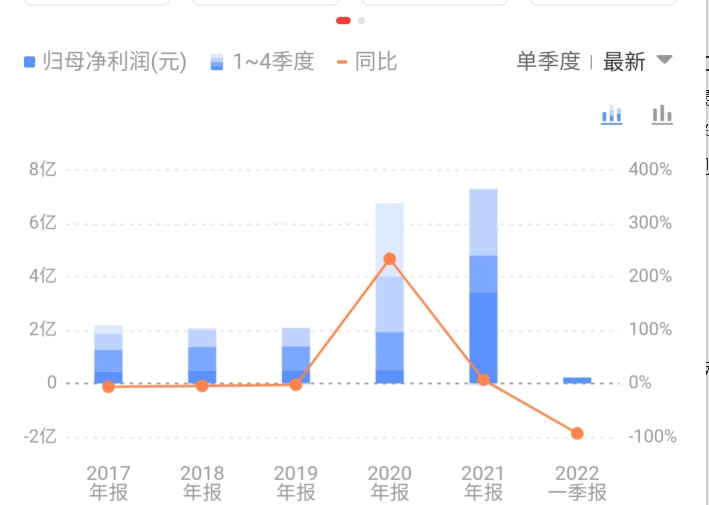
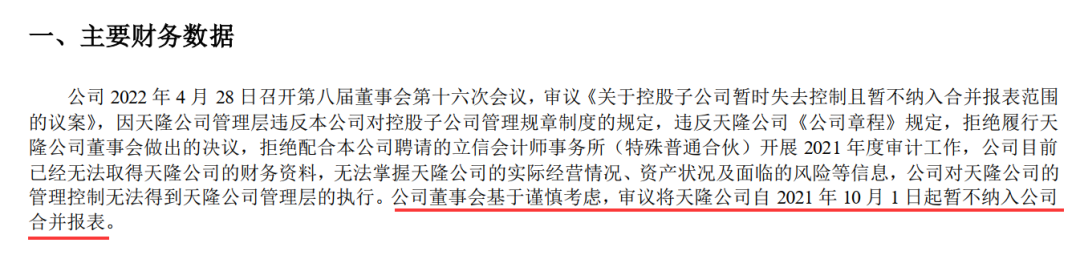
今年一季度净利润同比下降93%,需要到一季报中去找找答案。还是上文中说到的与子公司天隆的纠纷,从2021年10月1日起子公司天隆的财务报表不纳入公司财务报表。这是一季报营收和净利润下降的主要原因。
3、可转债价格是否有优势
在文章第一部分,也可以看到股票价格是一直在不断下跌,而可转债已企稳了。现在96元的价格有一定的优势了,可以购买一些,切记不可重仓分散配置。
好啦,今天的文章就写到这里。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
小鱼投资体系文集第四版超三十万字,小白进阶心得体会,理论实践结合,助大家少走弯路。