
投资策略继续更新
前一阵写了活期现金理财的投资策略,Too young了,有些情况没有经历过,把短期的情况线性外推为长期情况,这是不对的,现在对策略进行升级。
场内货币基金
前一阵我写了场内货币基金ETF理财,一般情况下场内交易的价格相对净值有一定的折价,通过买入赎回,能够享受1天的货币基金基础收益+折价套利的收益,当时是6月末,通过买入赎回操作能够实现4%甚至5%以上的年化收益。
但是,进入7月份之后情况发生了变化,场内折价缩小,通过套利收益,仅仅能够实现年化1%~2%的收益,这个收益连简单持有货币基金的收益都比不上,所以这个方法长期看是失效的,只有在月末、季度末、半年末、年末才有加好的收益。
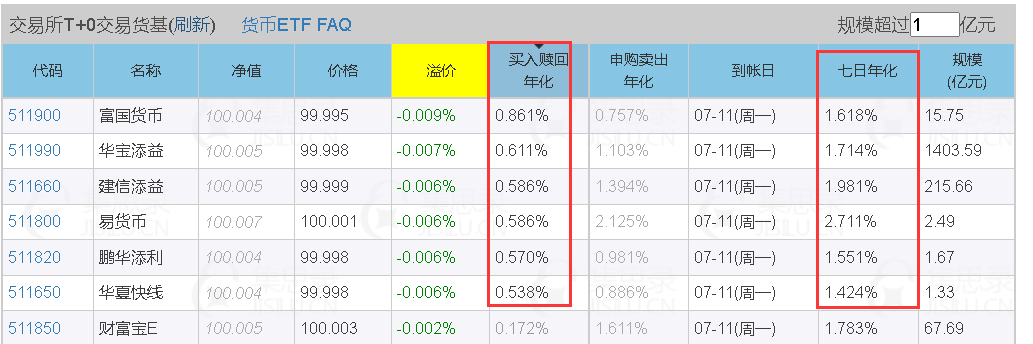
所以这个方法在日常是用不到的,这样就迫使我去寻找更为长期和稳妥的现金理财方法。
稳妥现金理财
稳妥的现金理财小鱼目前发现了两种方法,给大家说一下:
1、华泰零钱宝
华泰证券的活期理财产品华泰零钱宝,他能够在市场上若干只零钱理财产品中选取七日年化收益最高的产品,这样相对市场平均收益水平,能够提升大约0.2%的年化收益。
比如我现在持有的这只博时合惠货币B七日年化收益率为2.27%,市场平均七日年化收益率为2%,收益多了一点。
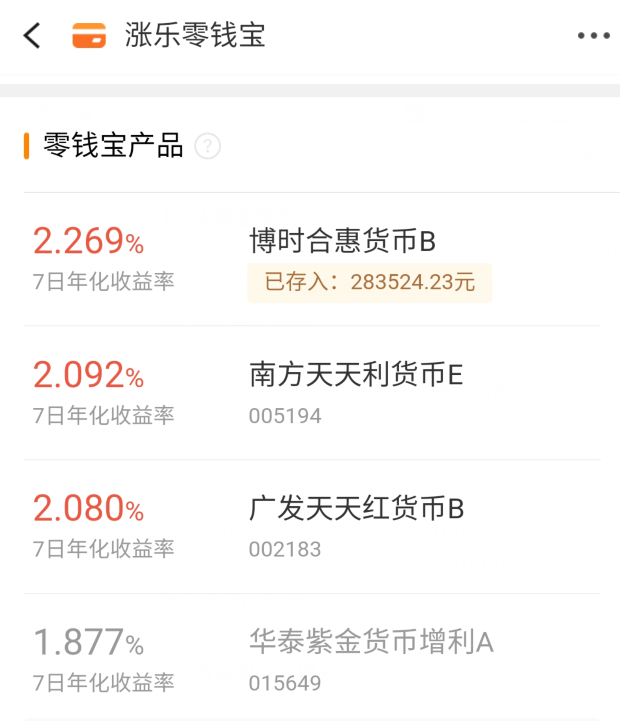
如果我持有十万元货币基金:
普通货币基金每天收益大约为100000*2%/365=5.48元;
持有华泰零钱宝每天收益大约为100000*2.27%/365=6.22元;
每天多了0.74元。
2、微众银行活期+
这是我当时写活期理财策略的时候,一位读者朋友在留言中提醒的的,这位朋友在评论区冒个泡。能够实现T+0当天买入卖出,非常方便,而且收益还是非常OK,能达到近3%的收益率。
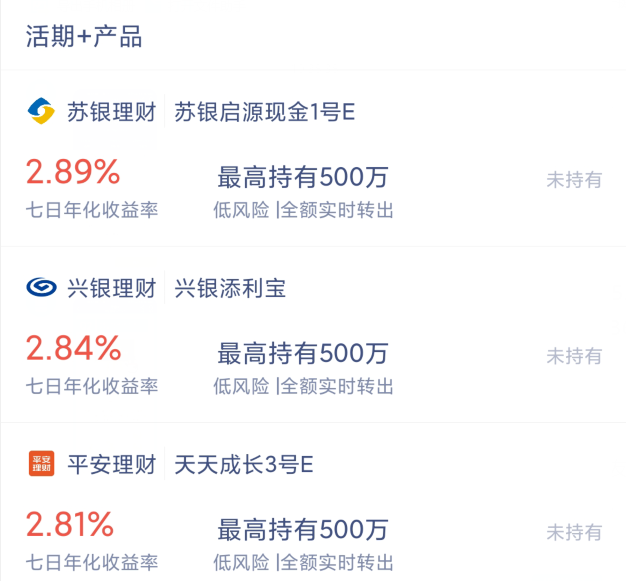
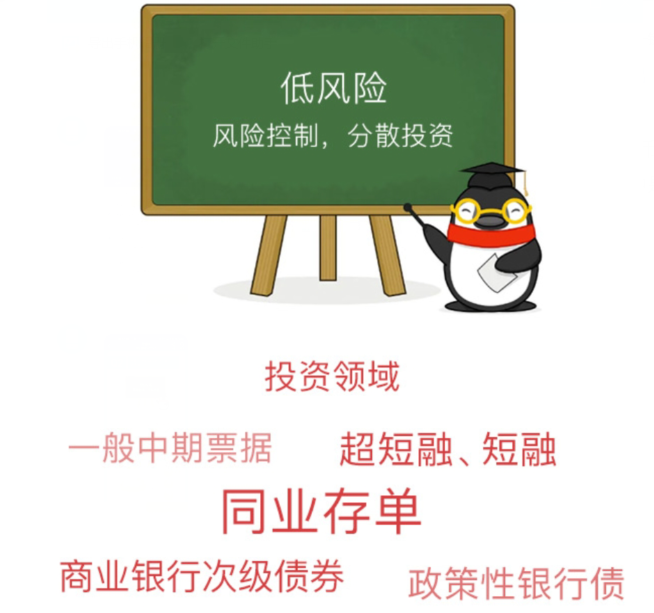
提醒大家注意一下,微众银行的这个产品不是货币基金,而是理财产品,我特意去看了下收益率最高的苏银理财,它投资的品种是,中期票据,短融和超短融,银行同业、政策性银行债等,从投资品种上看风险是略高于货币基金的,但风险也没有那么高。所以可以作为一个选择。
我打算把一部分活期资金放过去,估计每个月能多出来200块钱呢。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。