
2022年11月缓慢增加转债:买入逻辑与估值分析合集
这篇月度合并版把2022年11月围绕「缓慢增加转债:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2022年11月2日到2022年11月8日,正文约 3559 字。
原文分别发布于2022年11月2日、2022年11月8日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
11月2日:缓慢增加转债:买入逻辑与估值分析(11-02)
每周加仓一只可转债,缓慢增加转债仓位。可转债市场有显著机会的时候再大幅加仓。今天选择的加仓对象是首华转债,这是我第一次买入首华转债,是从低价转债中选择的一只,上周看了些首华转债的资料,给大家说说。
资产配置和转债估值
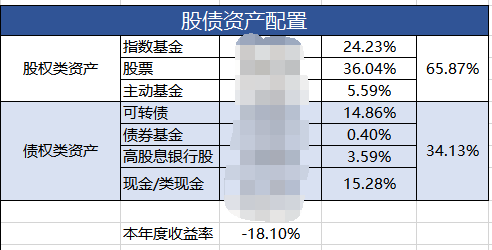
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
今天使用现金资产买入可转债,目前的股债比情况如下:
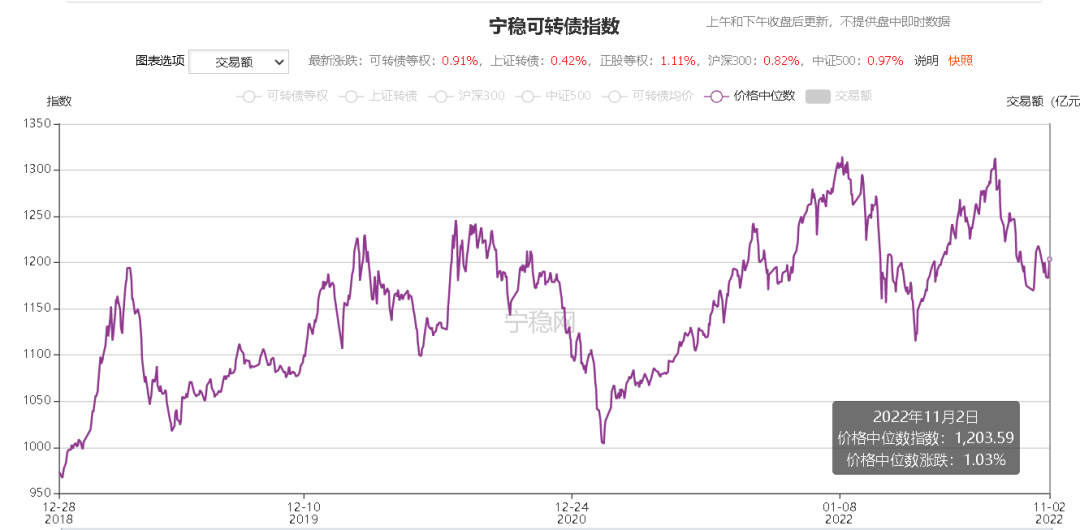
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年11月2日)中位数价格为120.4元。
这个位置的中位数估值依然还是高估的,小鱼只好从一些价格低,溢价高的标的池中选择啦。大家看下图105元以内,能加仓的标的还是不少的,有正邦转债、天创转债、重银转债、帝欧转债、科华转债、蓝帆转债,还有价格稍高一点的长集转债、首华转债、全筑转债等,有十余只能加仓呢,慢慢加。
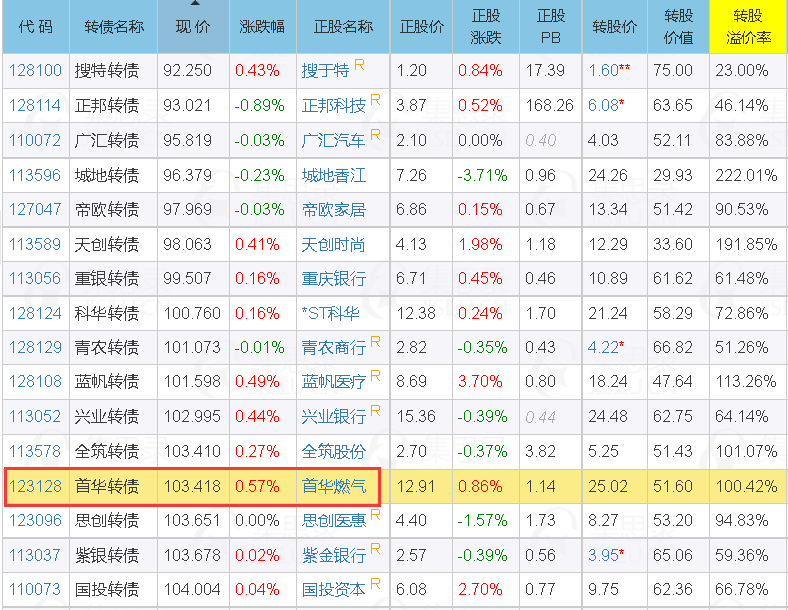
加仓可转债
下图是首华转债今年以来的走势,最低点发生在4月27日盘中跌到了98.36元,收盘价位101.4元。现在103.5元附近对比首华转债的历史也是一个比较低的价格了。
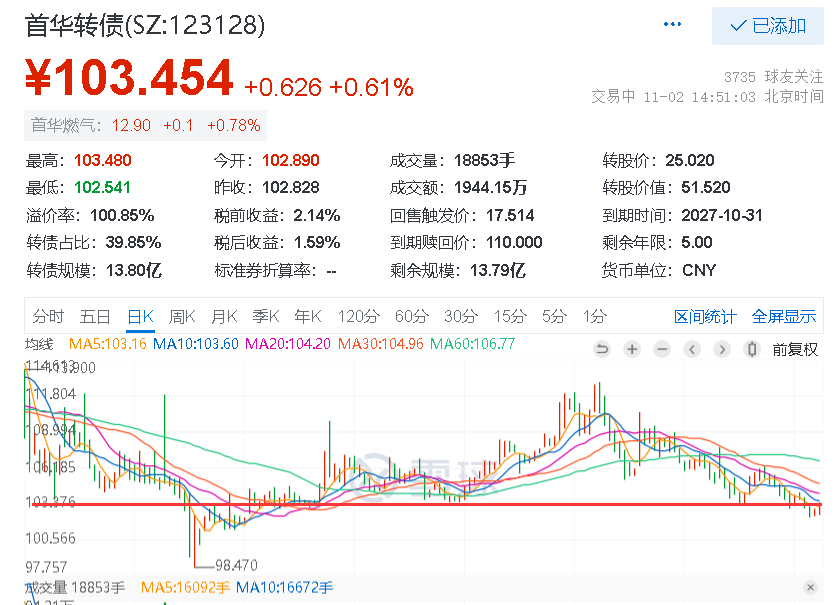
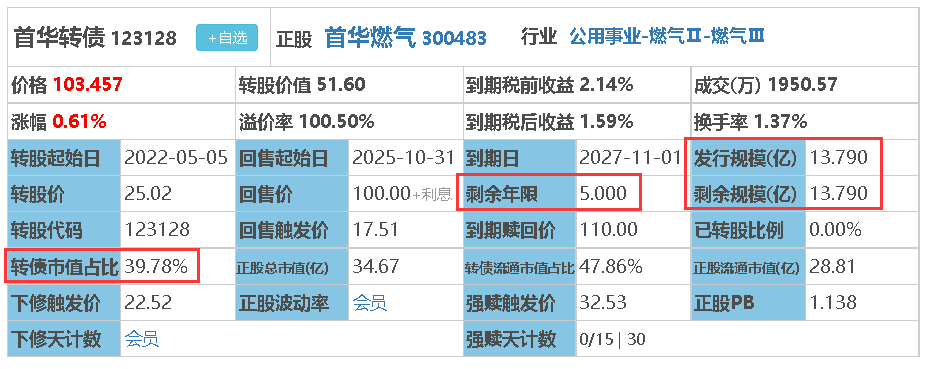
首华转债剩余规模13.8亿元,占总市值的比重近40%,非常高啊,这种情况下,管理层很可能不会积极下调转股价,以防止自己的股份被稀释。到期税后收益率为1.6%,一般,剩余年限5年,溢价率有点高100%,有很大下调转股价的空间。数据虽然一般,我想拿个两年很有可能实现强赎,假如卖出价格140元左右,两年收益36%,也非常不错。
可转债市场低估的时候,小鱼通常都不会深入分析可转债,只要确定好价格、溢价率、评级、最近三个年度盈亏情况、市净率等几个指标即可,然后按照这个标准买入一揽子可转债,做一个大饼组合。
但像2021年初那样的可转债熊市大底,可能很长时间才出现一次,面值附近的可转债较少,大部分可转债溢价率高企,这才是常态,所以对可转债的投资标准进行了适当的放松,到期收益率为正,这样大部分110元以内的可转债都可以进行部分配置。
正因为符合条件的标的越来越少,放松一些指标后,就很有必要详细分析一下可转债和正股。
1、首华燃气主营业务
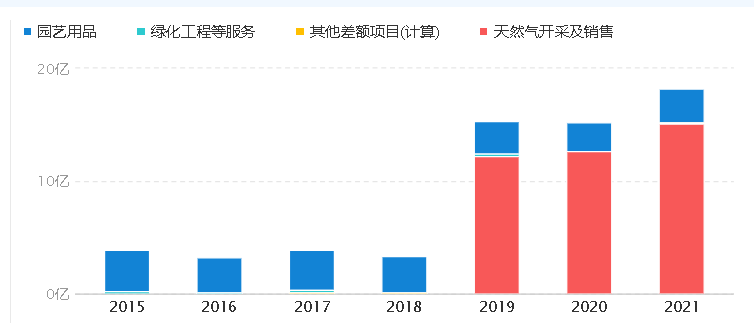
首华燃气的前身是沃施股份,之前的主营业务是园艺用品,比如剪刀、铲子、手锯、割草机、水管喷枪等。公司2017年开始筹划收购北京中海沃邦能源有限公司,筹划进入燃气开采行业。2019年正式并表,可以看到现在公司的天然气开采及销售业务占到了总营收的80%以上,园艺用品业务占比20%以下。
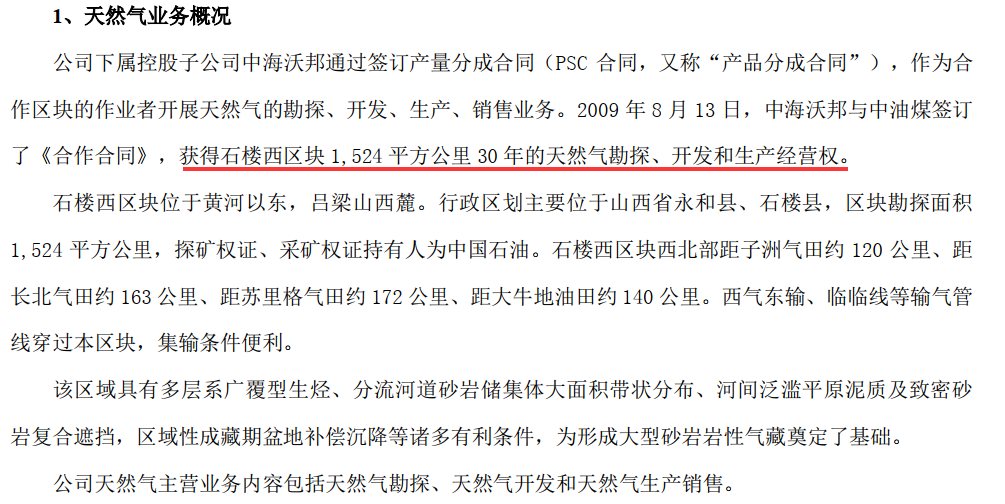
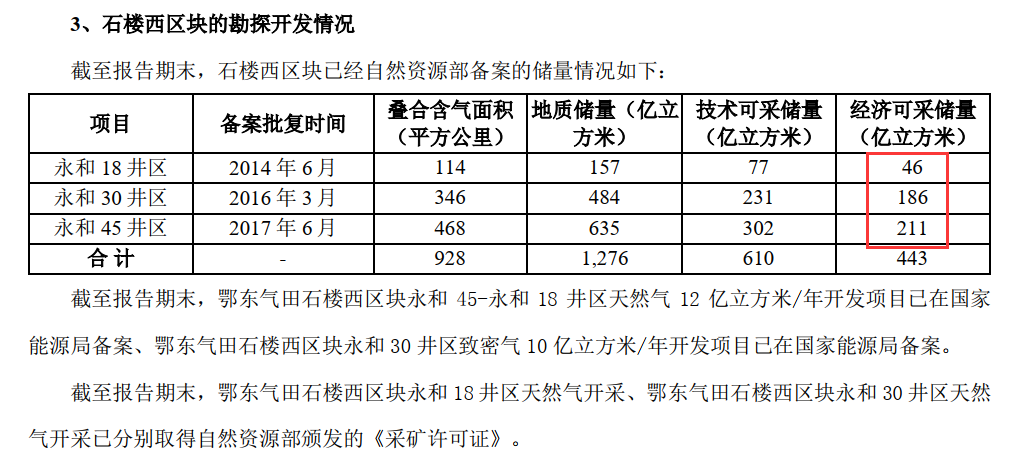
评价这个公司好不好,我认为主要看他的燃气开采业务怎么样,资源禀赋高不高,我查了一些资料,石楼西区块1524平方公里,30年的天然气勘探、开发和生产经营权。目前经济开采储量为443亿立方米,如果每年开发20亿立方米,能够持续开采20年。随着勘探的持续推进,后续还会有新的井区备案批复。当然了,和大型能源企业的资源禀赋肯定不能比,大概也就是小打小闹,小本经营,只要能够持续盈利就成。
2、安全性
看看近几年的净利润情况,还不错每年一个亿左右的利润,今年经营不错,前三个季度实现了9400万的净利润。
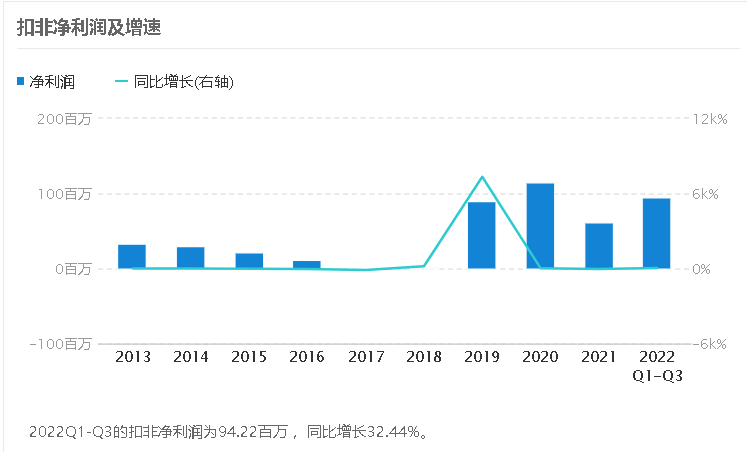
安全性方面的几个点:
2022年前三季度的净利润为9400万,现金流为-9.08亿,其中投资活动现金流出10.88亿,看来投入还是比较巨大的。
2022年前三季度最新资产负债率41.5%,对于重资产行业来说,不算高;
偿债方面,货币现金+交易性金融资产合计8.44亿元;负债方面,一年内到期的流动负债4.24亿+长期借款4.43亿+应付债券(可转债)12.54亿元左右=21.21亿元。现金和类现金资产可以覆盖一年内到期的流动负债。总体来看公司现金流是比较紧张的。
公司2021年发行可转债筹资近13亿元,主要也是用于石楼西区天然气的勘探开采。
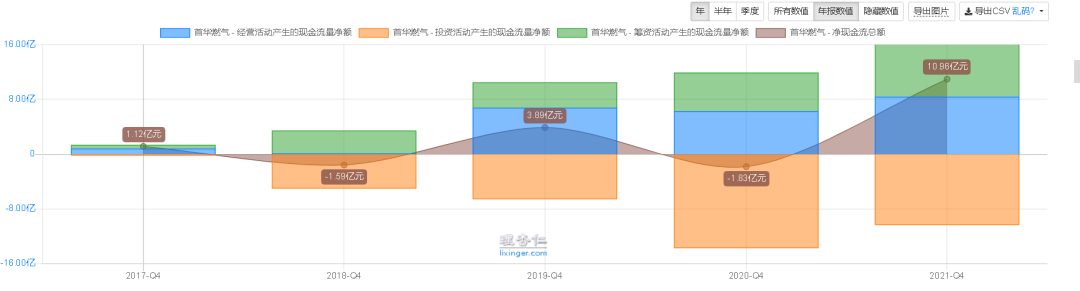
**结论:**整体看下来,公司收购天然气开采业务后营收大幅增长,净利润也大幅增长每年一个多亿,但现金流吃紧,固定资产投资大增(石楼西区天然气勘探和开采),而且还有三个多亿收购产生的商誉。
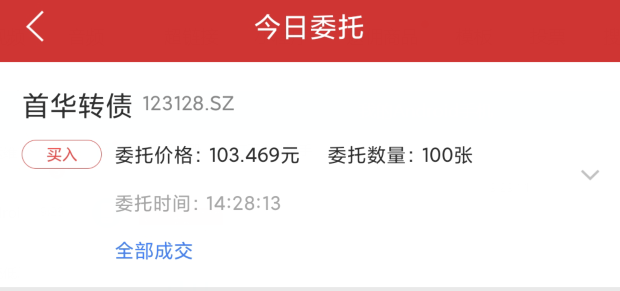
在国内天然气很重要的用途是居民家庭使用,而且国内天然气相对稀缺,很难产生价格大幅下降,当然了大幅上涨的可能性也不大,首华燃气持续经营没啥大问题。本次买入100张,如后续价格能跌到100元以内,继续买。
11月8日:缓慢增加转债:买入逻辑与估值分析(11-08)
每周加仓一只可转债,缓慢增加转债仓位。可转债市场有显著机会的时候再大幅加仓。今天选择的加仓对象是思创转债,这是我第一次买入思创转债,是从低价转债中选择的一只,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
今天使用现金资产买入可转债,目前的股债比情况如下:
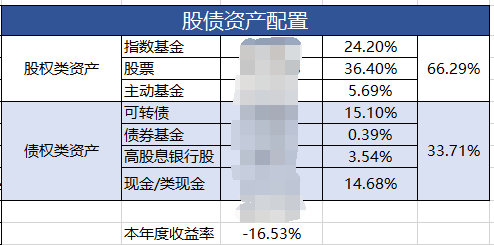
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年11月8日)中位数价格为121.9元。
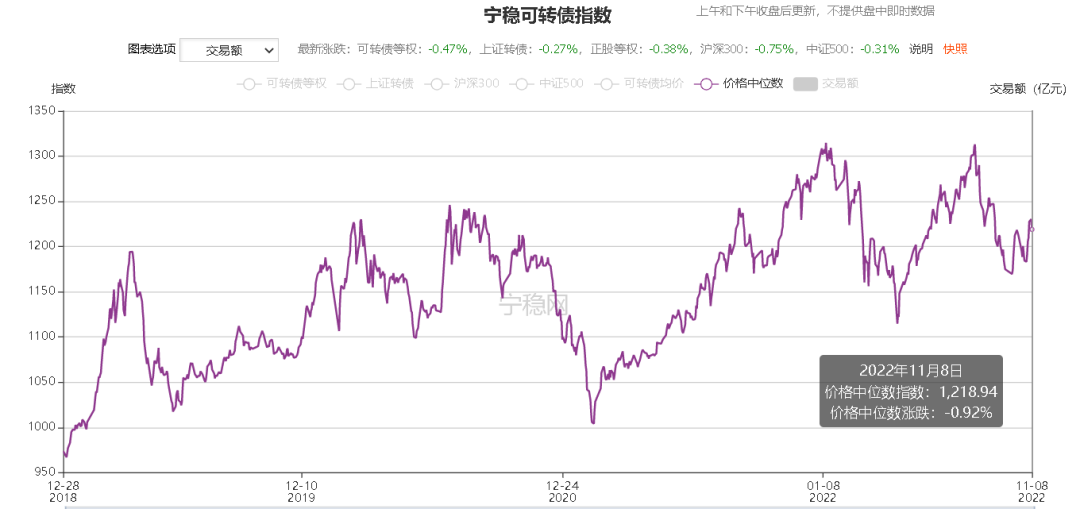
这个位置的中位数估值依然还是高估的,小鱼只好从一些价格低,溢价高的标的池中选择啦。大家看下图105元以内,能加仓的标的还是不少的,有正邦转债、天创转债、重银转债、帝欧转债、科华转债、蓝帆转债,还有价格稍高一点的思创转债、全筑转债等,有十余只能加仓呢,慢慢加。
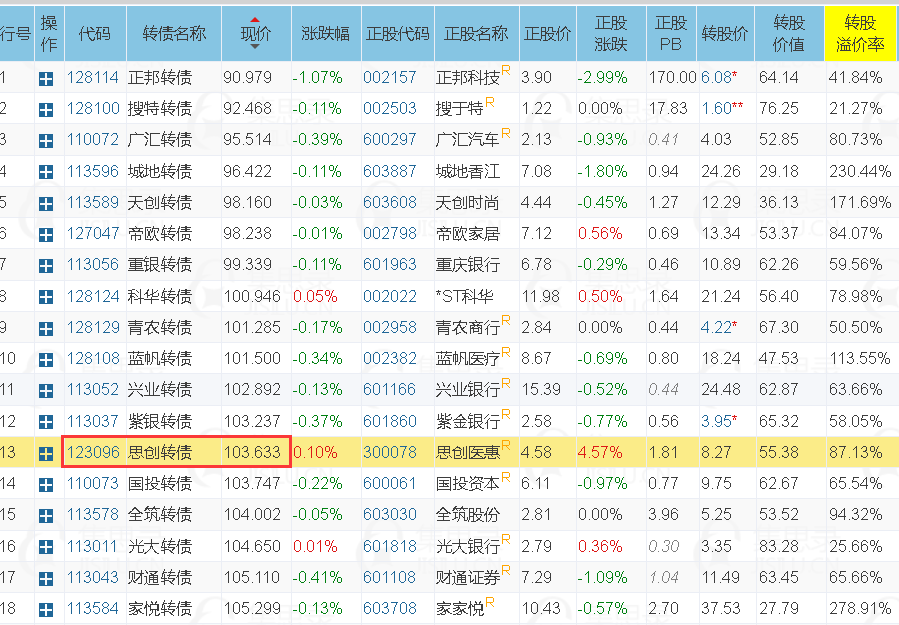
加仓思创转债
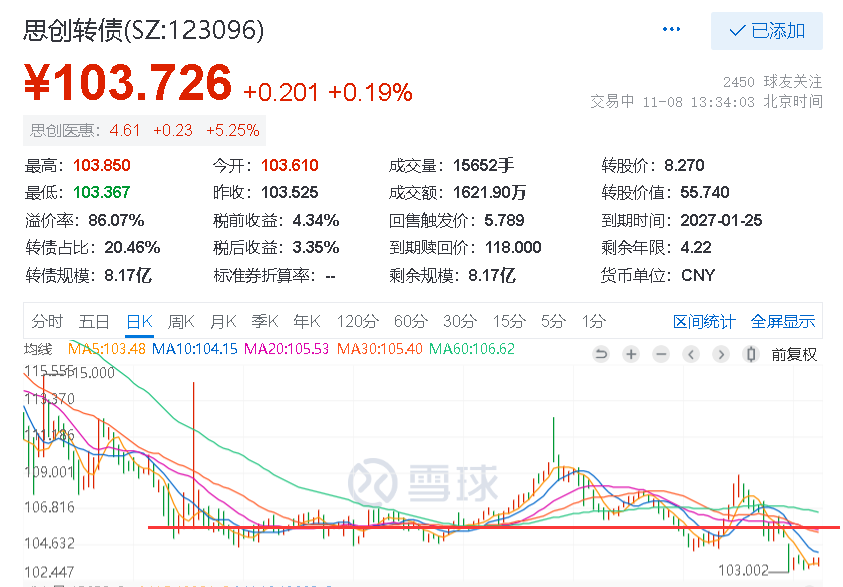
下图是思创转债今年以来的走势,年初最高点大概120元附近,最低点发生在10月31日103元。下图中的红色直线是思创转债运行的一个平台价格,是106元。现在103.6元附近对比思创转债的历史也是一个比较低的价格了。
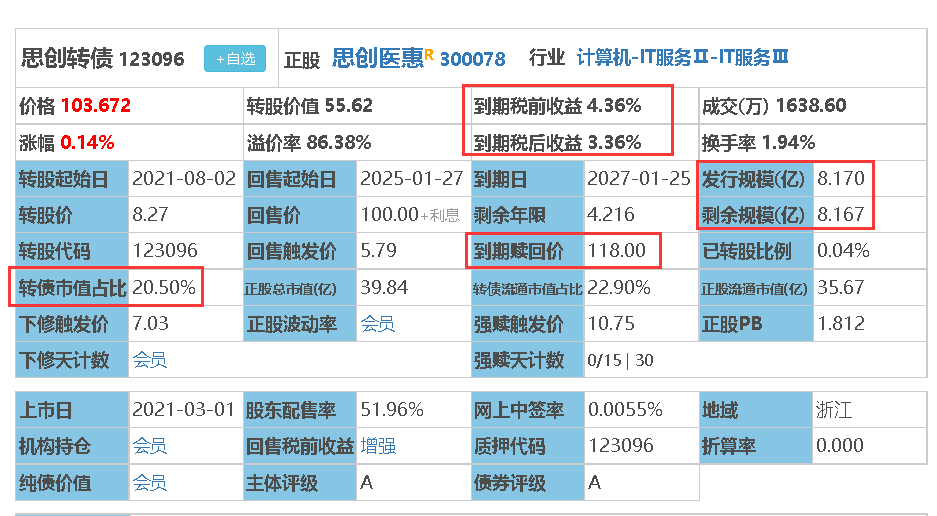
看下边的截图,其实啊,思创转债的各项数据还是不错的,剩余规模8.17亿,占总市值的比重近20%,在这些小市值公司中转债比重不算高。到期赎回价118元,到期税前税后收益率都很高啊。溢价率有点高86%,这个没关系,思创转债下调转股价的空间很大(PB为1.8)。我想拿个两年很有可能实现强赎,假如卖出价格140元左右,两年收益36%,也非常不错。
可转债市场低估的时候,小鱼通常都不会深入分析可转债,只要确定好价格、溢价率、评级、最近三个年度盈亏情况、市净率等几个指标即可,然后按照这个标准买入一揽子可转债,做一个大饼组合。
但像2021年初那样的可转债熊市大底,可能很长时间才出现一次,面值附近的可转债较少,大部分可转债溢价率高企,这才是常态,所以对可转债的投资标准进行了适当的放松,到期收益率为正,这样大部分110元以内的可转债都可以进行部分配置。
正因为符合条件的标的越来越少,放松一些指标后,就很有必要详细分析一下可转债和正股。
1、思创医惠主营业务
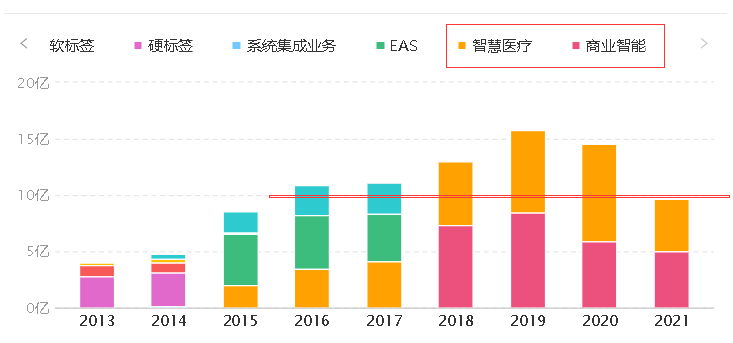
思创转债的正股是思创医惠,从2018年以来主营业务调整到了智慧医疗和商业智能两大领域,2016年以来营收超10亿,2021年营收下滑34%不到10亿元,2022年恢复增长,前三季度实现营收10.09亿元。
**智慧医疗业务:**通过公司自有的E-Smart3.0智慧服务平台来实现在医院中更为合理的相关管理服务以及治疗方案的优化。简要理解是医院信息化,这一块的前景还是比较广阔的,思创医惠已与全国1500家医院有合作。
**商业智能业务:**以 EAS 和 RFID 研发生产为基础以物联网应用开放平台为生态体系为相关行业提供服务。这一块看了一些资料,科技含量太高,说实话没看太懂。
通过年报等一些资料的介绍,思创医惠的两大业务前景都还是不错的。
2、安全性
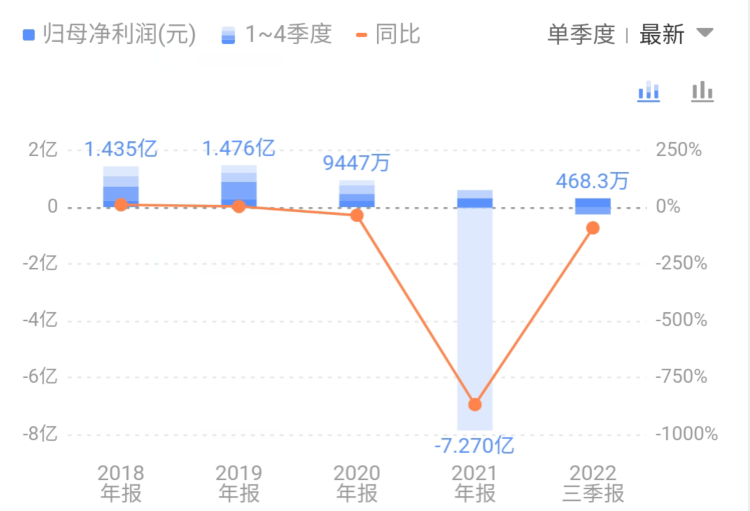
看看近几年的净利润情况,思创医惠在2020年之前还不错,每年一个多亿的归母利润,2021年大幅下滑,亏损7.27亿元,发生了什么事情呢,翻看了2021年报并没有对营收和净利润大幅下滑做出特别说明,只找到了2021年智慧医疗业务营收大幅下滑超过45%,直观看来估计是和疫情有关系。
安全性方面的几个点:
2022年前三季度的净利润为-747万,现金流为-0.5亿。
2022年前三季度最新资产负债率53.28%,对于思创医惠这样的高科技公司来说偏高;
偿债方面,货币现金+交易性金融资产合计7.2亿元;负债方面,短期借款4.77亿元+一年内到期的流动负债4.64亿+长期借款3.89亿+债券6.63亿元左右=19.93亿元。现金和类现金资产基本可以覆盖一年内到期的流动负债。总体来看公司现金流是比较紧张的。
负面因素:
1)、2021年报由于提供的数据等原因,被会计师事务所出具了保留意见。
2)、公司法定代表人,因一些诉讼等原因,持有公司股份被部分冻结。
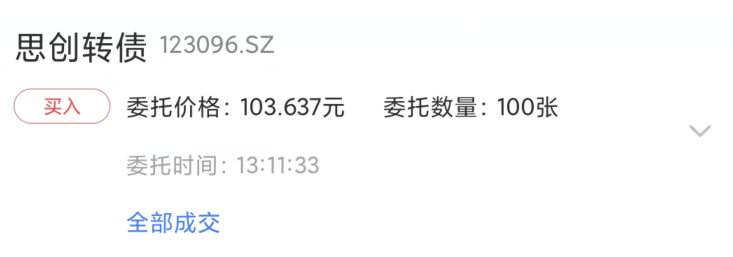
**结论:**整体看下来,公司还是有这样那样的问题,但其在行业内的地位还比较稳固,具有核心竞争力。距离破产清算还很远。本次在103.6元附近买入100张,如后续价格能跌到100元以内,继续买。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(20 次)、卖出与减仓(2 次)、回撤与浮亏(5 次)、可转债(74 次)、估值判断(10 次)、仓位与资产配置(6 次)、转债定价指标(13 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。