
2022年12月中概互联:市场波动下的组合表现与操作复盘合集
这篇月度合并版把2022年12月围绕「中概互联:市场波动下的组合表现与操作复盘」发布的 2 篇记录合并成一份完整的阅读材料,时间从2022年12月8日到2022年12月15日,正文约 3535 字。
原文分别发布于2022年12月8日、2022年12月15日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
12月8日:中概互联:市场波动下的组合表现与操作复盘(12-08)
10月20日那天做了一笔重大操作,调仓换股,把高溢价的中概互联(513050)换成了有一点折价的嘉实中国互联网30ETF(159607),到现在已经快50天了,我们看看结果咋样?
中概折溢价
中概的折溢价和他的跨市场交易有关,像中概互联这种ETF基金,他的成分股在中国内地、香港、美国上市交易,由于开盘交易时间的不一致,无法实时统一的确定一个基金的实际净值。
比如说,2022年*月T日中国股市和香港股市开盘,中概互联基金的成分股经过一系列的涨跌,到收盘,在这两地上市的成分股当日的涨跌幅确认。但中概互联基金还包括在美股上市的成分股,北京时间当天晚间,美股开盘,中概基金的美股成分股开始交易,至收盘有一定的涨跌幅。
至此,中概基金的所有成分股的当日的涨跌幅才全部确定。第二天(比如2022年*月T+1)开盘前,中概基金会计算出一个基金实际净值,在证券软件上把他叫做IOPV,即基金的实际净值,但这个实际净值是昨天的,即2022年*月T日。
中概ETF我们实际上是在二级市场场内交易,也就是日常我们用股票账户买卖ETF份额。这种方式是从其他投资者手中买入ETF份额,或者卖出自己持有的ETF份额给其他投资者,这种交易并不会增加基金总份额。
ETF份额有实际净值即IOPV,但在二级市场进行交易时,由于受到买卖双方的非理性因素干扰,实际成交价格会大于或者小于实际净值(IOPV)。实际成交价格大于IOPV时,叫做溢价买入;实际成交价格小于IOPV时,叫做折价买入。
大家注意啊,这个IOPV是昨天的,今天中概的涨跌幅是没有计算到IOPV中的,所以会有一定的误差。我观察过比如今天的溢价是4%,到明天之后IOPV更新后这个溢价率可能就很小,甚至消失,所以这个折溢价率变动其实是很大的。
虽然有一定的误差,但是,如果折溢价率很大,比如超过十个百分点,那么可以确定至少有六七个百分点的折溢价是真实存在的。如果这个折溢价的差额更大呢,套利空间会更大。
以上是中概互联折溢价套利的理论基础。
标的选择
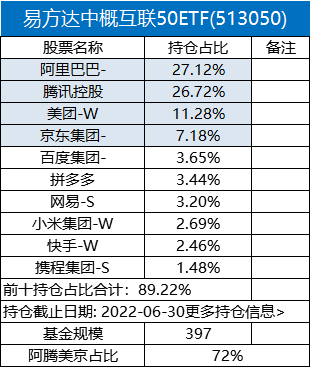
小鱼自己持有的是中概互联(513050),这只中概基金的成分股以腾讯和阿里为主,这两只的占比即达到了54%,占据了半壁江山还多。但是呢中概互联(513050)没有对应的场外基金,无法实现场外申购,场内卖出的溢价套利模式,反之场内购买,场外赎回的折价套利也无法实现。
1、选择持仓类似的基金
那么只能在持仓类似的行业基金中选择,并操作互换,那么首先要找到的是持仓类似的标的基金。我的选择结果有两个:
广发中国海外互联网30(159605);
嘉实中国海外互联网30(159605);
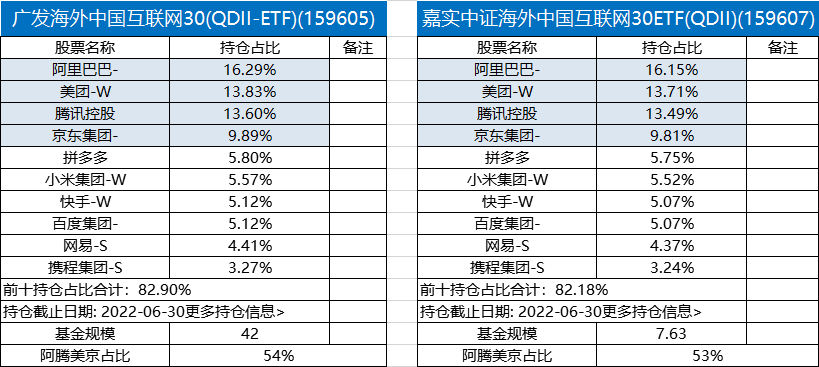
这两只基金跟踪的都是中国海外互联网30指数,阿里+腾讯+美团+京东的仓位在54%附近,与中概互联72%的持仓是最接近的。
2、选择折溢价有优势的基金
第二步就是看看两者谁的折溢价更有优势啦。在我操作置换操作的时候,先观察了两只基金的折溢价情况,下面是10月20日操作换仓的时候的截图,显然,嘉实互联网30(159607)折价1.75%更有优势。
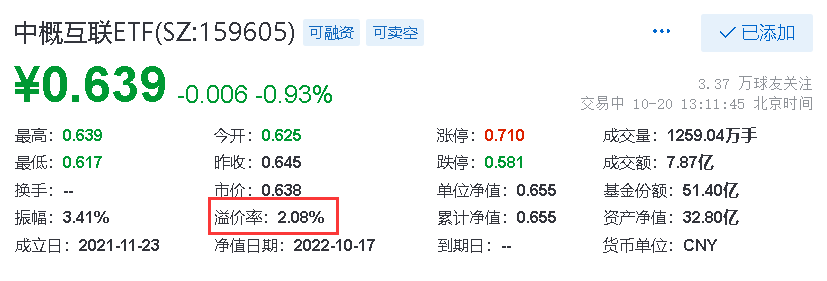
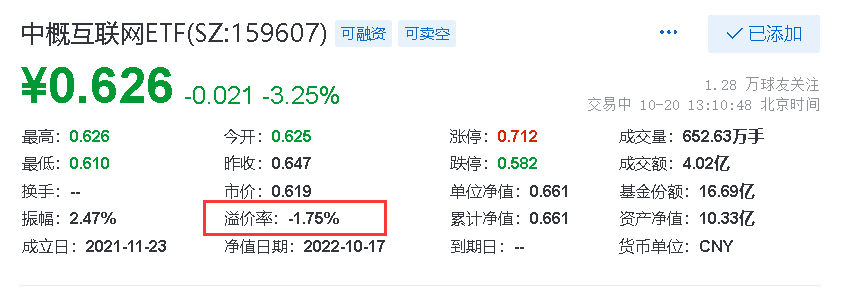
置换操作时,中概互联(513050)溢价15%,所以将其置换为嘉实互联网30(159607)。两者之间的差额近17%。
操作结果
从10月20日到现在,已经快50天时间了,我们看看到现在为止成绩咋样。下图是刚换仓的时候两只基金的成本。
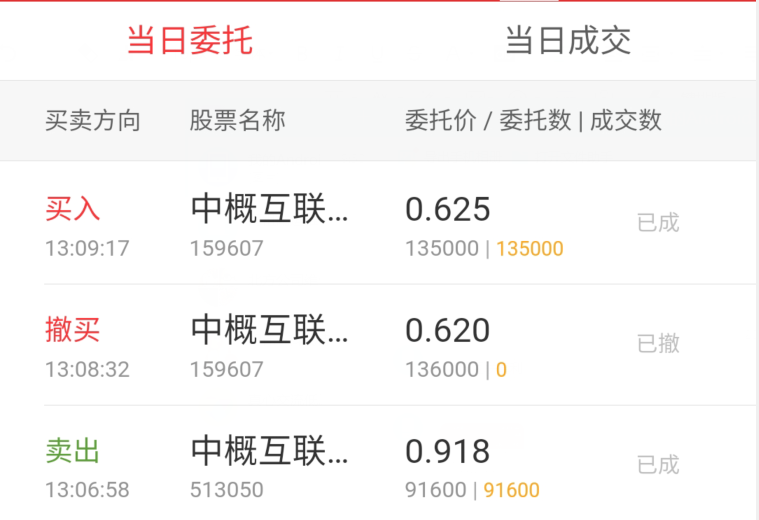
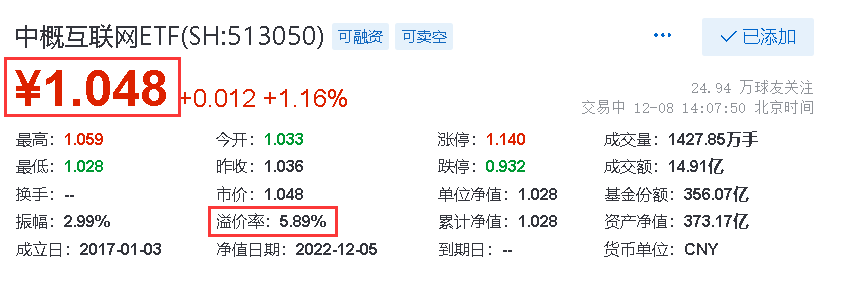
中概互联(513050)10月20日价格0.918元,今天(2022年12月8日)价格为1.048元,上涨14.16%;
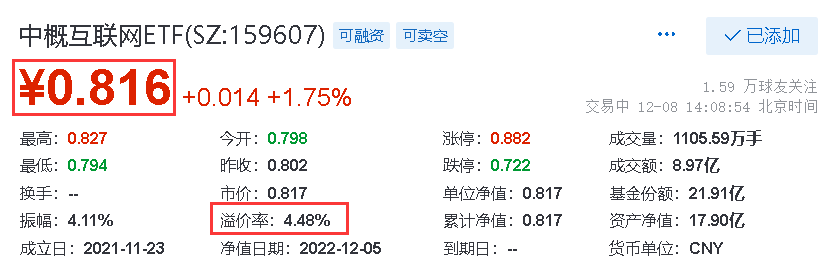
中概互联30(159607)10月20日价格0.625元,今天(2022年12月8日)价格为0.816元,上涨30.56%;
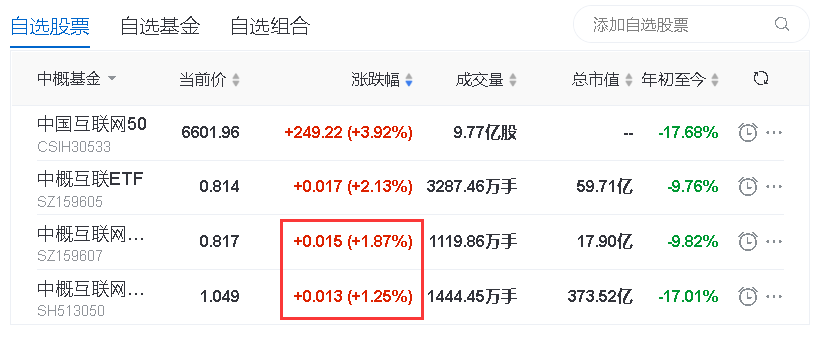
这样操作下来降低成本的效果还是很明显的。目前啊,中概互联(513050)和中概互联30(159707)这两个的溢价率差值已经很小了,可以考虑换回来了毕竟513050这只规模比较大,成交比较活跃,很容易把溢价搞起来,那么我们就可以进行下一轮套利啦。
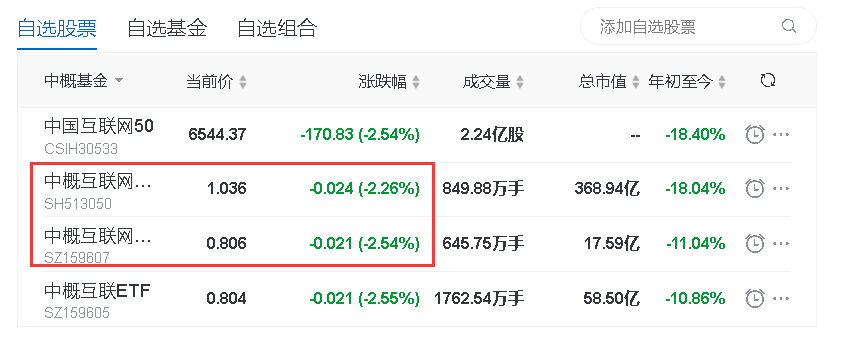
我在雪球做了一个自选组,把中概互联50指数,还有三只基金放在一起进行对比。目前依然是159607这只比513050这只涨的多一些,等到两者涨跌幅倒挂就可以考虑换回来。
再说下实际溢价率情况:
实际的折溢价率没有那么高,因为IOPV的净值是昨天的。
显示溢价率=(今天的价格/昨天的IOPV)- 1
实际溢价率=(昨天的收盘价格/昨天的IOPV)- 1
利用第二个公式计算一下实际溢价率:
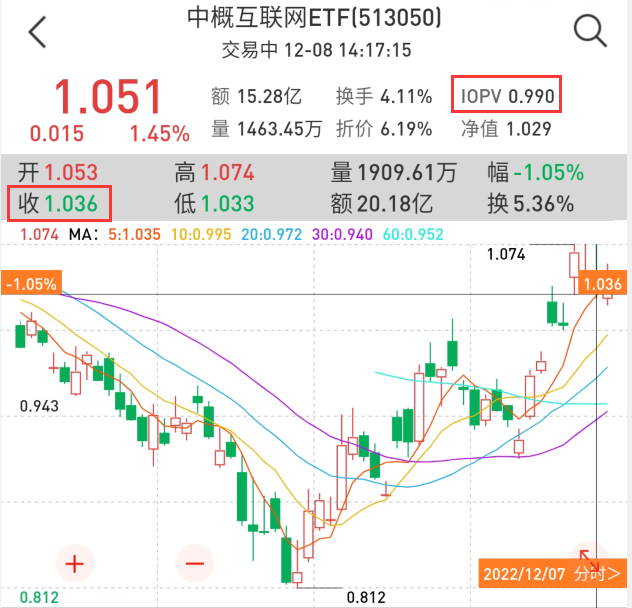
513050实际溢价率:
IOPV=0.99,昨天的收盘价1.036,实际溢价率=(1.036/0.99)-1=4.65%
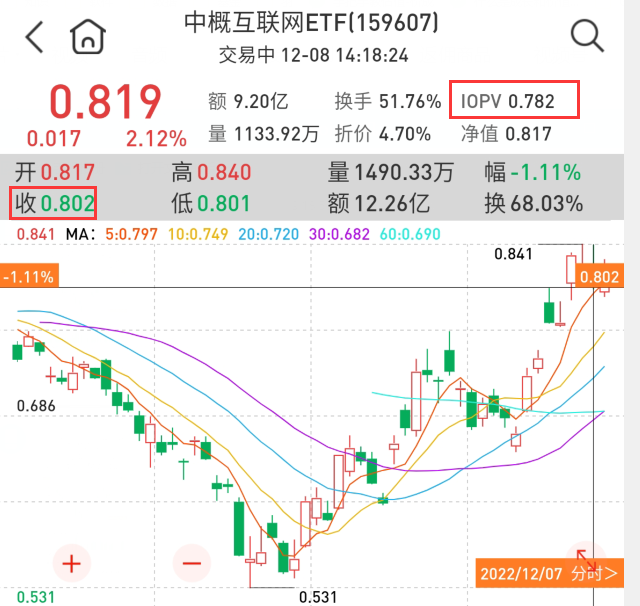
159607实际溢价率:
IOPV=0.782,昨天的收盘价0.802,实际溢价率=(0.802/0.782)-1=2.56%
两者实际溢价率之差在2%左右,择机更换吧。
12月15日:中概互联:市场波动下的组合表现与操作复盘(12-15)
10月20日那天做了一笔重大操作,调仓换股,把高溢价的中概互联(513050)换成了有一点折价的嘉实中国互联网30ETF(159607),到现在近两个月了,今天时机到了,开始调仓换股。
中概折溢价
中概的折溢价和他的跨市场交易有关,像中概互联这种ETF基金,他的成分股在中国内地、香港、美国上市交易,由于开盘交易时间的不一致,无法实时统一的确定一个基金的实际净值。
比如说,2022年*月T日中国股市和香港股市开盘,中概互联基金的成分股经过一系列的涨跌,到收盘,在这两地上市的成分股当日的涨跌幅确认。但中概互联基金还包括在美股上市的成分股,北京时间当天晚间,美股开盘,中概基金的美股成分股开始交易,至收盘有一定的涨跌幅。
至此,中概基金的所有成分股的当日的涨跌幅才全部确定。第二天(比如2022年*月T+1)开盘前,中概基金会计算出一个基金实际净值,在证券软件上把他叫做IOPV,即基金的实际净值,但这个实际净值是昨天的,即2022年*月T日。
中概ETF我们实际上是在二级市场场内交易,也就是日常我们用股票账户买卖ETF份额。这种方式是从其他投资者手中买入ETF份额,或者卖出自己持有的ETF份额给其他投资者,这种交易并不会增加基金总份额。
ETF份额有实际净值即IOPV,但在二级市场进行交易时,由于受到买卖双方的非理性因素干扰,实际成交价格会大于或者小于实际净值(IOPV)。实际成交价格大于IOPV时,叫做溢价买入;实际成交价格小于IOPV时,叫做折价买入。
大家注意啊,这个IOPV是昨天的,今天中概的涨跌幅是没有计算到IOPV中的,所以会有一定的误差。我观察过比如今天的溢价是4%,到明天之后IOPV更新后这个溢价率可能就很小,甚至消失,所以这个折溢价率变动其实是很大的。
虽然有一定的误差,但是,如果折溢价率很大,比如超过十个百分点,那么可以确定至少有六七个百分点的折溢价是真实存在的。如果这个折溢价的差额更大呢,套利空间会更大。
以上是中概互联折溢价套利的理论基础。
标的选择
小鱼自己持有的是中概互联(513050),这只中概基金的成分股以腾讯和阿里为主,这两只的占比即达到了54%,占据了半壁江山还多。但是呢中概互联(513050)没有对应的场外基金,无法实现场外申购,场内卖出的溢价套利模式,反之场内购买,场外赎回的折价套利也无法实现。
1、选择持仓类似的基金
那么只能在持仓类似的行业基金中选择,并操作互换,那么首先要找到的是持仓类似的标的基金。我的选择结果有两个:
广发中国海外互联网30(159605);
嘉实中国海外互联网30(159605);
这两只基金跟踪的都是中国海外互联网30指数,阿里+腾讯+美团+京东的仓位在54%附近,与中概互联72%的持仓是最接近的。
2、选择折溢价有优势的基金
第二步就是看看两者谁的折溢价更有优势啦。在我操作置换操作的时候,先观察了两只基金的折溢价情况,下面是10月20日操作换仓的时候的截图,显然,嘉实互联网30(159607)折价1.75%更有优势。
置换操作时,中概互联(513050)溢价15%,所以将其置换为嘉实互联网30(159607)。两者之间的差额近17%。
操作结果
从10月20日到现在,已经近两个月了,我们看看到现在为止成绩咋样。下图是刚换仓的时候两只基金的成本。
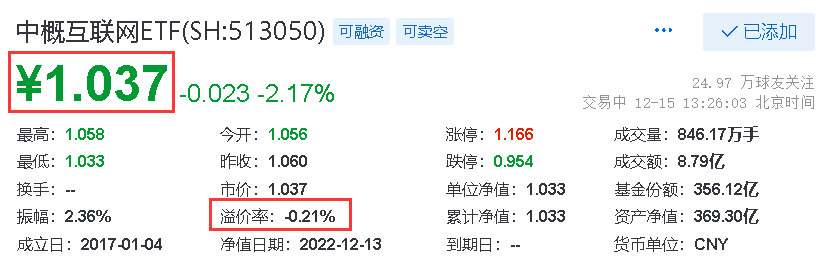
中概互联(513050)10月20日价格0.918元,今天(2022年12月15日)价格为1.037元,上涨12.96%;
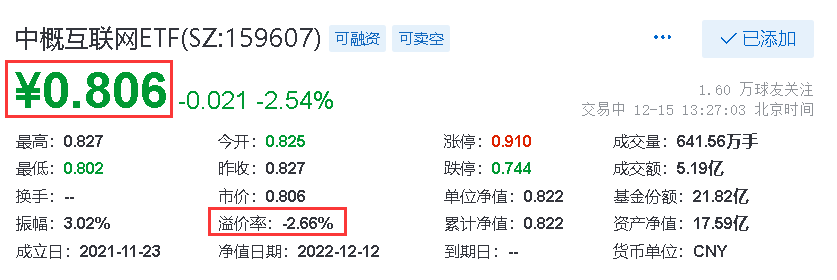
中概互联30(159607)10月20日价格0.625元,今天(2022年12月15日)价格为0.806元,上涨28.96%;
这样操作下来降低成本的效果还是很明显的。目前啊,中概互联(513050)和中概互联30(159707)这两个的溢价率差值已经很小了,可以考虑换回来了毕竟513050这只规模比较大,成交比较活跃,很容易把溢价搞起来,那么我们就可以进行下一轮套利啦。
开始置换
我在雪球做了一个自选组,把中概互联50指数,还有三只基金放在一起进行对比。两个指标同时出现的时候会置换过来,一个是513050跌的少或者涨的多,另一个就是513050和159607两者折溢价之差很小,今天条件开始满足啦。513050这只基金的跌幅比159607要少。
再说下实际溢价率情况:
实际的折溢价率没有那么高,因为IOPV的净值是昨天的。
显示溢价率=(今天的价格/昨天的IOPV)- 1
实际溢价率=(昨天的收盘价格/昨天的IOPV)- 1
利用第二个公式计算一下实际溢价率:
513050实际溢价率:
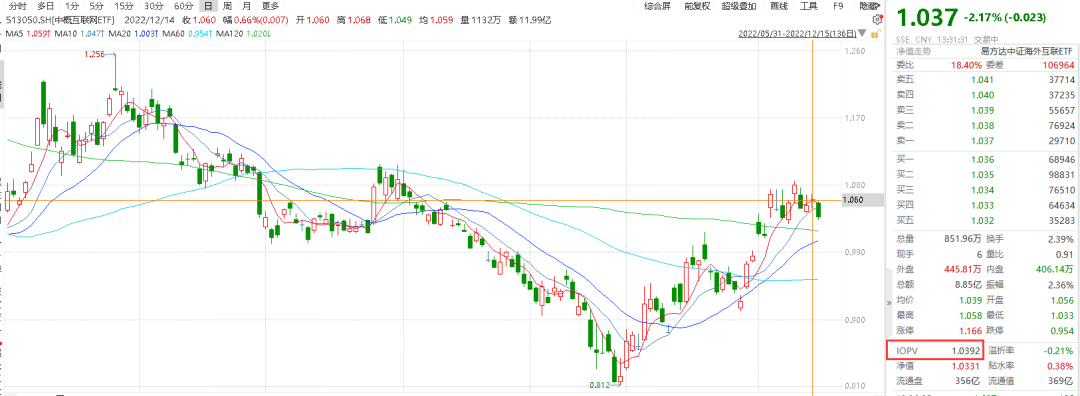
IOPV=1.0392,昨天的收盘价1.06,实际溢价率=(1.06/1.0392)-1=2%
159607实际溢价率:
IOPV=0.8281,昨天的收盘价0.827,实际溢价率=(0.8281/0.827)-1=0.13%
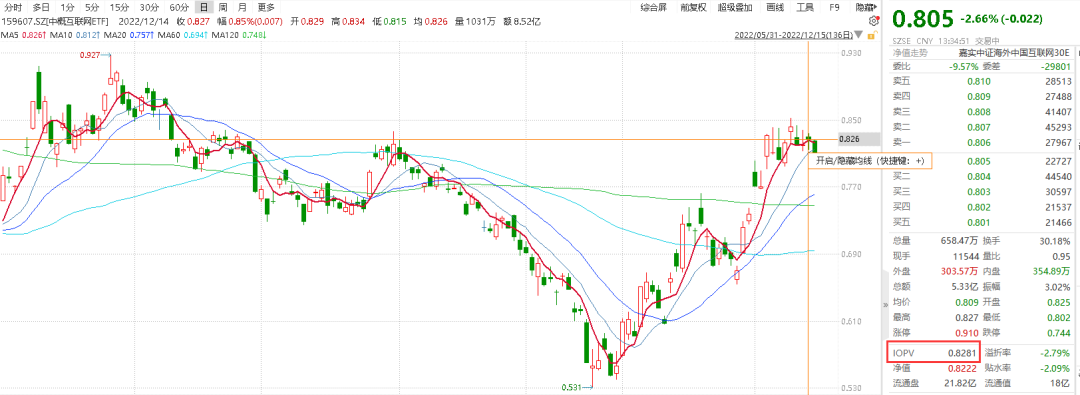
两者实际溢价率之差在2%左右。
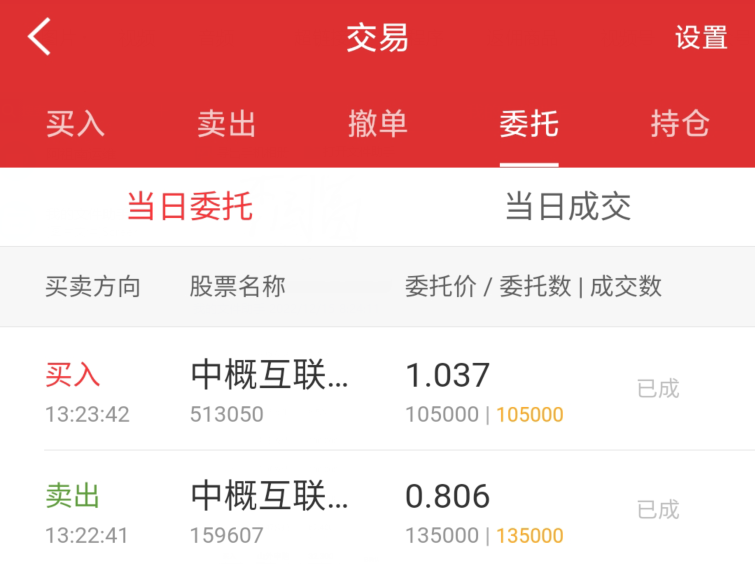
所以啊,两个条件都达到了,开始置换回来。交易截图如下:
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(6 次)、卖出与减仓(4 次)、仓位与资产配置(2 次)、转债定价指标(28 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。