
2023年3月可转债:买入逻辑与估值分析合集
这篇月度合并版把2023年3月围绕「可转债:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2023年3月7日到2023年3月28日,正文约 3624 字。
原文分别发布于2023年3月7日、2023年3月28日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
3月7日:可转债:买入逻辑与估值分析(03-07)
今天又是周二啦,咱们继续调整定投加仓可转债,今天的仓位加大一点。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
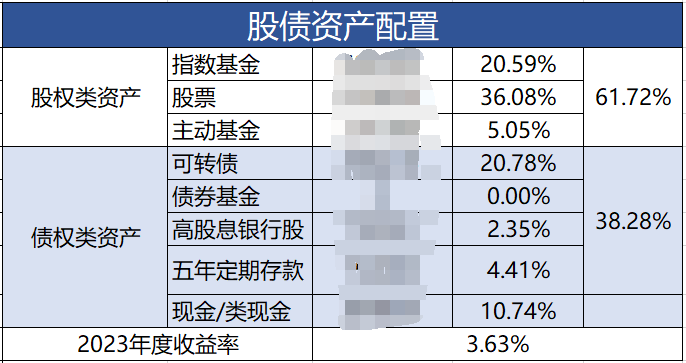
目前的股债比情况如下,大家可以看到可转债仓位占比达到20.78%啦,正式超过指数基金,成为我的第二大持仓品种。当然了如果未来股市上涨,可转债的占比还会下来,不过,也不要紧,未来会持续不断加仓可转债,可转债会成为我的第一持仓品种。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
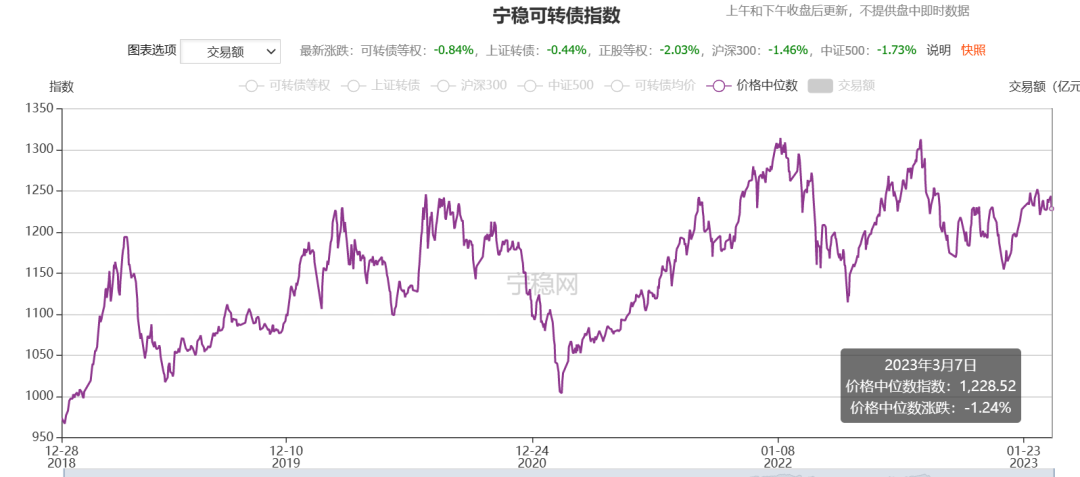
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在2022年8月16日达到了131元,今天(2023年3月7日)中位数价格为122.85元。这个中位数价格算是比较高啦。
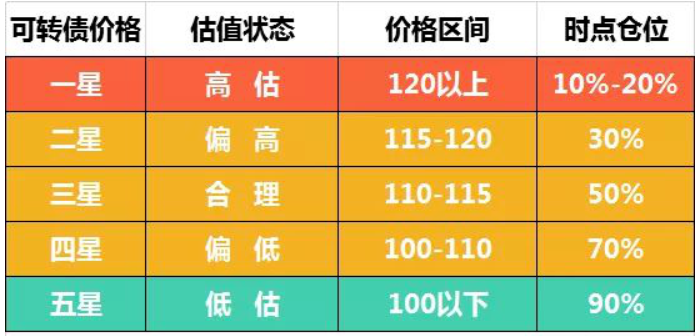
我的可转债市场估值标准见下图,目前可转债市场中位数价格122.85元已超过120元,处于一星高估级别。
加仓一只转债
由于可转债市场的火热,现在可以选择的备选标的比较少了。经过精挑细选,本次选择的买入的标的是**弘亚****转债,**通常情况下我每次会加仓两到三只可转债,因为今年以来,可转债涨多跌少,中位数价格从近期(22.12.22)最低115.5元最高涨到了125元多,对于可转债市场来说,这个涨幅是不小的。
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
本次选择的弘亚转债,是按照到期时间由高到低排序,找到期收益率为正,这样选出来的。
1、弘亚转债
1).主营业务
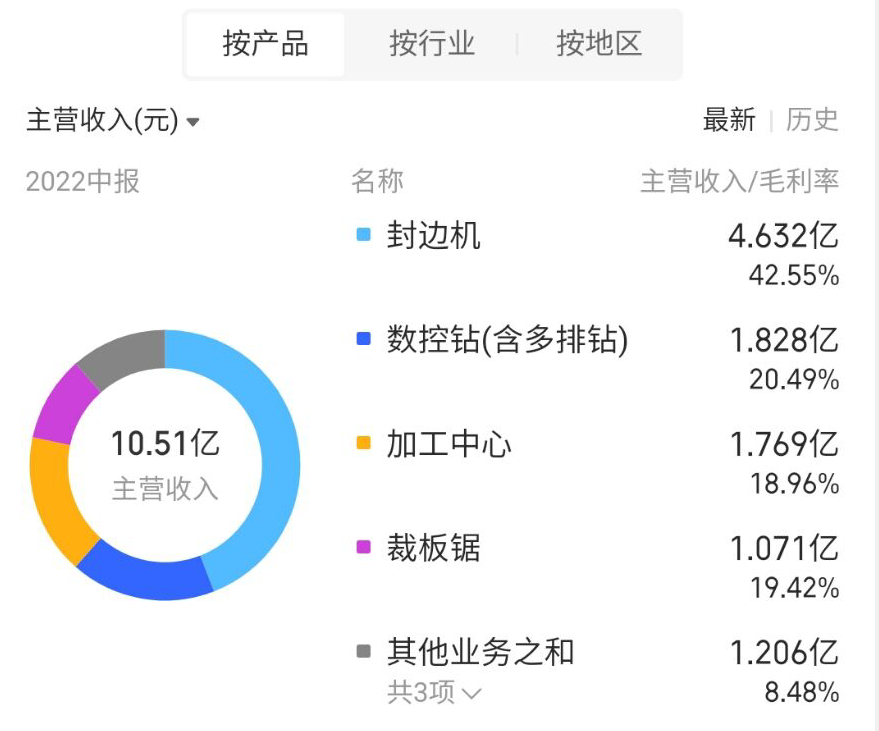
广州弘亚数控机械股份有限公司是专注于板式家具机械专用设备的研发、设计、生产和销售。自设立以来,深耕数控技术研发、整机和机械构造创新设计、整机总装与软件系统集成领域,致力于为客户提供数控化、信息化的全方面家具生产线整体解决方案。公司提供多系列数控板式家具机械设备和成套自动化生产线解决方案,主要为封边机系列、锯切系列、数控钻系列、加工中心系列及自动化生产设备系列等系列产品。
这个没啥说的,主要是家具行业的专用机械设备,专用设备营收占比超过80%。典型的制造业企业。
2).安全性
弘亚转债的正股弘亚数控基本面还是不错的,最近几年营收和净利润都是不断上涨的。2022年受到疫情影响营收和净利润也没有出现较大的下滑,只下滑了十多个百分点,韧性错。
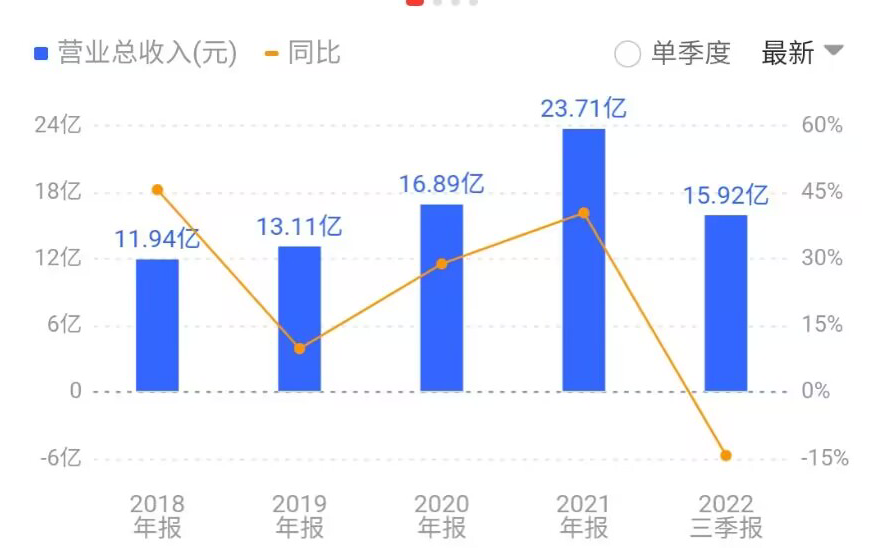
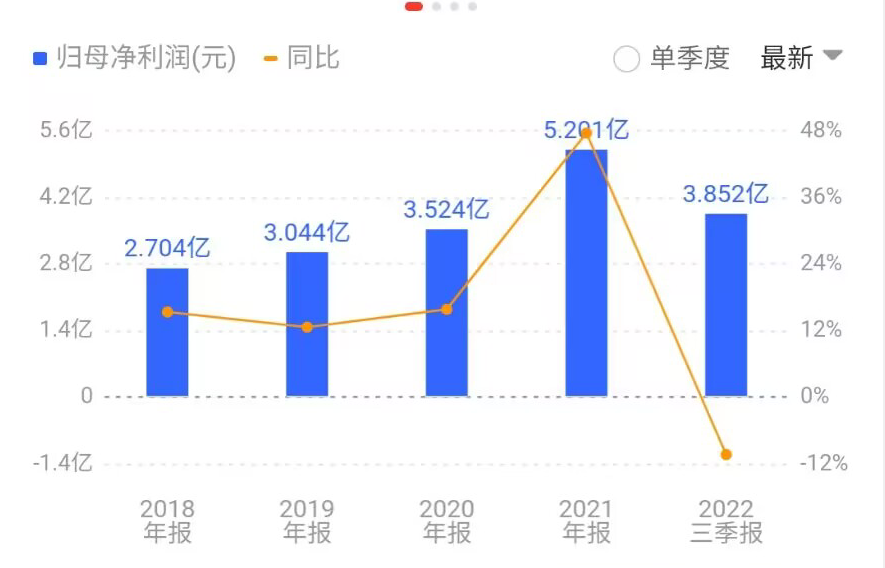
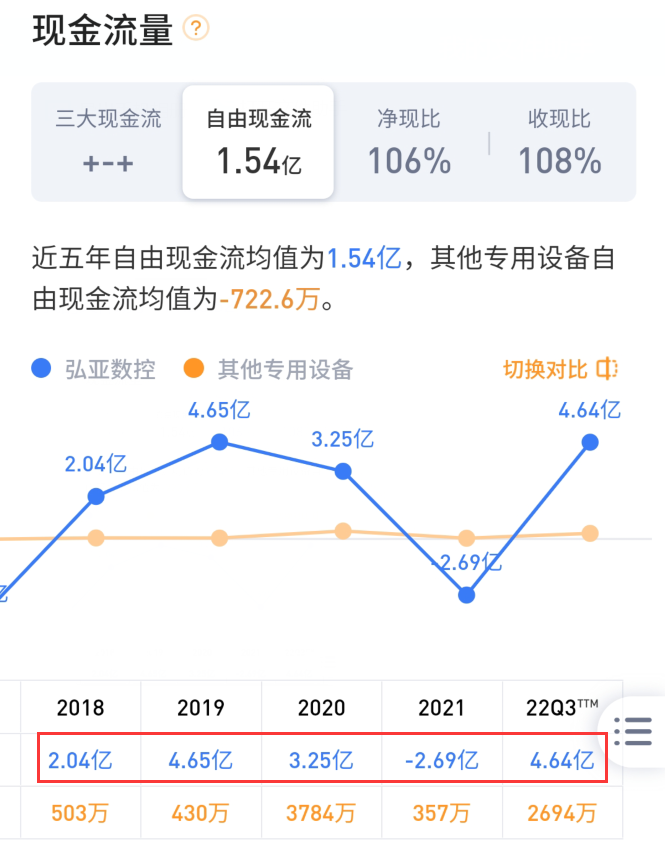
制造业企业,通常都是利润微薄,以上我们看到的营收和净利润不错,营收能达到20多个亿,净利润能达到四五个亿,但是能不能赚到真金白银还是未知的,所以在这里最好看看现金流这个指标。
可以看到最近五年只有一年自由现金流为负,其余几年都不错。净现比和首先比都超过了100%,说明净利润全部都是现金,营业收入收到的也全部是现金。基本面非常优质。
3).结论:
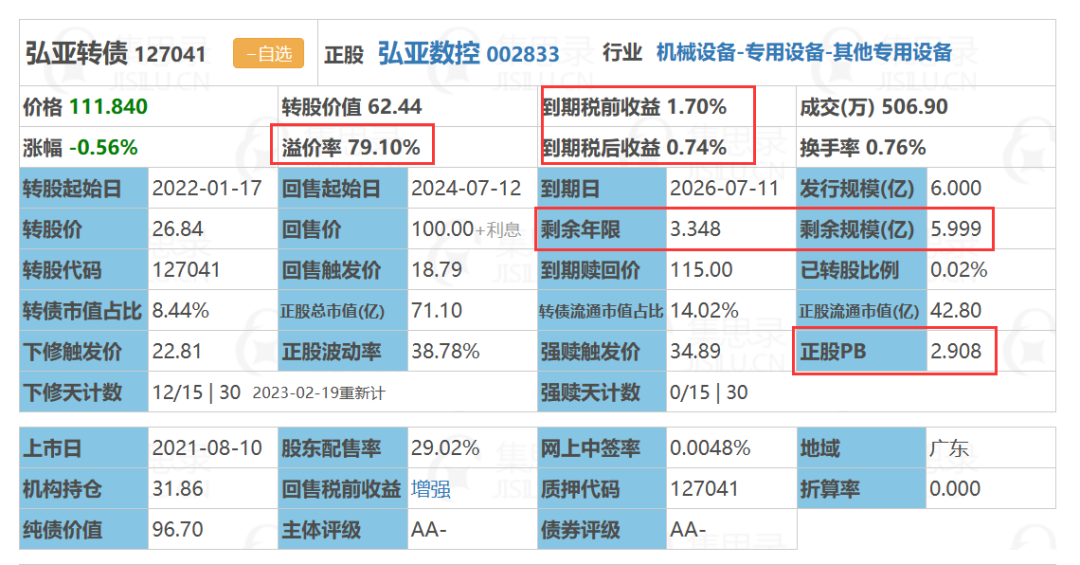
溢价率不高只有79%多点,确实稍高一点;
PB=2.9,还有很大的下调转股价空间;
到期收益率为正,有近一个百分点,主要还是得益于到期赎回价有115元,转债价格112元附近;
规模6亿,而且剩余年限也不算多有3.3年。
几个指标观察下来都是非常不错的,所以选它。
2、资金来源
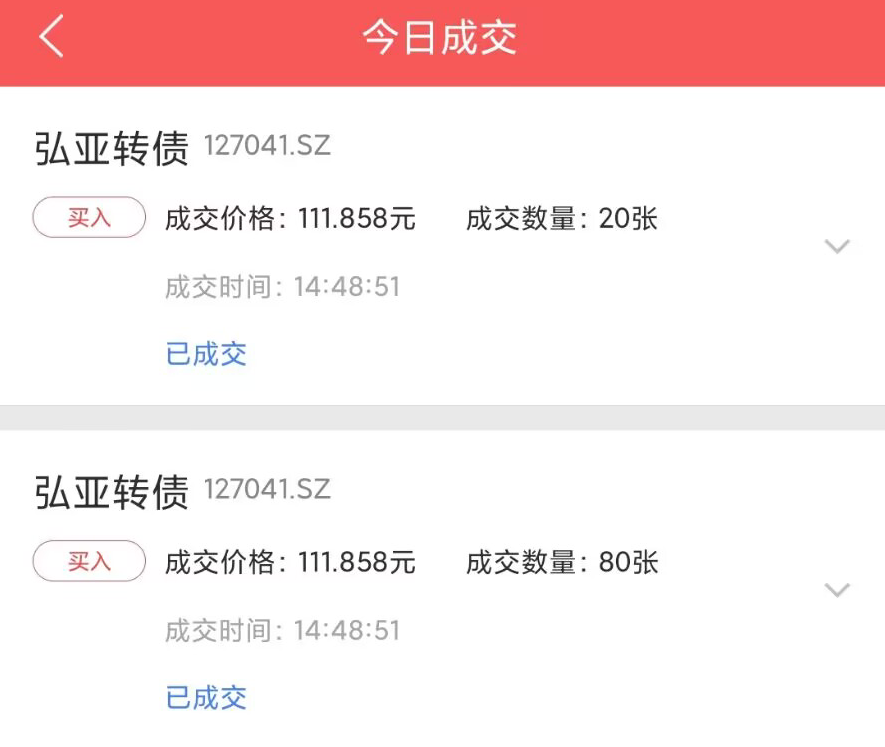
加仓这100张可转债来自现金。
3月28日:可转债:买入逻辑与估值分析(03-28)
今天又是周二啦,咱们继续调整定投加仓可转债。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
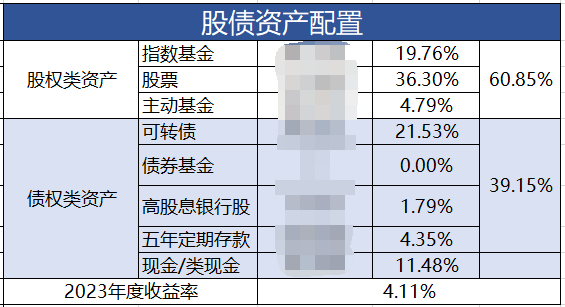
目前的股债比情况如下,大家可以看到可转债仓位占比超过21%啦,已超过指数基金,成为我的第二大持仓品种。当然了如果未来股市上涨,可转债的占比还会下来,不过,也不要紧,未来会持续不断加仓可转债,可转债会成为我的第一持仓品种。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
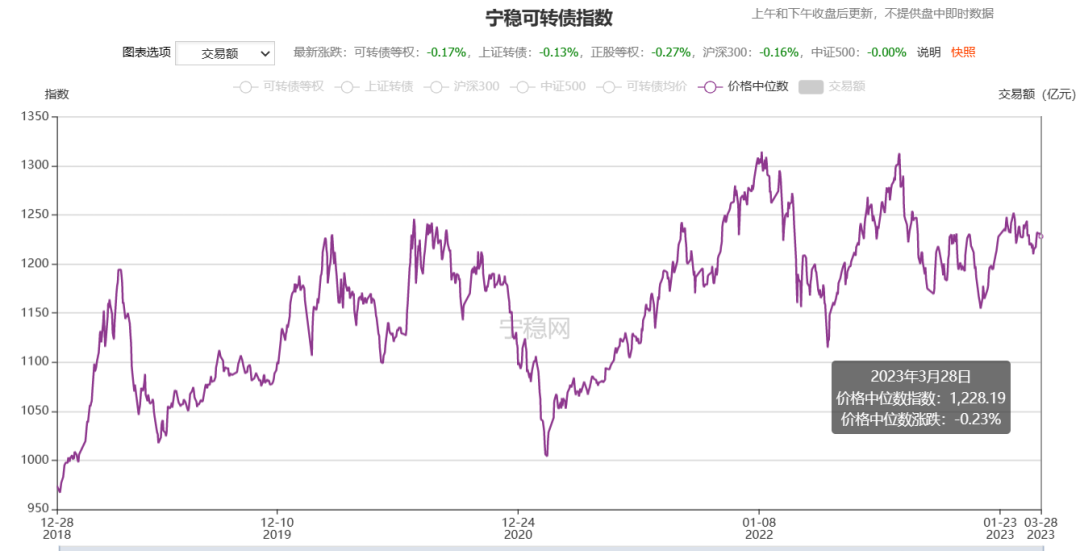
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在2022年8月16日达到了131元,今天(2023年3月28日)中位数价格为122.8元。这个中位数价格算是比较高啦。
我的可转债市场估值标准见下图,目前可转债市场中位数价格122.8元已超过120元,处于一星高估级别。
加仓两只转债
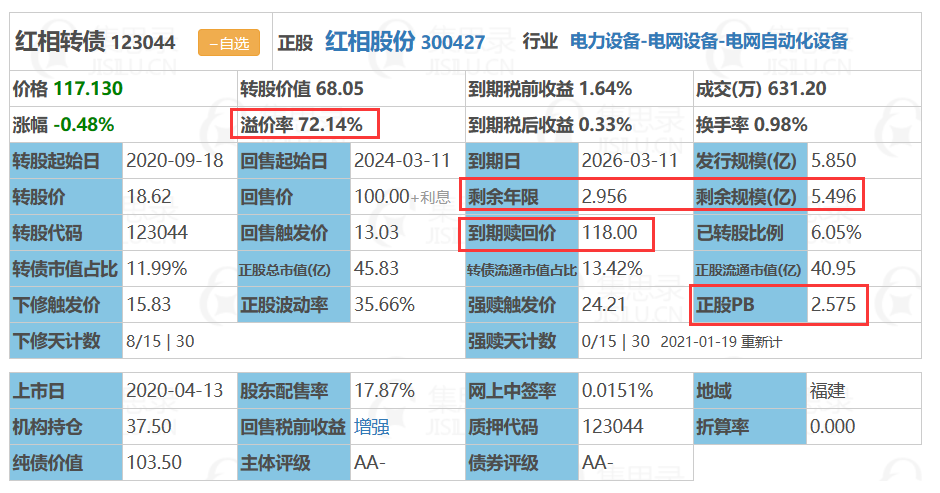
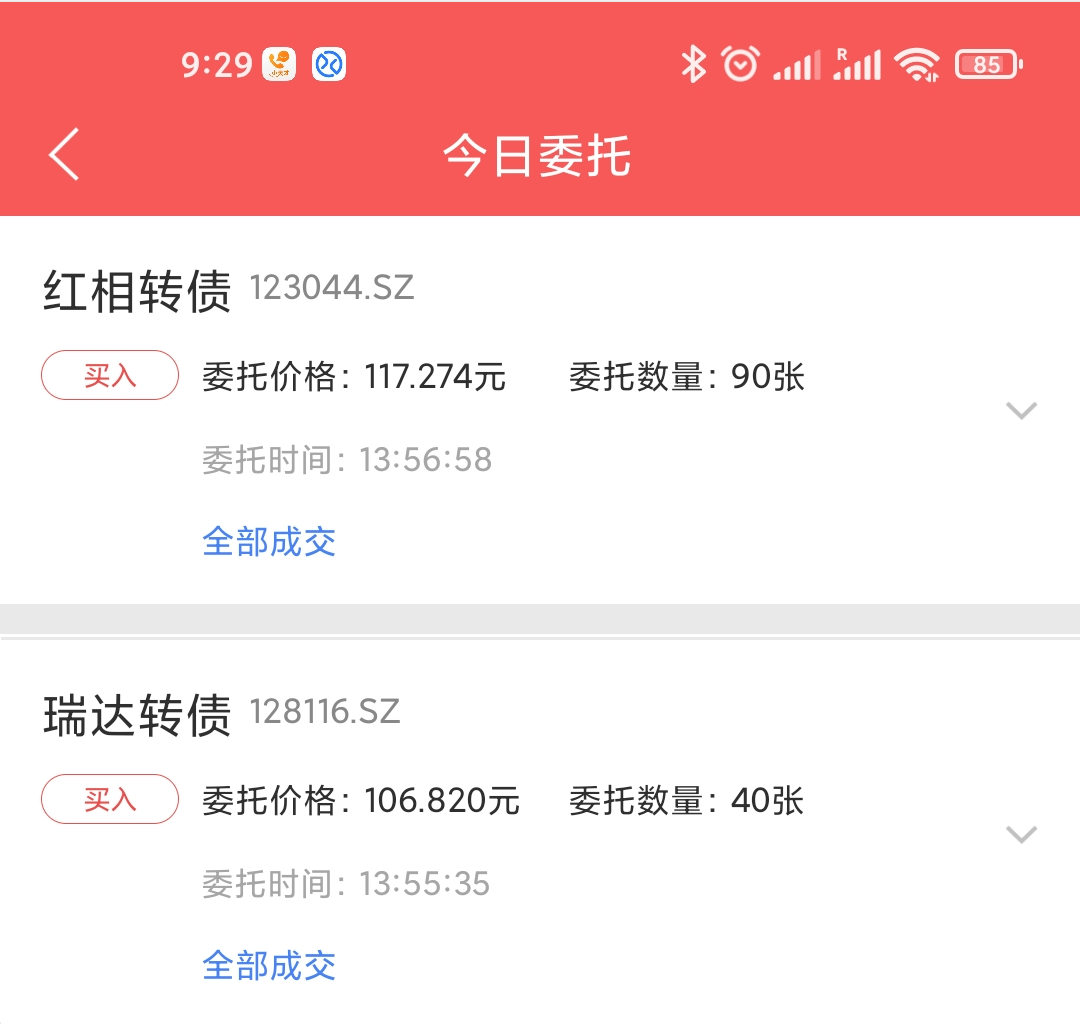
昨天的文章中已经给出了初步选择,在华阳转债、瑞达转债、红相转债和道恩转债四只中选择。本次买入90张红相转债,买入40张瑞达转债,其中瑞达转债是咱的老面孔啦,持有好长时间了。
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
1、红相转债
1).主营业务
红相股份有限公司主要从事电力检测及电力设备、铁路与轨道交通牵引供电装备、军工电子等产品的研发、生产、销售以及相关技术服务,新能源项目。公司在电力领域的主要业务包括电力状态检测、监测产品、电测产品、智能配网及其他电力设备、雷达、通信和电子对抗系统提供配套、铁路牵引变压器。截至本报告期末,公司已获得64项发明专利,170项实用新型专利,137项软件著作权。
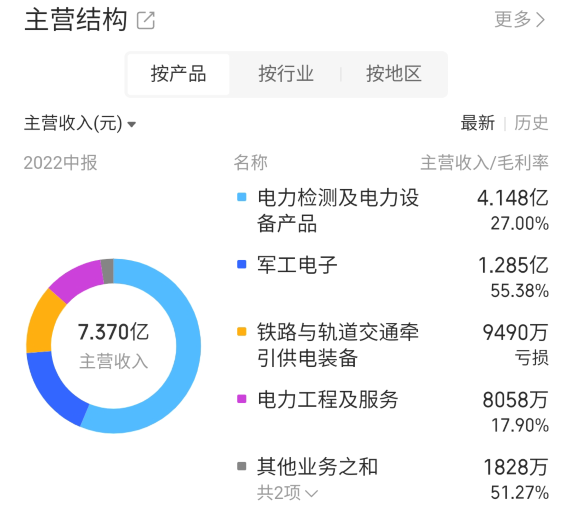
以下主营业务统计的是2022年中报的数据,主营业务中的电力和军工毛利率都还不错。
2).安全性
以下是红相股份近五年的营收数据,营收相对比较稳定在13-15亿之间,2022年业绩快报显示本年度营收大幅增长达到了19.5亿元,归母净利润也恢复了正增长达到了近1亿元左右。
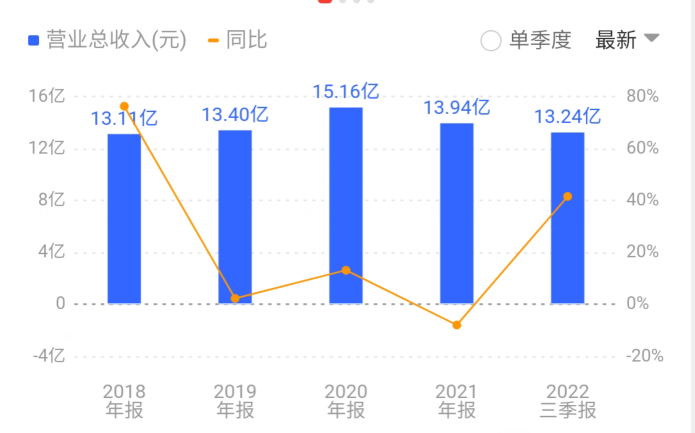
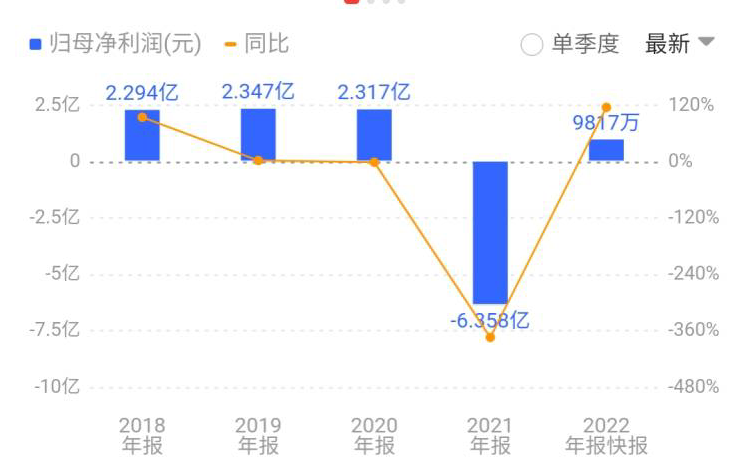
这里需要特别注意的是2021年公司的归母净利润是-6.358亿,是什么原因呢,2021年报给出了解释,公司在2017年收购了银川卧龙变压器厂,使之成为红相股份的全资子公司,2021年由于疫情以及能耗双控、原材料大幅上涨、市场竞争加剧等影响,公司计提了银川卧龙商誉+无形资产减值等近7亿元。
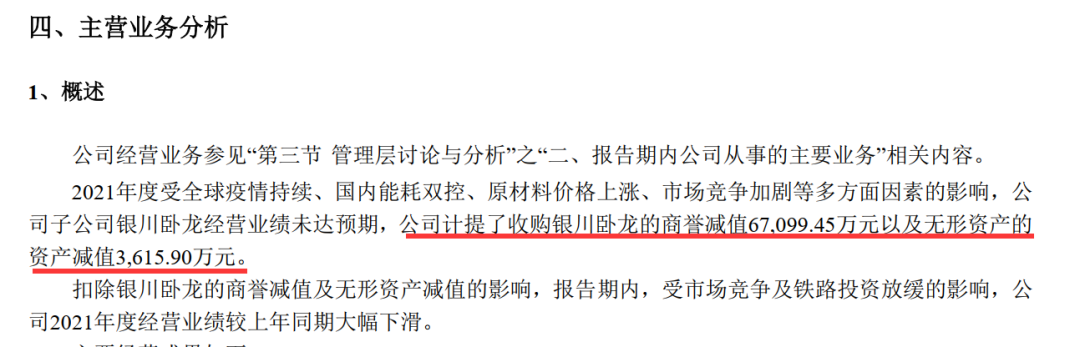
那么银川卧龙的业务在2022年是否已经变好了呢?2022年业绩快报给出了答案:
2022年,公司经营业绩扭亏为盈,主要变动原因如下:
2022年公司实现营业收入197,524.20万元,较上年同期增长41.66%,增加的主要是子公司卧龙电气银川变压器有限公司(以下简称“银川卧龙”) 和合肥星波通信技术有限公司(以下简称“星波通信”)的营业收入。报告期, 子公司银川卧龙实现销售收入99,700.28 万元,较上年同期增加了42,199.58万元,增加的主要是电力工程服务及变压器的收入;2022年, 银川卧龙抓住国家新能源发展战略的机遇,加大了拓展新能源领域业务的力度,取得了新能源项目EPC营业收入的大幅增长;同时变压器业务也实现了新的突破, 2022年变压器的营业收入较上年同期有所增长。报告期,子公司星波通信实现销售收入34,097.47万元,较上年同期增加12,217.62万元, 随着星波通信产能的扩大及大额合同陆续交付,星波通信2022年度实现营业收入大幅增长。
现金流情况:
正是由于红相股份这样的基础原材料公司/制造业企业,通常都是利润微薄,净利润率这么低,能不能赚到真金白银还是未知的,所以在这里最好看看现金流这个指标。
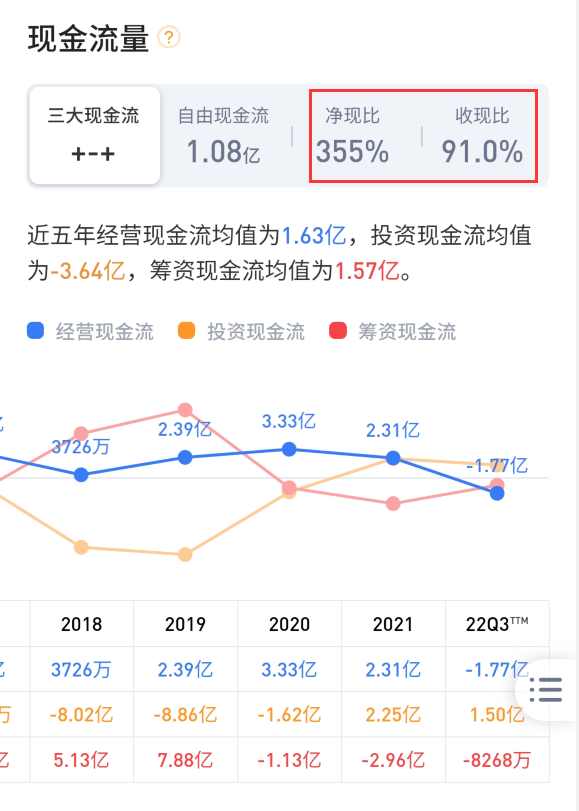
下图可以看到,经营现金流还不错最近五年的均值是1.63亿元,投资现金流近五年均值-3.64亿元,特别是在18年和19年投资支出还是相当大的,说明公司在当时处于扩张期。筹资现金流近五年均值1.57亿元,综合起来看,最近五年现金基本是平衡的。
公司的净现比和收现比这两个指标还行,说明卖出去的货品,绝大多数都能当时收回资金。总体评价还行。
3).结论:
溢价率72%多点,在目前这个市场下,真的不算高;
PB=2.58,还有很大的下调转股价空间;
到期收益率为正,不到一个百分点,转债价格117元附近;
规模5.5亿,规模偏小,有一定“妖”起来的可能性,但不是特别高,因为还有好多两三亿规模更小的债。
剩余年限处偏低,只有不到3年。
几个指标观察下来都还不错的,所以选它。
第二只瑞达转债是老面孔了,不是第一次购买,咱就不在这里分析啦。
2、资金来源
加仓这130张可转债的资金1.5万元,来自现金储备。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(14 次)、回撤与浮亏(4 次)、可转债(55 次)、估值判断(8 次)、仓位与资产配置(11 次)、转债定价指标(19 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。
关于可转债买卖四原则、投资机会等级、到期收益率与溢价率判断,完整版已整理在《可转债:市场波动下的组合表现与操作复盘等 4 篇相关记录合并版(2024—2026年)》,本文只保留当期的操作与数据。