
非常重要:一种全新的投资方法
借鉴可转债模式
大家有没有发现最近一两年小鱼很少谈及个股,因为我发现了一个更好的投资品种—可转债,可转债摊大饼模式,省心省力,几乎完全不用操心,到点就买,到点就卖,只要做好这几点就可以了:
1、价格足够低,至少要求到期收益率为正,距离面值100元越近越好,做好这一点几乎能够保证不亏损或者少亏损。
**2、排除掉正股基本面较差的可转债,**问题转债还是要规避的,只看几个简单的指标就能够排除,转债和正股评级只要不是过分低就好啦。
**3、其他指标的优选,**包括了转股溢价率、下调转股价的空间、到期年限、正股波动率等等。
**4、分散再分散,**几乎不重仓持有任何转债,小鱼现在持有41只可转债,仓位最高的纵横转债占比6.77%,仓位最低的是仙乐转债占比0.63%。当然了这是在可转债组合内部的仓位占比,如果放在整个投资组合中占比就更低了。分散极大地降低了重仓带来的不确定性和风险。
以上这几条做好了,几乎就可以高枕无忧啦,那么小鱼就在思考,在股票方面的投资,能不能做到这样,摊大饼、省心省力、收益还不差呢?我来尝试一下。
股票投资
小鱼大概是从2020年开始研究价值投资的,当时给自己定了一个目标是:深入研究、长期跟踪20家优质公司,对公司有较为深入的认知,想来当时的自己还真的是太年轻和幼稚了。
这期间参与了好多只个股,我记得的有海康威视、格力电器、万科A、海螺水泥、招商银行、中国平安、劲嘉股份、南极电商、上海机场、福寿园、腾讯控股、宋城演艺、牧原股份、五粮液等等。研究价值投资虽说没有赚到什么钱,但对小鱼对投资的理解进一步加深了,对投资之路帮助很大的。
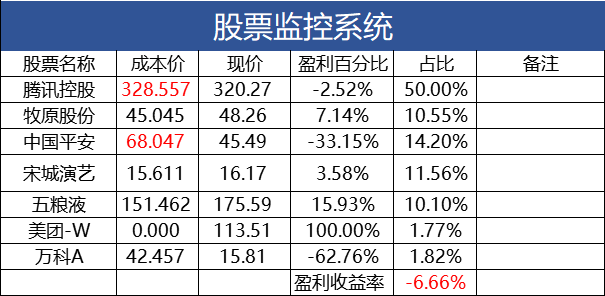
2021年以来,我发现自己对于个股的价值投资越来越吃力,而且个股东买一个,西买一个,看到哪个都喜欢,都要掺和一下,饼摊的越来越大,仓位占比越来越高,根本没有精力跟踪这么多只个股。于是开始收缩战线,到现在主要集中在5只个股上,仓位从高到低分别是:腾讯控股、中国平安、牧原股份、宋城演艺、五粮液。美团和万科所剩不多,后边有机会就出掉啦。
股票投资模式新变化
在小鱼有限几年的价值投资生涯中,尝试过过很多深入分析个股的套路和模板,以及各种各样的估值方法,在当时看来都很好,买入的价格都很有竞争力,但是持仓体验并不好,在去年的大熊市中,回撤幅度巨大,持仓体验像过山车一般,总之体验很差。
到了这里,我就想把脑海中一些想法付诸于实现,历史上我买过的这些个股持仓体验不好主要是买入的价格过高了,过高的预期了未来的成长性,典型的就是中国平安,20年前后买入的时候,给予了15%的年化增长,现在看来真是错的离谱。
归根结底是买入的价格过高了,即使是中国平安这样跌幅巨大的股票,如果买入的价格足够低,收益也不会差的,如何才能保证买入的价格足够低呢,小鱼观察了一个结论,那就是在上一轮股票价格高点的时候开始计算,跌幅达到50%以后开始逐步介入,底部给予的极限位置是高点回撤75%,也就是双腰斩,在跌了一半的基础上,再跌一半,极大概率就是极限底部了。
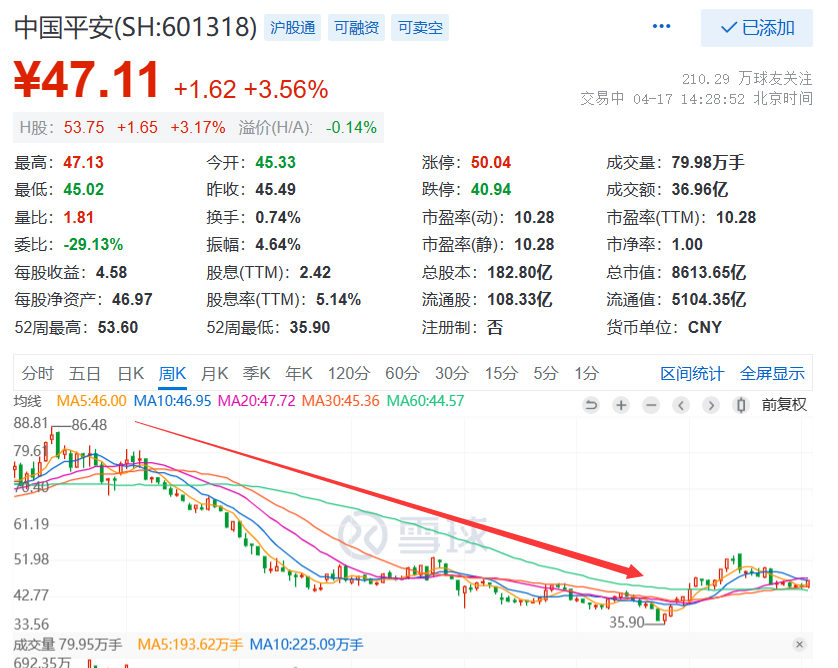
下图是中国平安近年的周K线走势图,最高点发生在2020年12月前复权价格达到了86.48元,最低发生在2022年11月达到了35.9元,最大回撤58.5%,如果小鱼在最高点跌去一半的时候购买成本是43元,而我现实中的成本是65元左右,比43元高了51%。
当然了,如果极限底部跌幅超过了75%,那么极大概率是这个行业的底仓逻辑出现了问题,比如前两年的课外教育行业。
我的初步思路如下:
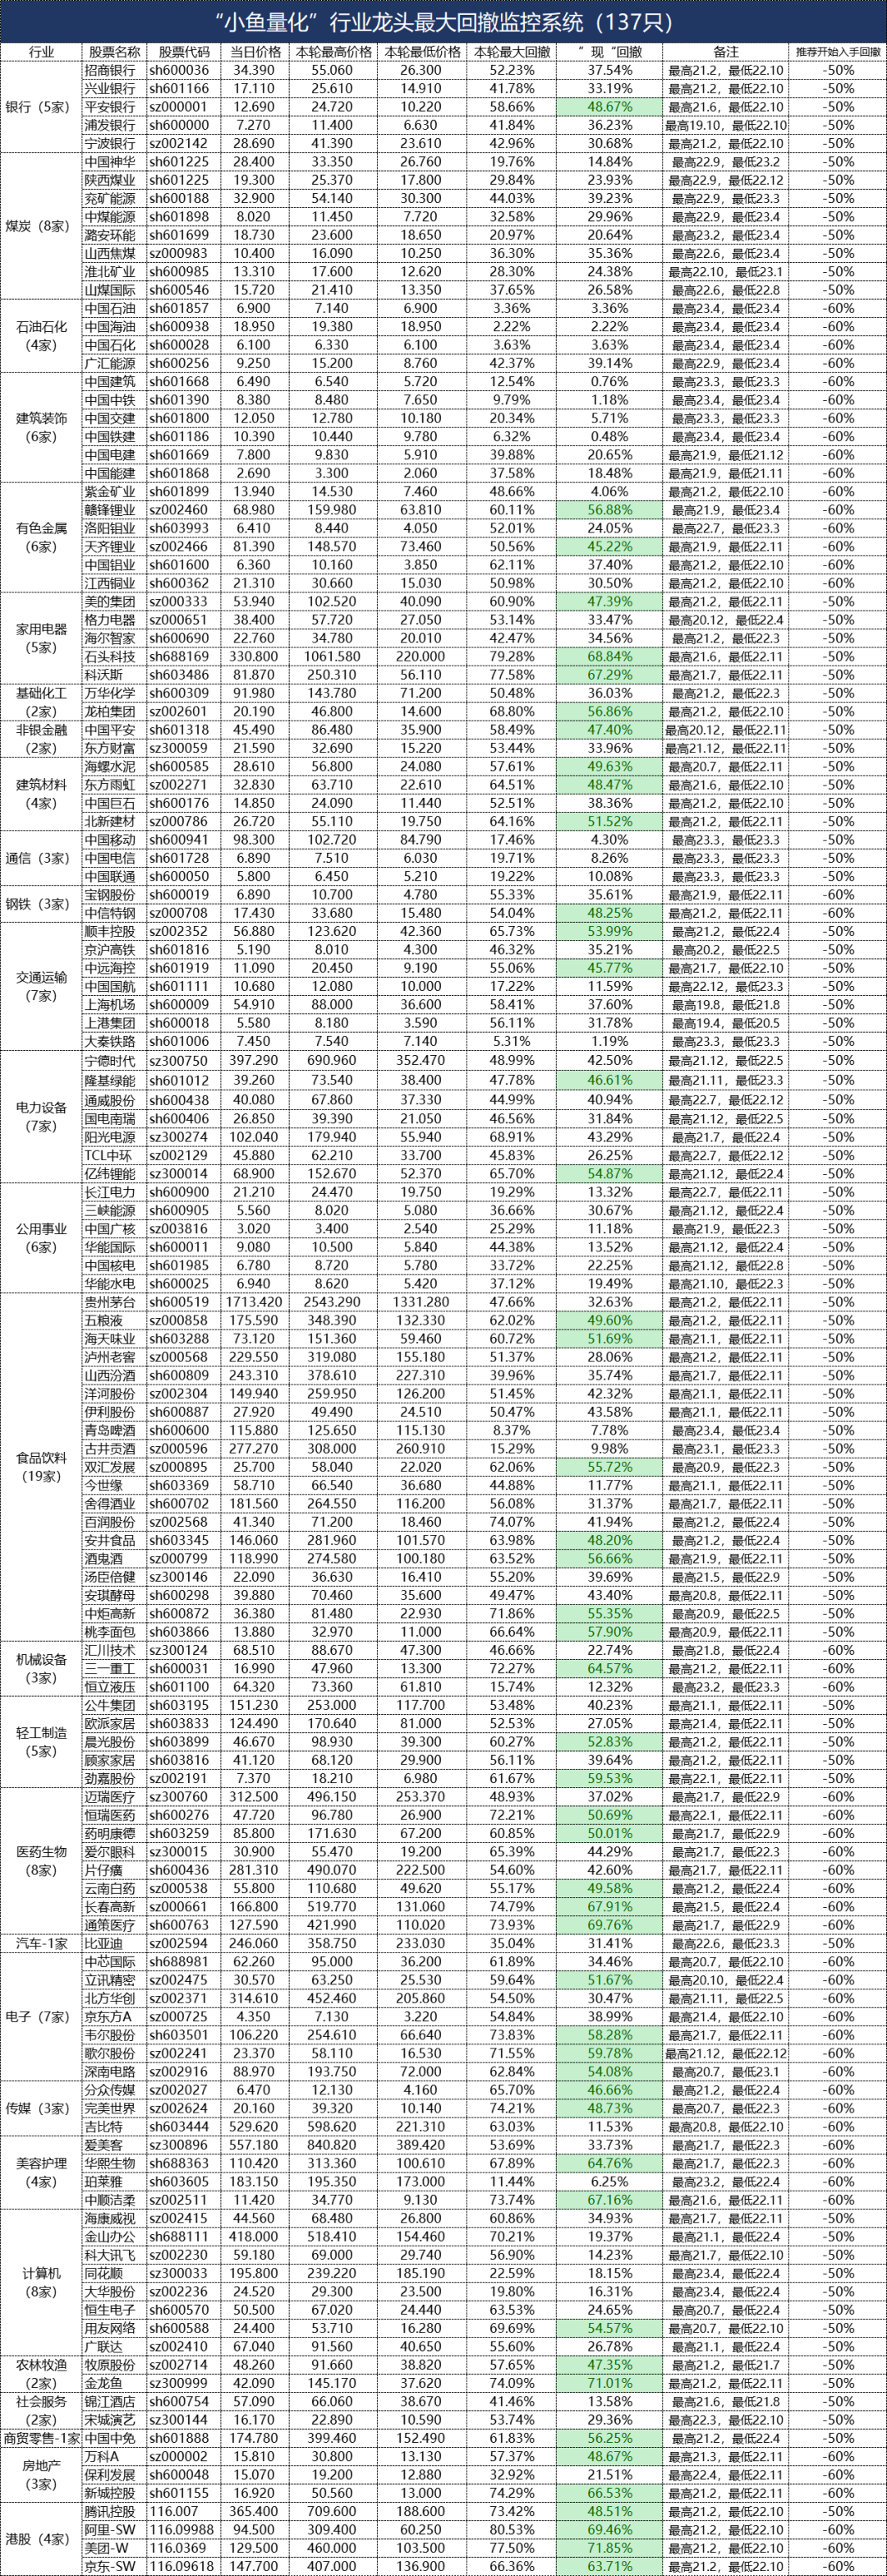
按照申万一级行业有31个,我剔除了军工、纺织服装、环保、综合这几个大行业,保留27个行业,每个行业选取龙头(主要看市值)公司,还有就是我之前接触过的一些公司,以及大V提到或研究比较多的行业,再加上港股4家(腾讯、美团、阿里、京东),总计137只。
1、所有行业都规定在从上一轮高点跌幅50%以上开始介入,在跌50%~75%之间分三次建仓。准备建仓的公司在买入前,还要简单看下历史估值百分位、资产负债率、股息率、ROE等指标,进一步降低风险。
2、大概分散到30只以上的标的中。每个行业最多三个,等权分布。做到行业和数量上的分散。
3、卖出,现在还没想明白,大致是盈利30%,50%,以上分批卖出。
后来想起来了,这样做是不是和刘成的低估、分散、不深研理念有点相似。
票池如下:
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.3低佣。