
可转债:买入逻辑与估值分析(04-18)
今天又是周二啦,咱们继续调整定投加仓可转债。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug级别的存在嘛。
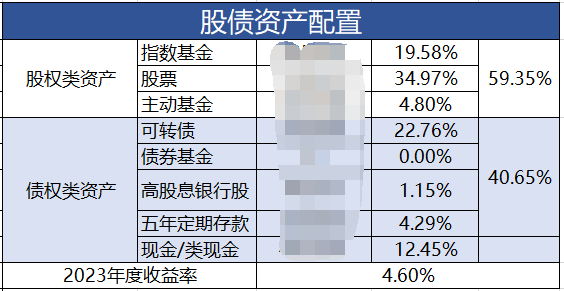
目前的股债比情况如下,大家可以看到可转债仓位占比快达到23%啦,已超过指数基金,成为我的第二大持仓品种。当然了如果未来股市上涨,可转债的占比还会下来,不过,也不要紧,未来会持续不断加仓可转债,可转债会成为我的第一持仓品种。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
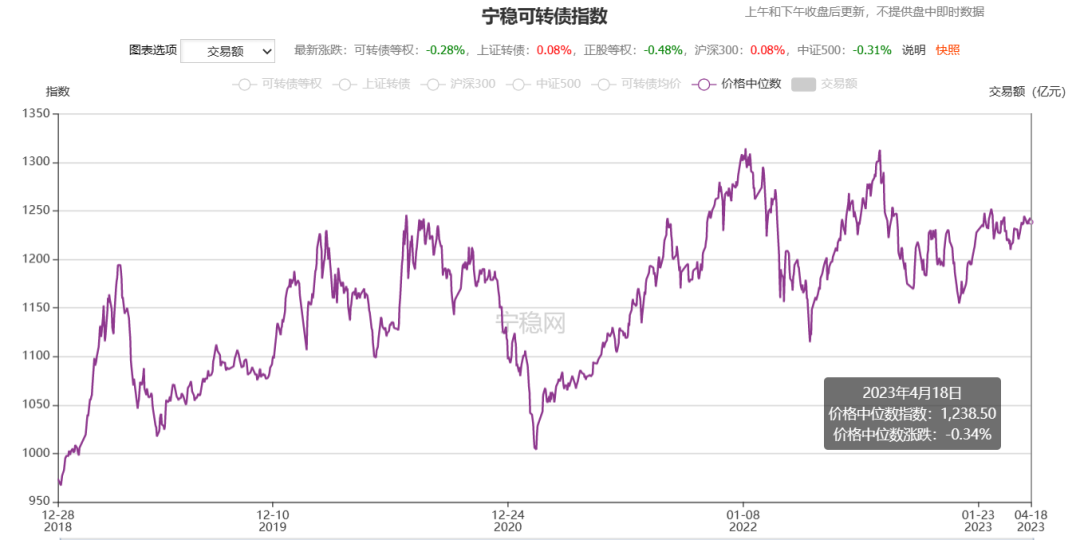
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,最高价发生在2022年8月16日达到了131元,今天(2023年4月18日)中位数价格为123.85元。这个中位数价格算是比较高啦。
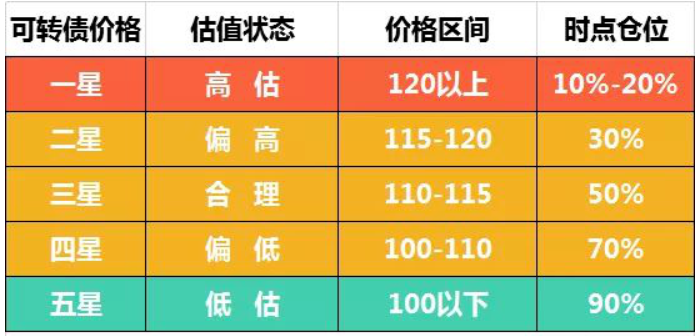
我的可转债市场估值标准见下图,目前可转债市场中位数价格123.85元已超过120元,处于一星高估级别。
加仓三只转债
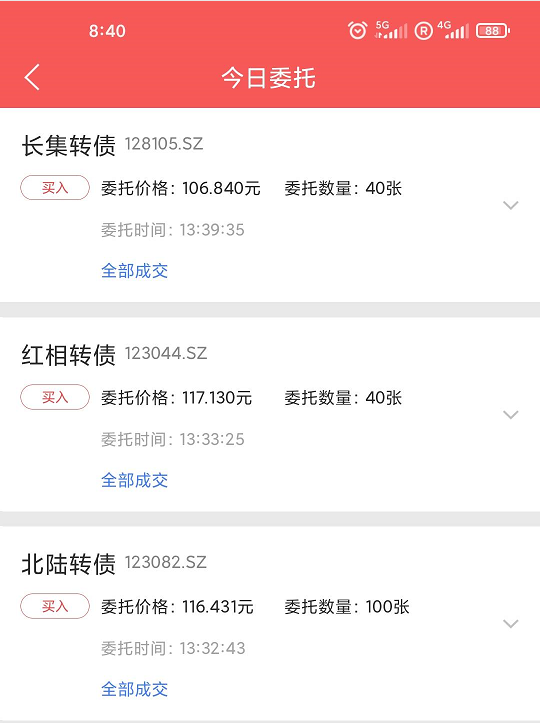
本周定投加仓可转债约2万元。经过一番选择,配置方案如下:北陆转债100张,红相转债40张,长集转债40张。其中北陆转债都是第一次买入的新面孔,今天主要谈北陆转债。
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
4、排除掉金融类转债,如银行、券商等大规模的转债,这种转债正股的PB通常都低于1倍,很难下调转股价。而且溢价率通常又很高,所以要排除掉。
5、**(新增)**短期涨幅过大的可转债,或脉冲式上涨的可转债,做一定的波段操作。
1、北陆转债
1).主营业务
北京北陆药业股份有限公司的主营业务为对比剂制剂及原料药、中枢神经类和降糖类药品的研发、生产与销售。公司的主要产品为对比剂系列产品,主要包括磁共振对比剂钆喷酸葡胺注射液、非离子型碘对比剂碘海醇注射液和口服磁共振对比剂枸橼酸铁铵泡腾颗粒。公司是我国对比剂行业的市场领先者,2010年公司注射剂所有产品共计11个规格均通过国家SFDA再注册。
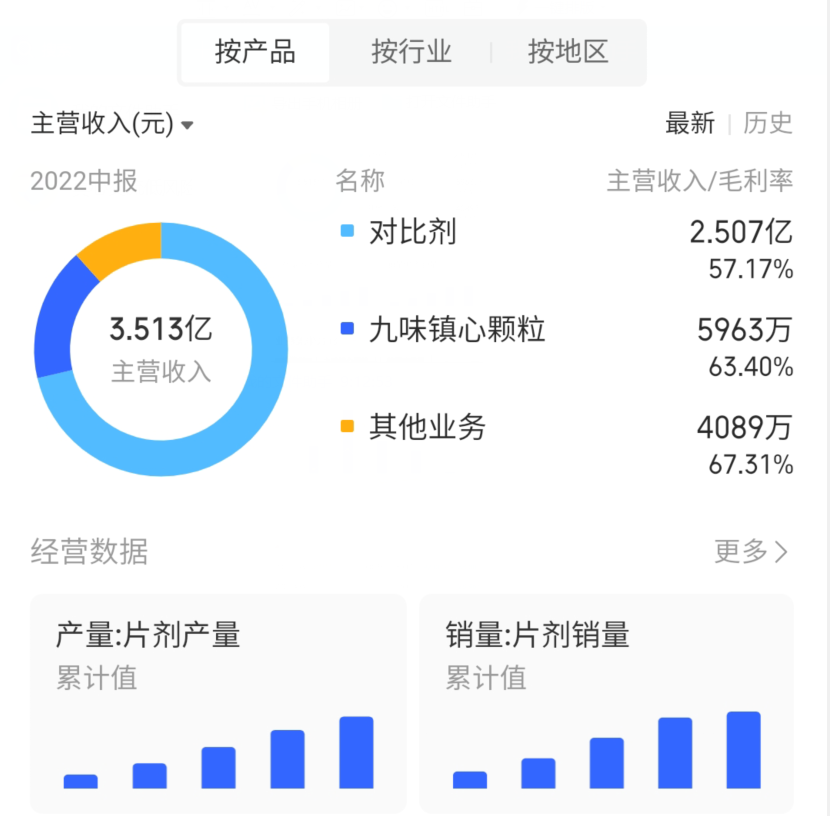
以下主营业务统计的是2022半年报的数据,主营业务按行业划分属制药业,主营产品对比剂在在营收占的占比达到了7成多,且其毛利率有57%之多,总的来看毛利率都非常不错,我估计啊,公司应该是有很强的科技属性的。而且,近五年的产销量在不断攀升,近五年应该是有扩产的。
2).安全性
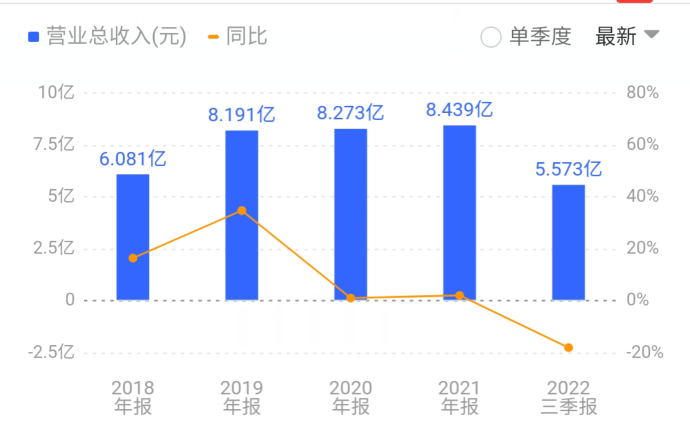
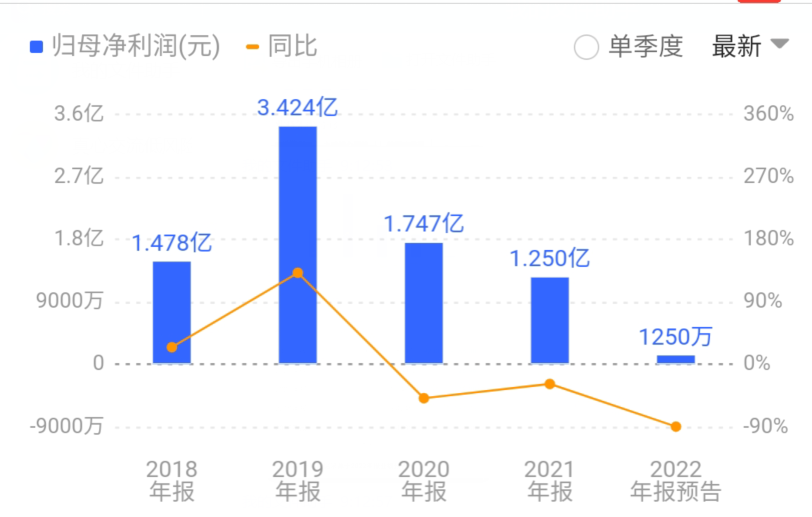
以下是北陆药业近五年的营收数据,这些年的营收都非常稳定,在8亿左右,2022年的营收估计能达到7.5亿附近,营收并没有下滑太多。归母净利润下滑巨大,估计是有资产减值、商誉减值、原材料上涨等等可能的原因,好在还是正值,小鱼就不再深挖了。
现金流情况:
一些基础原材料公司/制造业企业,通常都是利润微薄,净利润率这么低,能不能赚到真金白银还是未知的,而北陆药业有很大的医药/消费行业属性,所以我认为现金流应该会很好看,我们观察一下。
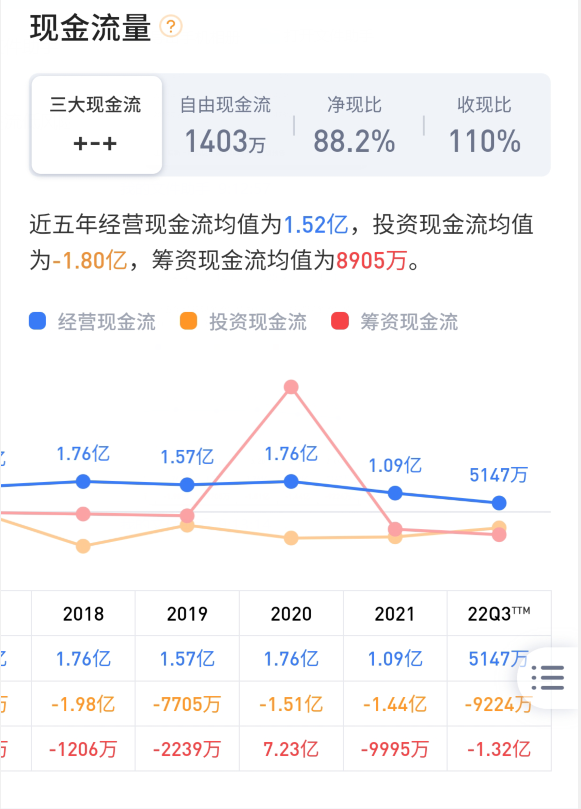
下图可以看到,经营现金流比较不错,近五年均值1.52亿元。投资现金流近五年均值-1.8亿元,经营现金流基本能覆盖公司的投资扩产等支出,差额并不多,看下图筹资现金流五年均值为0.9亿元左右。
公司的净现比和收现比这两个指标也很好,说明卖出去的货品,全部都能收回现金,而且还有富余呢,应该收预收经销商的货款了,先款后货。
3).结论:
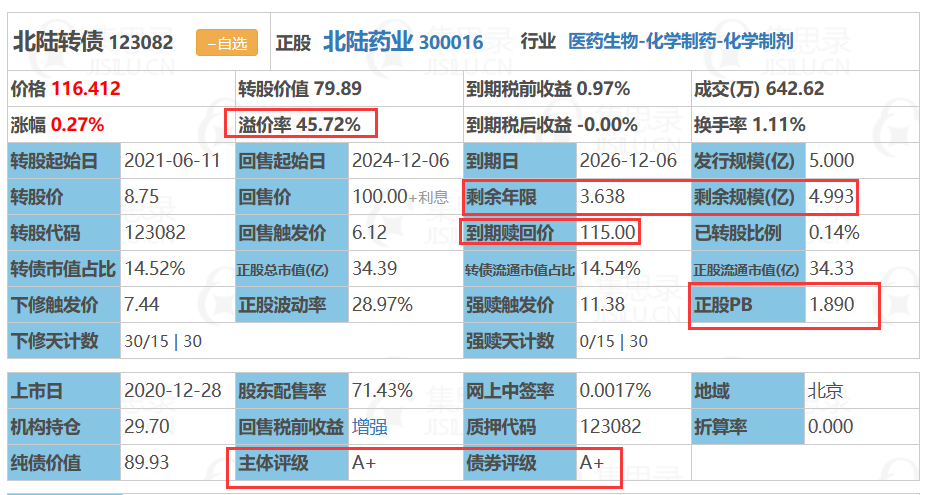
溢价率45%多点,溢价率确实不高;
PB=1.9,还有很大的下调转股价空间;
到期收益率为正,正好在盈亏平衡点,转债价格116元附近;
规模5亿,规模偏小,有一定“妖”起来的可能性。
剩余年限不算高,只有不到3.6年。
几个指标观察下来都还不错的,所以选它。
唯一稍差一点的就是正股和转债的评级是A+。
2、资金来源
加仓资金1万来自前两天卖出的最后一点传媒,1万来自现金储备。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============