
2023年4月可转债:买入逻辑与估值分析合集
这篇月度合并版把2023年4月围绕「可转债:买入逻辑与估值分析」发布的 4 篇记录合并成一份完整的阅读材料,时间从2023年4月4日到2023年4月25日,正文约 7018 字。
原文分别发布于2023年4月4日、2023年4月11日、2023年4月18日、2023年4月25日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
4月4日:可转债:买入逻辑与估值分析(04-04)
今天又是周二啦,咱们继续调整定投加仓可转债。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
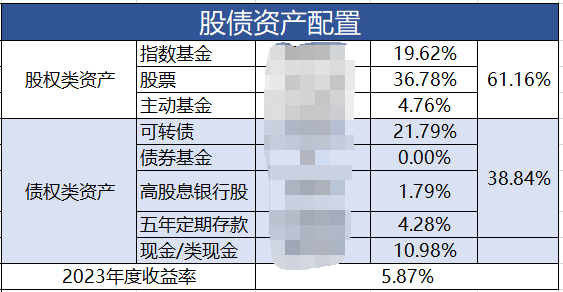
目前的股债比情况如下,大家可以看到可转债仓位占比接近22%啦,已超过指数基金,成为我的第二大持仓品种。当然了如果未来股市上涨,可转债的占比还会下来,不过,也不要紧,未来会持续不断加仓可转债,可转债会成为我的第一持仓品种。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
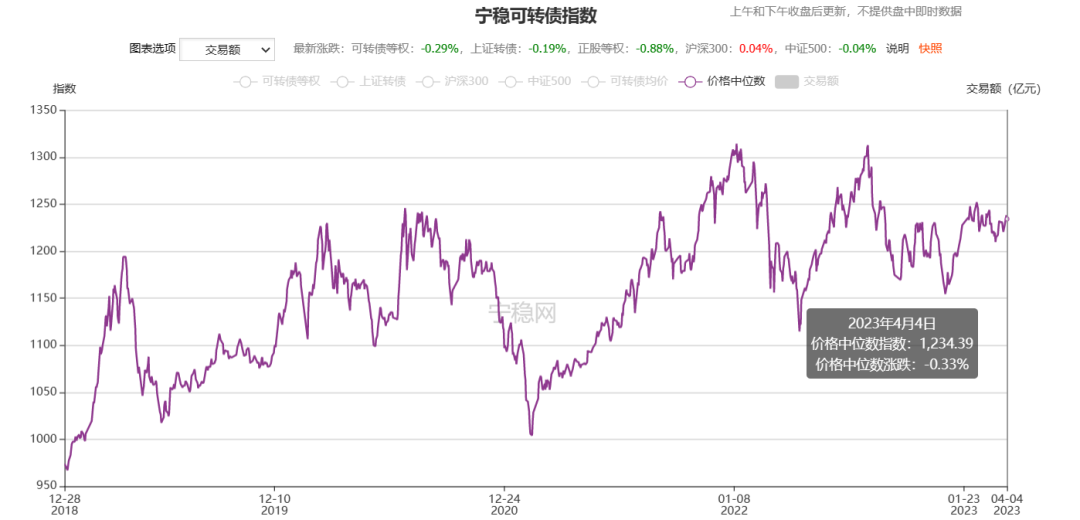
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在2022年8月16日达到了131元,今天(2023年4月4日)中位数价格为123.4元。这个中位数价格算是比较高啦。
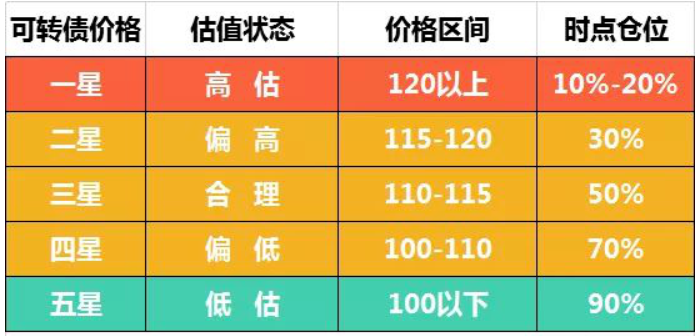
我的可转债市场估值标准见下图,目前可转债市场中位数价格123.4元已超过120元,处于一星高估级别。
加仓五只转债
昨天的文章中给大家说了,游族转债做了一次波段卖出70张,搜特转债卖出100张几乎清仓(还剩10张),这样所得资金为1.66万元,加上每周需要定投的一万多元,本周总计可加仓可转债资金为3万元。
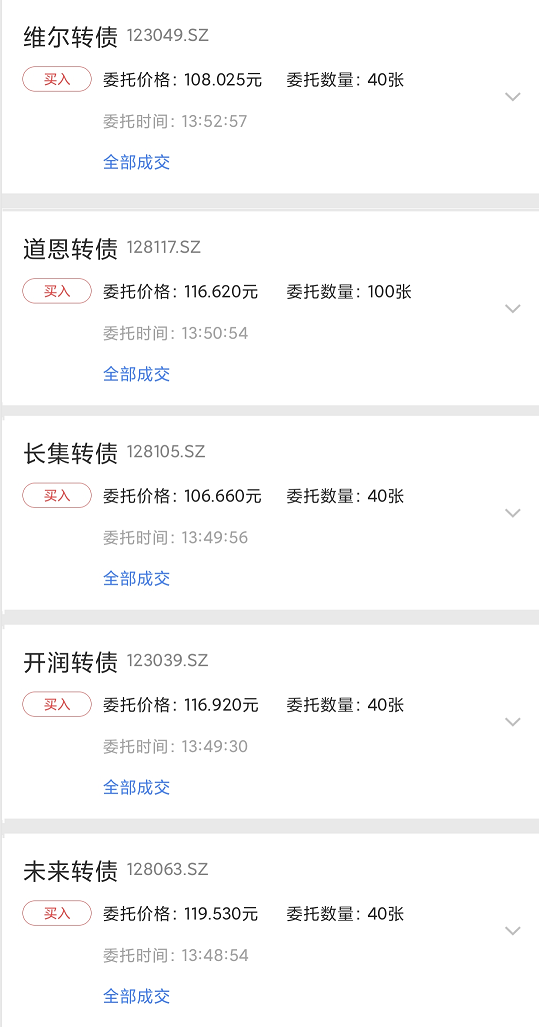
经过一番选择,配置方案如下:道恩转债100张,未来转债40张,开润转债40张,长集转债40张,维尔转债40张。其中道恩、开润、维尔都是第一次买入的新面孔。因为文章篇幅和买卖多少的原因,今天主要谈道恩转债。
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
1、道恩转债
1).主营业务
道恩高分子材料股份有限公司是一家集研发、生产、销售热塑性弹性体、改性塑料和色母粒等功能性高分子复合材料的国家火炬计划重点高新技术企业,主要产品动态全硫化热塑性弹性体(TPV)、增强增韧改性塑料、高光泽改性塑料、阻燃改性塑料和熔喷料、专用色母粒和多功能色母粒。公司弹性体研发中心被中国石油与化学工业联合会授予“全国石油与化学工业高性能热塑性弹性体工程实验室”,公司研发中心被中国阻燃学会授予“阻燃材料研发中心”。
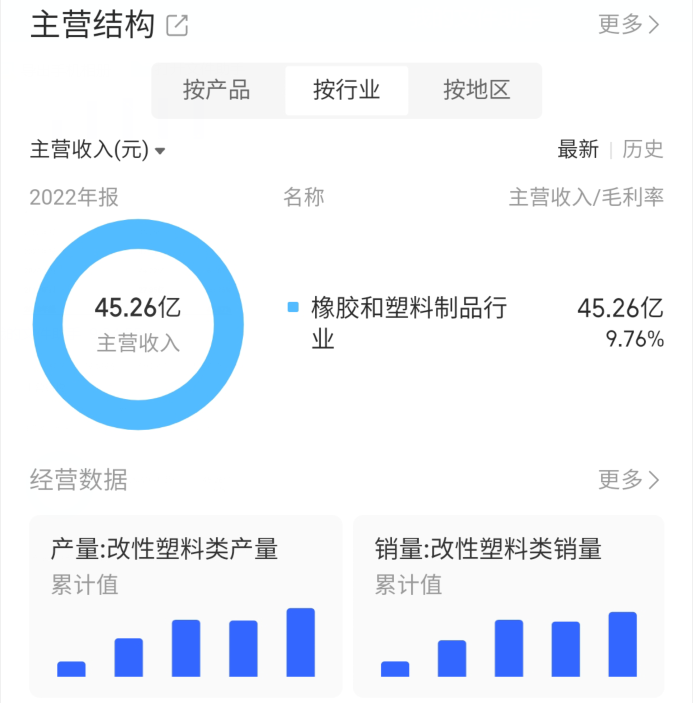
以下主营业务统计的是2022年报的数据,主营业务按行业是橡胶塑料制品行业,毛利率比较一般只有不到10%。
2).安全性
以下是道恩股份近五年的营收数据,19~20年营收上了一个很明显的台阶,从上文中的营收结构图中,也能发现20年之后产销量确实上了一个台阶。晋三年营收稳定在40亿元以上。
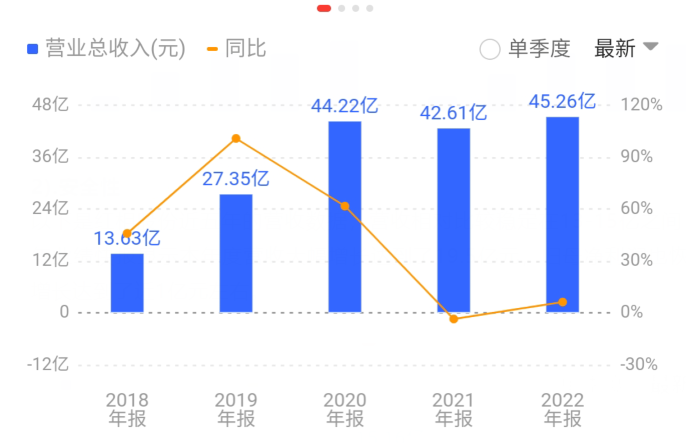
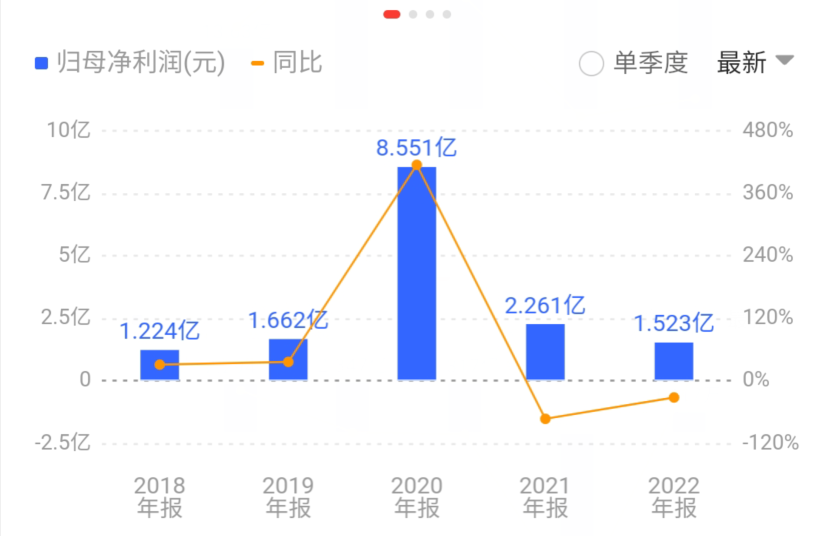
销售上了一个台阶的基础上,2021年和2022年的净利润却大幅下降,从20年的8个多亿,下降到现在的一两个亿。好在啊,净利润还是正的,我也就没有进一步挖掘。
现金流情况:
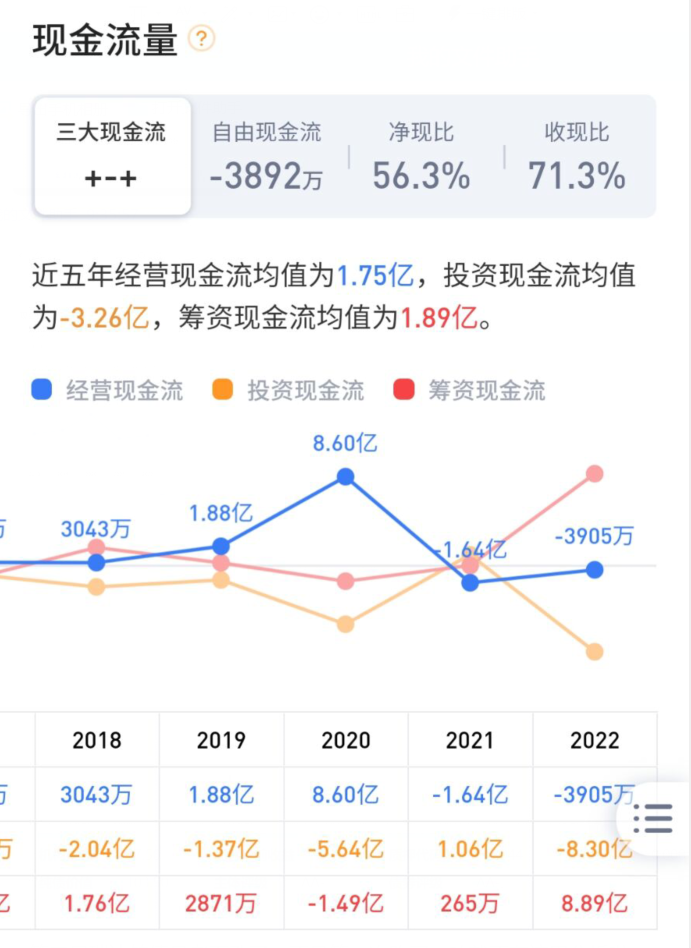
正是由于道恩股份这样的基础原材料公司/制造业企业,通常都是利润微薄,净利润率这么低,能不能赚到真金白银还是未知的,所以在这里最好看看现金流这个指标。
下图可以看到,经营现金流不太乐观,近五年均值1.75亿元,但是最近两年都是负的。投资现金流近五年均值-3.26亿元,最近五年投资现金流相当大,公司在不断进行扩张。筹资现金流近五年均值1.89亿元,综合起来看,最近五年现金基本是平衡的,缺口不多。
公司的净现比和收现比这两个指标也一般,说明卖出去的货品,有三成不能当时收回资金。
3).结论:
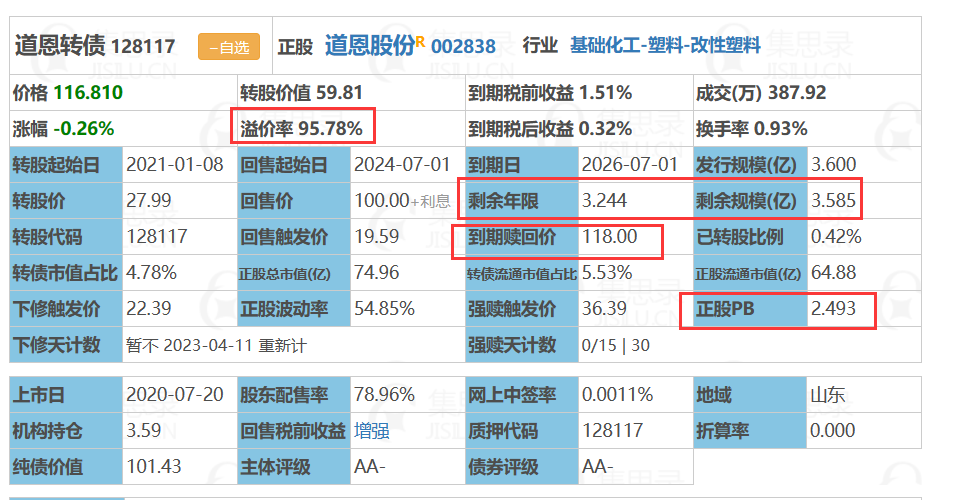
溢价率95%多点,溢价率确实是有点高的;
PB=2.5,还有很大的下调转股价空间;
到期收益率为正,不到一个百分点,转债价格117元附近;
规模3.58亿,规模偏小,有一定“妖”起来的可能性。
剩余年限不算高,只有不到3年多点。
几个指标观察下来都还不错的,所以选它。
2、资金来源
加仓资金一半来自昨天卖出的可转债,一半来自现金储备。
4月11日:可转债:买入逻辑与估值分析(04-11)
今天又是周二啦,咱们继续调整定投加仓可转债。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug级别的存在嘛。
目前的股债比情况如下,大家可以看到可转债仓位占比达到22%啦,已超过指数基金,成为我的第二大持仓品种。当然了如果未来股市上涨,可转债的占比还会下来,不过,也不要紧,未来会持续不断加仓可转债,可转债会成为我的第一持仓品种。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
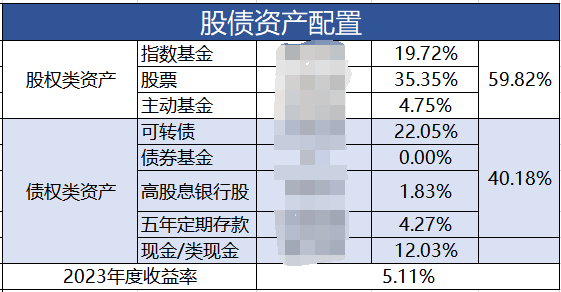
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在2022年8月16日达到了131元,今天(2023年4月11日)中位数价格为123.66元。这个中位数价格算是比较高啦。
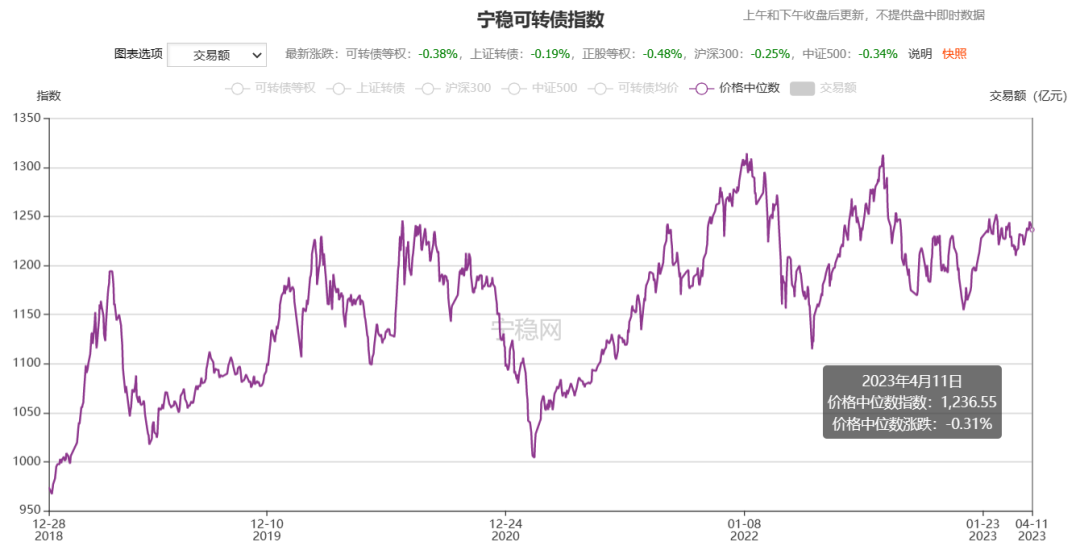
我的可转债市场估值标准见下图,目前可转债市场中位数价格123.66元已超过120元,处于一星高估级别。
加仓五只转债
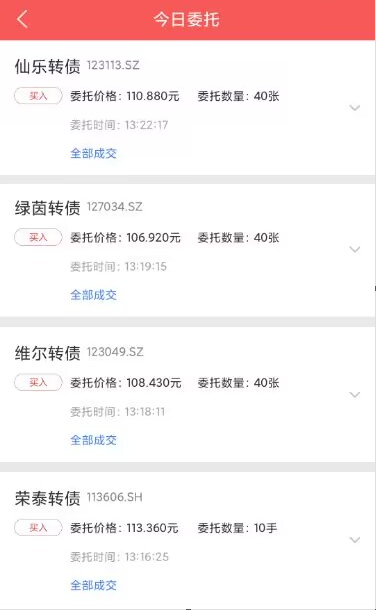
昨天的文章中给大家说了,卖出了部分短期涨幅超过10%的可转债,卖出持有仓位的四分之一。分别是卖出思创转债50张,卖出维格转债30张,卖出从崇达转2 30张,总计获得资金1.3万元。为了保持可转债仓位的持续增加,这1.3万元资金今天会继续买入可转债,加上每周定投可转债一万多元,本周总计可加仓可转债2.4万元。
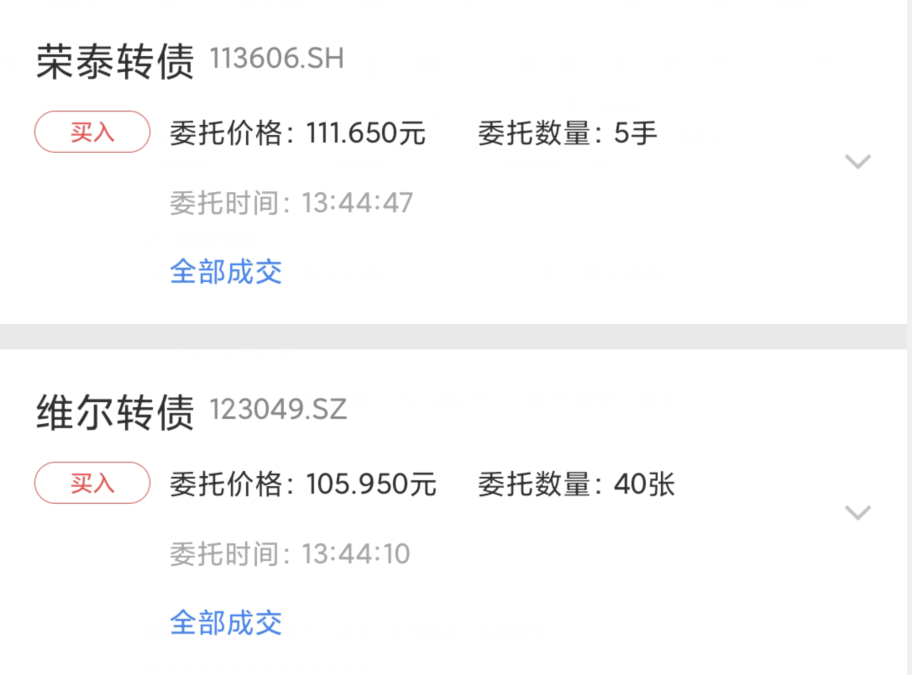
经过一番选择,配置方案如下:荣泰转债100张,维尔转债40张,绿茵转债40张,仙乐转债40张。其中荣泰转债和仙乐转债都是第一次买入的新面孔。因为文章篇幅和买卖多少的原因,今天主要谈荣泰转债。
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
5、**(新增)**短期涨幅过大的可转债,脉冲式上涨的可转债,做一定的波段操作。
1、荣泰转债
1).主营业务
上海荣泰健康科技股份有限公司主要从事按摩器具的设计、研发、生产、销售,以及打造按摩体验平台,提供共享按摩服务。主要产品为按摩椅产品、按摩小电器、体验式按摩服务等。公司已通过ISO9001:2015质量管理体系认证、ISO13485:2016医疗器械—质量管理体系认证、ISO14001:2015环境管理体系认证,荣泰产品获得了CE、ETL、ERP、GS、ROHS、REACH等多项品质和安全认证。
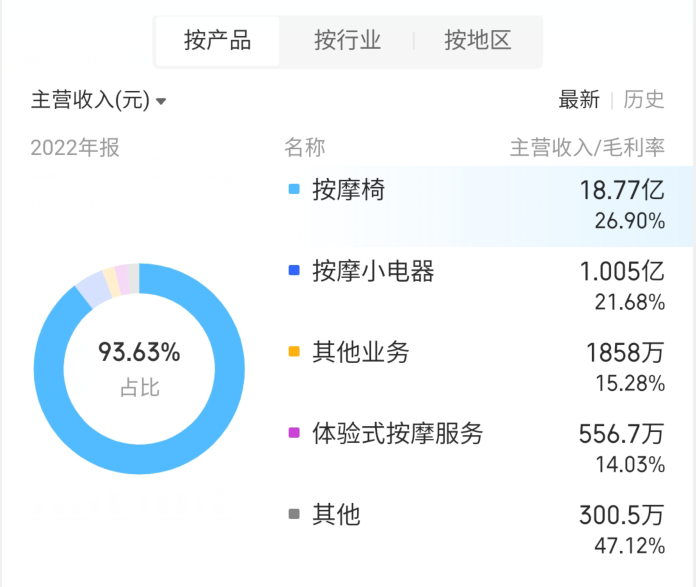
以下主营业务统计的是2022年报的数据,主营业务按行业划分属于制造业,主营产品是按摩椅,在营收中占比达到了93%多,毛利率接近27%,这在制造业行业中可谓是凤毛麟角了,在我看来这个按摩椅有一定的消费行业属性,所以才能做到这么高的毛利率。
2).安全性
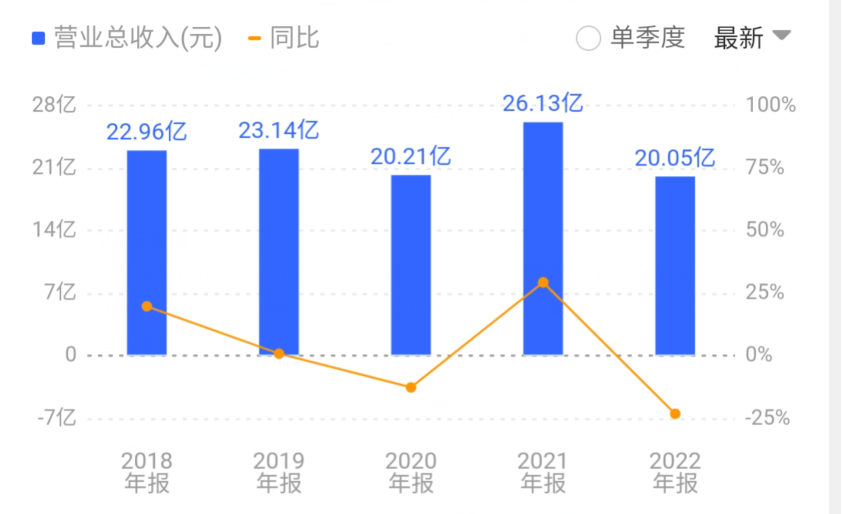
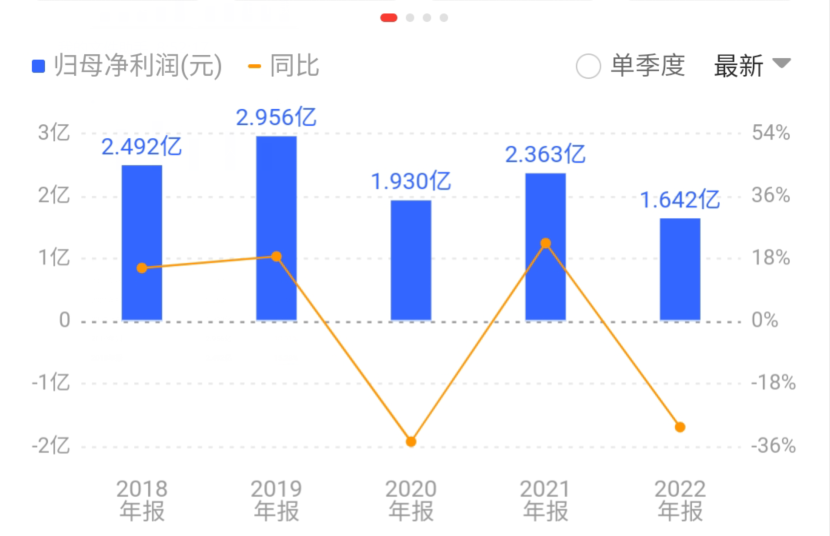
以下是荣泰健康近五年的营收数据,这些年的营收都非常稳定,在20亿26亿之间。归母净利润也在1.6亿3亿之间,虽然营收和净利润的波动还是挺大的,但依然稳健。
现金流情况:
一些基础原材料公司/制造业企业,通常都是利润微薄,净利润率这么低,能不能赚到真金白银还是未知的,而荣泰健康有很大的消费行业属性,所以我认为现金流应该会很好看,我们观察一下。
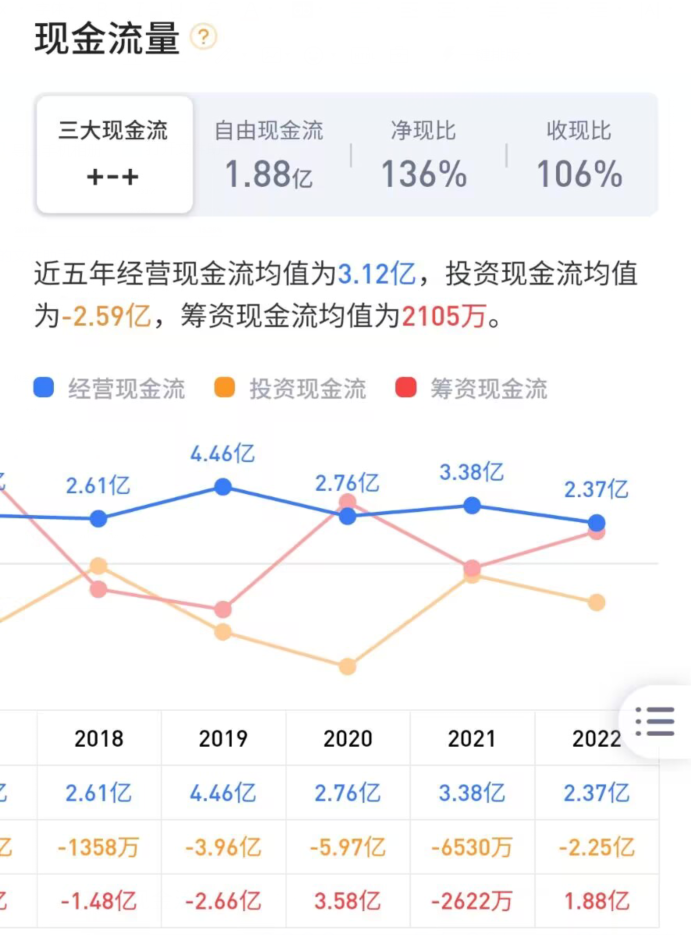
下图可以看到,经营现金流比较不错,近五年均值3.12亿元。投资现金流近五年均值-2.59亿元,经营现金流足以覆盖公司的投资扩产等支出,所以基本上不需要筹资,看下图筹资现金流五年均值仅为2100万左右。
公司的净现比和收现比这两个指标也非常好,说明卖出去的货品,全部都能收回现金,而且还有富余呢,应该收预收经销商的货款了,现款后货。
3).结论:
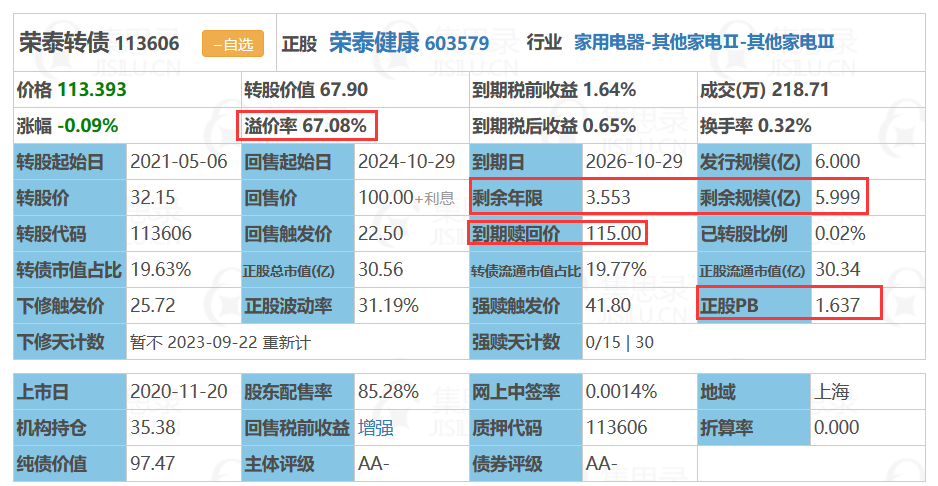
溢价率67%多点,溢价率确实不算高;
PB=1.64,还有很大的下调转股价空间;
到期收益率为正,不到一个百分点,转债价格113元附近;
规模6亿,规模偏小,有一定“妖”起来的可能性。
剩余年限不算高,只有不到3.5年。
几个指标观察下来都还不错的,所以选它。
2、资金来源
加仓资金1.3万来自昨天卖出的可转债,1.1万来自现金储备。
4月18日:可转债:买入逻辑与估值分析(04-18)
今天又是周二啦,咱们继续调整定投加仓可转债。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug级别的存在嘛。
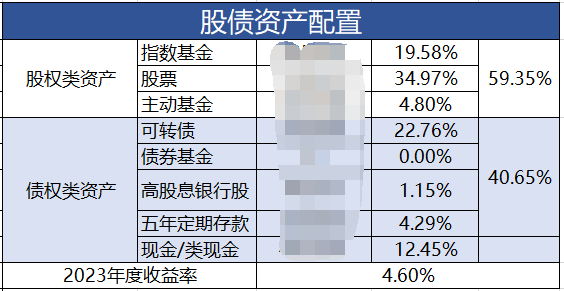
目前的股债比情况如下,大家可以看到可转债仓位占比快达到23%啦,已超过指数基金,成为我的第二大持仓品种。当然了如果未来股市上涨,可转债的占比还会下来,不过,也不要紧,未来会持续不断加仓可转债,可转债会成为我的第一持仓品种。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,最高价发生在2022年8月16日达到了131元,今天(2023年4月18日)中位数价格为123.85元。这个中位数价格算是比较高啦。
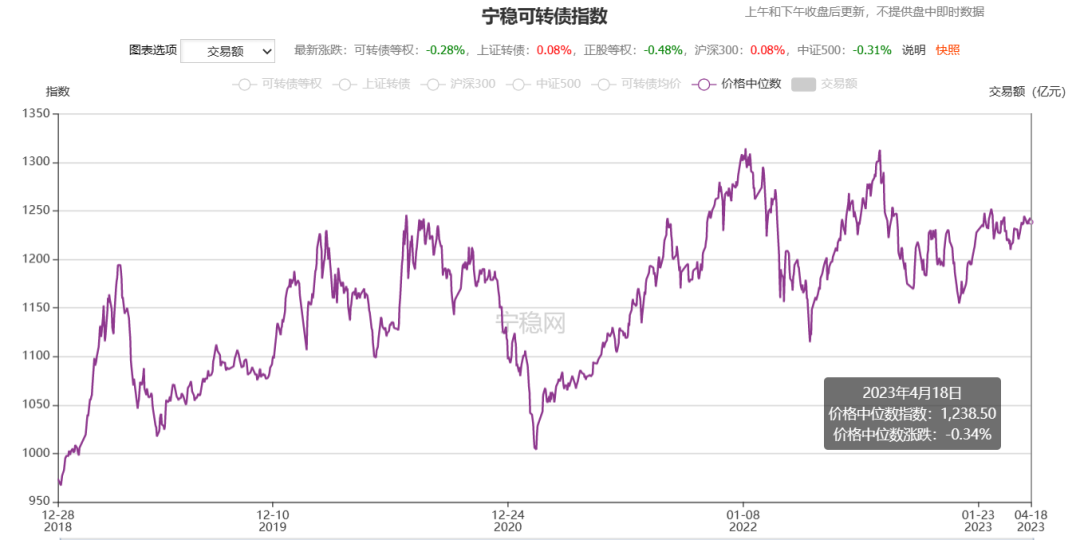
我的可转债市场估值标准见下图,目前可转债市场中位数价格123.85元已超过120元,处于一星高估级别。
加仓三只转债
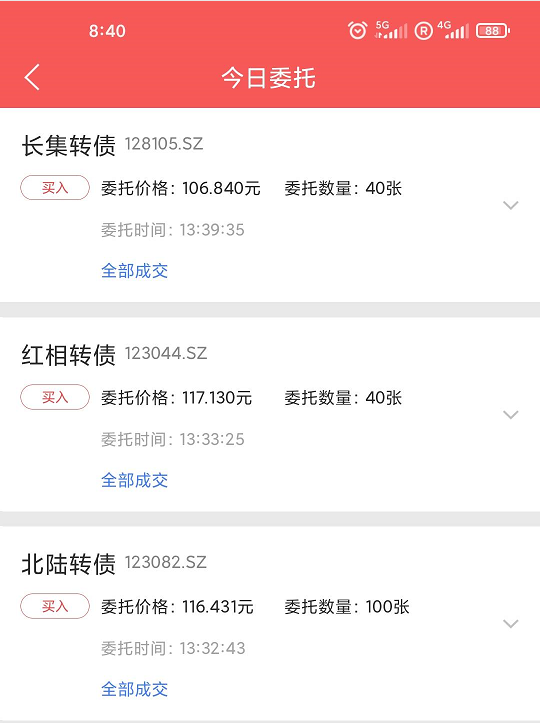
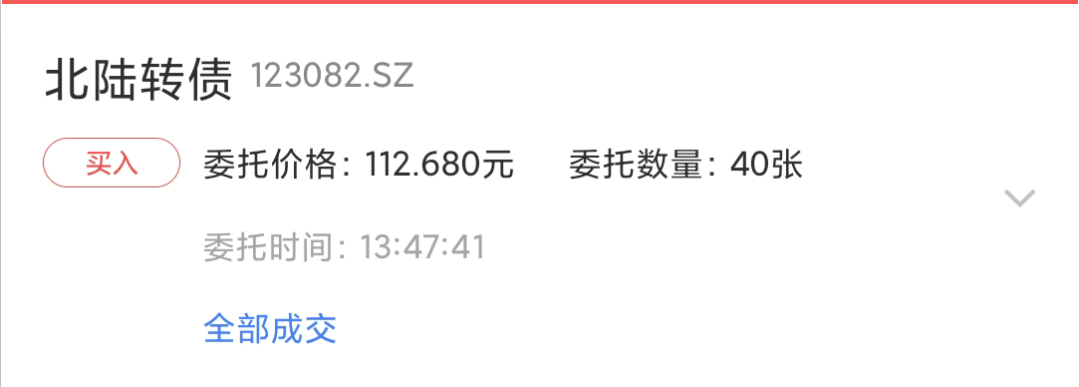
本周定投加仓可转债约2万元。经过一番选择,配置方案如下:北陆转债100张,红相转债40张,长集转债40张。其中北陆转债都是第一次买入的新面孔,今天主要谈北陆转债。
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
5、**(新增)**短期涨幅过大的可转债,或脉冲式上涨的可转债,做一定的波段操作。
1、北陆转债
1).主营业务
北京北陆药业股份有限公司的主营业务为对比剂制剂及原料药、中枢神经类和降糖类药品的研发、生产与销售。公司的主要产品为对比剂系列产品,主要包括磁共振对比剂钆喷酸葡胺注射液、非离子型碘对比剂碘海醇注射液和口服磁共振对比剂枸橼酸铁铵泡腾颗粒。公司是我国对比剂行业的市场领先者,2010年公司注射剂所有产品共计11个规格均通过国家SFDA再注册。
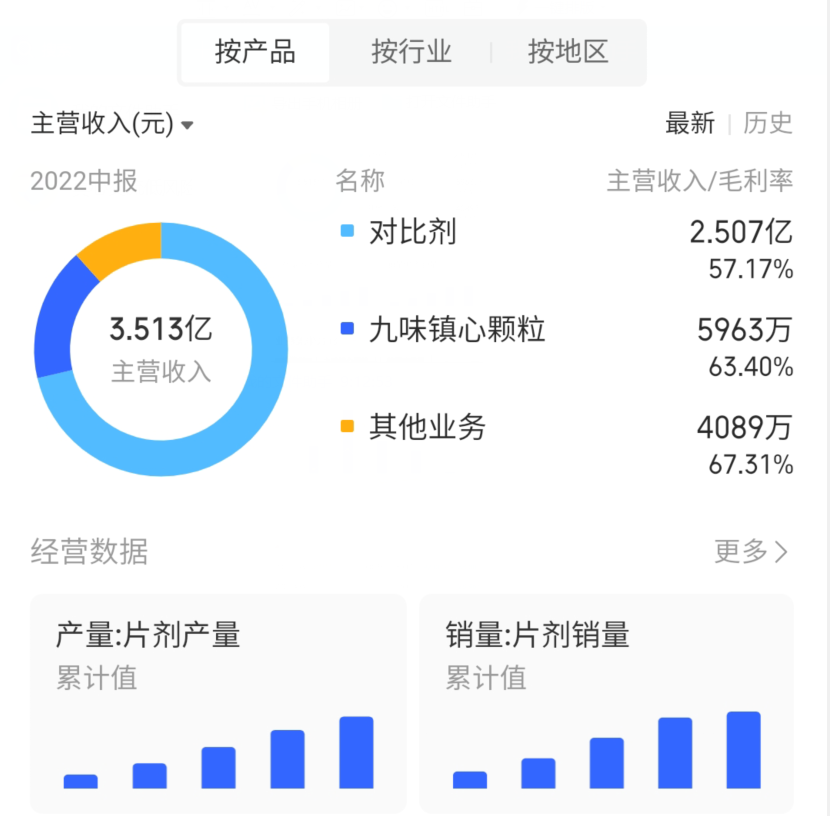
以下主营业务统计的是2022半年报的数据,主营业务按行业划分属制药业,主营产品对比剂在在营收占的占比达到了7成多,且其毛利率有57%之多,总的来看毛利率都非常不错,我估计啊,公司应该是有很强的科技属性的。而且,近五年的产销量在不断攀升,近五年应该是有扩产的。
2).安全性
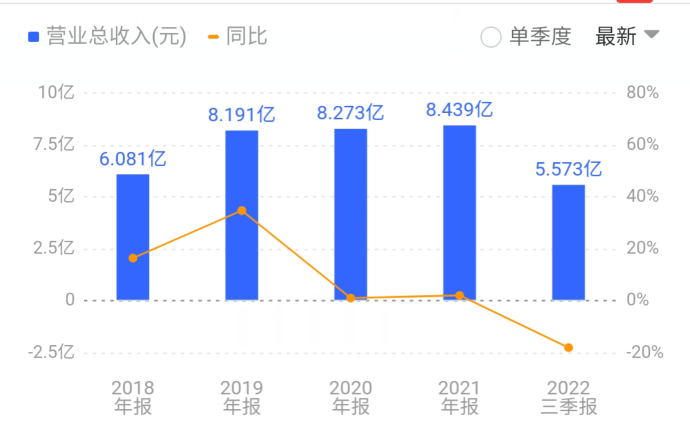
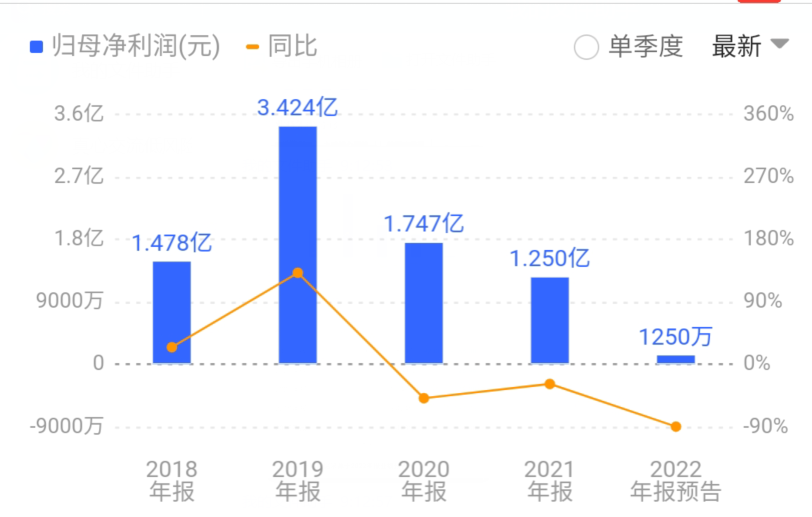
以下是北陆药业近五年的营收数据,这些年的营收都非常稳定,在8亿左右,2022年的营收估计能达到7.5亿附近,营收并没有下滑太多。归母净利润下滑巨大,估计是有资产减值、商誉减值、原材料上涨等等可能的原因,好在还是正值,小鱼就不再深挖了。
现金流情况:
一些基础原材料公司/制造业企业,通常都是利润微薄,净利润率这么低,能不能赚到真金白银还是未知的,而北陆药业有很大的医药/消费行业属性,所以我认为现金流应该会很好看,我们观察一下。
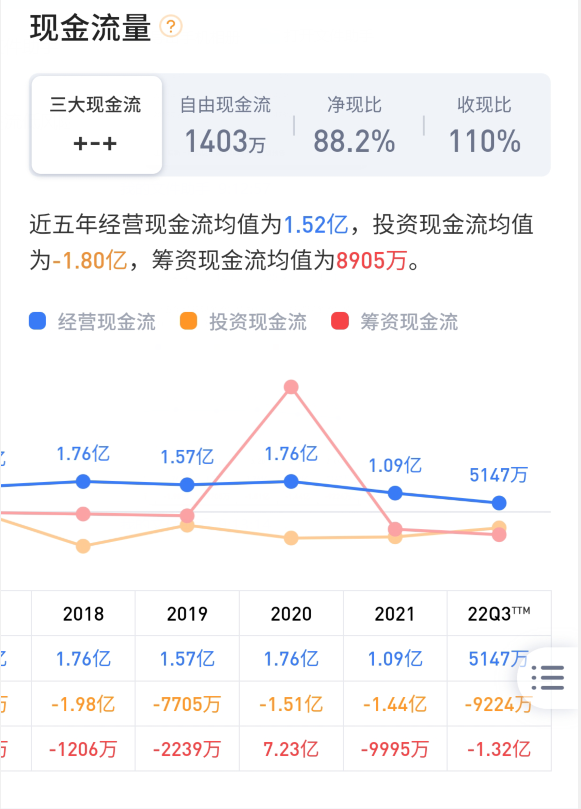
下图可以看到,经营现金流比较不错,近五年均值1.52亿元。投资现金流近五年均值-1.8亿元,经营现金流基本能覆盖公司的投资扩产等支出,差额并不多,看下图筹资现金流五年均值为0.9亿元左右。
公司的净现比和收现比这两个指标也很好,说明卖出去的货品,全部都能收回现金,而且还有富余呢,应该收预收经销商的货款了,先款后货。
3).结论:
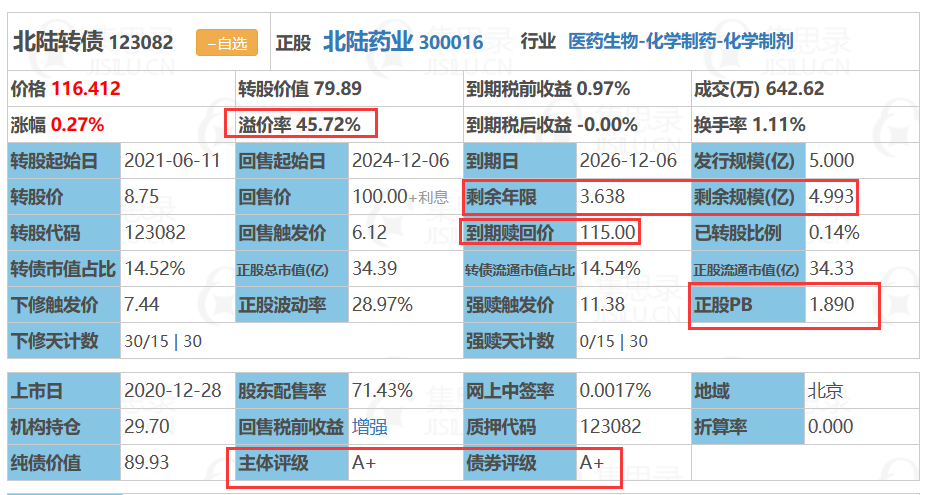
溢价率45%多点,溢价率确实不高;
PB=1.9,还有很大的下调转股价空间;
到期收益率为正,正好在盈亏平衡点,转债价格116元附近;
规模5亿,规模偏小,有一定“妖”起来的可能性。
剩余年限不算高,只有不到3.6年。
几个指标观察下来都还不错的,所以选它。
唯一稍差一点的就是正股和转债的评级是A+。
2、资金来源
加仓资金1万来自前两天卖出的最后一点传媒,1万来自现金储备。
4月25日:可转债:买入逻辑与估值分析(04-25)
今天又是周二啦,咱们继续调整定投加仓可转债。最近的可转债跌幅较大,有好多优质标的可以选择,今天的加仓金额适当调大一点,也算是抄个小底。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug级别的存在嘛。
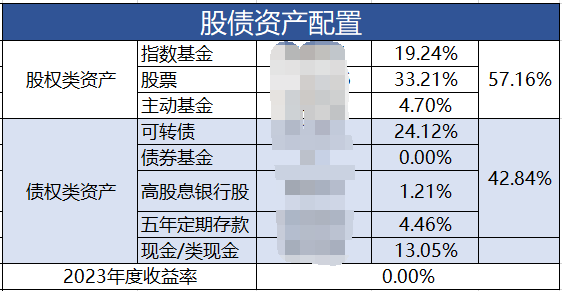
目前的股债比情况如下,大家可以看到可转债仓位占达到24%啦,已超过指数基金,成为我的第二大持仓品种。当然了如果未来股市上涨,可转债的占比还会下来,不过,也不要紧,未来会持续不断加仓可转债,可转债会成为我的第一持仓品种。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,最高价发生在2022年8月16日达到了131元,今天(2023年4月25日)中位数价格为118.58元。相比上周中位数价格下降巨大。
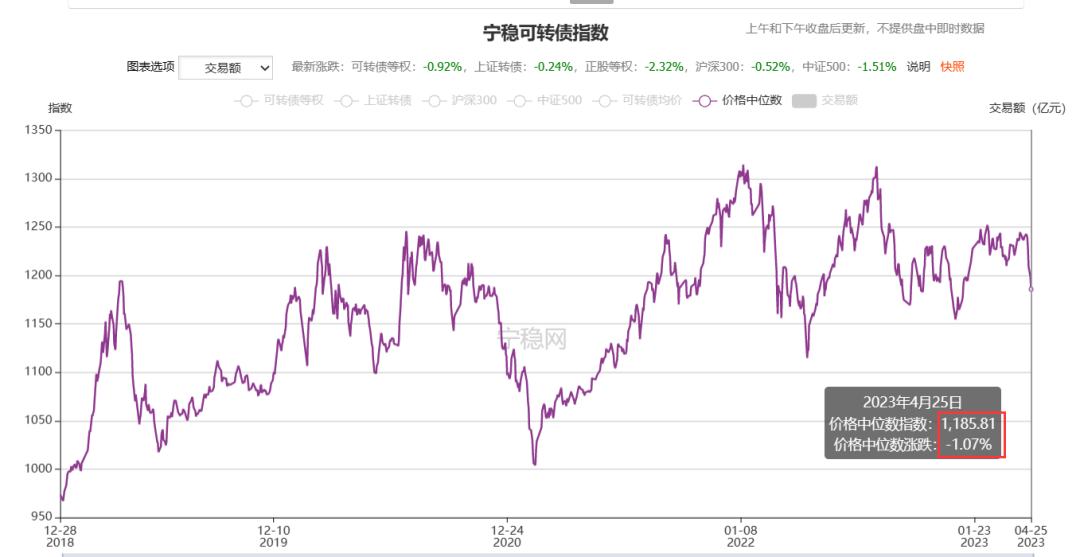
我的可转债市场估值标准见下图,目前可转债市场中位数价格118.58元,已下降到二星偏高的价格区间。到了这个区间就有好多标的可以选择啦。
加仓五只转债
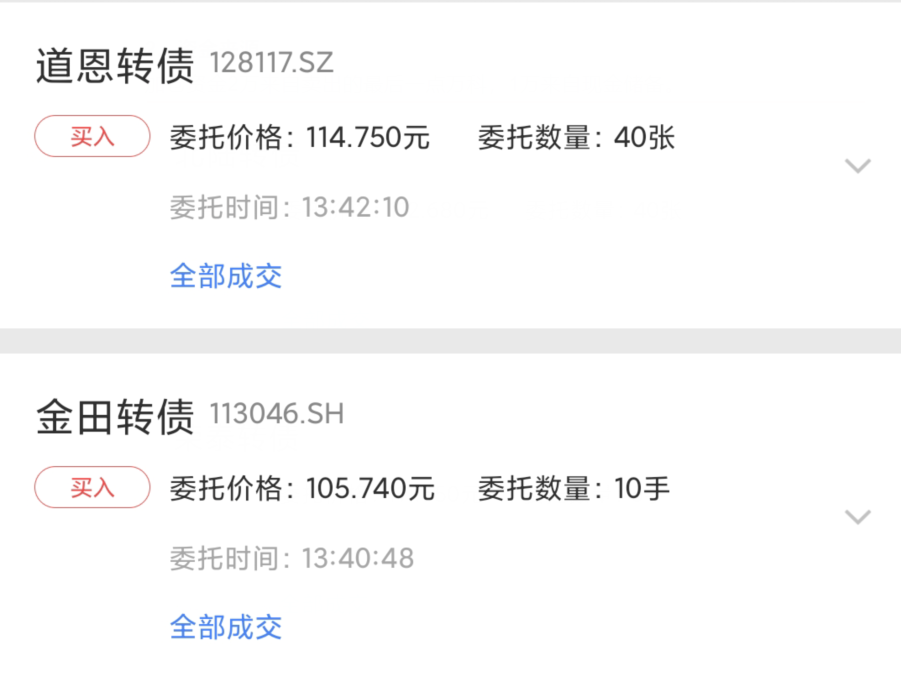
本周定投加仓可转债约3万元。经过一番选择,配置方案如下:金田转债100张,荣泰转债50张,道恩转债40张、北陆转债50张、维尔转债40张。其中金田转债是第一次买入的新面孔,今天主要谈金田转债。
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
5、**(新增)**短期涨幅过大的可转债,或脉冲式上涨的可转债,做一定的波段操作。
1、金田转债
1).主营业务
宁波金田铜业(集团)股份有限公司主营业务是有色金属加工。公司产业涵盖铜加工、高新材料、有色金属贸易等领域,主要产品有阴极铜、铜线、铜棒、铜管、铜带、漆包线、铜阀门、管接件、水表、烧结钕铁硼永磁材。公司建立了国家级工程技术研发中心和博士后工作站,阴极铜、铜管、铜棒、铜线为浙江省名牌产品,其它产品为宁波市名牌产品,金田注册商标被评为“中国驰名商标”。公司荣获“宁波市环境友好特别奖”,被列为“全国循环经济”试点单位、“全国工业旅游示范点”和全国首批7个“城市矿产”示范基地之一。
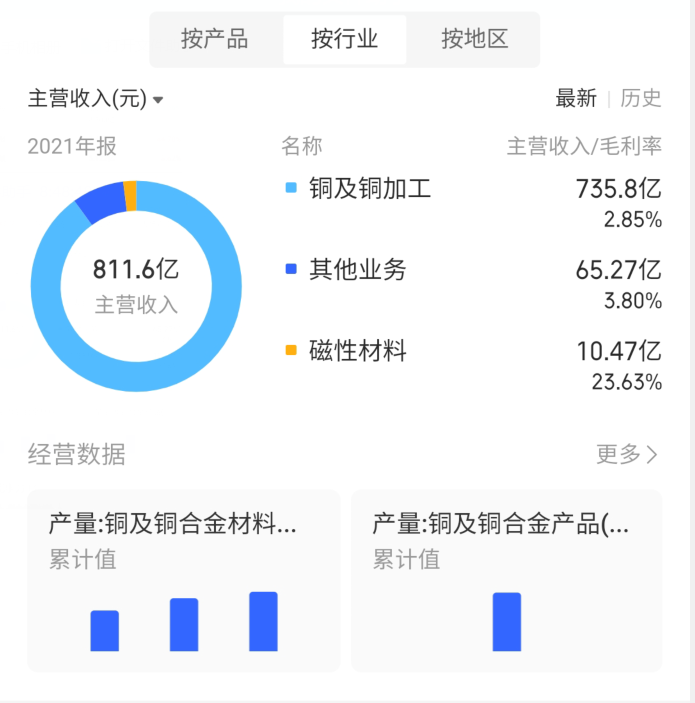
以下主营业务统计的是2021半年报的数据(数据来源 同花顺),主营业务按行业划分属铜及铜加工行业,这个主营业务占比超过90%,但是毛利率极低啊,只有2.85%,典型的低毛利制造业行业。
2).安全性
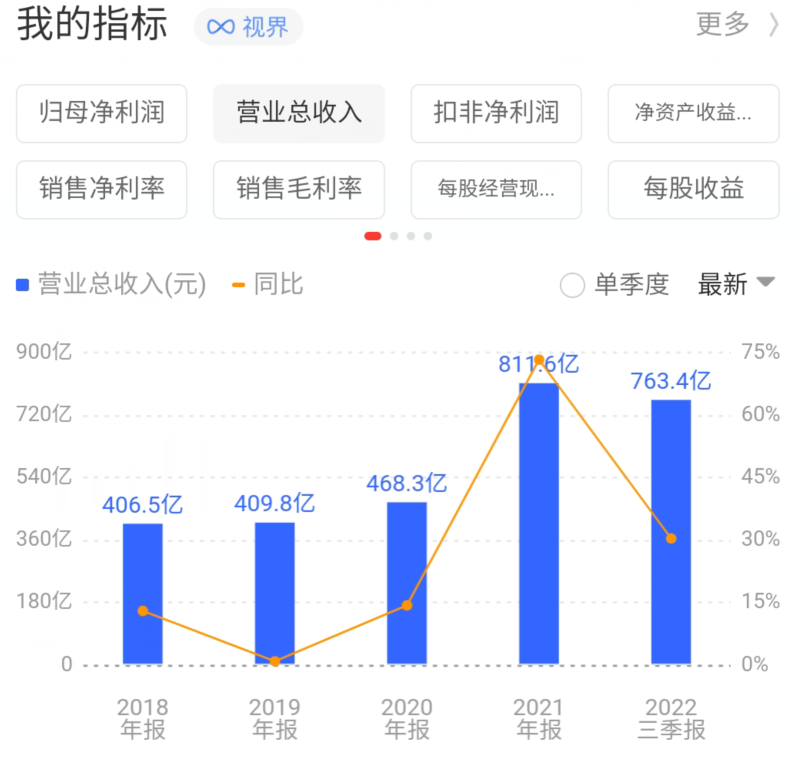
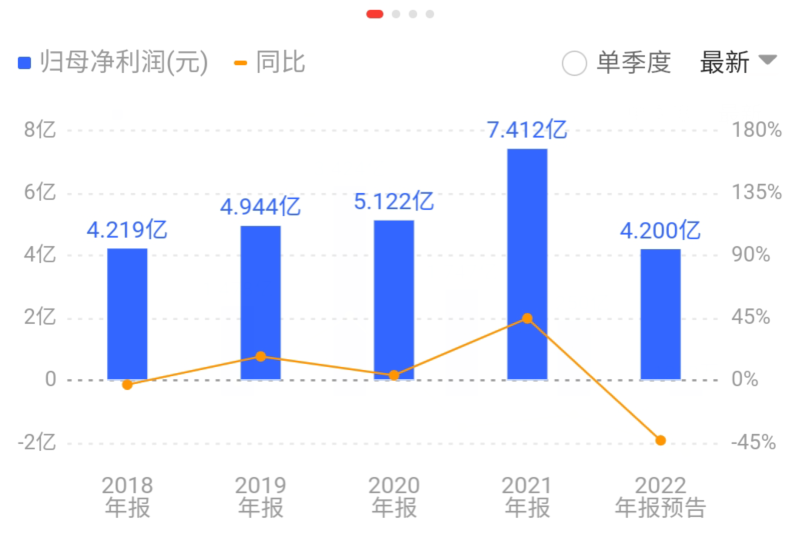
以下是金田股份近五年的营收数据,可以明显看到2021年之前的营收稳定在400多亿,2021年开始营收大幅增长,有可能是扩产啦。归母净利润也还行,在4~7亿元之间,但是要注意啊,低毛利的制造业公司的现金流要关注一下。
现金流情况:
一些基础原材料公司/制造业企业,通常都是利润微薄,净利润率这么低,能不能赚到真金白银还是未知的,今天股份是典型的低毛利的制造业公司所以我认为现金流应该会很好看,我们观察一下。
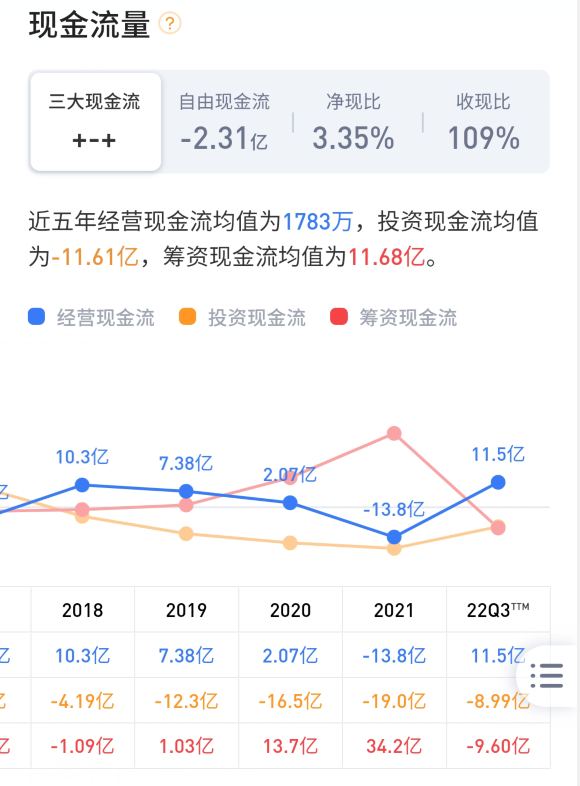
下图可以看到,经营现金流比较一般,近五年均值不到两千万,这五年中其他几个年份还好,2021年经营现金流出现了巨额下降。投资现金流近五年均值-11.61亿元,大概率近些年都在不断投资扩产。筹资现金流五年均值为11.68亿左右,大部分扩产资金来自筹资。
净现比是净利润现金含量,即经营现金流量净额/净利润,就是说企业实现一元净利润实际流入多少现金。净现比这个指标极差,还是2021年的数据给拉低了,如果进一步分析的话可以去挖一下2021年发生了什么导致经营性现金流大幅转负。
收现比是“销售商品或提供劳务收到的现金/营业收入”。如果收现比大等于1就说明本期公司的收入全部收回,大于1还可能有预收款。如果收现比小于1,就是有部分收入本期没有收到现金,有赊销。金田股份的这个指标还不错超过了1。
3).结论:
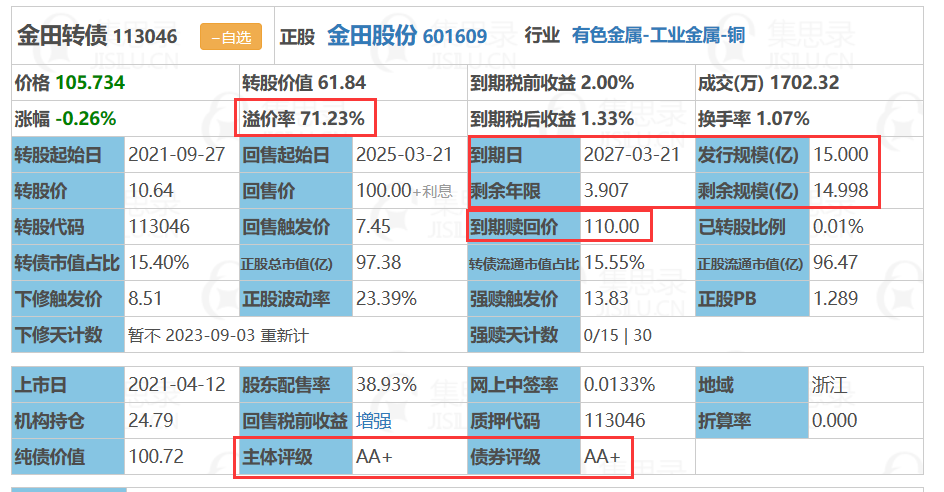
溢价率71%多点,溢价率确实不高;
PB=1.3,还有一定的下调转股价空间;
到期收益率为正,税后还有一个多百分点,转债价格106元附近;
规模15亿,规模偏大,“妖”起来的可能性不大。
剩余年限不算高,约3.9年。
几个指标观察下来都还不错的,所以选它。
2、资金来源
加仓资金2万来自卖出的最后一点万科,1万来自现金储备。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(30 次)、卖出与减仓(15 次)、回撤与浮亏(8 次)、可转债(123 次)、估值判断(14 次)、仓位与资产配置(22 次)、转债定价指标(40 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。
关于可转债买卖四原则、投资机会等级、到期收益率与溢价率判断,完整版已整理在《可转债:市场波动下的组合表现与操作复盘等 4 篇相关记录合并版(2024—2026年)》,本文只保留当期的操作与数据。