
小鱼基金计划第050期,卖出五份,买入七份
上一次发车还是去年的11月中旬,到现在已经接近半年时间啦,今天发车,卖出五份,买入七份,主要目的加仓新能源并调整股债比。
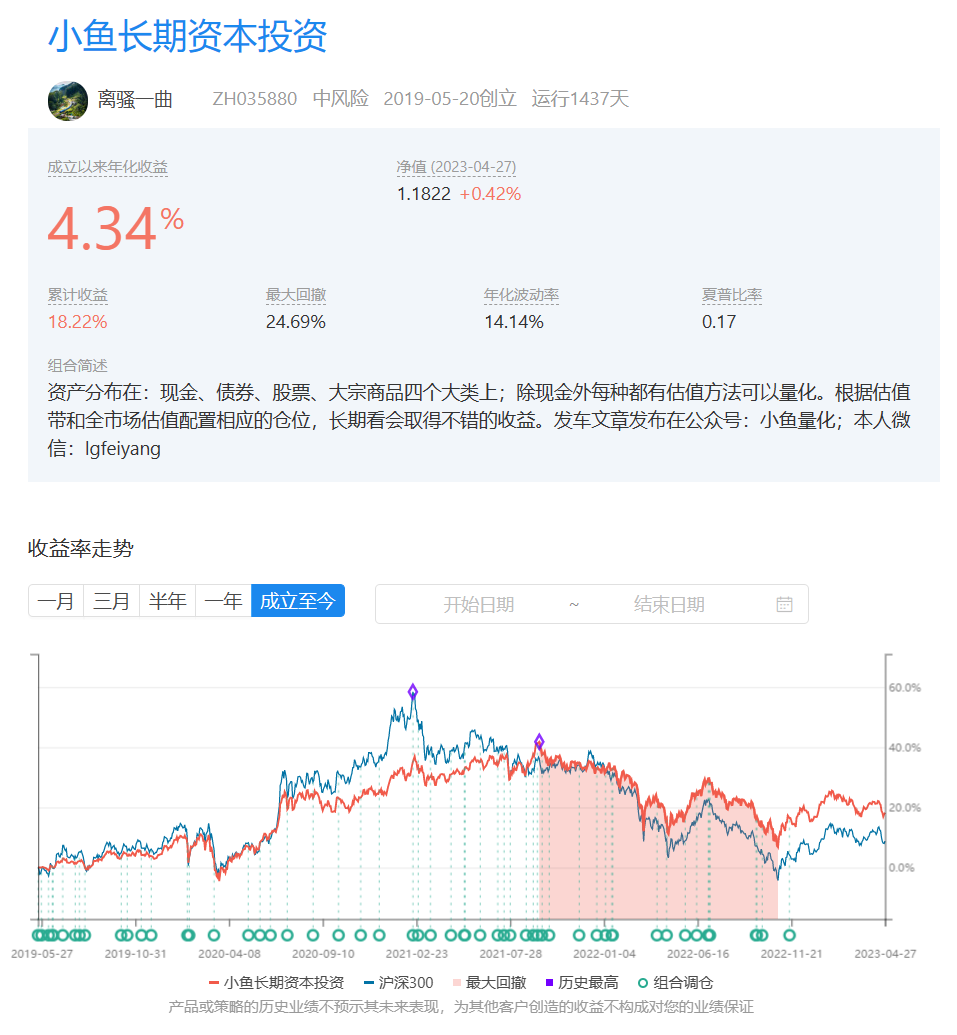
小鱼长期资本组合
组合地址:
https://qieman.com/portfolios/ZH035880**(且慢已对不符合投顾要求的组合进行了屏蔽,无法通过上述网址打开)**
2019年5月开始做这个组合。累计发车四十九期,未来依然不会放弃指数基金,且慢的组合会一直做下去,践行均衡配置大类资产、低估买入、高估卖出、中间配合波段操作;三年多的时间年化5%左右,比较一般。2021年8月底以来持续领先沪深300,目前领先同期沪深300十个百分点左右。
最后一次加仓是2022年11月。2022年这一轮大熊市累积加仓医药9份,新能源4份,消费4份。清仓3份招商安心债,清仓1份深红利,清仓3份基建ETF。
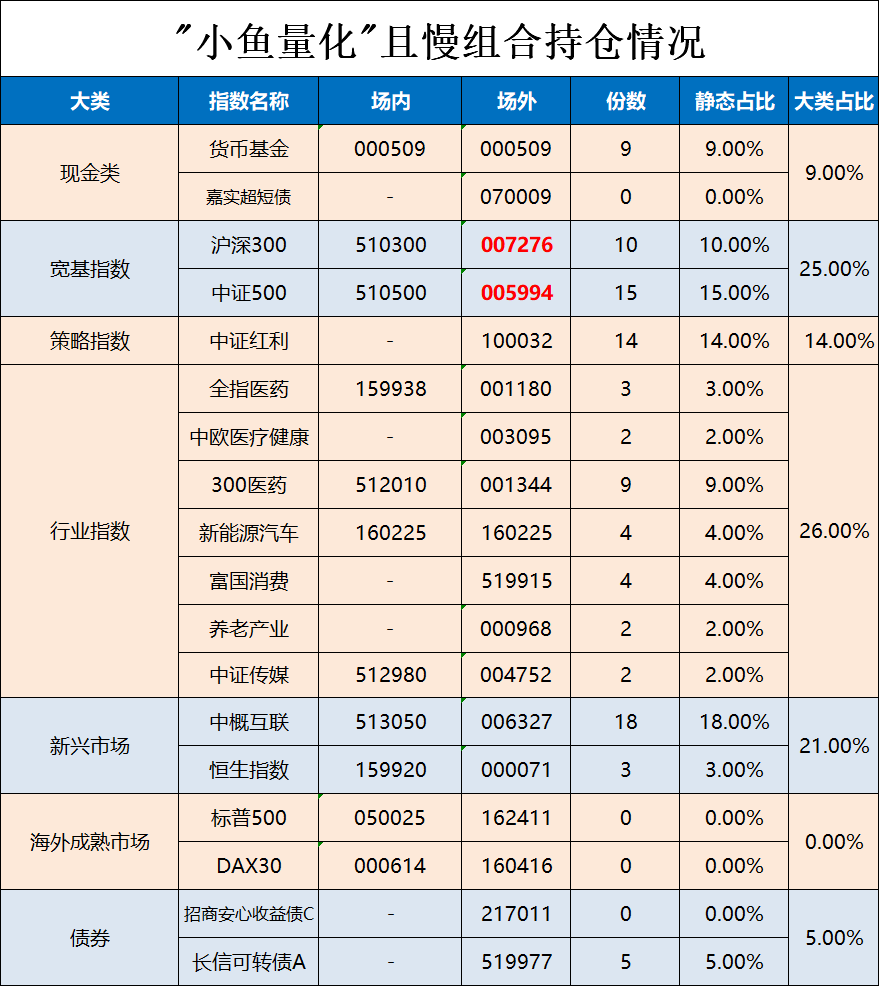
持仓情况
**本次调整前组合持仓情况,**权益类持仓86份,分布在A股65份、港股及中概互联21份;债券类(二级债+可转债)5份,现金类(货币现金+短债)9份;总体是按照债股8:2来配置的,现在有一点偏离,后续会逐步调整回来。具体持仓如下图所示:
卖出五份,买入七份
卖出五份:
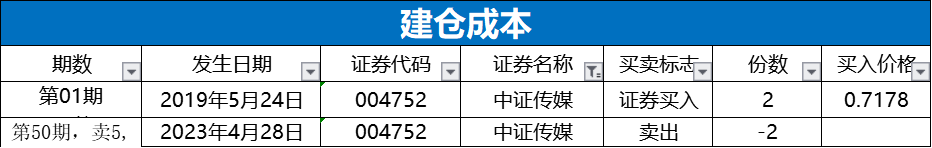
今天清仓了组合中仅有的两份传媒,传媒在组合中是赚钱的,这两份是2019年5月买的,当时的买入净值是0.7178元,现在的净值大概是0.9570元,赚了33%,但是啊,之前跟长赢组合的时候买了不少传媒,整体清仓后小亏。
清仓持有的三份恒生指数基金,这只基金整体也是小亏十个百分点左右,目的还是调整股债配比吧。
买入七份:
1、买入两份新能车
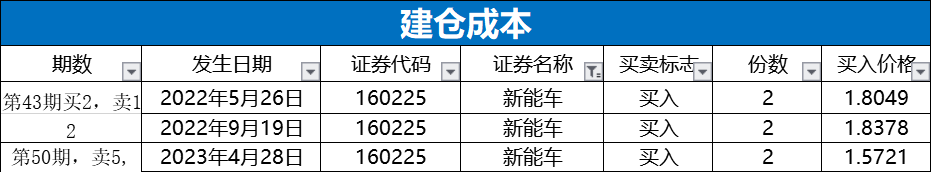
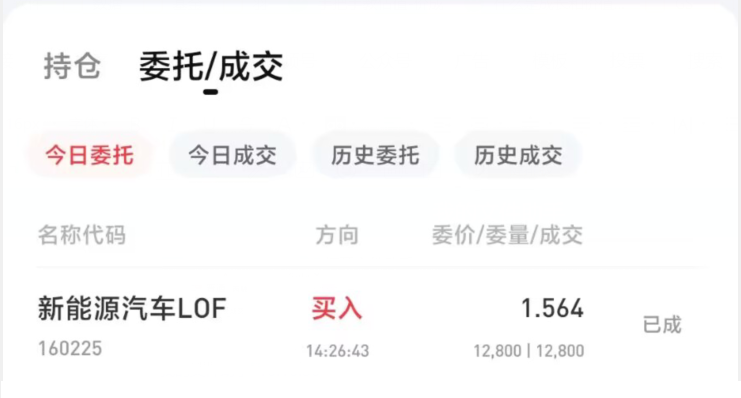
从去年下半年以来,小鱼一直在控制股权类资产的投资,不是好的机会轻易不会出手的,新能车基金之前买过两次,分别是去年的5月和9月,今天发车买入两份,前四份整体是浮亏15%左右,买入的这两份算是来开了价差。
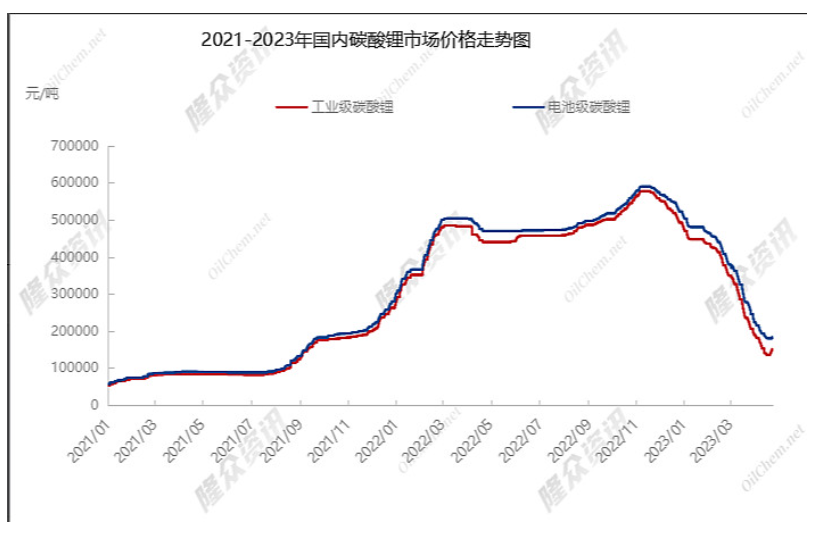
为啥现在开始买新能车了呢?昨天新能源行业重要的原材料碳酸锂价格止跌了,当天上涨4000元指18.4万元/吨,
我在网上看了一些资料反馈:
基本可以判断,碳酸锂去库存告一段落了,这也是新能源车行业见底的重要信号。之前的上涨周期囤积了大量碳酸锂库存,一季度很多电池企业没有进行采购,而是先消耗库存,所以碳酸锂一下子没了需求,价格暴跌。所以啊,今年一季度应该就是新能源车行业全年景气度最烂的时间。看到碳酸锂价格暴跌,更多企业不采购了,大家都想等着捞便宜货。看上去就好像新能源车需求不行了,储能好像也不行了。
但是一季度的需求弱,并不是真实需求弱,而是因为上游碳酸锂价格大幅下跌引发的需求自主抑制行为。随着碳酸锂价格企稳,我们很快就会看到原本主动抑制的需求重新释放,比如刚才提及的,亿纬锂能5月份开始增大排产。前两个月也经常传出宁德时代的开工率下降,以前经常加班的工人周末强制双休了。这就是电池企业在去库存,减少材料采购的反馈。
综上考虑在这个时点加仓2份新能车:
2、买入5份前海开源可转债
这个组合也慢慢调整到股债均衡配置,实际上我的可转债持仓大多是自己摊大饼做组合,但是且慢的这个组合没有办法买入个债,所以用可转债基金代替我的实际持仓。
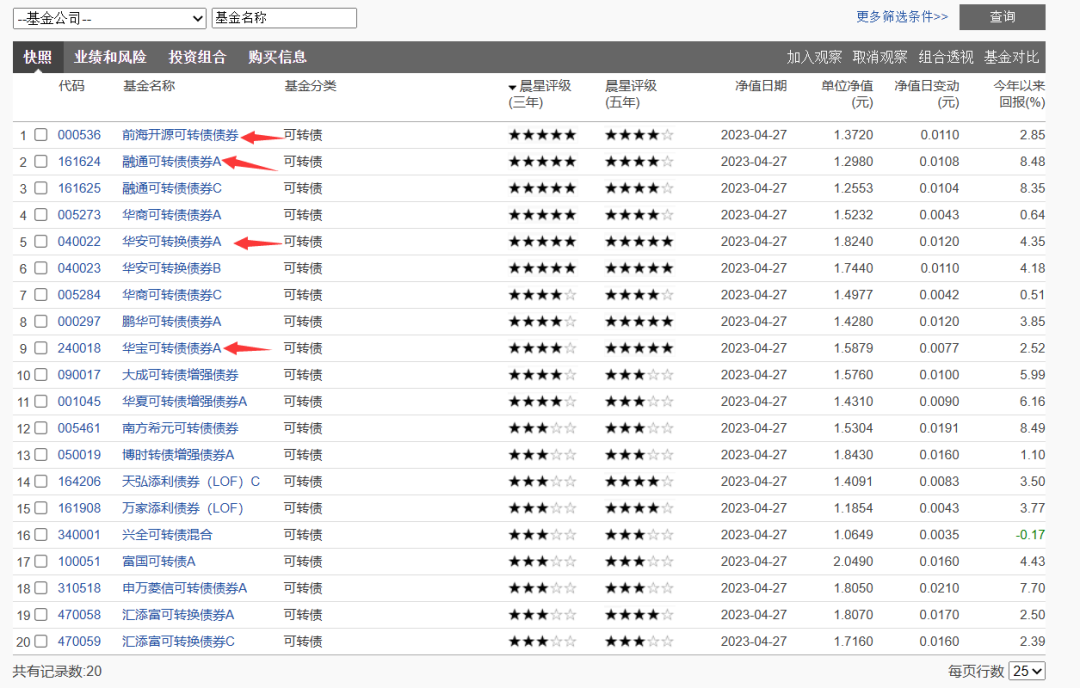
其实啊,小鱼并不擅长可转债基金的投资,所以我想了个相对简单的方法,利用多只晨星三年/五年评级都在三星以上的可转债基金来代替。并且选择基金规模偏低一点的,防止大盘债占比太多,惰性太强。
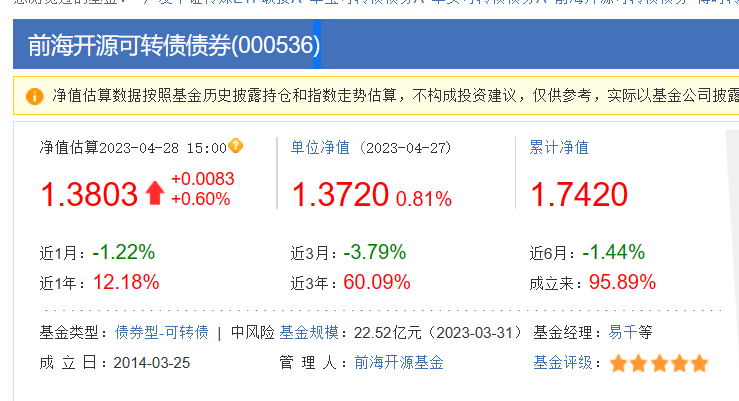
下面是筛选出来的20只可转债基金,其实有好多重复的,如基金的ABC类份额,实际数量没有这么多,初步选了评级高,规模偏小的四只,分别是前海开源可转债基金、融通可转债基金、华安可转债基金和华宝可转债基金。后续会把债类的份额分散到三只以上的可转债基金中。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。