
2023年10月可转债:买入逻辑与估值分析合集
这篇月度合并版把2023年10月围绕「可转债:买入逻辑与估值分析」发布的 3 篇记录合并成一份完整的阅读材料,时间从2023年10月10日到2023年10月26日,正文约 5121 字。
原文分别发布于2023年10月10日、2023年10月25日、2023年10月26日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
10月10日:可转债:买入逻辑与估值分析(10-10)
今天又是周二啦,是咱们继续定投可转债的日子。咱不管市场如何变化,利好还是利空,继续定投买入1只高性价比的可转债,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有五年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,或者到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug级别的存在嘛。
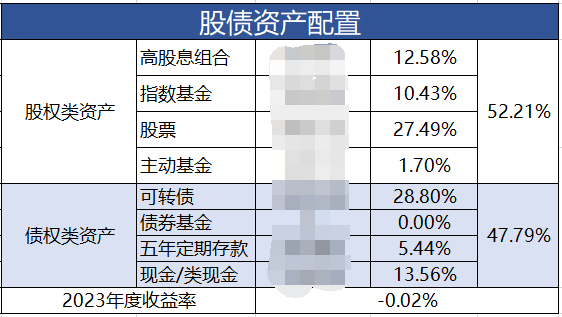
目前的股债比情况如下,大家可以看到可转债仓超过28%啦,并且已经超过股票,成为我的第一大持仓品种。随着股债品种的涨跌持仓占比会有一定的变化。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
目前债权类资产的占比接近48%。
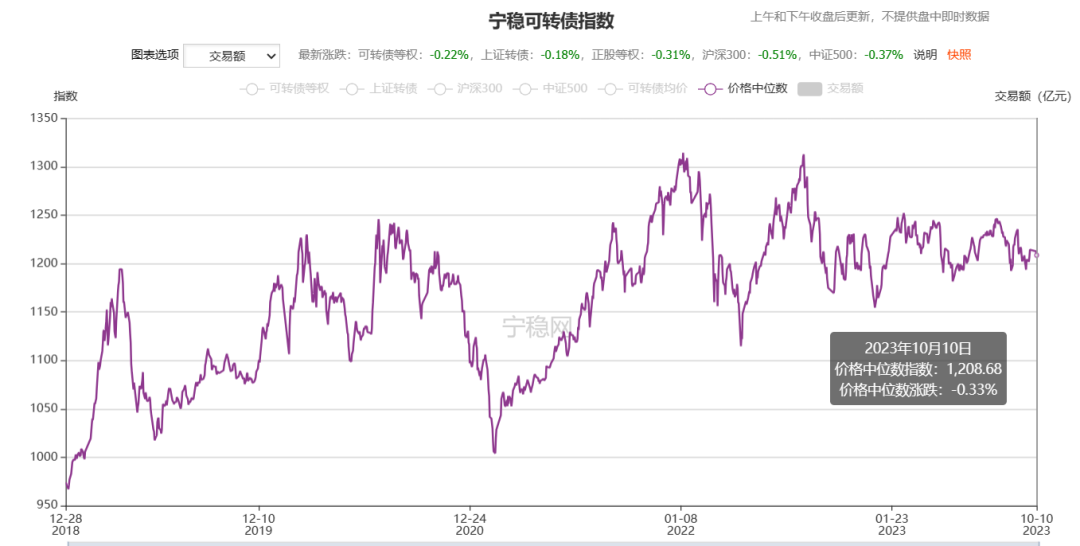
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,最高价发生在2022年8月16日达到了131元,今天(2023年10月10日)中位数价格为120.8元附近。
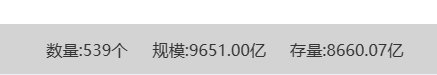
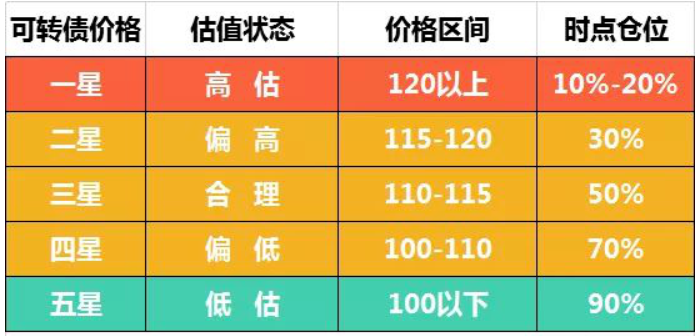
我的可转债市场估值标准见下图,目前可转债市场中位数价格120.8元,处于一星估值高的价格区间。由于可转债市场规模扩张了不少,现有539只,规模9600亿左右,市场足够大,即使在高估阶段也还是有可以选择的标的。
雪球可转债组合:
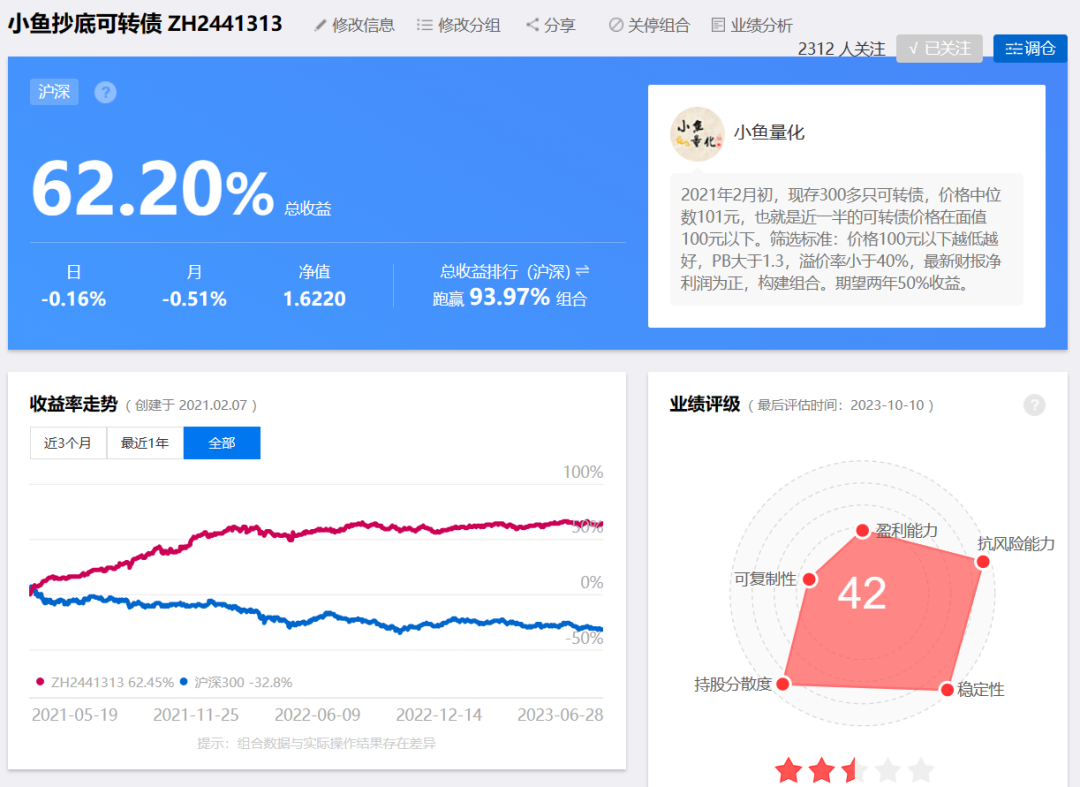
小鱼抄底可转债组合:https://xueqiu.com/P/ZH2441313
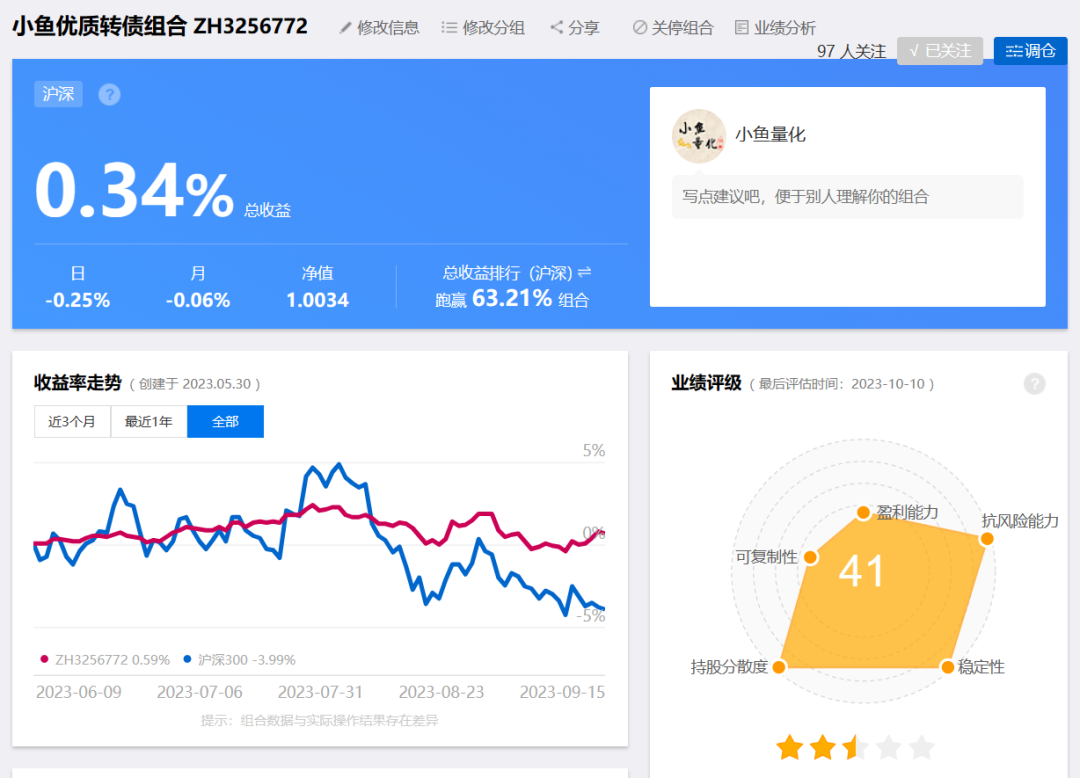
小鱼优质转债组合:https://xueqiu.com/P/ZH3256772
加仓一只
现在可转债的中位数已经到了120元附近,好多可转债是处于高估状态的,好在现在可转债市场足够大,还有一大批到期收益率为正的标的可以选择,咱们就在其中优中选优。
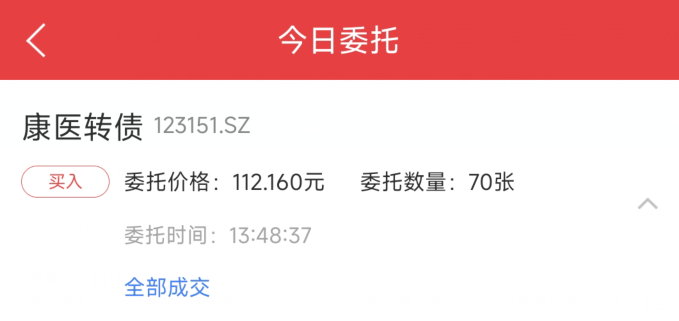
本次康医转债70张,加仓金额约0.8万元。
今天选择的康医转债反反复复做了好多准备工作,看了好多参数进行了全面对比,今天就对康医转债进行详细分析,大家可以按照以下的模板自己分析。
目前执行的可转债投资策略:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
5、**(新增)**短期涨幅过大的可转债,或脉冲式上涨的可转债,做一定的波段操作。
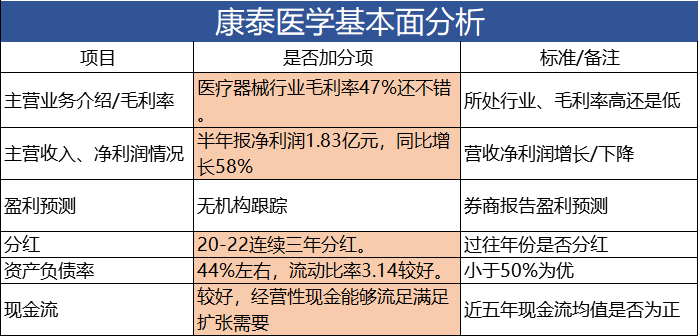
更新后的基本面分析方法,我做个表如下,分析的内容更多,排雷的概率更高。
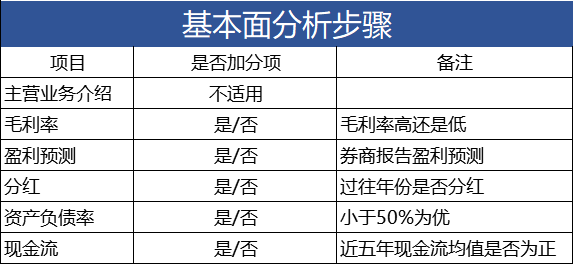
1、康医转债
1).主营业务
康泰医学系统(秦皇岛)股份有限公司的主营业务是医疗诊断、监护设备的研发、生产和销售。产品涵盖血氧类、心电类、超声类、监护类、血压类等多个大类,建立了完善的研发、生产和销售体系。公司产品凭借良好的性能和较高的品牌知名度,已经累计销售至全球130多个国家和地区;公司在2017年获得河北省质量监督局颁发的“河北省质量效益型企业”,在2017年获得河北省工业和信息化厅颁发的“河北省工业企业研发机构A级”奖项。
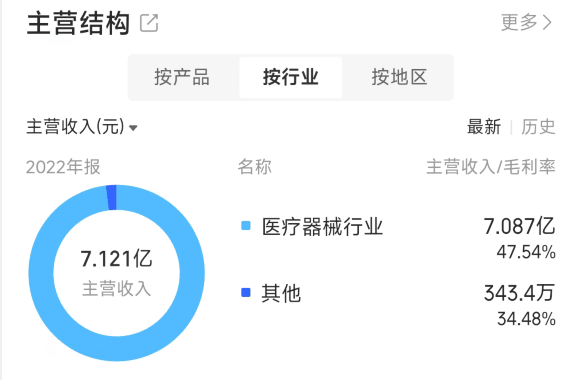
康泰医学主营业是医疗器械,占比达到了99.52%,康泰医学在这个行业中的毛利率有超过47%,这个行业高毛利是正常的,但净利润可能并不高,因为有大量的市场推广费用。
2).营收、净利润
康泰医学从2020年以来营收是大幅下降的,预计今年营收会在10亿元左右,重回增长。归母净利润与营收趋势一致,今年预计也会重回增长通道。
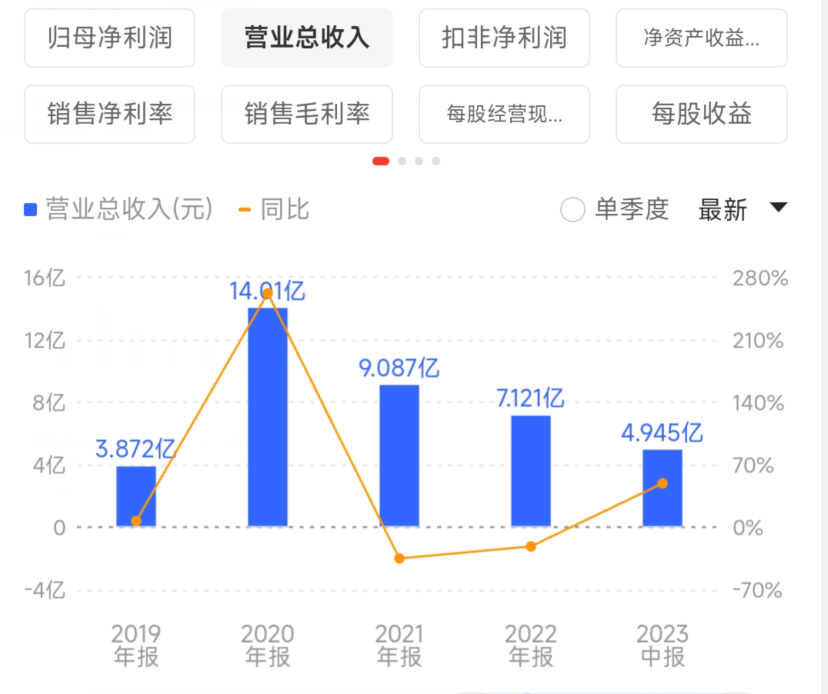
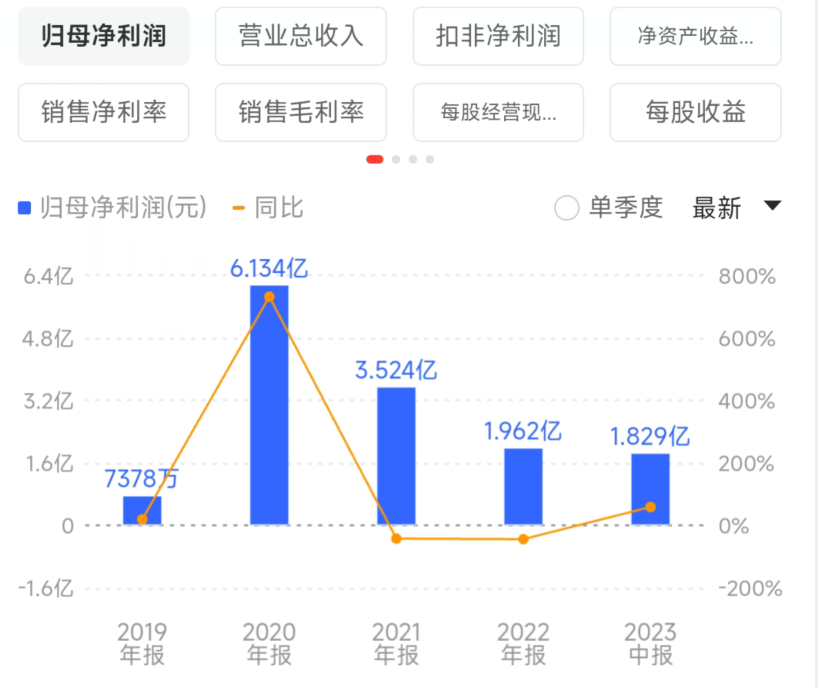
3).盈利预测
券商会给一些热门的上市公司做深度研报、日常的跟踪研究也会很紧密,研究员基于自己的行业研究会对未来三年的营收和净利润做个预测,如果不同券商间的这类研报数量越多,营收和净利润的预测会更为靠谱。
我们看康泰医学的净利润预测情况。
最近半年没有机构跟踪研究康泰医学,也没有未来几年净利润的预测。
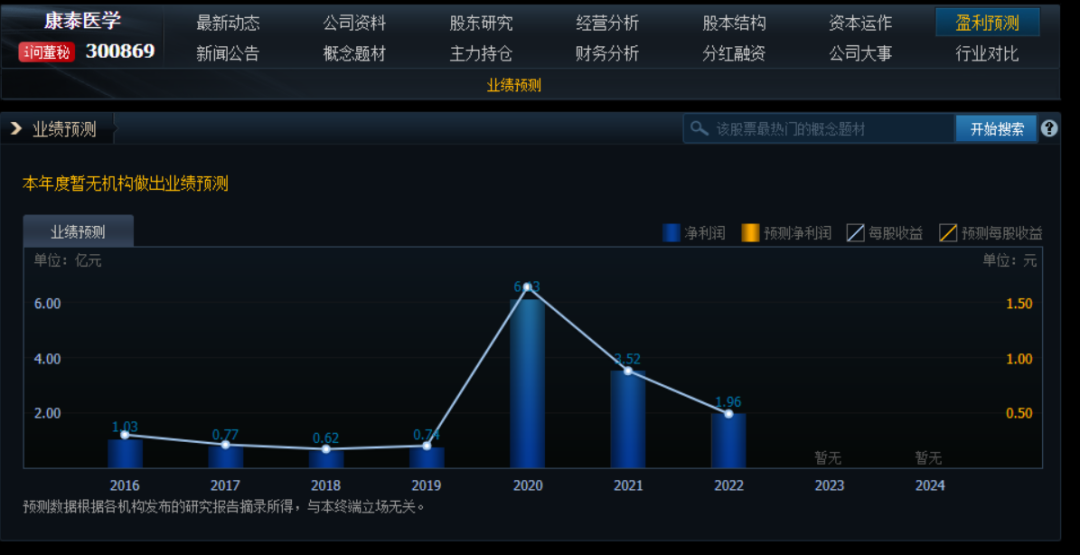
4).分红情况
慷慨分红的公司,一般来说财务状况不会太差。这种“财务情况不太差”,至少包含两层意思。第一,从企业报表的数字来说,盈利情况不会太糟糕,否则分红无从谈起。第二,从报表的质量来说,企业的盈利往往是比较扎实可信的,因此在赚到账面的利润以后,企业真的可以有现金拿来回馈股东。
康泰医学有三年的分红历史,分红率分别是16%、34%、26%,前两年分红超过了1亿元,有连续三年的分红是我买入康医转债的底气之一。
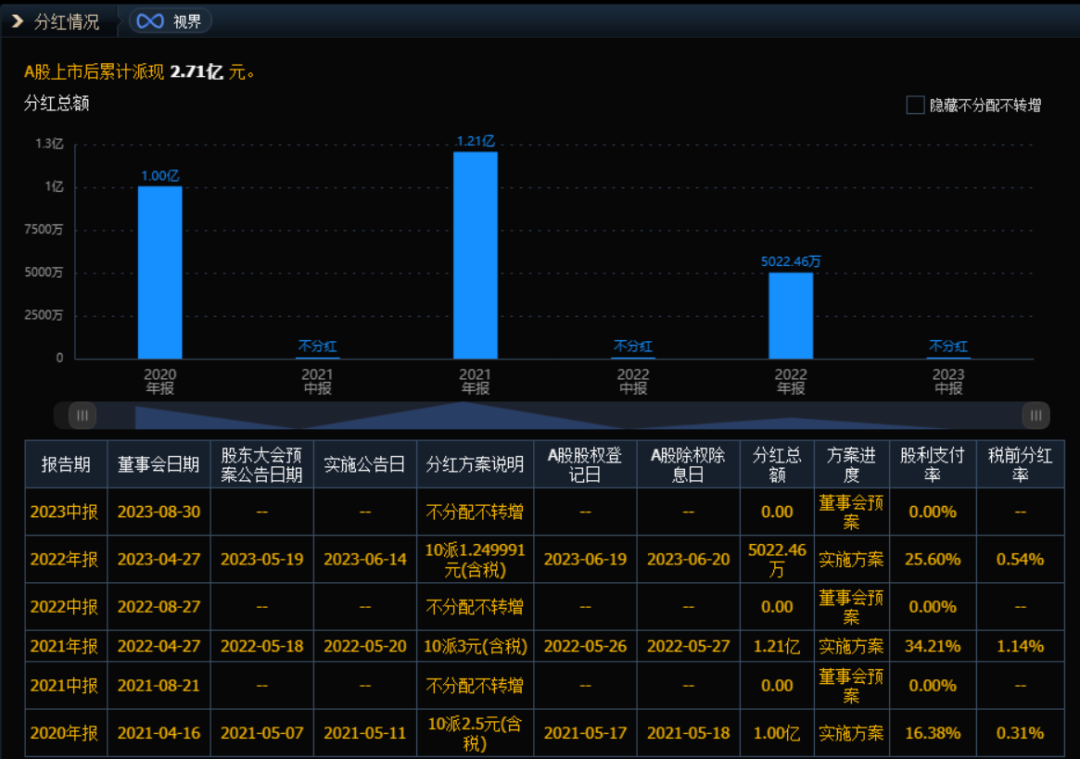
5).资产负债率
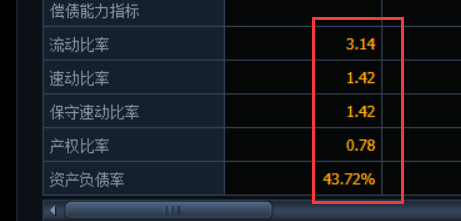
资产负债率是反映公司质地的关键性指标之一,对企业来说:一般认为,资产负债率的适宜水平是40%~60%。资产负债率反映债权人所提供的资金占全部资金的比重,以及企业资产对债权人权益的保障程度。这一比率越低(50%以下),表明企业的偿债能力越强。
对于康泰医学属于轻资产模式,固定资产占比不高,资产负债率在44%左右也不高。流动比率远大于3,指标非常优秀。
****6).现金流情况:
一些基础原材料公司/制造业企业,通常都是利润微薄,净利润率这么低,能不能赚到真金白银还是未知的,所以要关注一些现金流情况。
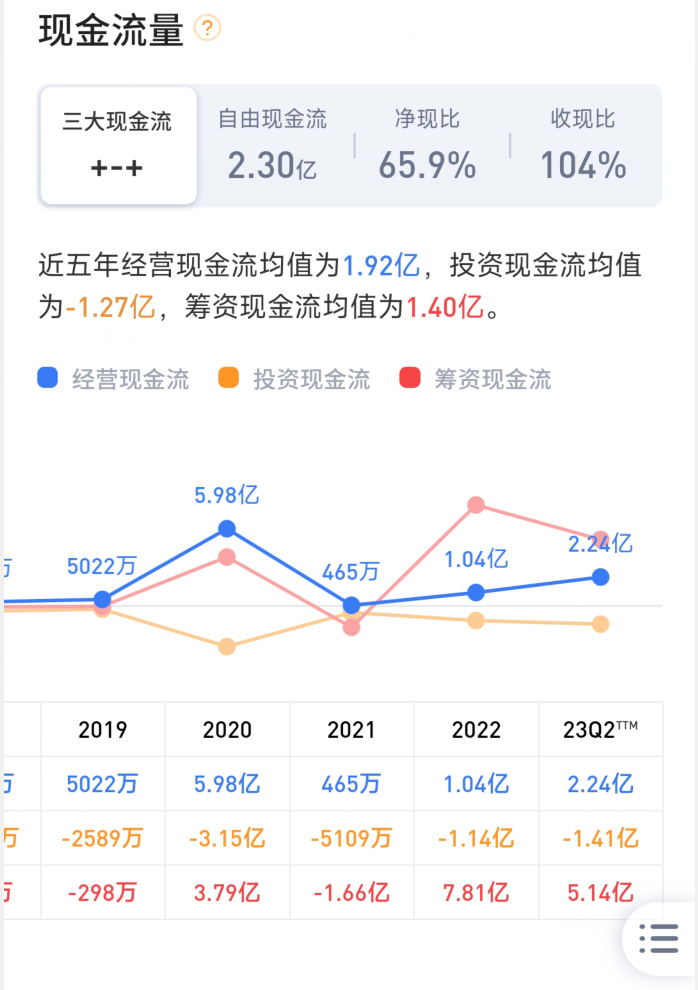
下图可以看到,近五年经营性现金流均值1.92亿元。投资现金流近五年均值-1.27亿元,筹资现金流五年均值为1.4亿元。公司的经营性现金流基本能满足投资扩张的需求,不需要筹集大量的资金。
净现比是净利润现金含量,即经营现金流量净额/净利润,就是说企业实现一元净利润实际流入多少现金。净现比这个66%左右,这个指标较差。
收现比是“销售商品或提供劳务收到的现金/营业收入”。如果收现比大等于1就说明本期公司的收入全部收回,大于1还可能有预收款。如果收现比小于1,就是有部分收入本期没有收到现金,有赊销。康泰医学的这个指标还不错,1.04左右。
基本面汇总
7).结论:
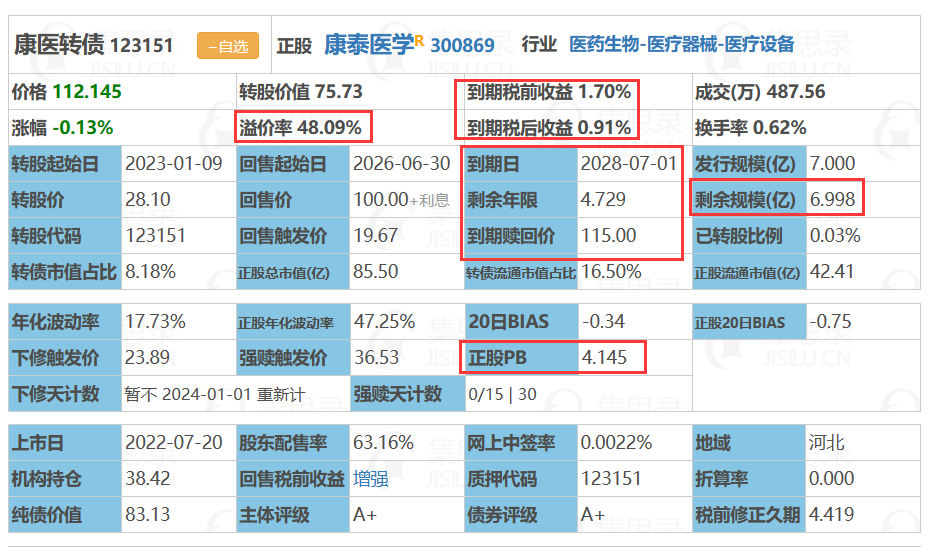
溢价率48%多点,溢价率偏低;
PB=4.145,有较大的下调转股价空间;
到期收益率为正,0.91%,相当不错;转债价格112元附近;
规模7亿,规模确实不算高,有“妖”起来的可能性。
剩余年限还可以,约4.7年,偏高,主要是各方面符合条件的转债都比较少了,所以年限这块放宽了一下。
几个指标观察下来都还不错的,所以选它。
基本面指标也相对较好,6个指标中,只有5个指标很好。最主要的还是看中了康医转债较低的溢价率。
2、资金来源
加仓资金0.8万元来自现金和之前卖出的部分指数基金。
10月25日:可转债:买入逻辑与估值分析(10-25)
进入十月份以来股债双杀,可转债这个非常稳健的品种都跌了五六个百分点啦,非常非常多的优质可转债已经进入了建仓线和加仓线,选择范围非常之广阔,从昨天开始可转债已经开始大幅反弹,咱们趁着还在底部赶紧调仓+买入。
可转债大调仓
一、资金来源:
既然是可转债大调仓,那么就要有资金来源。资金来源的一部分是前一阵逢高卖出了30张博瑞转债,价格在130元附近,得到现金约4000元;
昨天和今天清仓了100张锦鸡转债,获得现金约1.4万。关于锦鸡转债的具体投资实践过程咱们改天写写。
卖出了一个瑕疵债思创转债,150张全部清仓,亏了几十元,获得资金1.5万元左右。
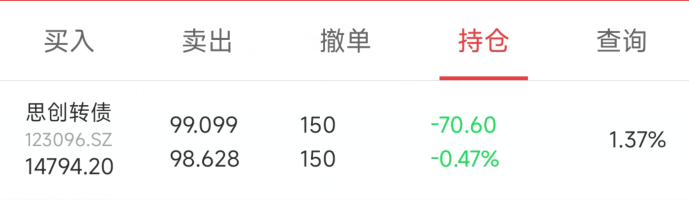
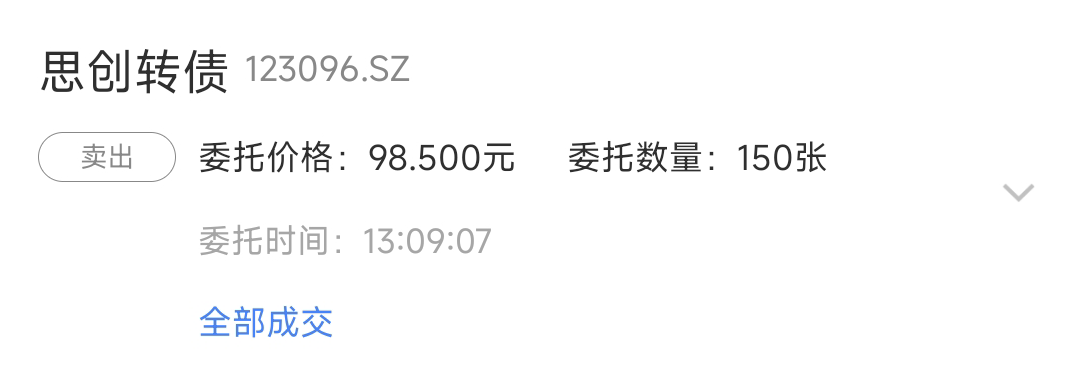
以上通过卖出和调仓累计获得现金3.3万元。其余资金则来自现金。
二、大幅买入:
十月的大熊市把小鱼折磨的够呛,主要是因为我现在的绝大部分资产都在股票和可转债中,每一个百分点的下跌都会造成比较大的浮亏,所以对回撤和波动的承受能力显著下降。
现在无论是股票市场还是可转债市场都出现了比较好的投资机会,都有很多优质标的可以选择,但小鱼依然还会控制好加仓节奏,今天的可转债调仓+加仓节奏算是加倍的。
今天买入的标的就不给大家详细介绍了,主要指标是:
**一优:**优质的基本面,最新盈利周期净利润为证,资产负债率好看,有分红最好;
**三低:**低价格、低溢价、较低的剩余规模;
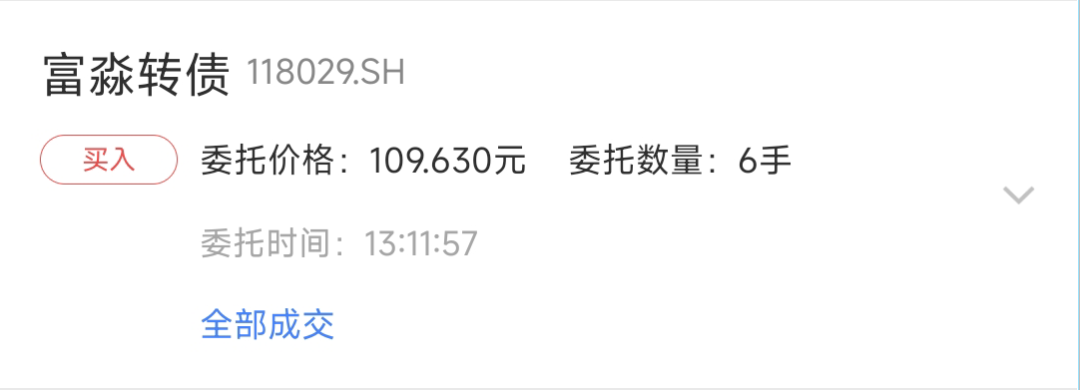
1、买入富淼转债60张
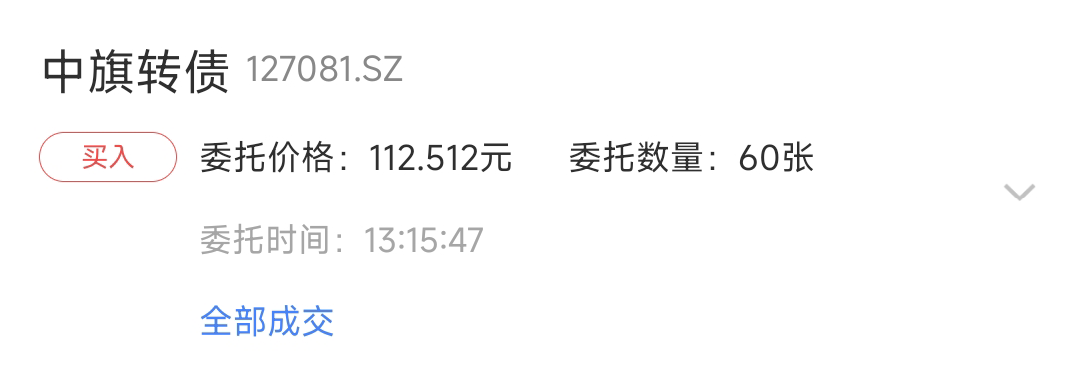
2、买入中旗转债60张
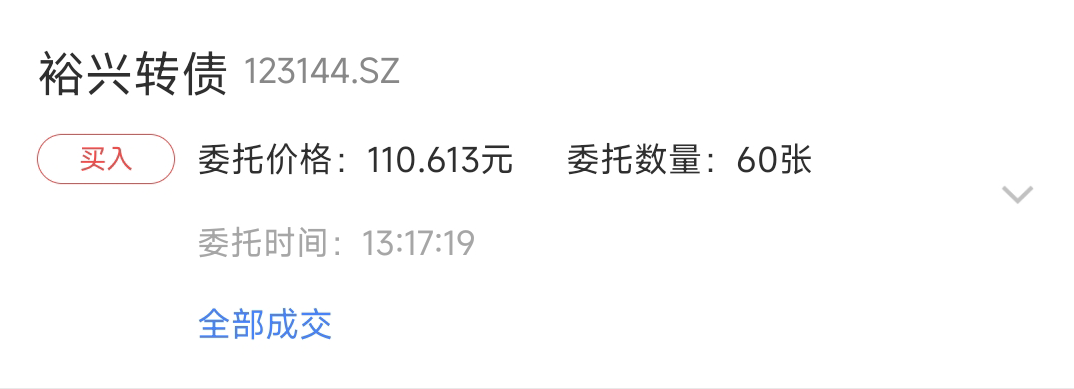
3、买入裕兴转债60张
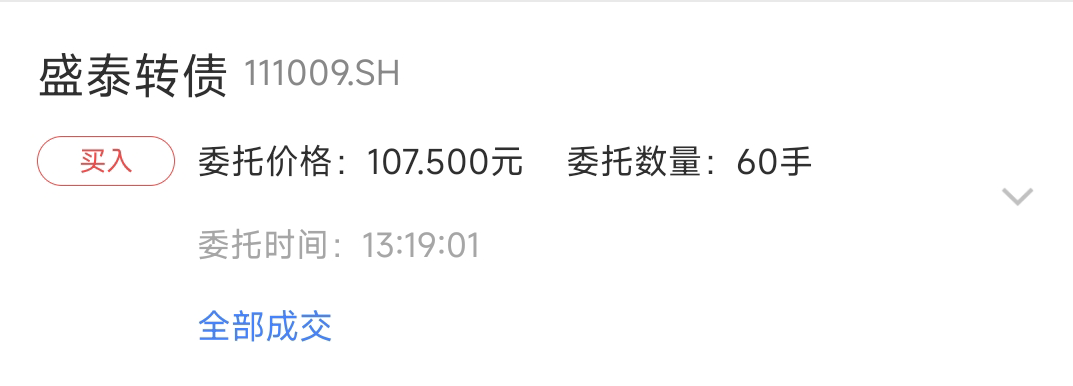
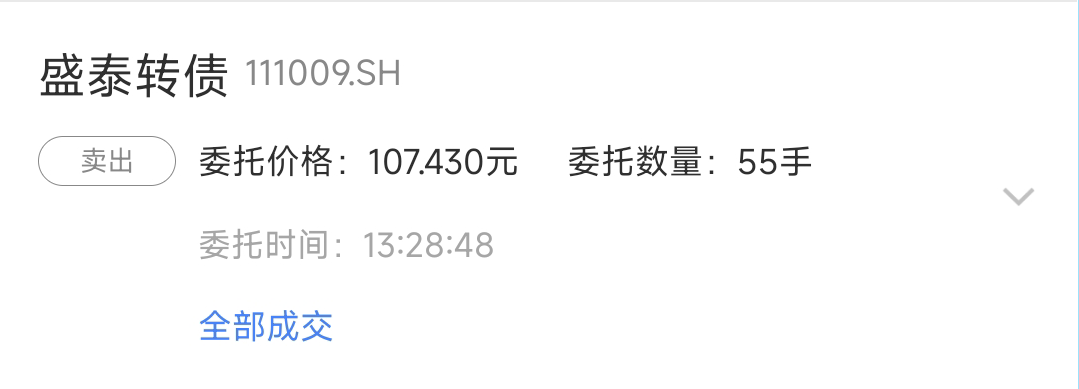
4、买入盛泰转债50张,中间买成600张,又把550张卖掉。
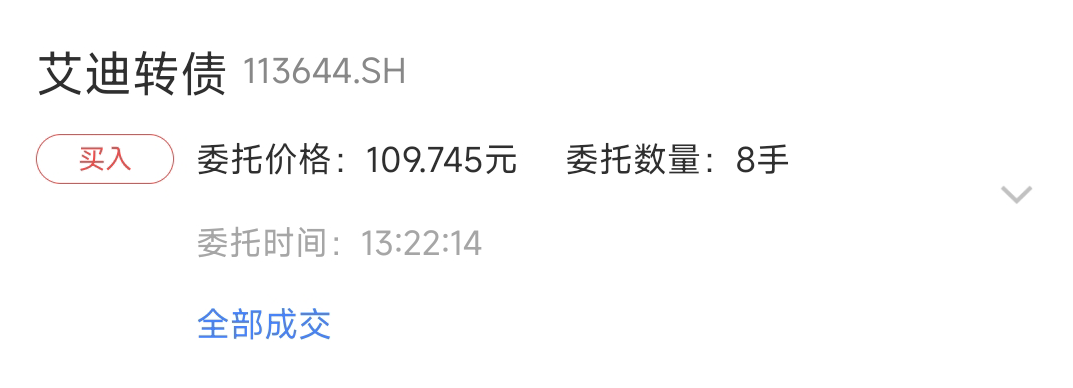
5、买入艾迪转债80张
6、买入莱克转债100张
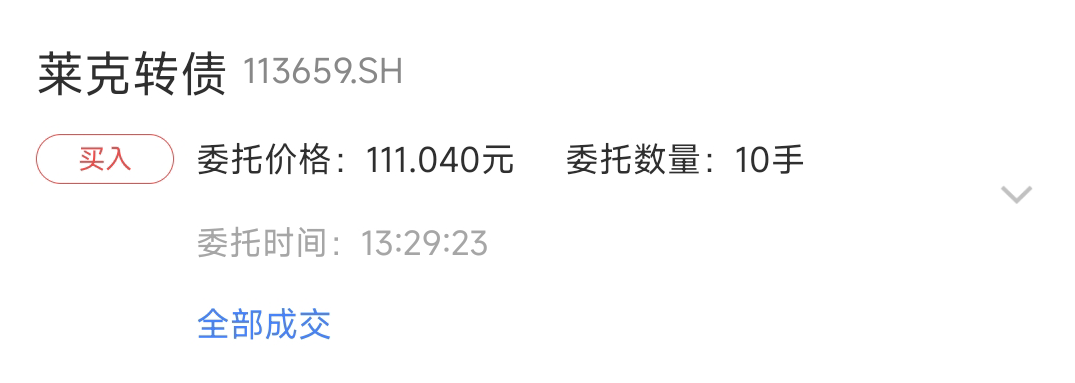
本次累计买入金额为:4.5万元。
10月26日:可转债:买入逻辑与估值分析(10-26)
现在确实是大熊市的底部区域了,但是呢,小鱼依然没有大规模加仓,依然还是选择每周定投,每周买入一些可转债,买入一些股息率模式的股票,因为我们不知道熊市会持续多长时间,同时呢也是因为仓位够了,所以也不着急,慢慢加仓。今天选择加仓的标的是永兴材料。
股息率组合
分散:
分散配置的好处是不需要深研,仓位均衡,每一只都不是很多,即使某一只股票出现了大幅下跌,对组合整体的影响也比较小。
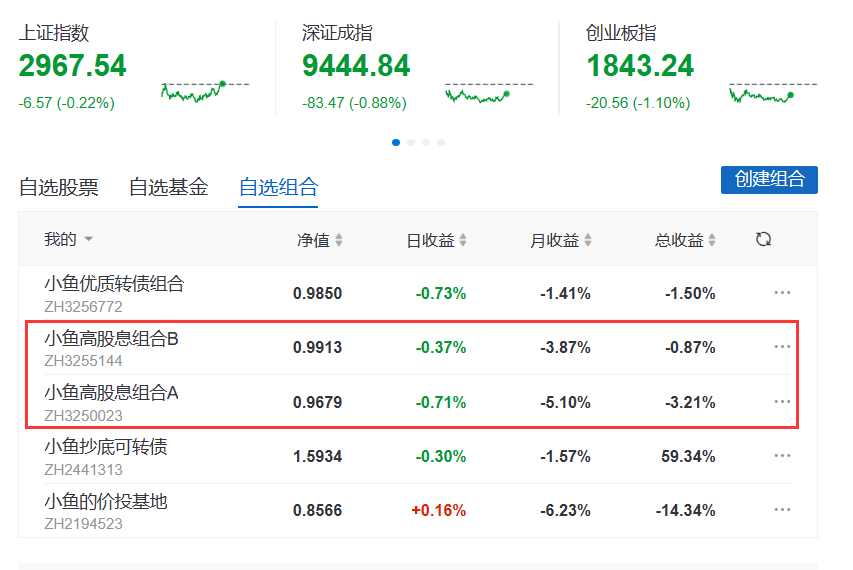
小鱼的股息率模式践行时间还比较短,雪球第一个股息率组合建立也有四个多月,成绩一般,好在都没有亏损,我预计绝大部分时间跑赢沪深300没多大问题,而且波动率会偏低。
绝大部分时间,我的两个股息率组合跌幅显著小于大盘,绝大部分时间也显著小于沪深300、中证500这样的权重指数。涨的时候没有那么爆裂,跌的时候也显著小于指数。
选股:
波动小,回撤小:
股息率策略选取股息率在4%以上的个股做成一个组合。高股息本身就代表了这只股票处于较为低估的阶段,经过观察,大多处于历史估值底部区域,所以向下的空间有限。上图中,我这个组合做的时间虽然比较短,但是已经体现出了抗跌性,跌幅只有同期沪深300的一半。
永兴材料
践行股息率投资模式,极大概率不会买贵,我自己也非常放心,而且是分散买入一揽子股票,个股对组合整体影响有限,好啦给大家说说这次买入的永兴材料。我只是做个案例演示,大家不要据此买卖,责任自负。
1、分红的持续性和稳定性
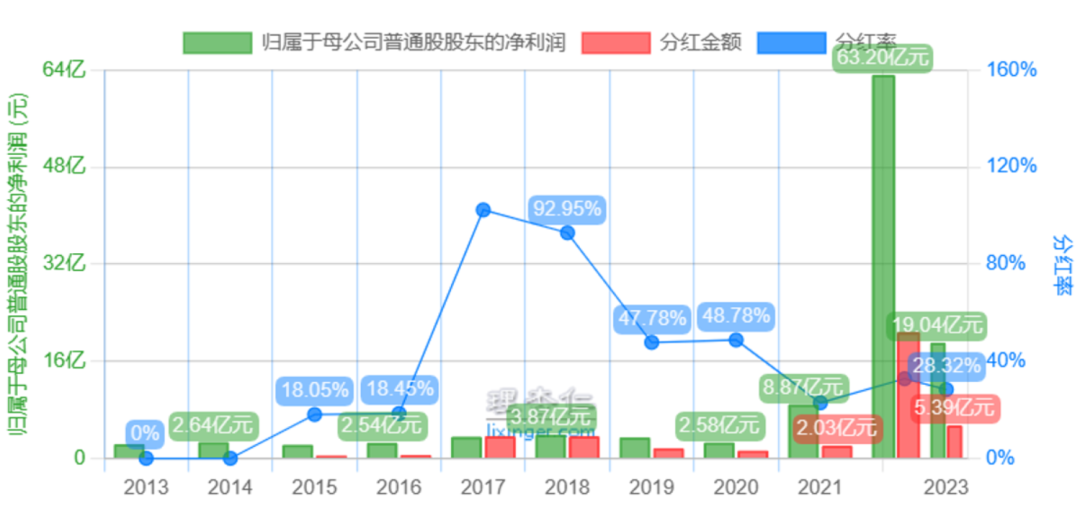
下图是永兴材料近十年的分红,近十年有十年分红,永兴材料大部分时间的分红率都保持在40%左右,这个分红比例还是有很大提升空间的,如2022年分红率就提高到了58%。
观察下最近五年的分红率分别为:93%,48%,49%,23%,33%。分红率的变化是相当大的,在2022年之前永兴材料的净利润相对来说比较低,通过调整股息率使分红金额相对稳定。
2021年开始公司进入新能源电池行业,营收从之前稳定的40~50元,猛增到2021年的72亿元,2022年达到了156亿元。净利润也随之水涨船高。
2、股息率
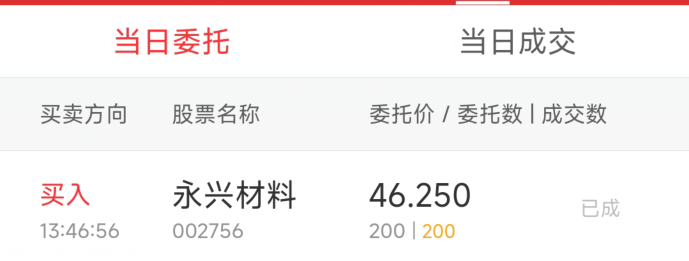
去年永兴材料分红20.73亿元,我今天买入的价格是46.25元,对应市值249.3亿元,那么对应股息率为20.73/249.3=8.3%左右。
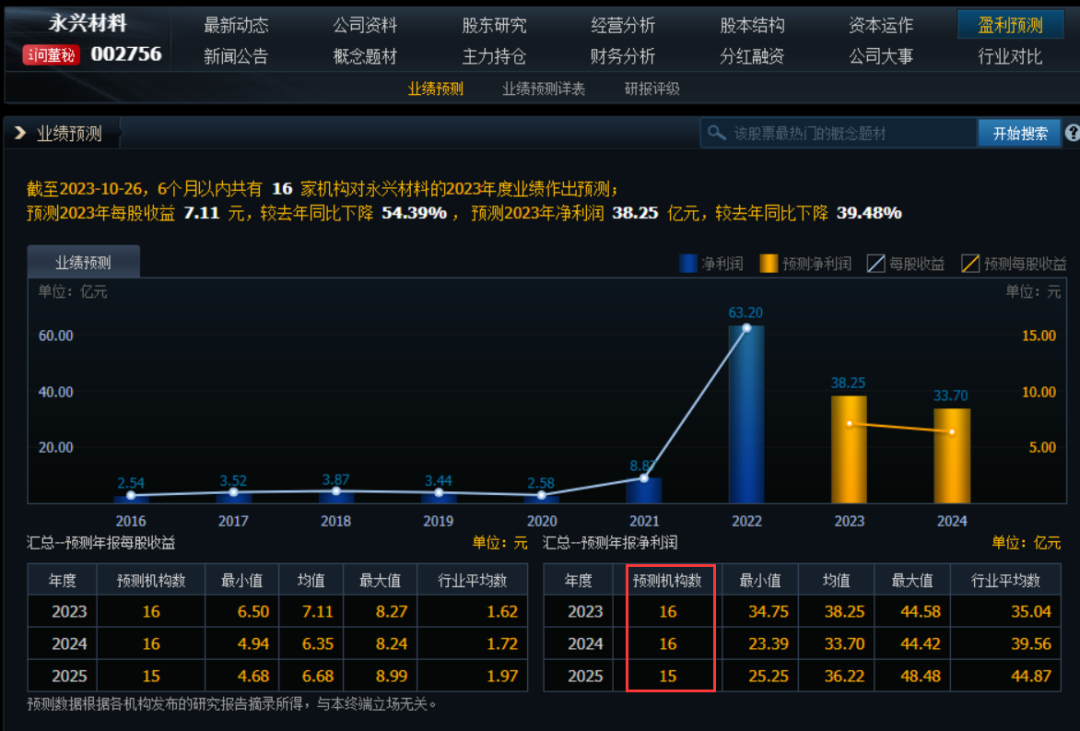
最近6个月有16家券商对永兴材料的业绩进行了预测,这么多券商来分析永兴材料也说明这家公司相对比较热门。未来三年净利润下了一个台阶大体在30~40亿区间,永兴材料的产品之一是碳酸锂,前两年碳酸锂价格猛涨到50多万一吨,现在及未来几年几乎不会出现这么高的价格了,所以利润下滑是很正常的。
按照全年保守估计35亿元净利润,40%分红率,分红金额为14亿元,买入价格对应市值为249.3亿元,对应股息率14/249.3=5.6%。预期2023年分红后股息率达到5.6%,这也是一个相当不错的股息率啦。
3、基本面
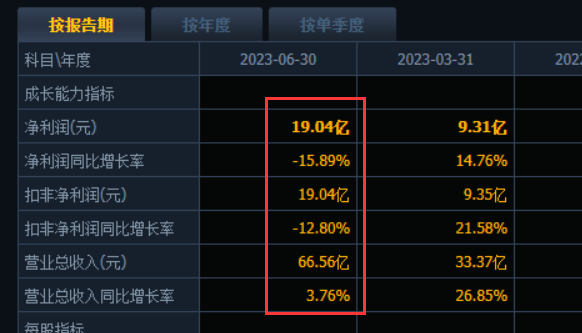
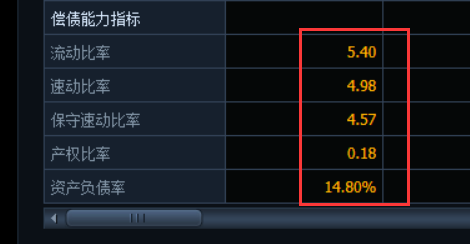
最新周期,即上半年营收66.56亿元,同比增长3.76%,净利润下降16%,也是说明了产品价格下降。下边第二张图示偿债能力的几个指标,资产负债率极低仅有不到15%。流动比率5.4,远大于1,不用看也知道永兴材料有大量的现金储备。
4、技术面
技术面小鱼主要利用的是股票的四个周期理论,这个理论来自于《笑傲牛熊》、和《股票魔法师》两本书,这两本书定义了股票的四个阶段:
第一阶段:底部盘整;
第二阶段:上涨;
第三阶段:顶部盘整;
第四阶段:下跌。
举个不那么恰当的栗子,如果每个阶段都是一年的话,整个一个周期下来是四年,我只在第一阶段底部盘整和第二阶段上涨初期买入股票,是不是能够显著提高资金利用效率呢。
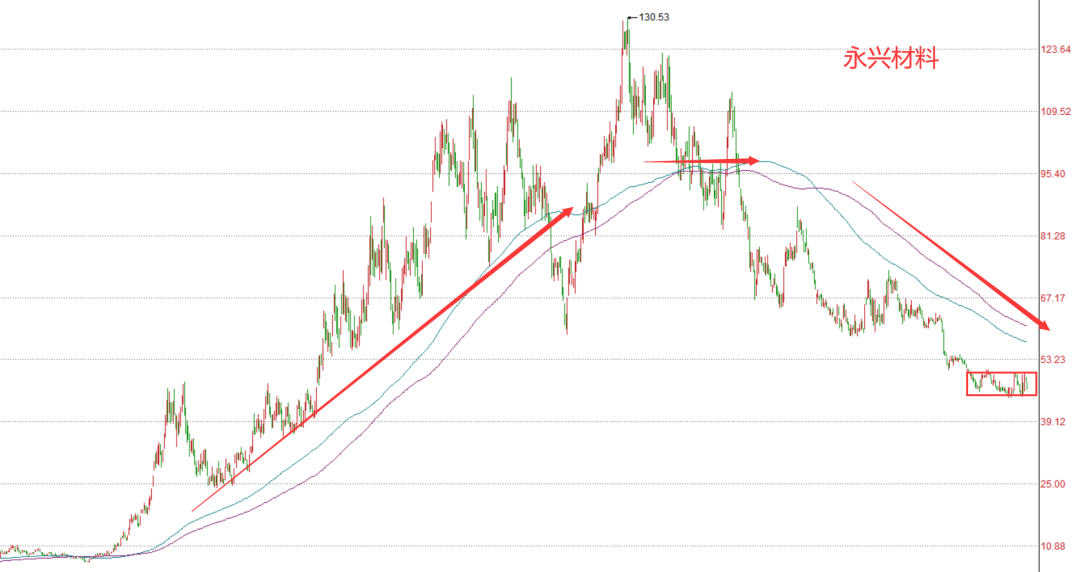
从K线上看,永兴材料在2022年七八月份的时候,达到了本轮最高价为130.53元(复权),之后从150日/200日均线看,大趋势是下跌的,中间经历了几次反弹,但反弹的高点都是一步步降低的,目前已经跌到了本轮最低点附近。
买点:
永兴材料的买点我都在下图中用红色方框标出来了,这里是一个震荡区间,大概小范围震荡了两个多月,目前是震荡区间的下边缘。这里啊,150日/200日长期均线还没有走平,但实际价格距离长期均线均值59元较远,安全性相对高一点。
最后的最后,大家别忘了分散,比如分散到20只股票,行业配置上限20%,今天就这样吧。
买的不多,贴上交易图
未来计划:
我在雪球建立两个股息率组合,每个组合上限20只股票,且都已经配置完毕,我想两个示范组合,40只成分股,对于验证公开业绩足够了,所以后续股息率组合的买卖就不再重新做组合啦。
有小伙伴问,为什么你总有资金买买买,其实都是卖出其他品种换到这里的,这一部分资金来自卖出部分指数基金和现金仓位。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(30 次)、卖出与减仓(8 次)、回撤与浮亏(6 次)、分红与股息率(44 次)、可转债(51 次)、估值判断(5 次)、仓位与资产配置(9 次)、转债定价指标(12 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。
关于可转债买卖四原则、投资机会等级、到期收益率与溢价率判断,完整版已整理在《可转债:市场波动下的组合表现与操作复盘等 4 篇相关记录合并版(2024—2026年)》,本文只保留当期的操作与数据。
关于股息率模式的选股标准、分散配置与回撤控制规则,完整版已整理在《2023年6月高股息与价值投资观察与投资复盘合集》,本文只保留当期的操作与数据。