
2024年2月可转债:买入逻辑与估值分析合集
这篇月度合并版把2024年2月围绕「可转债:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2024年2月1日到2024年2月7日,正文约 1661 字。
原文分别发布于2024年2月1日、2024年2月7日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
2月1日:可转债:买入逻辑与估值分析(02-01)
今天可转债市场微微上涨,中位数来到了108.8元,也是极其便宜的地方,继续买点。
加仓五只
现在可转债市场539只,近9300亿元的市场规模,即使现在中位数在109元附近,已经有了大批的可转债处于便宜的阶段。就按照中位数的底部在105元-100元附近,跌幅还有3.7%~8.3%。
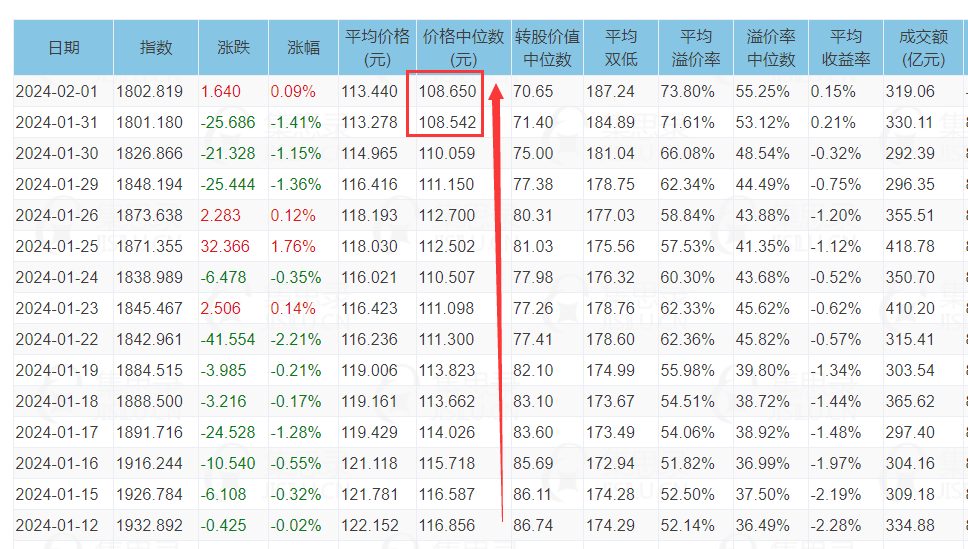
可转债是有底的,大不了就等上市公司还钱,当然啦,前提还是选择那些基本面合格的标的。下跌有底,上涨的上限也很高。这是我现在加仓可转债的主要原因。
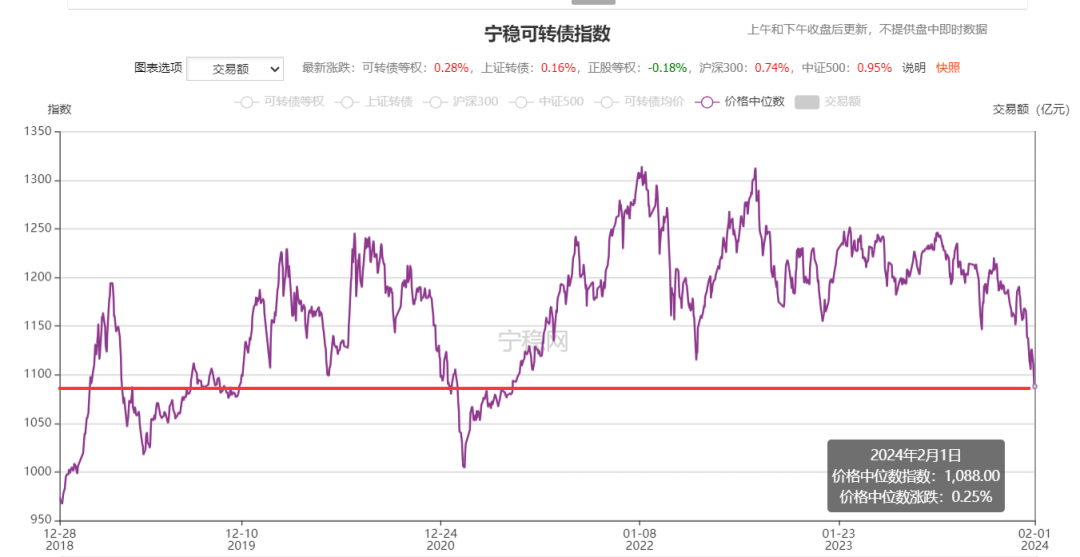
以下是本轮可转债中位数跌到115元以下的几次加仓。
1月18日加仓可转债约11万元;
1月22日加仓可转债约2.25万元。
1月23日加仓可转债约3.05万元。
1月24日加仓可转债约2.16万元。
1月25日,卖出一些溢价率过高的可转债,同步买入低价+低溢价的可转债,调仓约8.3万元;
1月30日加仓可转债约2.76万元。
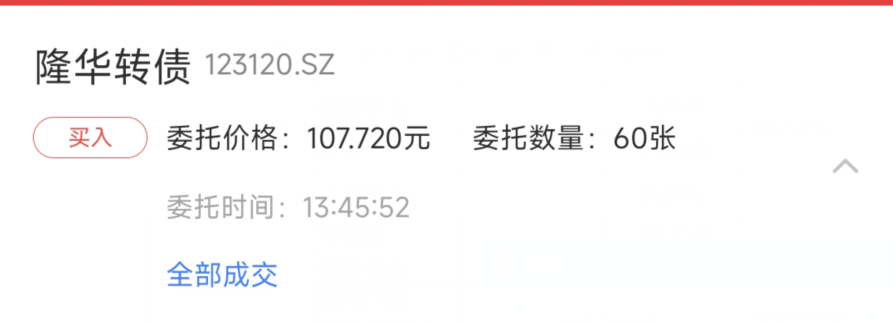
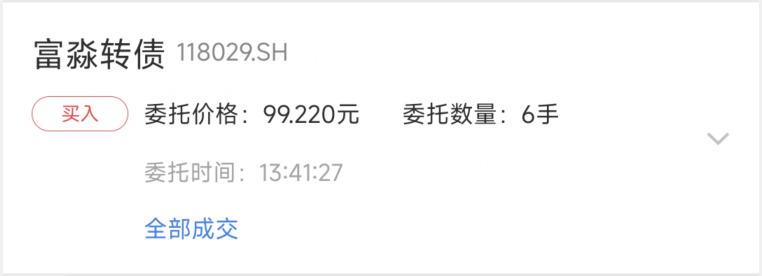
今天(2月1日)加仓可转债约3.13万元。
在可转债中位数估值下降到115元内的几天时间,加仓可转债24.43万元,调仓8.3万元,累计调整幅度达到32.73万元。
本次可转债市场大调整的过程中,累计买入和调仓的可转债占比超过25%,未来只要可转债中位数上涨到120元以上,会显著提高收益。
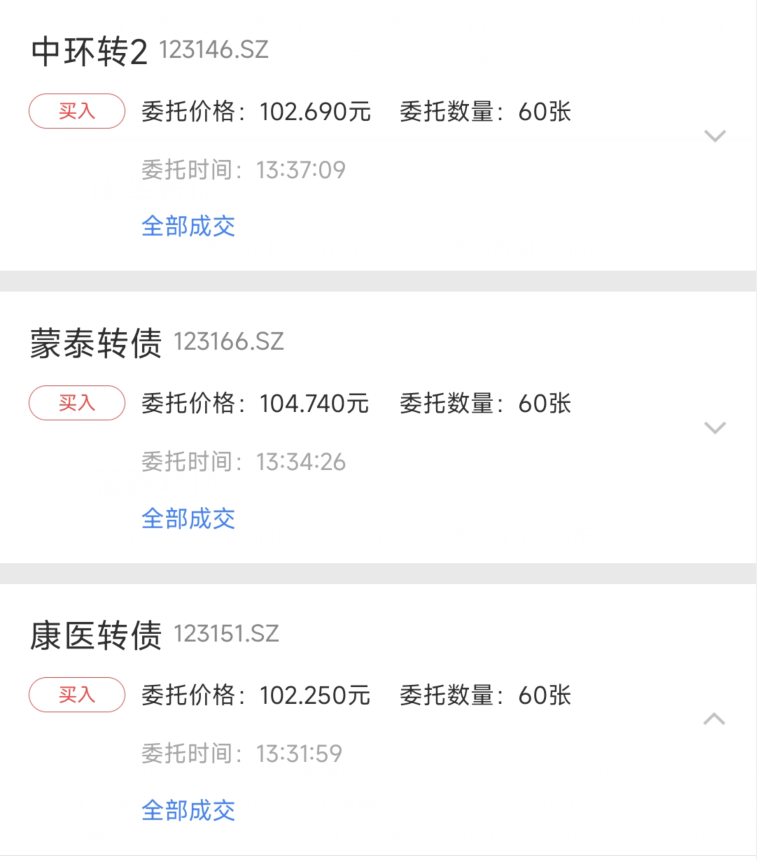
附:加仓交割单
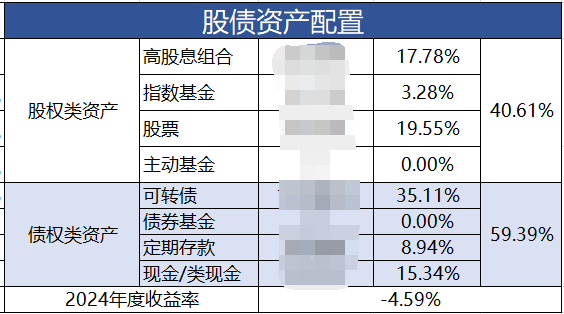
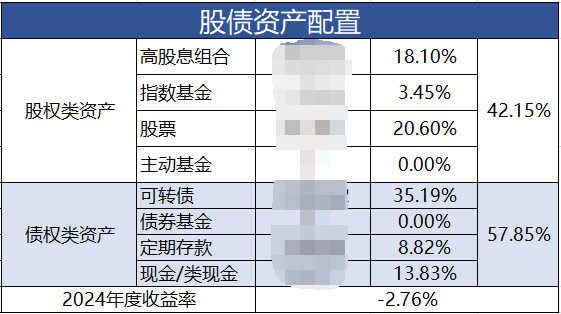
最后,再附上我的资产配置情况,今年以来把可转债的仓位占比从29.1%提升到了35.1%,短时间内提高了整整6个百分点。如果可转债市场继续下跌或保持横盘,在这个可转债非常便宜时候,还会持续加仓可转债,直到可转债占比达到40%。
2月7日:可转债:买入逻辑与估值分析(02-07)
昨天没发文也没有交易,回老家过年,开车了一天。昨天真是大奇迹日,亏损从六位数,瞬间降到五位数,周一和今天又加仓了一些可转债,给大家说说。
说一个问题
从留言和一些聊天中,都有人在质疑我是无限资金,怎么老是买买买呢?几个原因吧。
1、从2022年开始我就慢慢接受了资产配置的概念,讲究一个股债平衡,股权类占比最多5成,债权类也是5成。我是把现金资产也算作债权类的。从那个时候开始,就始终让自己保持一定的现金仓位,这部分现金大概就是两至三成。
2、有意控制现金消耗,或者是买入的节奏,比如把现金分成100份,每次就买入1-2份,如果每周发车一次的话,能买一年呢。
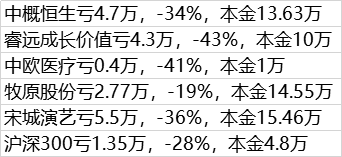
3、还有一些卖出的品种,比如获利了结的可转债,能增加现金仓位;而且还有去年底和今年初大量卖出了一些亏损的品种,也获得了大量现金。这个在以前的文章中说过,给大家贴一下。
4、赚到的工资和奖金,也会补充到现金资产中。
以上是我能够一直买买买的原因所在,归根到底还是控制仓位。
继续加仓可转债
这一轮可转债的下跌,跌幅是很大的,我持有的70多只可转债,最多的时候浮亏9%左右,经过昨天的上涨,现在浮亏不到7%。
今年以来一次都没有加仓过高股息模式的股权类资产,但是可转债我确实在大幅加仓,从中位数跌到115元内到现在。以前每次加仓可转债的时候都要做详细的分析,分析基本面和价格是否合适,现在这个阶段也不用讲了,大体看一下,合适就加仓。
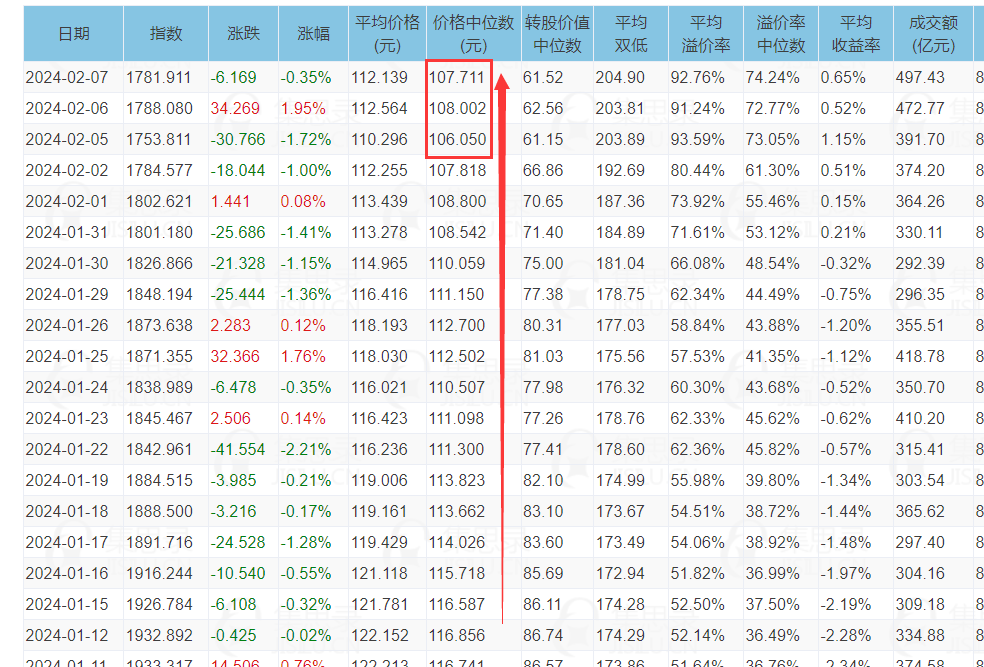
可转债是有底的,大不了就等上市公司还钱,当然啦,前提还是选择那些基本面合格的标的。下跌有底,上涨的上限也很高。这是我现在加仓可转债的主要原因。
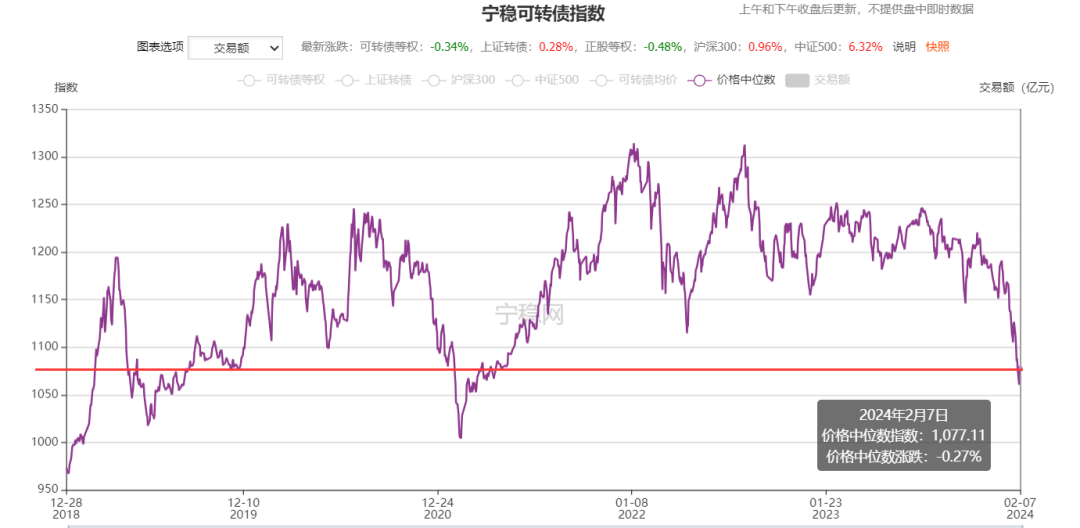
以下是本轮可转债中位数跌到115元以下的几次加仓。
1月18日加仓可转债约11万元;
1月22日加仓可转债约2.25万元。
1月23日加仓可转债约3.05万元。
1月24日加仓可转债约2.16万元。
1月25日,卖出一些溢价率过高的可转债,同步买入低价+低溢价的可转债,调仓约8.3万元;
1月30日加仓可转债约2.76万元。
2月1日加仓可转债约3.13万元。
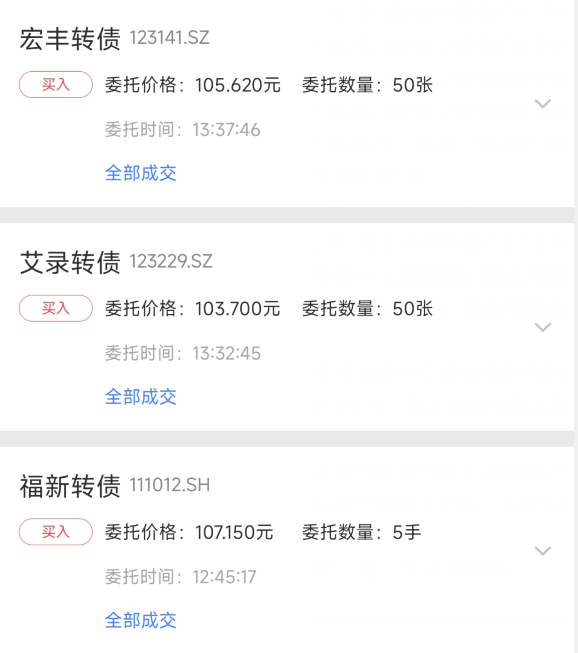
本周一(2月5日)加仓可转债约1.58万元。
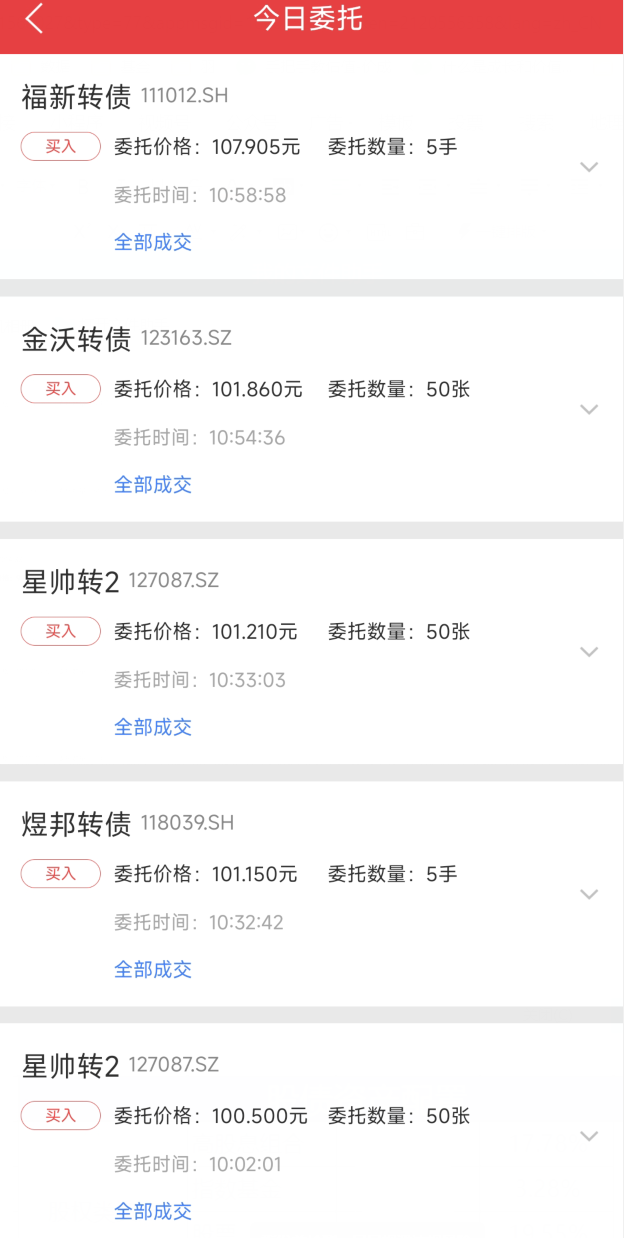
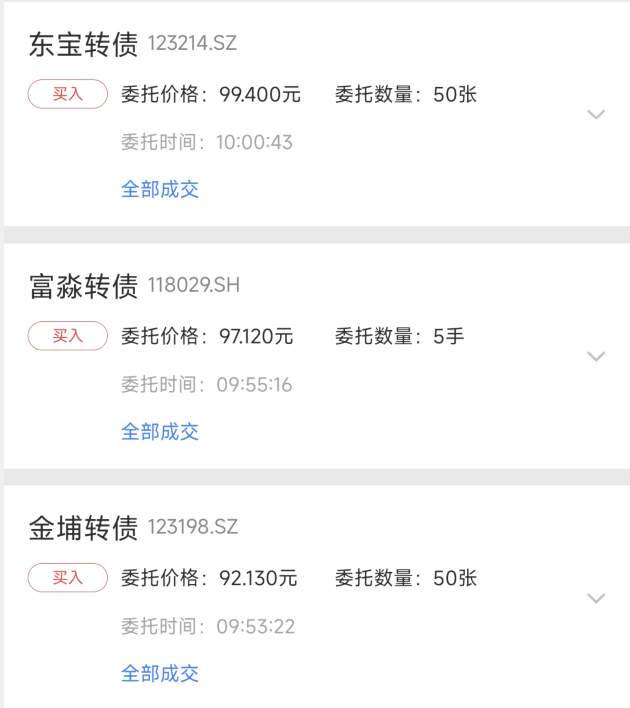
今天(2月7日)加仓可转债约4万元。
在可转债中位数估值下降到115元内的几天时间,加仓可转债30.01万元,调仓8.3万元,累计调整幅度达到38.31万元。
本次可转债市场大调整的过程中,累计买入和调仓的可转债占比近30%,未来只要可转债中位数上涨到120元以上,会显著提高收益。
附:周一加仓交割单:
附:今天加仓交割单:
最后,再附上我的资产配置情况,今年以来把可转债的仓位占比从29.1%提升到了35.2%,短时间内提高了整整6个百分点。实际加仓幅度肯定是比这个高,可转债整体跌去了近2.5个百分点,未来可转债涨回成本,可转债整体占比可能会达到38%。距离40%也就不远了。
如果可转债市场继续下跌或保持横盘,在这个可转债非常便宜时候,还会持续加仓可转债,直到可转债占比达到40%。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(39 次)、卖出与减仓(4 次)、回撤与浮亏(4 次)、可转债(57 次)、估值判断(2 次)、仓位与资产配置(9 次)、转债定价指标(2 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。