
2024年3月高股息与价值投资观察与投资复盘合集
这篇月度合并版把2024年3月围绕「高股息与价值投资观察与投资复盘」发布的 4 篇记录合并成一份完整的阅读材料,时间从2024年3月11日到2024年3月31日,正文约 3245 字。
原文分别发布于2024年3月11日、2024年3月15日、2024年3月28日、2024年3月31日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
3月11日:2024年3月高股息与价值投资观察与投资复盘(03-11)
本周打算对高股息组合进行加仓,今天忙,刚刚有空,也马上要收盘了,明天再进行交易,今天先盘点一下。
高股息组合
去年5月份,我在雪球上建立了两个高股息组合,每个组合有20只股票,等权配置,两个组合运行也有十多个月啦,总体来说还算满意。两个组合盈利分别是2.66%、5.54%。
两个组合业绩的好坏可以从总收益排行这里看到,目前两个组合大概都是领先了同期75%或以上的组合,且两个组合都领先同期沪深300十个以上百分点。从红色的实际走势线来看看,组合围绕一条直线波动,而不是向下的下跌趋势,体现出了组合的抗跌性、低波动性,而且现在组合开始上扬盈利。
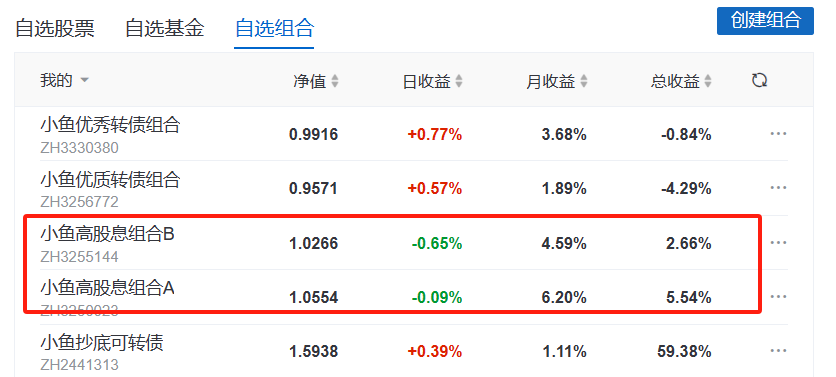
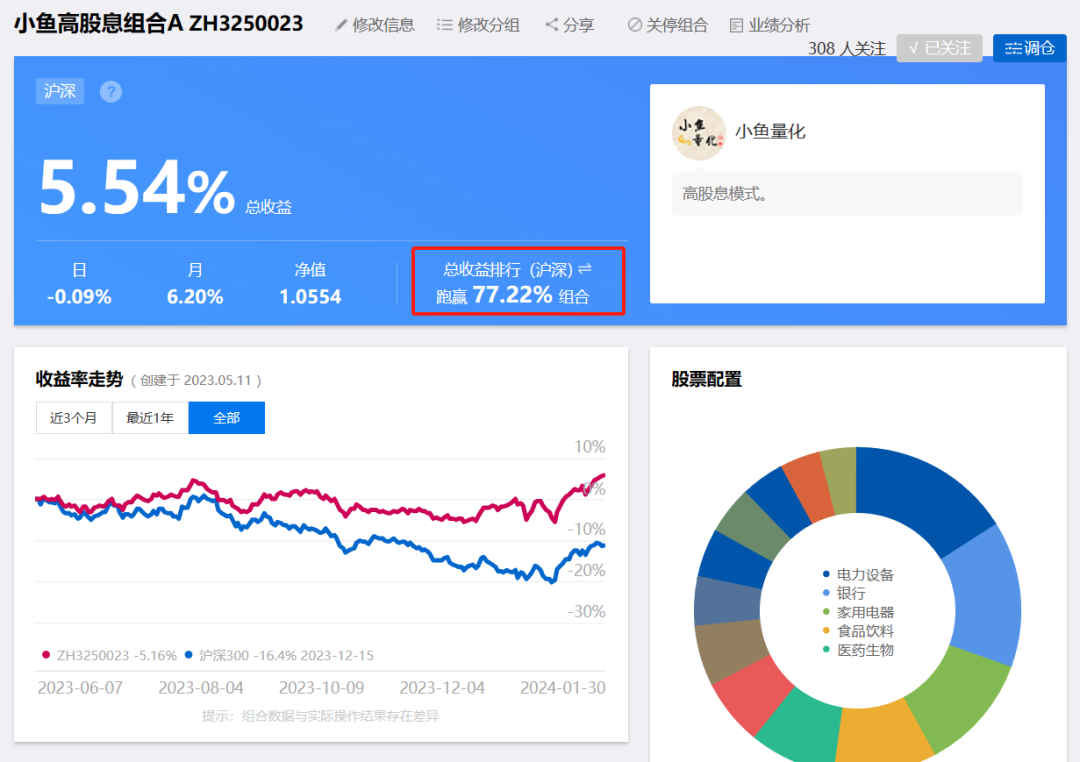
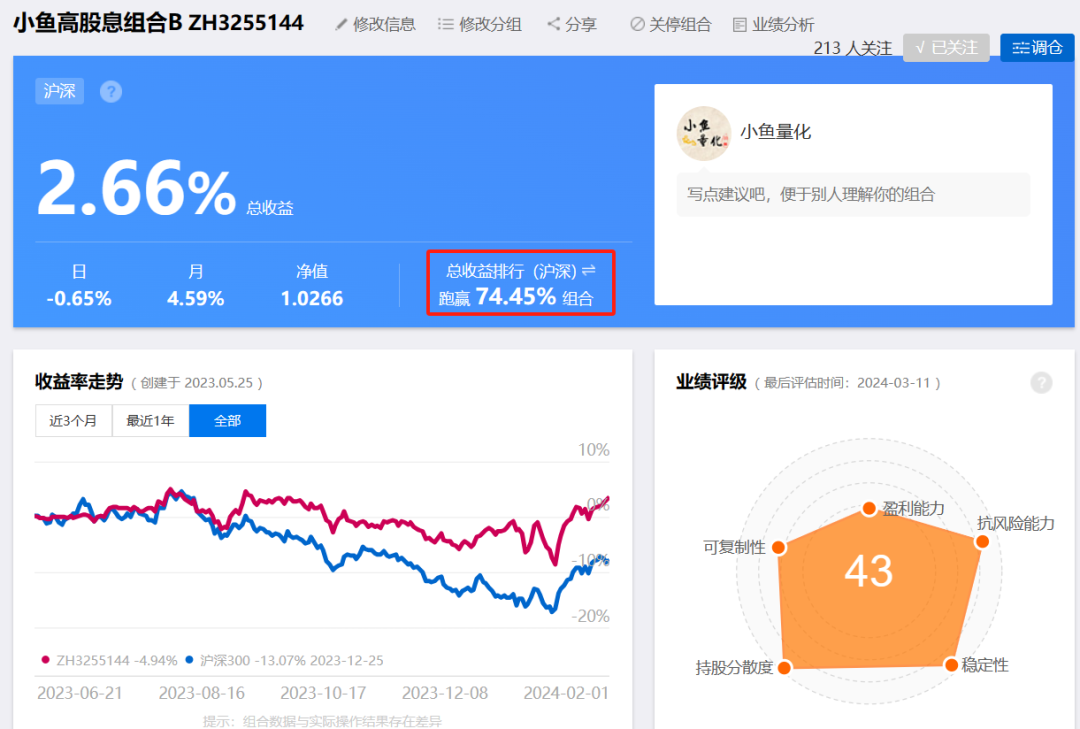
小鱼的实际高股息组合持仓51只,这51只股票是包括以上两个组合中的40只的,我认为运行在雪球的两个公开组合,在未来足以满足我公开业绩的要求,所以没有必要再建立过多的组合啦,两个就好。
所以,多出来的十一只股票,或者在原有标的基础上的加仓,并没有放到雪球的公开组合中。
实际持仓组合的盈利基本上与以上两个实盘组合差不多,目前盈利超过5%,分布在19个大类行业中,组合做到了足够分散。以下是实际持仓,包括成本、盈亏情况、占比等。
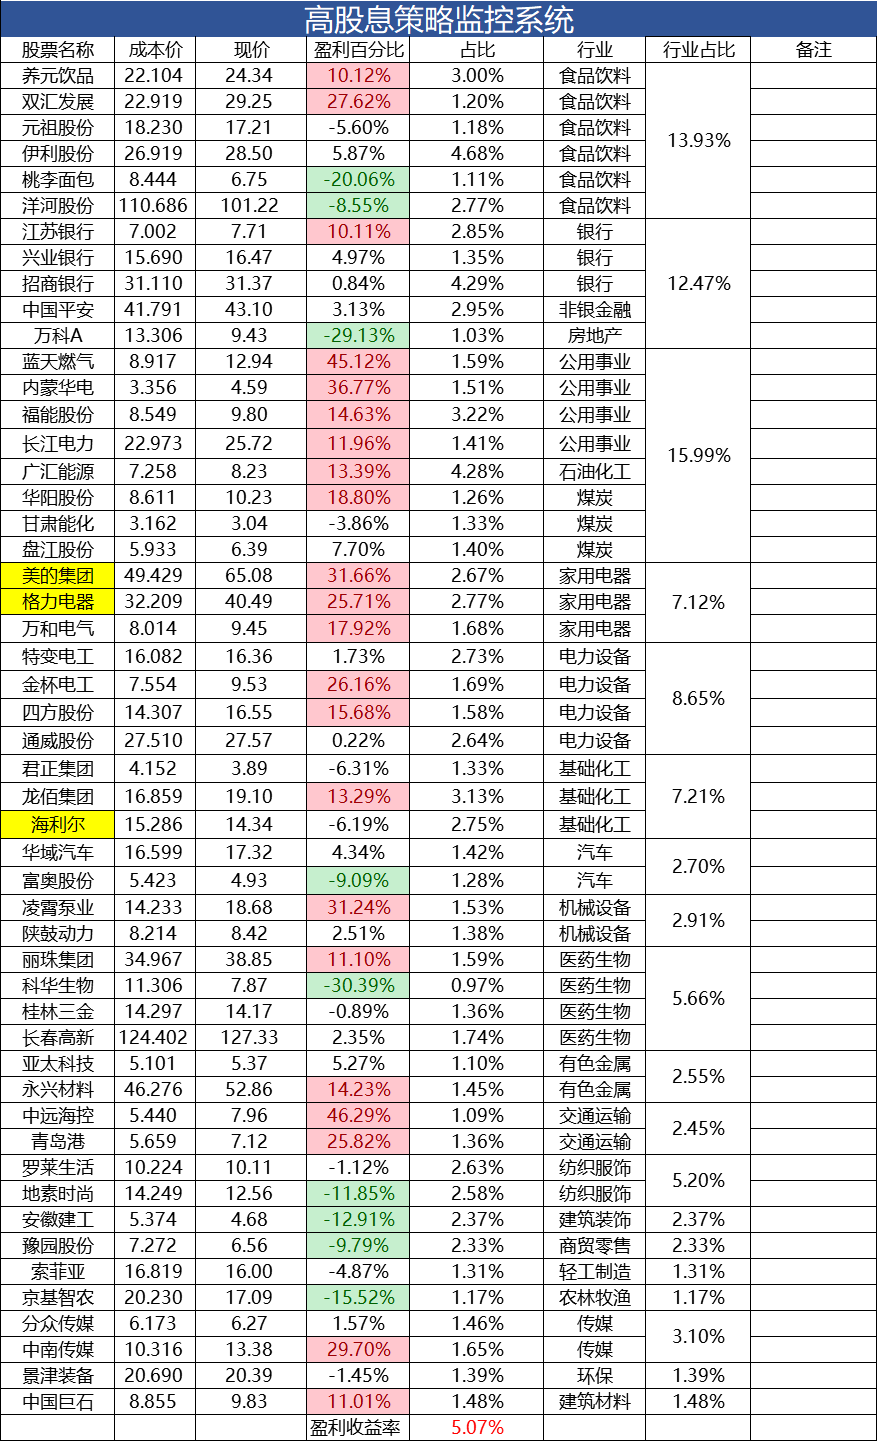
下一步交易计划:
1、从现有组合中找跌幅比较大的,又没有补过仓的,桃李面包和京基智农符合条件。
2、也考虑了兴业银行,目前银行中股息率排名第一,且超过7%。
3、之前分析过重庆啤酒,可能也会作为备选标的。
4、其他的备选项我再看看。
3月15日:2024年3月高股息与价值投资观察与投资复盘(03-15)
小鱼经常做的一些事情是,筛选出一些标的,根据咱投资体系的方法,进行分析,如果符合要求就纳入标的池,当达到预定价格后,就可以考虑买入,今天给大家分析一家公司。
飞科电器
因为现在股息率在4%以上的股票还是非常多的,大概有两三百家,这家是我在 一个群里看到的,有人提到了,我就把它拿出来分析一下。
1、公司质地:
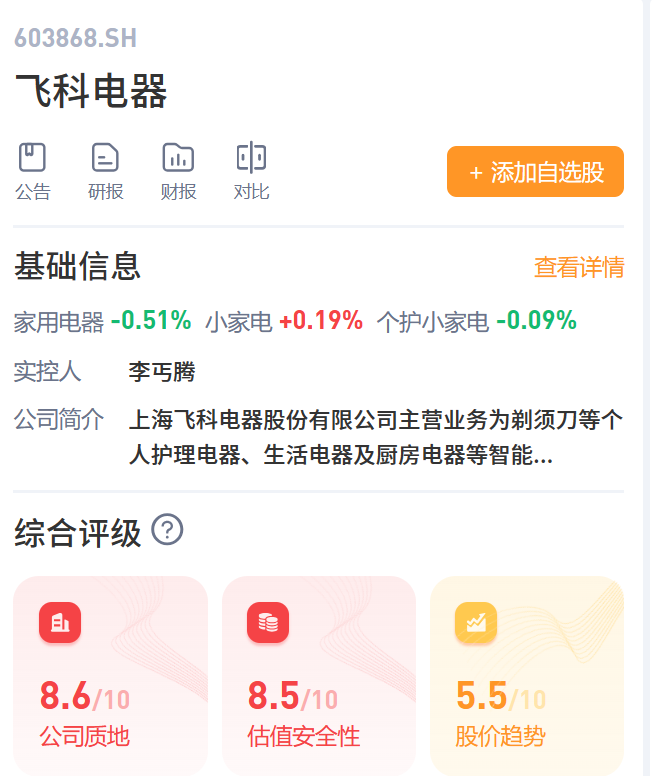
第一咱们先确定公司的质地怎么样,我买了一个芝士财富的会员,这个软件正好有这个功能,通过一系列的指标来对股票的质地、估值安全性、股价趋势做一个打分,满分十分。
具体这些指标如何打分我是有一个基本概念的,比如公司质地,就会考虑行业地位、毛利率、现金流、资产负债率等等多个指标,小鱼也没有过多的研究,只要公司质地分数在7分以上,我认为属于优质标的啦。
今天分析的飞科电器公司质地分数就有8.6分,相当优质,而且估值不高,安全性很好。
2、股息率/估值:
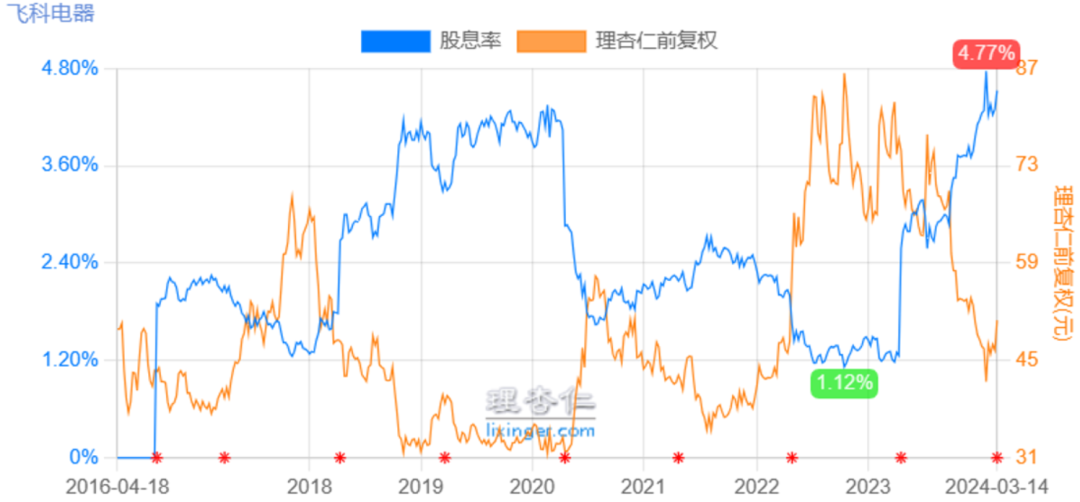
股息率和估值可以一块看,因为估值低的话,股息率就高,高股息也能够实时反映估值确实低,而且呢,我认为用股息率衡量估值还有其优越性,股息是要给股东真金白银分红的,只有产生了真正的净利润、真正的赚到了钱才能分红,是吧。股息能很大程度上反映公司优质的质地。
飞科电器现在的股息率是4.53%,处于历史最高股息率区域。大家看下图2023以来,飞科电器的股息率直线上升,是因公司加大了分红。
3、分红持续性:
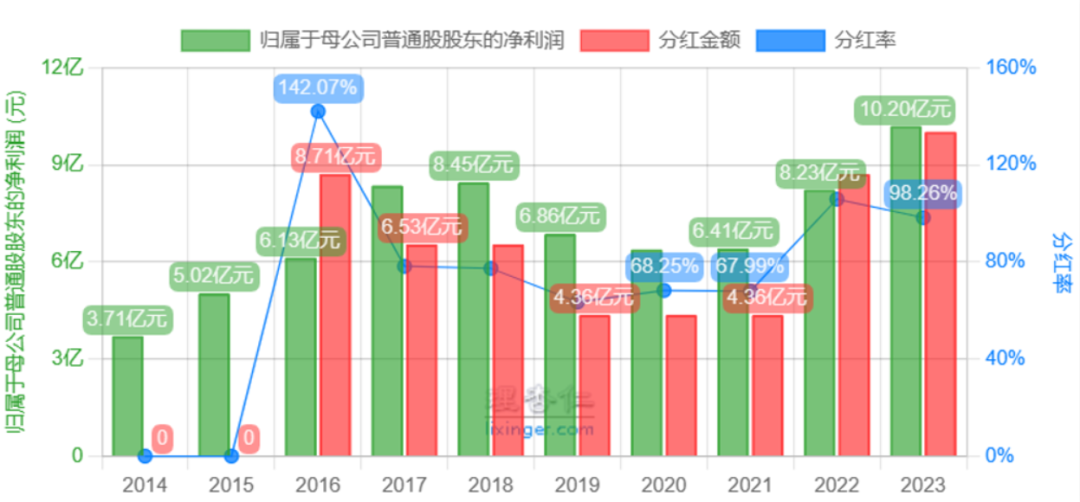
要确定分红的持续性,有一个前提条件,那就是这只股票历史到现在至少有连续四年持续分红。飞科电器有连续8年的分红历史,前几年的分红率大体保持在百分之七八十这样,最近的2022年和2023年分红都在100%附近。飞科电器未来连续分红是板上钉钉的,关键就是分析未来分红率情况。
4、股息预测:
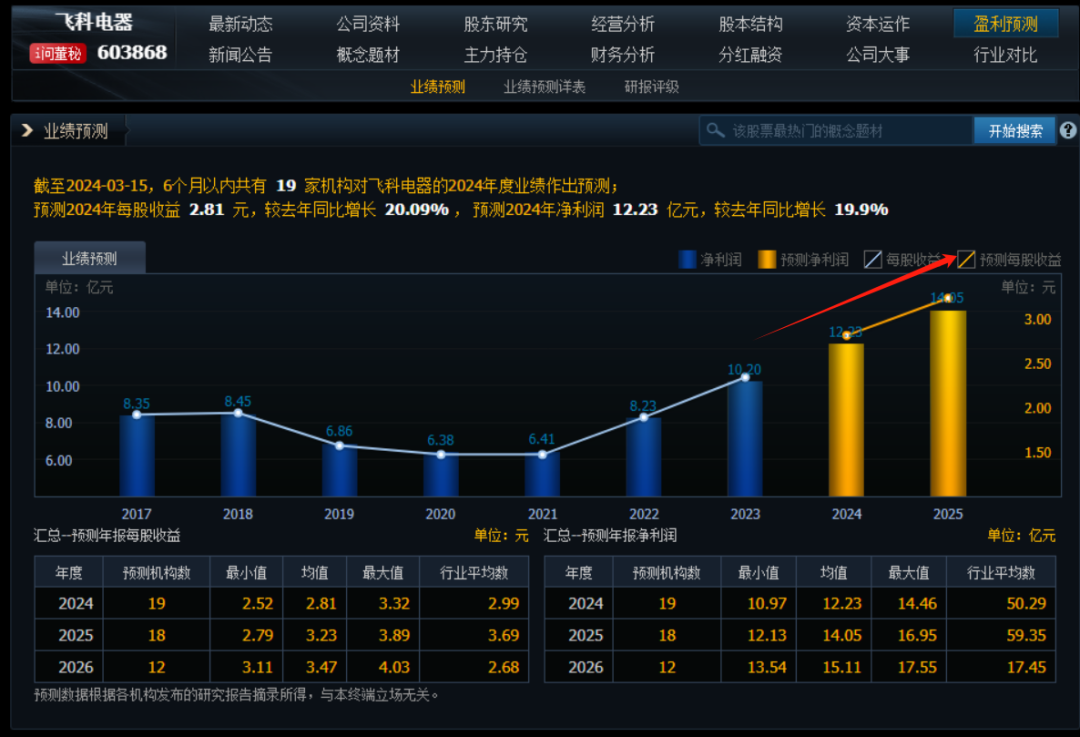
飞科电器是一家比较热门的公司,近半年有近20家券商有研报跟踪,而且预测未来三年净利润增幅都在10%以上呢。
股息率的预测呢,咱们肯定是保守点好,那么未来几年我按照11亿元预估净利润,分红率定在80%,也是偏保守的。这样年度分红大概是9亿元左右,现在市值221亿元,预测股息率正好为4%。
现在飞科的股价是50.8元左右,咱们再保守一点,等股价跌到47元以内再考虑也成。
好啦,今天就写到这里吧。
3月28日:2024年3月高股息与价值投资观察与投资复盘(03-28)
咱们高股息模式有两周时间没有交易啦,今天一个观察了好久的标的,正式建仓。
**消费行业高股息
**
小鱼现在选择高股息品种的时候,特别钟情于消费行业,因为消费行业经营通常都比较稳定,很少出现营收和净利润大幅波动的情况,典型的消费行业如食品饮料,有单价低、消费频次高等特点,无论经济周期处于哪个阶段,大家不至于都不喝白酒、不喝牛奶了吧。
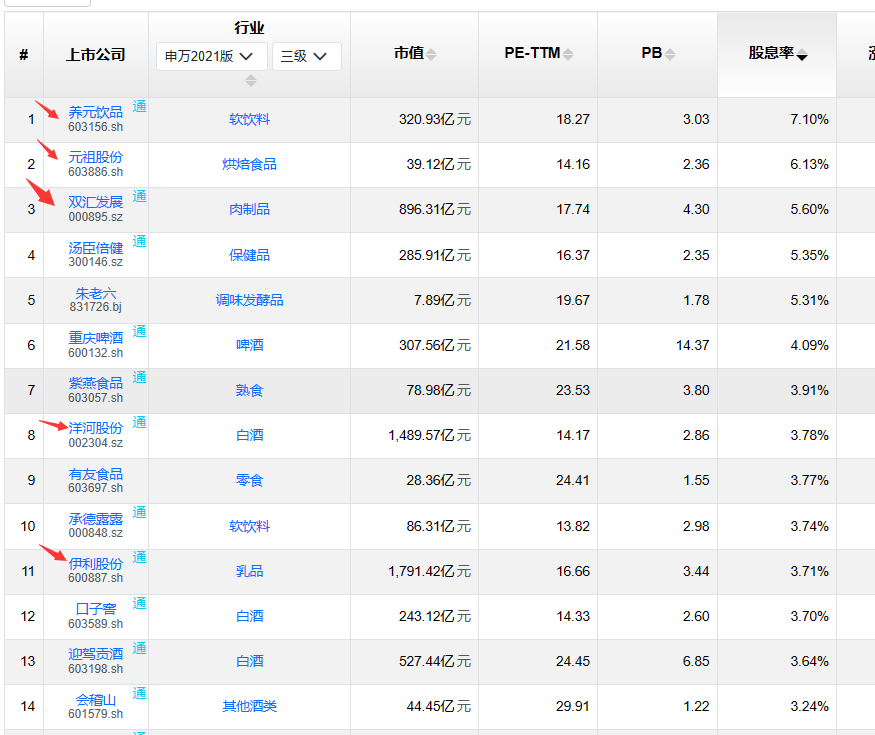
下图是食品饮料行业股息率在3%以上的个股,其中箭头标注的几个,养元饮品、元祖股份、双汇发展、洋河股份、伊利股份我都持有。
今天买入的标的是重庆啤酒,2月份刚开始关注的时候,股息率在4%左右,最近几天重啤的股息率再次达到了4%,符合最低买入标准,那就出手啦。
重庆啤酒
1、公司质地:
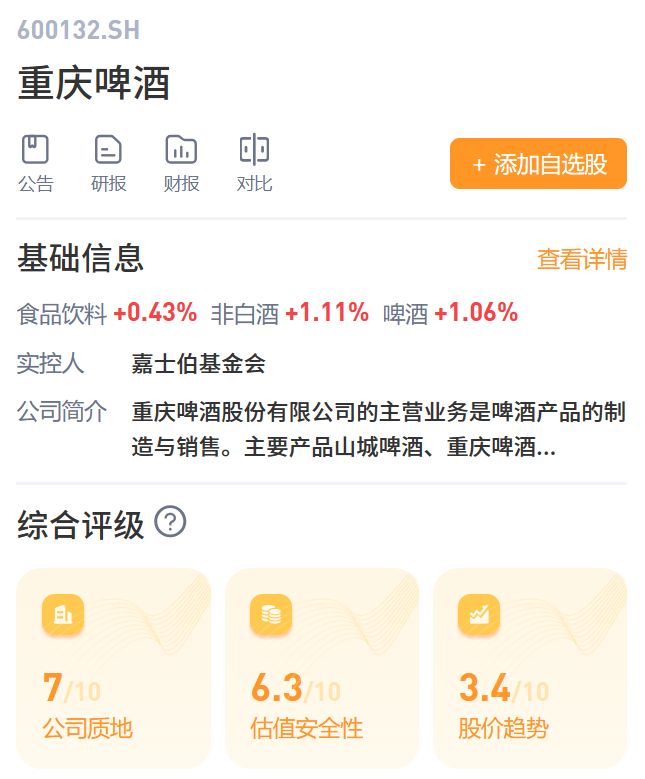
第一咱们先确定公司的质地怎么样,使用网站打分功能来评价,它是通过一系列的指标来对股票的质地、估值安全性、股价趋势做一个打分,满分十分。
具体这些指标如何打分我是有一个基本概念的,比如公司质地,就会考虑行业地位、毛利率、现金流、资产负债率等等多个指标,小鱼也没有过多的研究,只要公司质地分数在7分以上,我认为属于优质标的啦。
今天分析的重庆啤酒公司质地分数就有7分,也是相当不错的,而且估值不高,安全性很好。
2、股息率/估值:
股息率和估值可以一块看,因为估值低的话,股息率就高,高股息也能够实时反映估值确实低,而且呢,我认为用股息率衡量估值还有其优越性,股息是要给股东真金白银分红的,只有产生了真正的净利润、真正的赚到了钱才能分红,是吧。股息能很大程度上反映公司优质的质地。
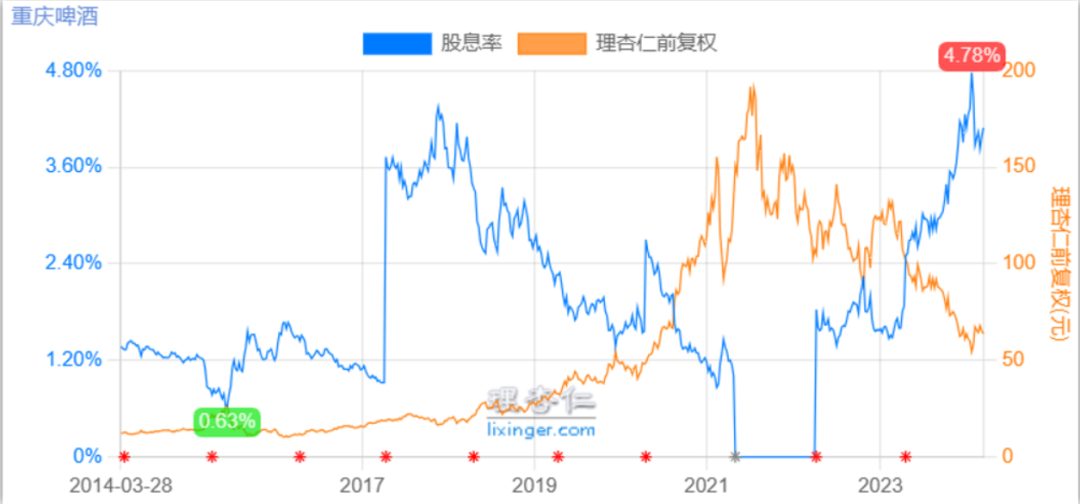
重庆啤酒股息率最高就出现在2月5日那天,上证指数大盘跌到了2600多点,重庆啤酒也是最低跌到了52.5元附近,但当时小鱼是不会买入这只的,因为当时股息率高企的标的太多了,谁也不知道啥时候见底,我当时确实是不敢把股权类资产加的太多,加仓的重点对象是可转债,好歹可转债是有债底的,跌起来不会没完没了。
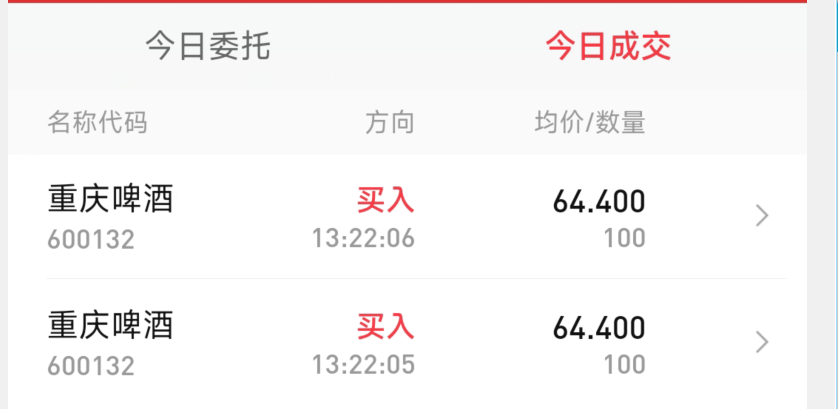
现在重庆啤酒股价涨到了65元附近,股息率正好卡在临界的4%,今天建仓200股。
3、分红持续性:
要确定分红的持续性,有一个前提条件,那就是这只股票历史到现在至少有连续四年持续分红。重庆啤酒有25年的分红历史,只是比较可惜的是在2020年中断过一次分红,我看了当时的年报,并没有查到原因。
2013年嘉士伯收购重啤后,每年几乎都是100%或以上的分红,所以我认为只中断了这一年并不影响重庆啤酒未来分红的确定性。
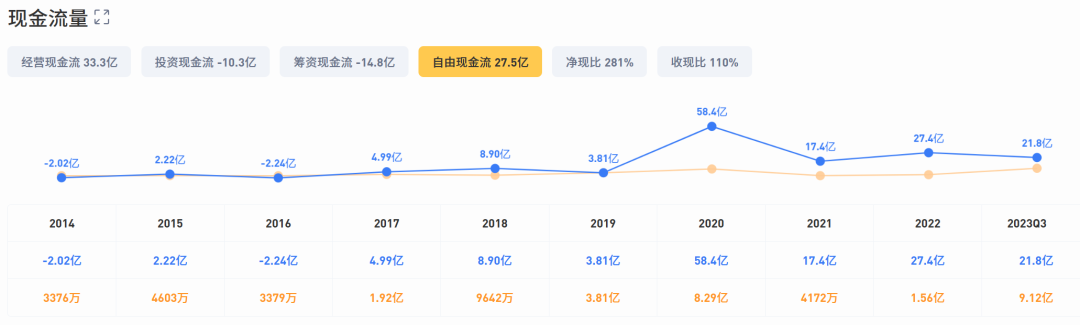
且,重啤这样的消费类型公司,现金流非常健康,账上还有40多个亿的现金嗯,如果没有重大资产支出的话,也是分红能够持续的重要保障。
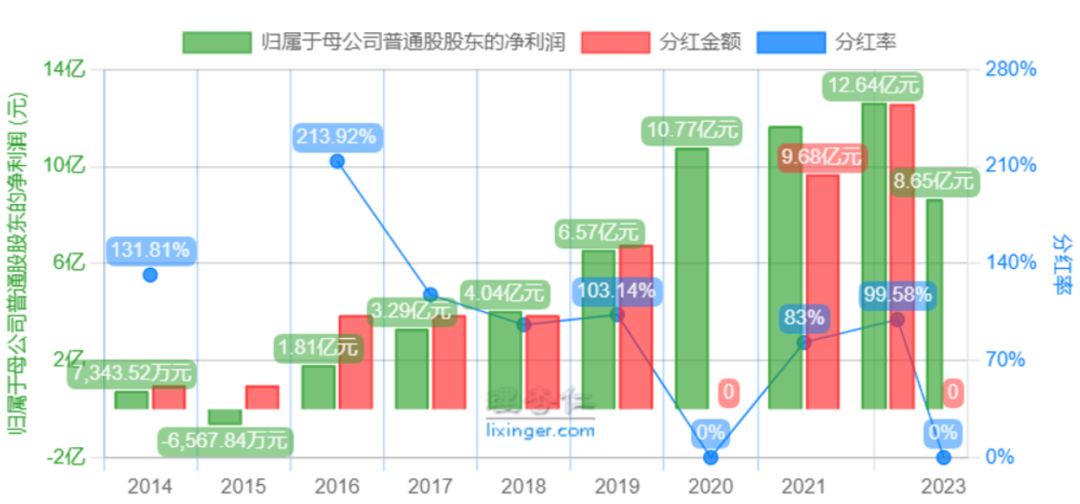
重啤最近十年的现金流也是OK的。
4、股息预测:
重庆啤酒是一家比较热门的公司,近半年有31家券商有研报跟踪,而且未来三年净利润增幅都在10%以上呢。
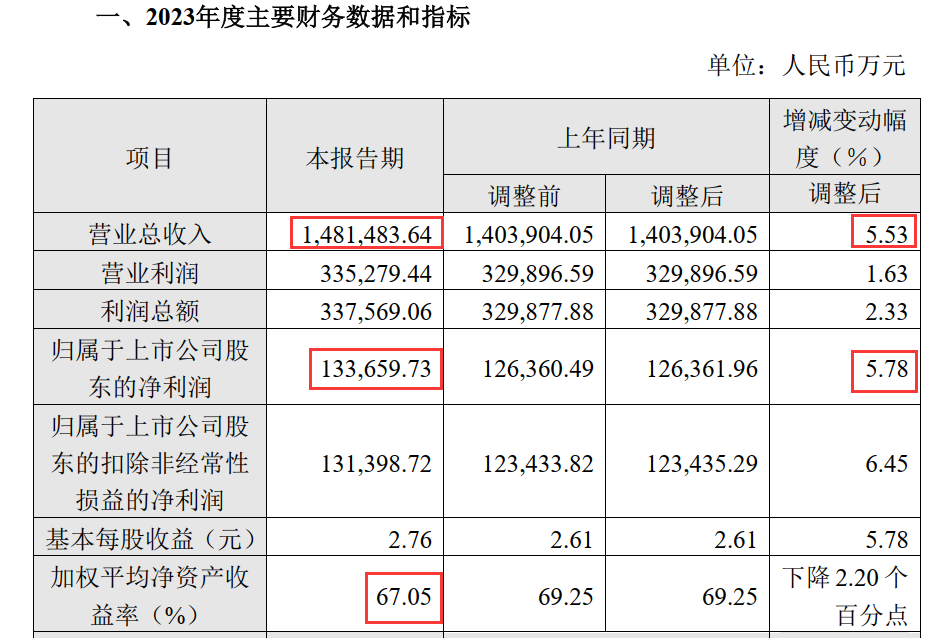
今年2月初,重啤发布2023年度业绩快报,营收148亿,同比增长5.53%;归母净利润13.37亿,同比增长5.78%。预计分红依然会在100%左右,所以不需要担心分红问题。
重庆啤酒这家公司呢,指望业绩增长达到两位数是不太现实,咱就降低预期,利润这方面每年能有4%,在加上分红4%,两者之和就有8%的预期收益啦,这些是保底收益。
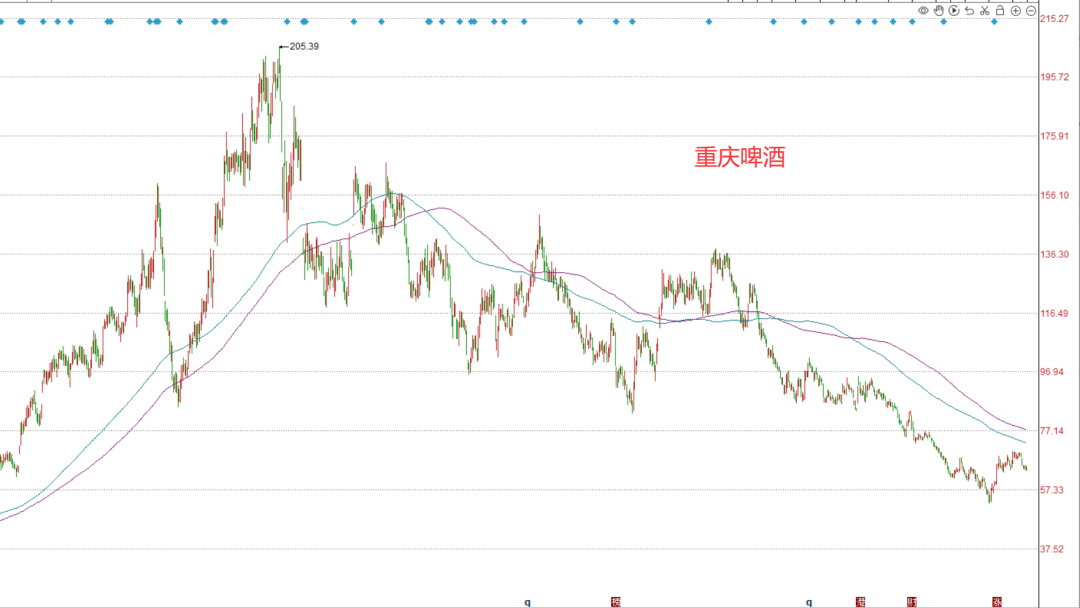
大家看下图,重庆啤酒前复权价格最高出现在21年7月,当时达到了205元,现在是65元左右,调整幅度达到了68%,波动性很强、估值活性也很强,现在从K线趋势上看,是妥妥的底部区域,未来但凡估值向上冲一冲,获得百分之几十的收益还是可行的。
最后附上交易记录
好啦,今天就写到这里吧。
3月31日:2024年3月高股息与价值投资观察与投资复盘(03-31)
周五那天比较忙,原计划写兴业银行的,今天补上。
**兴业银行
**
这次兴业银行的年报出来后,很多网友吐槽,小鱼认为大差不差,没啥大的问题,大概率就是一次财务洗澡。小鱼银行业的财务报表分析能力有限,咱的高股息率模式也讲究一个分散配置,所以,大致分析到净利润减少的原因,以及后续分红的稳定性即可。
截至2023年,兴业银行实现营业收入2108.31亿元,下降5.19%;归属于母公司股东的净利润771.16亿元,下降-15.6%。不良贷款率降至1.07%,拨备覆盖率升至245.21%。
这个净利润跌幅看起来确实比较吓人,问题出在哪里呢,出在了这里:
2023年核销坏账633.83亿,计提671亿,贷款准备金余额1434.26亿,比去年底增加146亿。增加贷款计提后,拨备覆盖率为245%,提高了8.77个百分点。
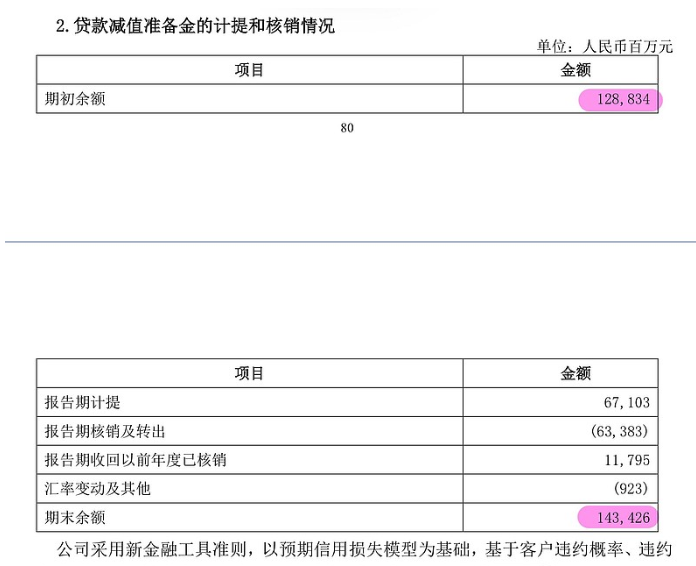
如果计提和拨备力度与去年大体一致,把这146亿加回到净利润中,那么实际净利润应为917亿元,与2022年净利润913.77相差无几。所以大概率是一次财务洗澡,人为制造一个低基数,方便2024年达到业绩指标。
2022年分红246.8亿元,分红比例27%,2023年分红216亿元,相比2022年分红减少30.8亿元,分红比例28%,相比2022年增加1个百分点。
现在兴业银行市值为3278亿元,股息率=216亿元/3278亿元=6.6%,在上市银行中,依然属于排名前列的高股息资产,不需要太过担心。
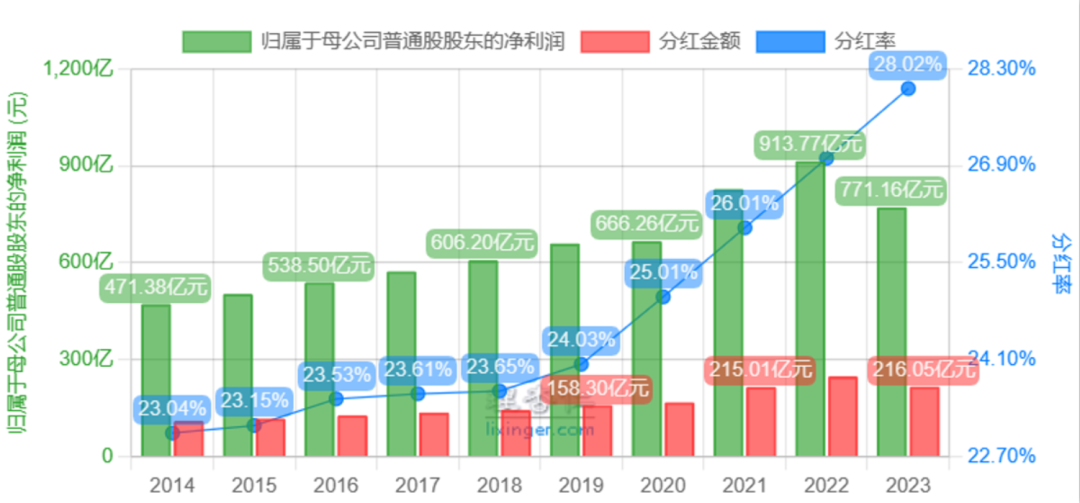
小鱼持有兴业银行两份,目前浮亏3.4%左右。

好啦,今天就写到这里吧。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(9 次)、分红与股息率(55 次)、可转债(2 次)、估值判断(16 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。