
腾讯控股:投资逻辑与风险复盘
说说下一步的计划。
两只个股
今天有两只个股出现了较大幅度的涨跌,给大家说说:
1、腾讯控股
腾讯今天涨幅接近6%,直接涨了17.6港币,这个是真没想到,因为腾讯季报期是不能回购的,而且南非大股东还一直不断地减持,按道理来说涨起来的压力比较大,很多大聪明都想借此套个利,回购静默期卖出,等回购开始前再买回来。
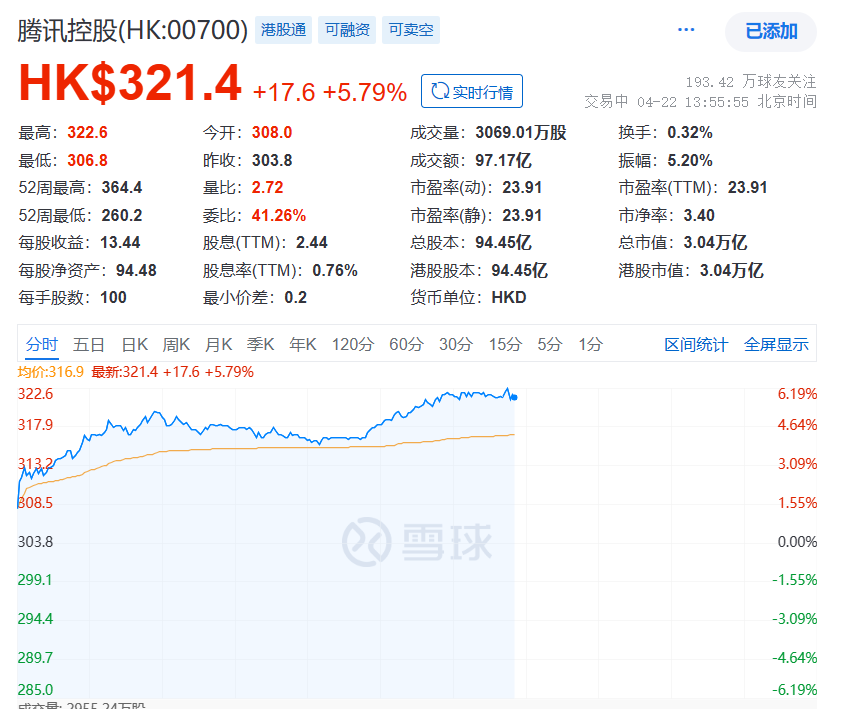
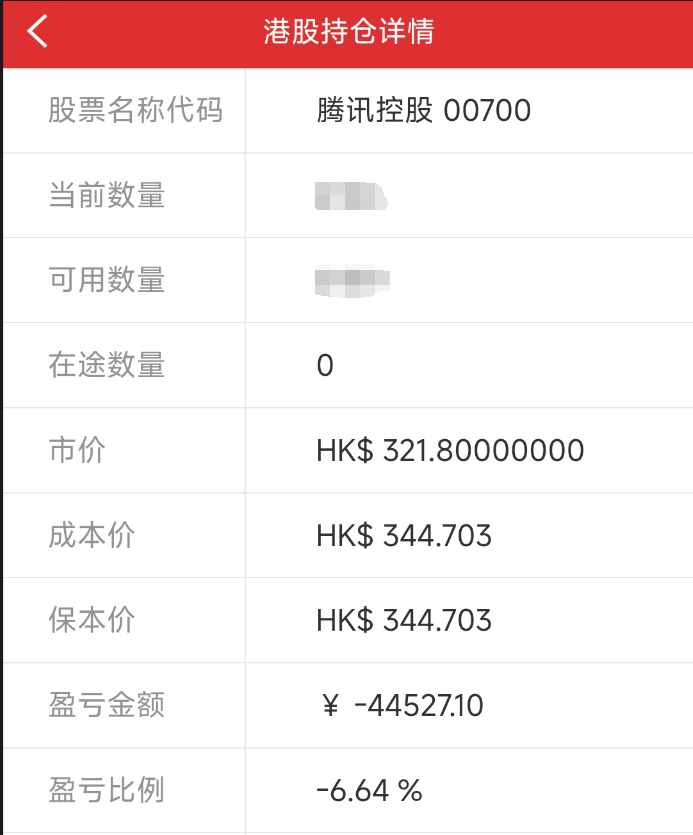
但市场这个东西是不可预测的,这不,腾讯出现了罕见的大涨,距离小鱼的成本344港币是越来越近啦,浮亏6个多百分点,我想回本后就先卖出10%的腾讯仓位,资金将用于后续高股息资产的建仓。
大家也不要笑话我,就是这么没有格局,想想今年1月下旬腾讯最低跌到了260港币附近,当时小鱼的腾讯是浮亏了百分之二十几,产生了十几万的浮亏,所以啊,回本之后就卖点,不亏就是赚。
把所有品种和组合加在一起后,腾讯占比超过15%,这和我目前超级分散的投资理念是不相容的,所以有了一定利润后会把仓位慢慢降下来。
2、长春高新
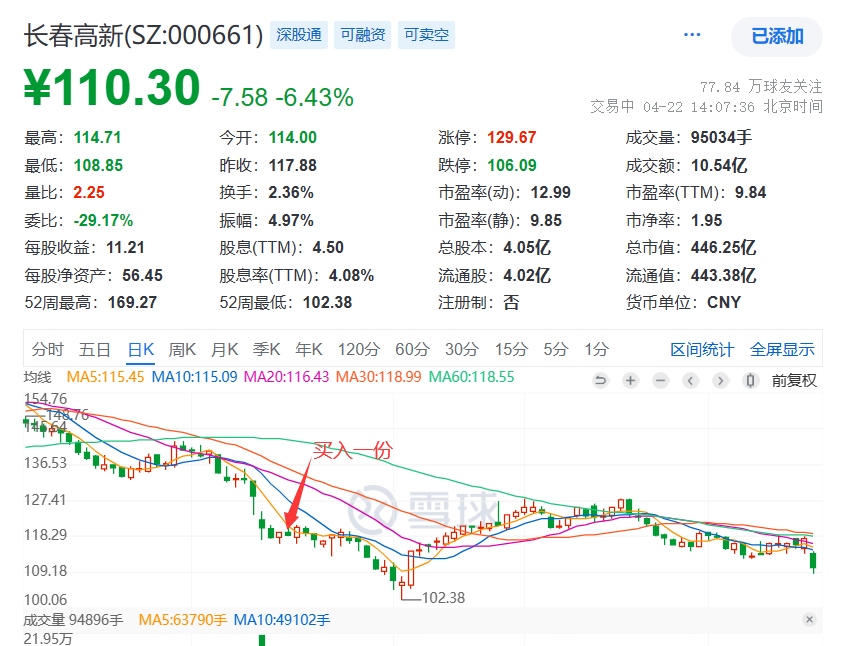
长春高新小鱼是1月下旬以124元左右的价格买入了100股,当时年报还没有出来,但公司做了一个分红规划,2023年-2025年现金分红不少于当年净利润的40%,我根据2023年净利润预测大致计算了一下对应股息率在4%附近,于是买了一份。虽有偏差,好在不大。
年报公布后,长春高新每股分红4.5元,今天公司股价大幅下跌超过6个百分点,股价110.3元,股息率正好卡到了4%附近。
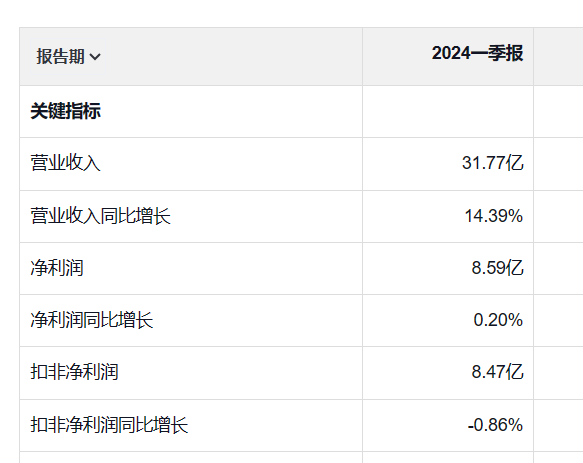
今天这个跌幅啊,我估计和公司刚刚公布的一季报有关系,营收增长14%多点,净利润几乎没啥增长,长春高新在传统价值投资者的眼中,那可是成长股的标杆啊,每年怎么也要有15%以上的增长吧。但是小鱼买入长春高新可不是奔着他的高成长的,只要能够稳定住现有基本盘,哪怕有个5%以内的增长都成。
通过股息率估值,小鱼买入的成本绝不算高,保守估计每年5%左右的净利润增长+4%左右的股息率,正常也能有9%左右的收益,是吧,如果来一波拉高,取得百分之四五十的收益,咱也就卖了。
后续,长春高新的第二份先不急着加仓,看看最近是否能够止跌企稳,然后再考虑。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============