
可转债:市场波动下的组合表现与操作复盘(05-23)
雪球和公众号上一些小伙伴留言一直要我的可转债持仓明细,现在发出来供大家参考。
持仓明细
1、持仓明细
可转债持仓明细如下(2024.5.23),持有74只可转债,平均持仓成本107.968元。
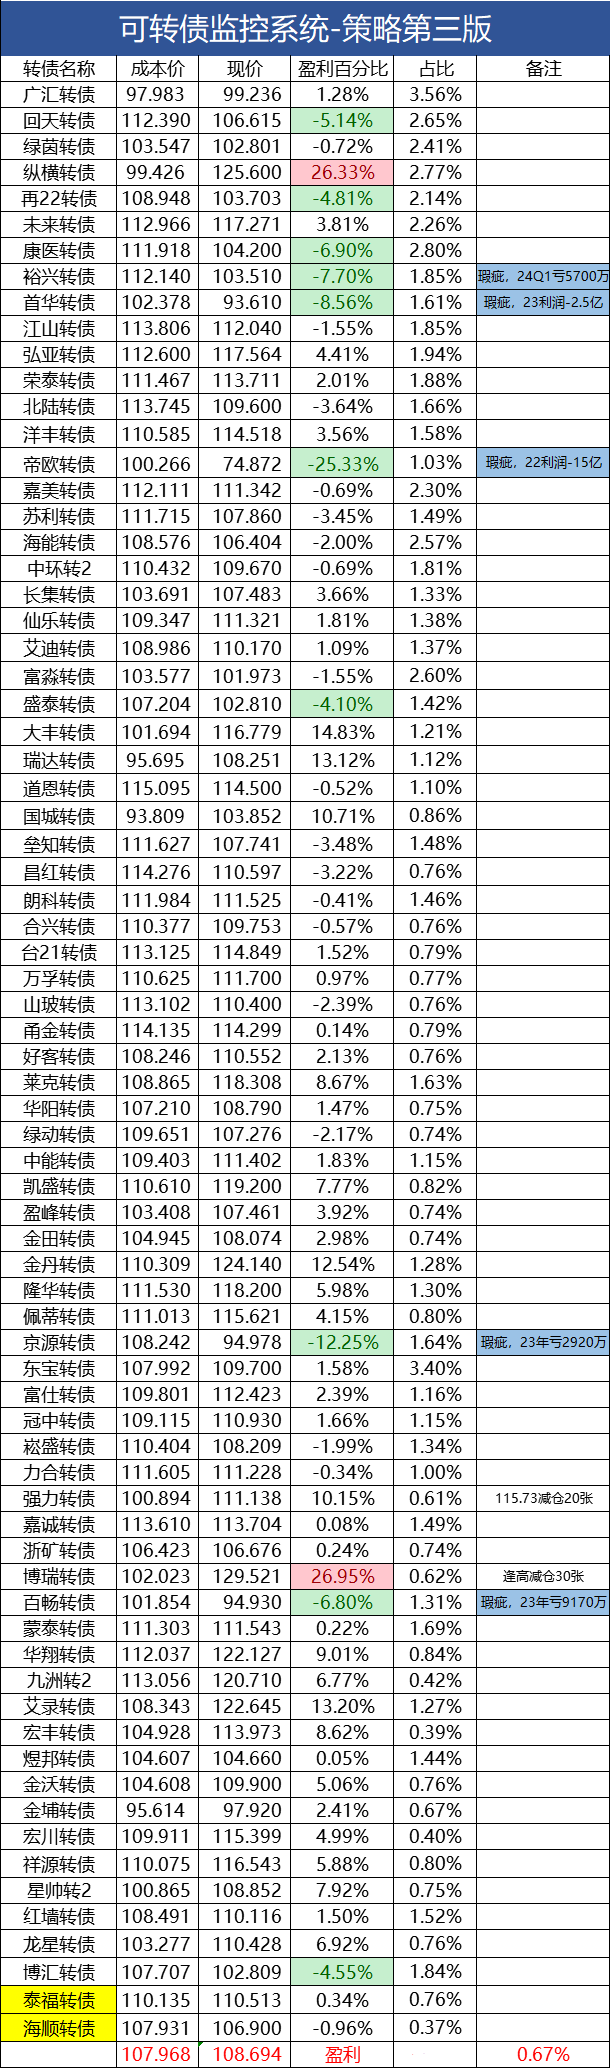
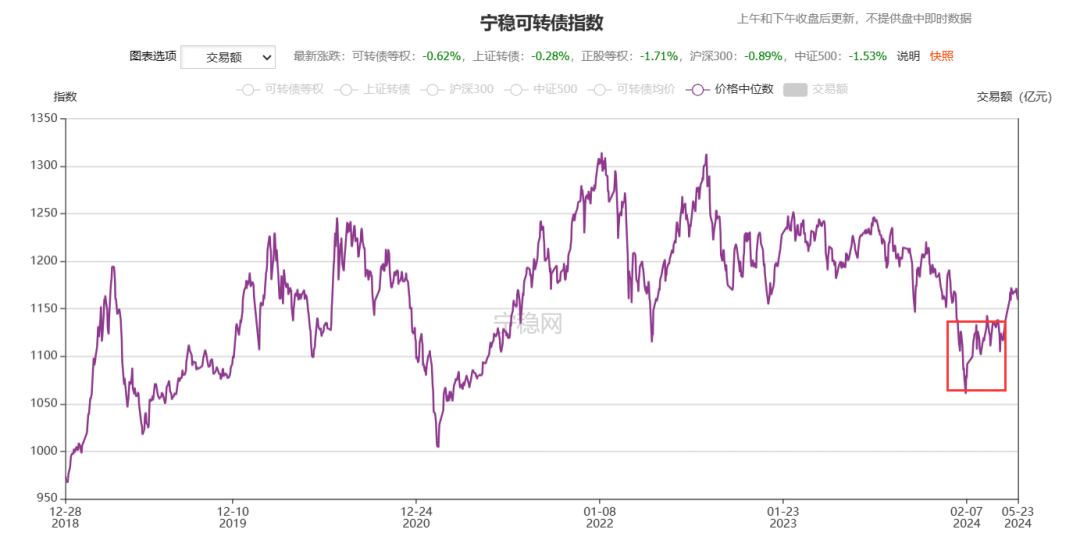
这个组合目前浮盈0.67%,今年这一轮可转债大幅下跌,中位数1月2日的119.1元,最低跌到2月5日的106元,跌幅达到了11%,这对于可转债这个品种来说跌幅可是相当巨大的,对于那些溢价率偏低的活性债,跌幅会更加巨大。
小鱼当时整个组合浮亏约7%,当时浮亏金额超过10万元左右。在这一过程中我算是把握住了机会,加仓三十余万元,调仓八万余元。调整比例占到了可转债组合年初本金的40%多,可以说这一轮加仓和调仓力度还是非常大的。
下面可转债中位数估值图中的红色方框就是小鱼加仓可转债的时间区间。
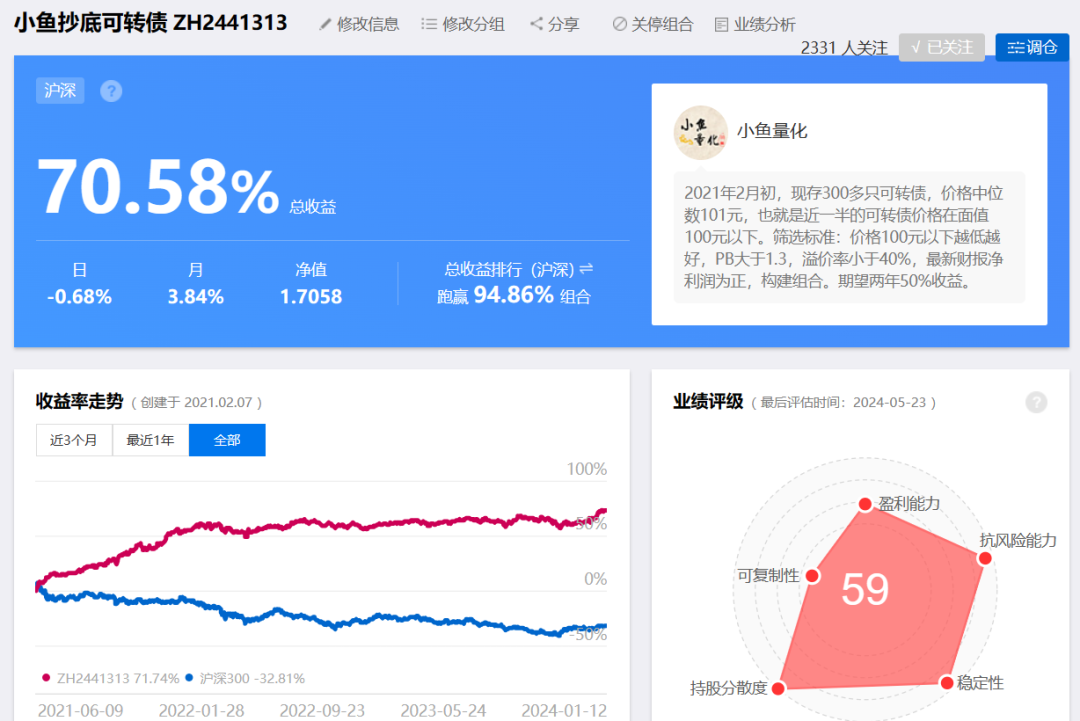
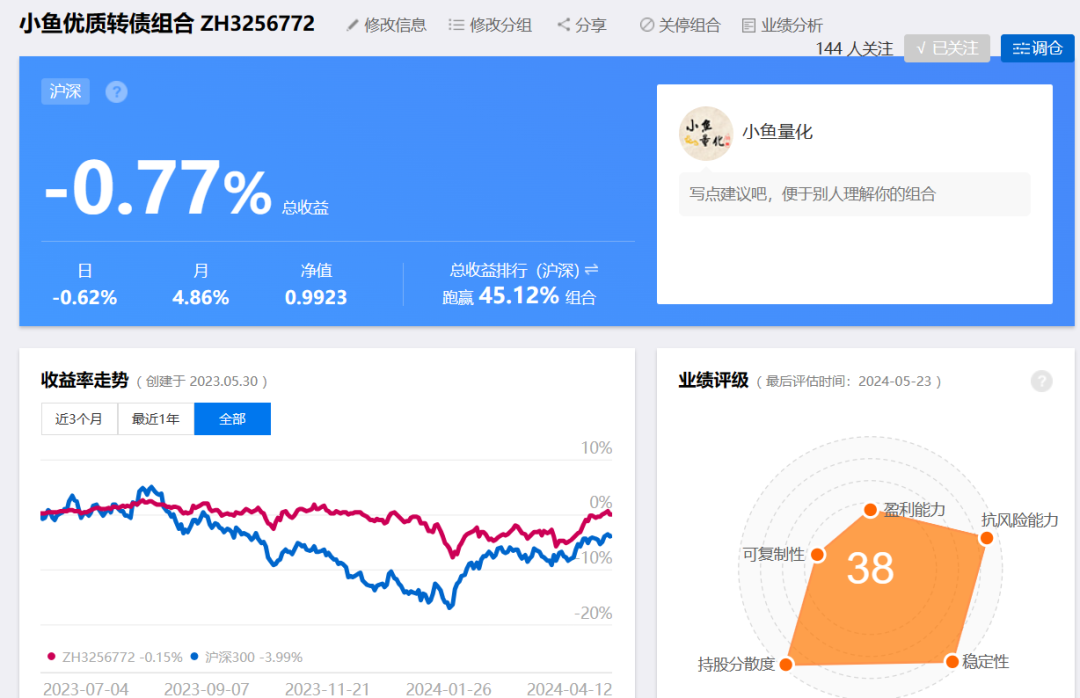
之前我一直是在雪球的可转债组合中公布持仓的,但是雪球组合的容量上下是30只,所以超过30只之后就没法在那里展示了,最近又做了第二个和第三个可转债的组合,我把三个组合的连接放在这里:
小鱼抄底可转债组合(第一个)
https://xueqiu.com/P/ZH2441313
小鱼优质转债组合(第二个)
https://xueqiu.com/P/ZH3256772
小鱼优秀转债组合(第三个)
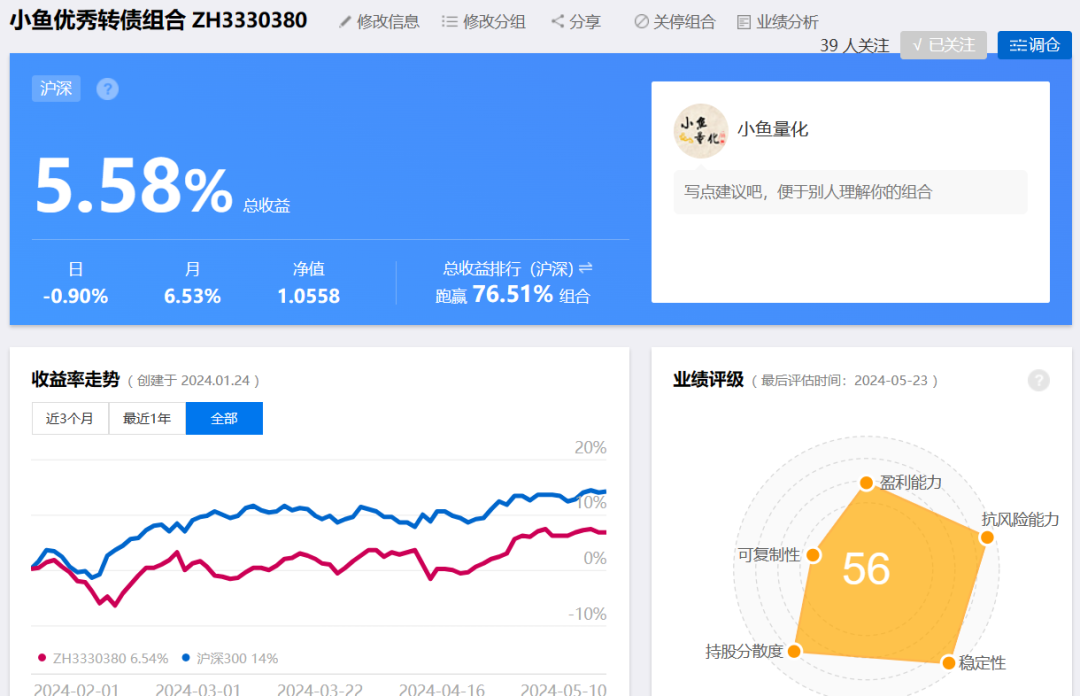
https://xueqiu.com/P/ZH3330380
2、关于波动性:
小鱼的最底仓框架是股债均配,然后债类资产主要是可转债,有留言质疑可转债与股市的相关性太大,其实不是的,大家可以看我在雪球上的可转债组合,从21年初到现在近三年多时间,几乎没啥大的回撤,最大回撤绝对值都偏小,百分之七八的波动就算是非常大了。而股票动辄百分之几十,没有可比性。
第二个可转债组合5月底建立,到现在也有十个月时间了,看它与沪深300的对比,也是稳得一批,波动极小。
3、瑕疵债占比:
比较老的瑕疵债是帝欧转债,在可转债组合中占比仅一个百分点,况且呢,有瑕疵并不代表就一定会退市,会全部归零。真有这风险早就卖掉啦,比如之前持有过正邦和搜特,很早就出掉了。我认为帝欧距离破产和资不抵债还早,不着急。
首华转债的正股首华燃气2023年报显示亏损近2.5亿,所以把首华转债也归类为瑕疵债,目前持有250张,在可转债组合中占比1.52%。
还有一个京源环保2023年报显示亏损近3000万,把京源环保也纳入瑕疵债,目前持有250张,在可转债组合中占比1.63%。
裕兴转债的正股是裕兴股份,2024Q1亏损5700万,暂列为瑕疵债,目前持有260张,在可转债组合中占比1.85%。
百畅转债的正股是百川畅银,2023年亏损9170万,暂列为瑕疵债,目前持有200张,在可转债组合中占比1.31%。
以上五只瑕疵债在可转债组合中占比7.44%,真正能够引起我注意的只有帝欧转债和京源转债,这两只浮亏稍多,持续跟踪吧,目前没有卖出打算。
4、加强可转债正股基本面研究
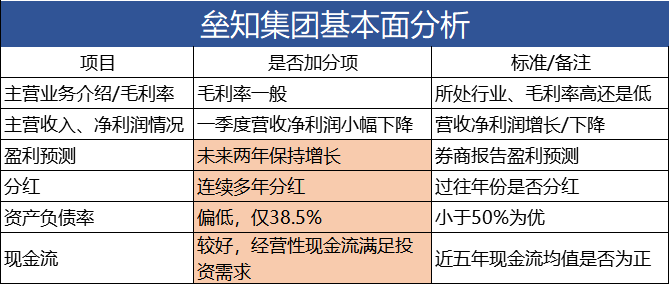
这个方面现在是有所加强的,我给自己定了一个可转债正股基本面分析框架,简单看看几个指标,然后打分即可,如下表,基本面研究关注六个大的指标,最起码有三个以上的指标符合才会考虑买入的。少参与、不参与瑕疵债的投资。
5、我的可转债筛选方法
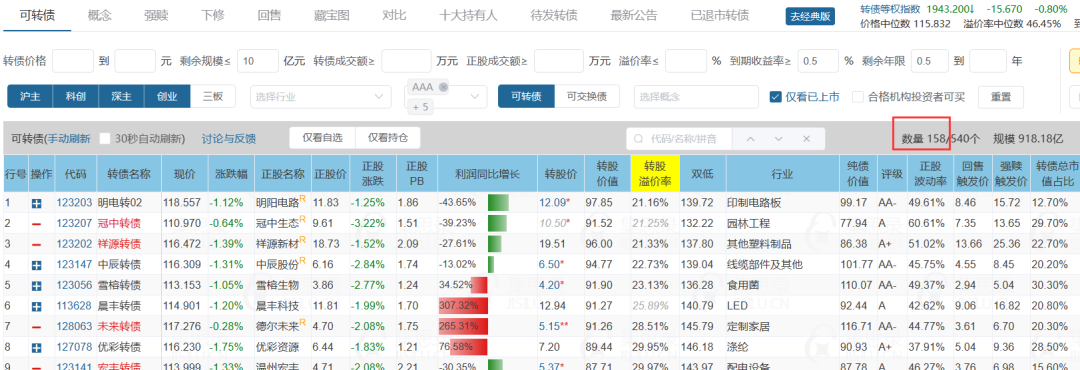
简要给大家说下我的可转债筛选方法,先用几个指标大致过滤一遍:
评级指标,全部在A以上,A-及以下全部排除;
溢价率<100%,溢价率超过100%弹性太弱,尽量选择溢价率低的可转债,现在溢价率百分之七八十我都觉得高;
到期税前收益率>0.5%,这样到期税后基本是保本的;
剩余年限>0.5年,太短没有意义,很难在几个月达成强赎。
目前通过这几个指标目前能够筛选出158只符合条件的可转债,然后按照溢价率升序排列,从低到高一个个看过去,符合基本面要求的就可以考虑摊大饼形式的买入啦。
新国九条发布后,对上市公司的退市标准大幅提高,所以可转债正股基本面分析又加上了如下两个标准。
针对营收和市值标准再提高一些:
1、营收:创业板年营收不低于3亿元;主板年营收不低于5亿元,越大越好;
2、市值:市值指标不做区分,最低15亿元市值,越大越好。
6、可转债盈利情况
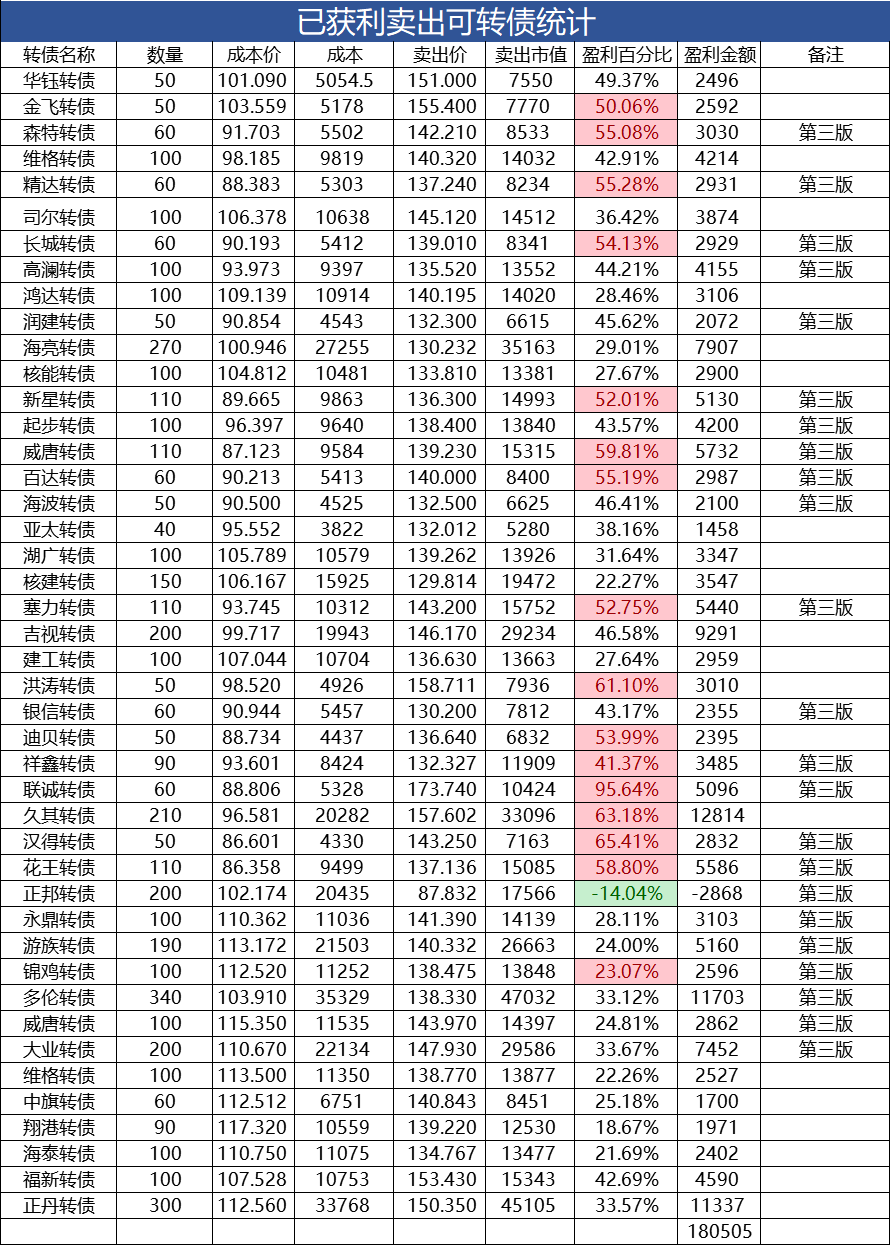
只有清仓后大幅盈利和大幅亏损的才放在我统计的表格中,中间一些可转债盈利三五个百分点,或者亏损三五个百分点清仓的,一般也就不放在这个表格中啦,这些短期持有然后卖出的,总体肯定还是盈利的。
2020年初小鱼精研可转债以来,已获利了结的四十三只可转债,总盈利18.05万元。2024年累计清仓6只,盈利6只,盈利金额约为2.45万元。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============