
可转债:卖出逻辑与交易复盘(05-27)
这次是我精研可转债以来第四十四****个投资成功的案例,投资可转债嘛,只要买的便宜,排除掉问题可转债,剩下的就是个等,等待可转债爆发的那一段时间,然后在上涨的过程中分批卖出。
本次卖出九洲转2五十张,收益率38%+,获利2172元。
可转债投资策略
下面说说策略的几个要点:
1、投资机会等级划分
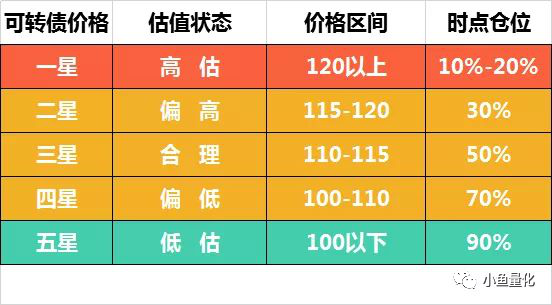
以所有可转债为一个标的池,按照可转债价格中位数划分为几个等级,见下表,当价格中位数在110元以内的时候就到了比较好的投资机会,我把它定义为四星级的投资机会;当价格中位数在100元以内的时候就到了非常好的投资机会,我把它定义为五星级的投资机会;
2、筛选标准
更新后的可转债投资策略:
**1)、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
2)**、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3)、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
4)、排除掉金融类转债,如银行、券商等大规模的转债,这种转债正股的PB通常都低于1倍,很难下调转股价。而且溢价率通常又很高,所以要排除掉。
5)、**(新增)**短期涨幅过大的可转债,脉冲式上涨的可转债,做一定的波段操作。
第五条是最近新增加的一条可转债投资策略优化,因为现在毕竟是大仓位投资可转债,不像以前那样可转债的仓位不多,所以就要考虑资金利用效率的问题,如果买入的可转债短期内出现了超过10%的盈利,或者脉冲式上涨了几个百分点甚至十几个百分点时候,我打算卖掉约20%~30%的仓位,用以降低持仓成本,同时呢,卖出所得资金可以买入新的价格合理的可转债,这样资金运用的效率有所提升。
6)、(新增)“新国九条”发布过后,对中小市值股票还有一定影响的,而可转债市场的正股绝大多数都是中小市值公司,所以对可转债正股的分析增加两条要求:
营收:创业板年营收不低于3亿元;主板年营收不低于5亿元,越大越好;
市值:市值指标不做区分,最低15亿元市值,越大越好。
3、小鱼可转债公开组合
雪球小鱼三个可转债组合地址:
https://xueqiu.com/P/ZH2441313
https://xueqiu.com/P/ZH3256772
https://xueqiu.com/P/ZH3330380
获利了结
九洲转2是年初可转债跌幅最惨烈的那段时间买入的,成本113元左右,到2月初的时候,九洲转2最低跌到了103元附近,因为当时有大把的低价可转债可以选择,所以只买入了一次,也仅仅买入了50张。

小鱼把九洲转2的买入和卖出都标准在K线图上啦。买入原则:基本面相对优质+合理的买入价格(最低标准是到期税后收益为正)。
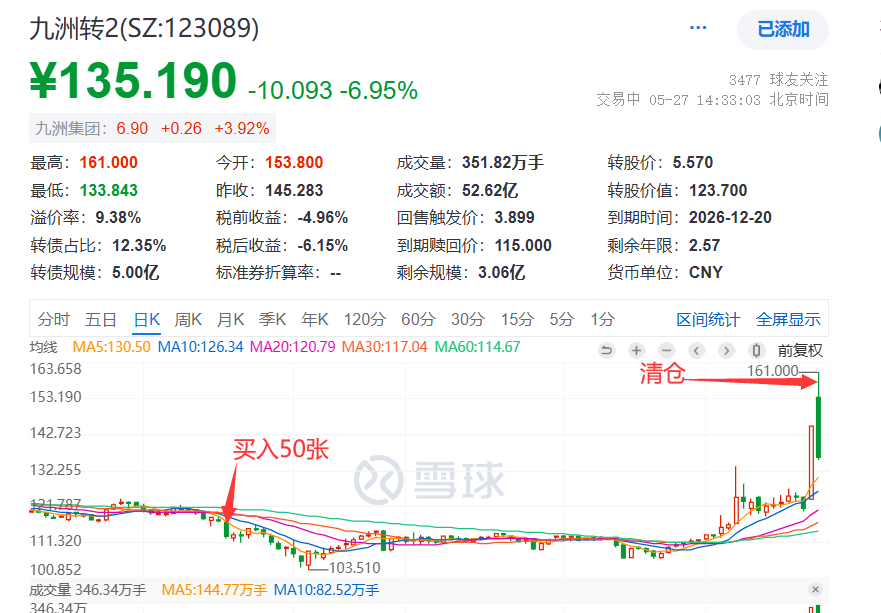
昨天我观察到九洲转2出现了异动,涨停+20cm,收于145.3元,按照惯例我会先卖出百分之二三十的仓位,防止坐了过山车,但是本次九洲转2仅仅持有50张,数量太少,就没有做卖出操作。
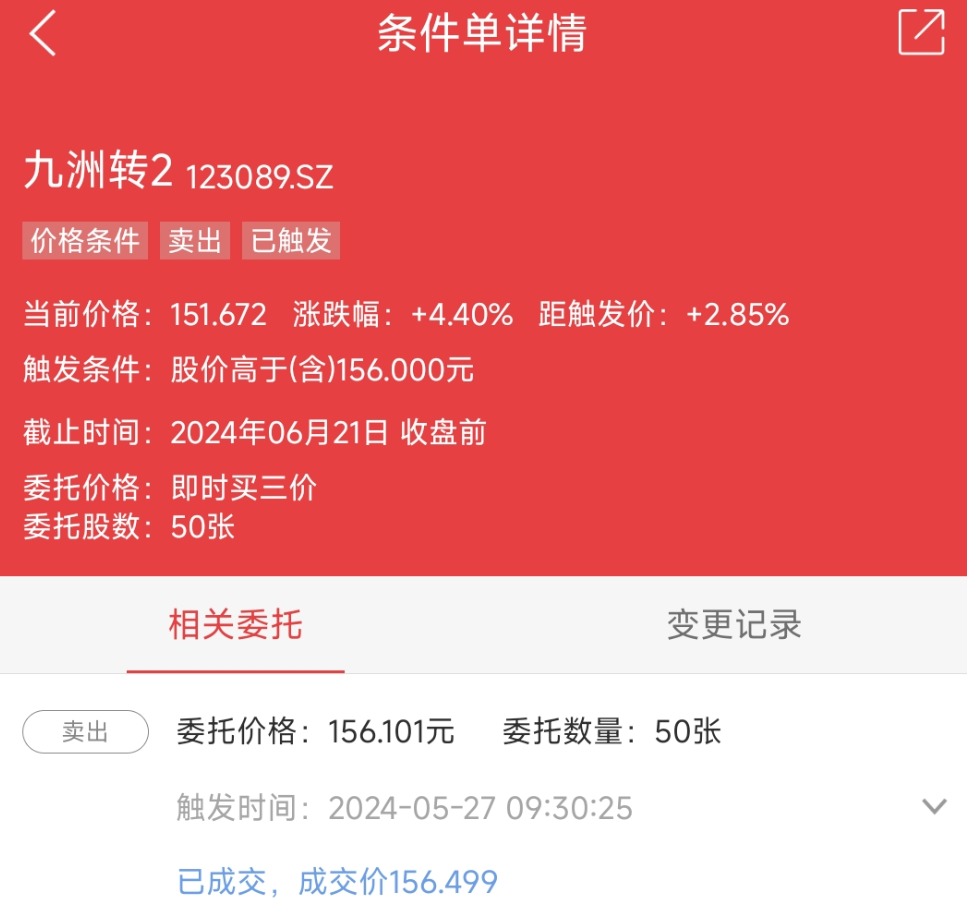
当天设置了一个156元清仓的条件单,今天上午发现条件单已经自动成交了。成交价156.5元附近。
至此本次九洲转2投资旅程结束,历时4个月时间,收益率38%+,获利2172元。
可转债的走势大部分时间都是平平无奇,近乎一条直线,短期因为下调转股价,或者公司有重大利好拉升正股股价,转债也会有一波上升势头,一举突破130元大关,达到卖出条件。
大家千万注意,我在文章中写到买入卖出那些转债,都是基于摊大饼的形式,从2022年开始,小鱼通过每周定投的方式不断加仓可转债,目前持有可转债73只,而且还在不断增加中,仓位最多的两只也只有3.5%左右,大家千万不要把一两只转债买成重仓,切记。
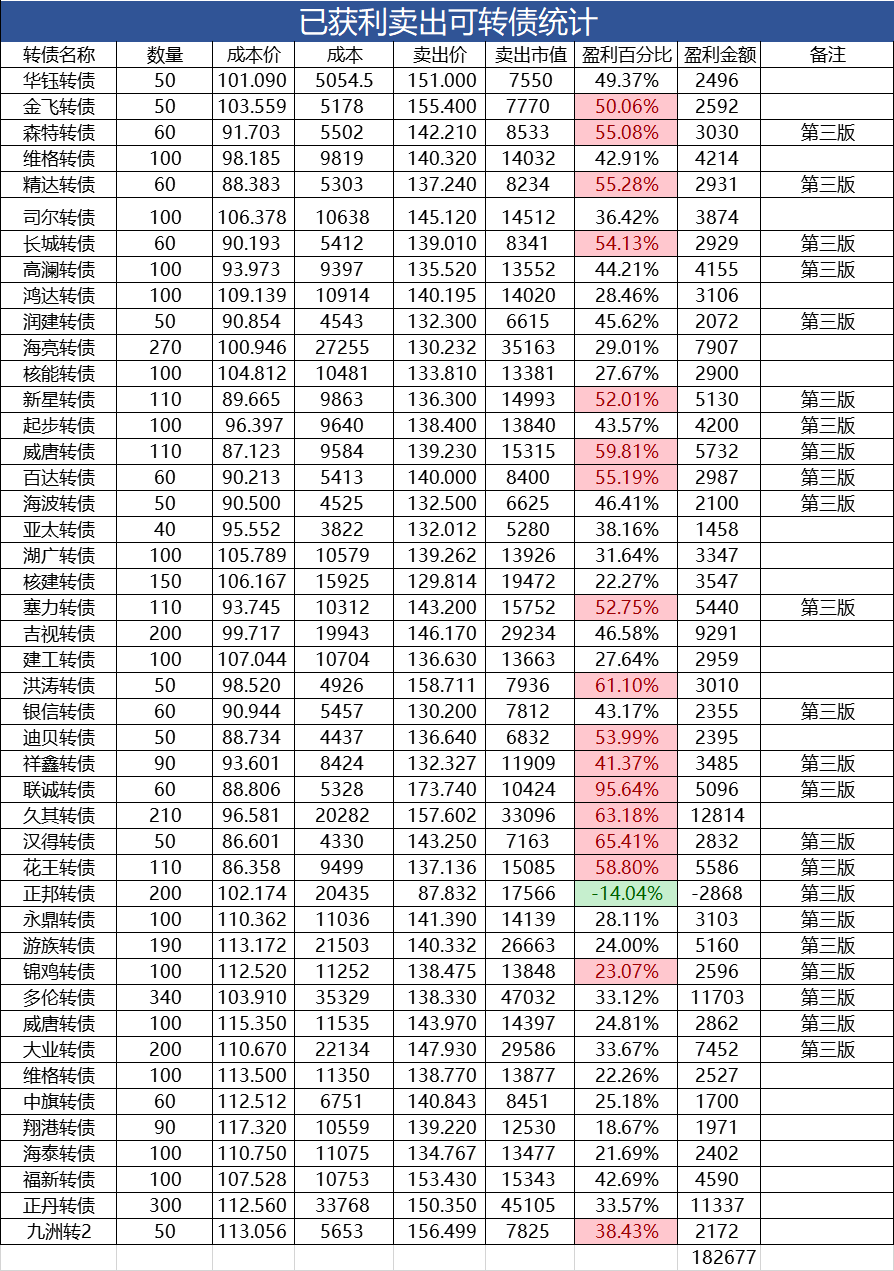
2020年初小鱼精研可转债以来,已获利了结的四十四只可转债,总盈利近18.27万元。2024年累计清仓7只,盈利7只,盈利金额为2.67万元。
可转债市场
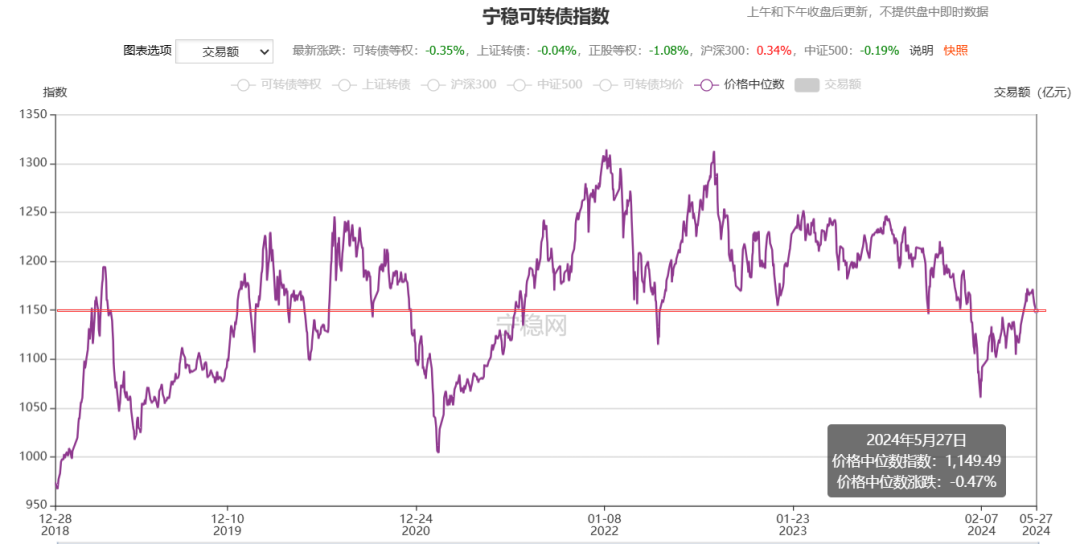
再说说最近可转债市场,最近可转债中位数最高到了117元多,现在正好回落到115元,在我定义的可转债估值中,115元正好是估值合理的上限。
在估值合理区间,小鱼会继续常规额度周定投,如果中位数大幅超过115元,则会显著减少定投额度。
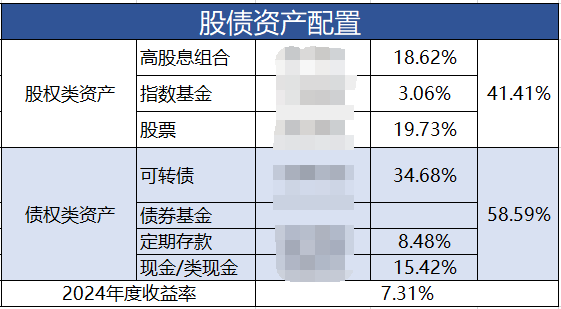
以下是小鱼的资产配置情况,总体上已经接近股债比4:6,这样的资产配置组合,应该说波动性比较小,但可转债还有一定的股性,也会随着正股的涨跌而涨跌,波动性也确实没有大比例股权类资产那么高。
目前我给到可转债的投资上限是40%,还有五个百分点,通过周定投的方式慢慢配置。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============