
2024年6月可转债:买入逻辑与估值分析合集
这篇月度合并版把2024年6月围绕「可转债:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2024年6月4日到2024年6月25日,正文约 1514 字。
原文分别发布于2024年6月4日、2024年6月25日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
6月4日:可转债:买入逻辑与估值分析(06-04)
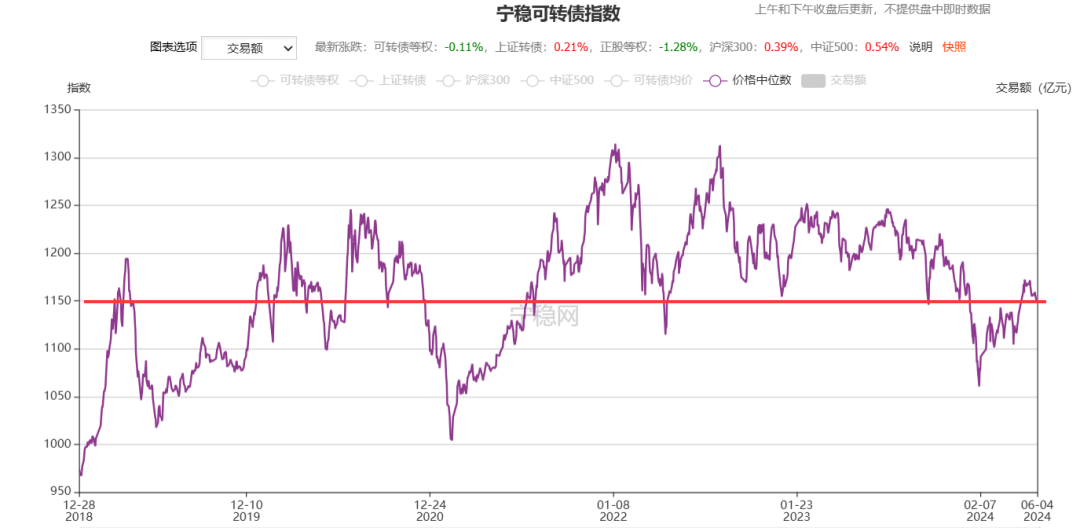
今日可转债中位数115元,正好跌到了可转债的合理偏低估值位置,可以加仓啦。
**可转债策略升级
**
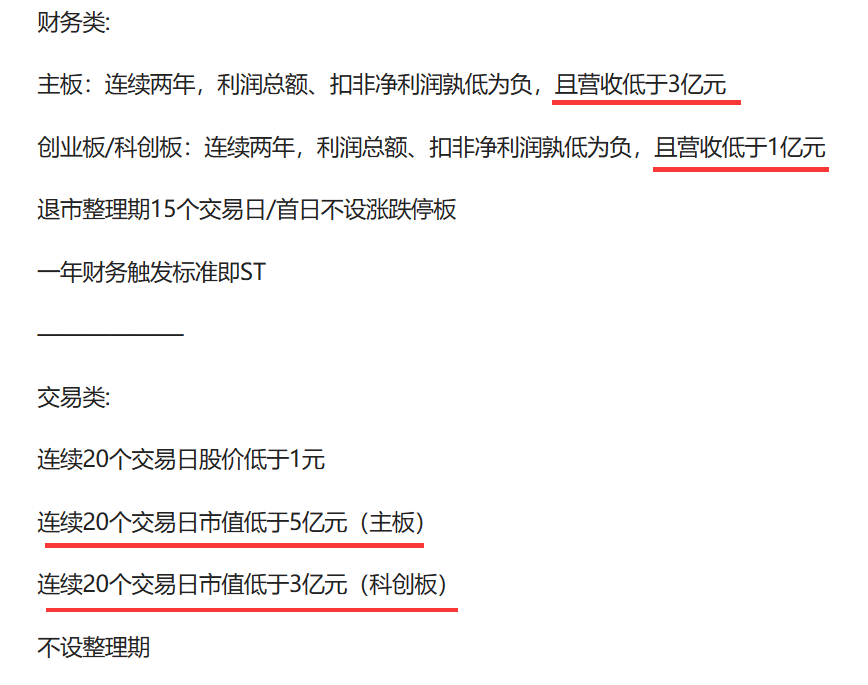
前一阵出了一个“新国九条”,对分红、退市等提出了更高的要求,对小市值股票来说是个利空,而可转债的发行公司绝大部分都是中小市值公司,两者相关性很强。
咱们看一下“新国九条”对小市值股票的主要影响,主要观察市值和营收这两个指标。净利润指标为正,这个是小鱼一直坚持的指标,而且要求净利润不能出现70%以上的下降,否则排除掉。
针对营收和市值标准再提高一些:
1、营收:创业板年营收不低于3亿元;主板年营收不低于5亿元,越大越好;
2、市值:市值指标不做区分,最低15亿元市值,越大越好。
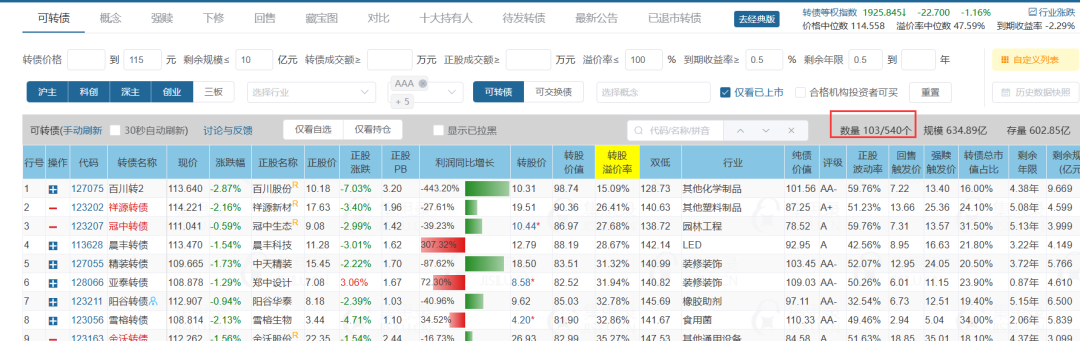
可转债筛选条件:
价格小于110元;
规模小于10亿元;
转债和正股评级在A以上;
溢价率小于100%;
剩余年限大于0.5年;
通过以上几个标准,只能筛选出65个标的,将价格条件放宽到115元,能够筛选出103只可转债。
加仓两只
可转债中位数从2月初最低的106元,最高涨到了现在117元多,现在中位数回到了115元,正好落在了合理偏低的位置,今天就按照正常定投标准进行买入。后续如果中位数显著高于115元,则会降低定投额度;如果显著低于115元则提高定投额度。
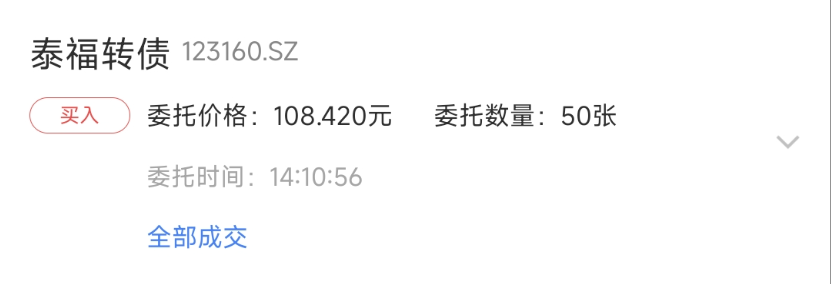
本次加仓的可转债是泰福转债50张,累计持仓150张;本次买入海顺转债50张,累计持仓100张;本次加仓约1.1万元。
并且也看了他们两个正股的基本面情况,盈利、营收和市值情况,都是符合我的标准的,今天说说泰福转债。
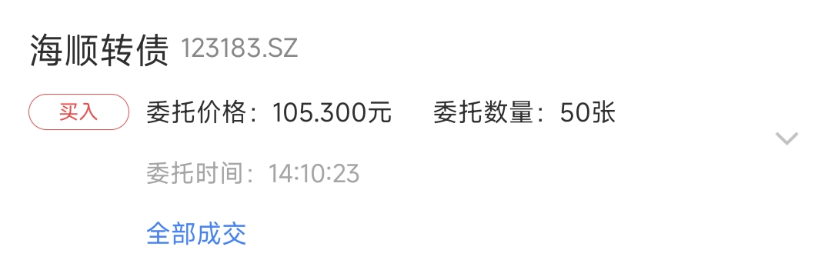
泰福泵业:
浙江泰福泵业股份有限公司主营业务是民用水泵的研发、生产和销售,主要产品包括陆上泵、小型潜水泵、井用潜水泵、循环泵以及节能泵。公司是国家级高新技术企业。
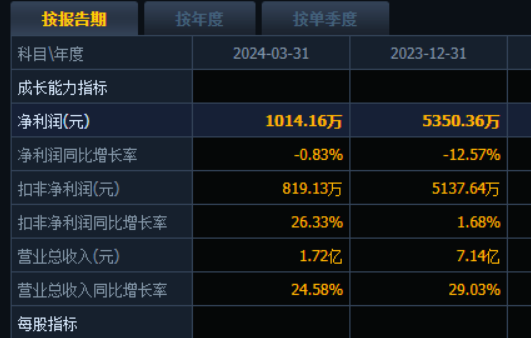
目前市值14亿左右,近三年的年度营收在5.5~7亿元,满足小鱼对营收和市值的新标准。
最新经营周期一季度盈利为正,净利润增幅不大,营收1.72亿元,增长达到了近25%。
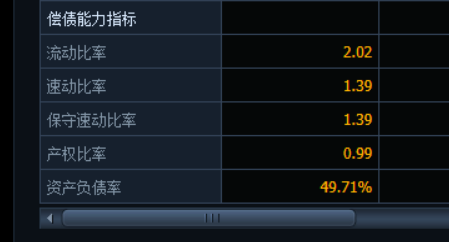
资产负债率50%左右较为合理。流动比率远大于1,,速动比率稍微低点,也大于1。这里呢,我增加了一些技巧,同步观察一些资产负债表,看下现金和现金等价物,及有息负债情况。
现金和现金等价物4.32亿元,短期借款1.71亿元,无长期借款,应付债券3.02亿,这一项估计为可转债。现金储备足够覆盖长短期有息负债。只要公司能够正常经营,不出现大幅亏损,我认为风险不大。
好啦,今天就写到这里吧。
6月25日:可转债:买入逻辑与估值分析(06-25)
昨天大概减持一些跌幅比较小的可转债,减持的这几只总体亏损约1000元,获得资金接近9万,今天可转债市场终于开始止跌,开始按计划调仓。
开始调仓
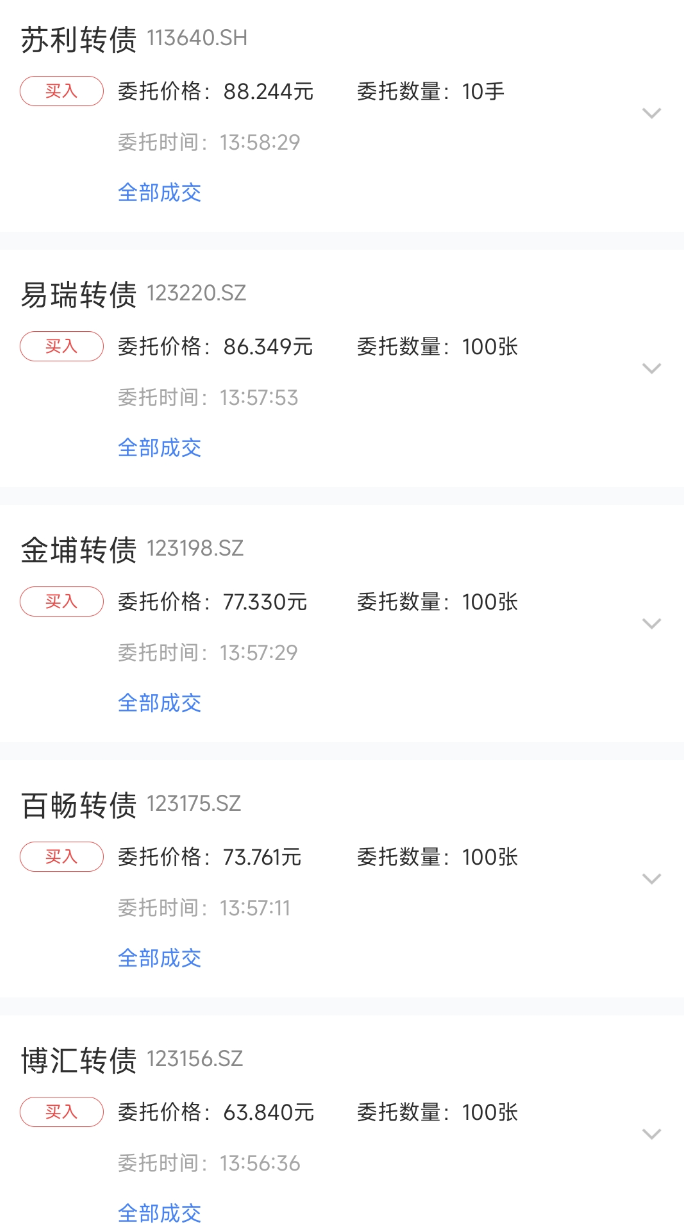
今天绝大部分低价债终于止跌了,昨天减仓获得9万资金开始分批调仓,加仓目标是低价债,调仓的目标是早就看好了的,分别是博汇转债、百畅转债、金浦转债、易瑞转债、苏利转债,各买入100张。
其中易瑞转债是第一次买入,其余几只都有一些仓位。大体原则是基本面不是很差,资产负债率不高,现金储备基本能够覆盖有息负债。这五只我选两三只给大家简要分析一下。
1、博汇转债
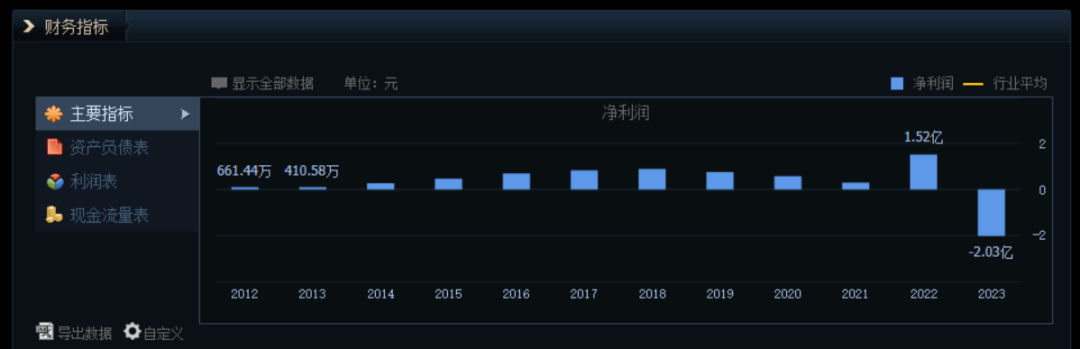
博汇股份历年净利润都为正,我当时第一次买入博汇转债的时候,观察到他2023年的净利润也是正的,大概3个亿左右,后来因为税收的问题,估计计提了几个亿的税费,所以2023年的净利润就成了亏损的,我认为博汇股份的经营还可以,每年还能赚点钱,解决了税收问题,并复产后,不至于破产退市。
博汇转债的规模也不大,不到4亿元。最后就是注意要分散投资,经过今天的加仓后,我持有博汇转债360张,成本95元多,浮亏33%。
2、金埔转债
金埔转债现在的税后收益率达到了8.5%,PB=1.004,这个也不要紧,金埔转债下修不受净资产限制。
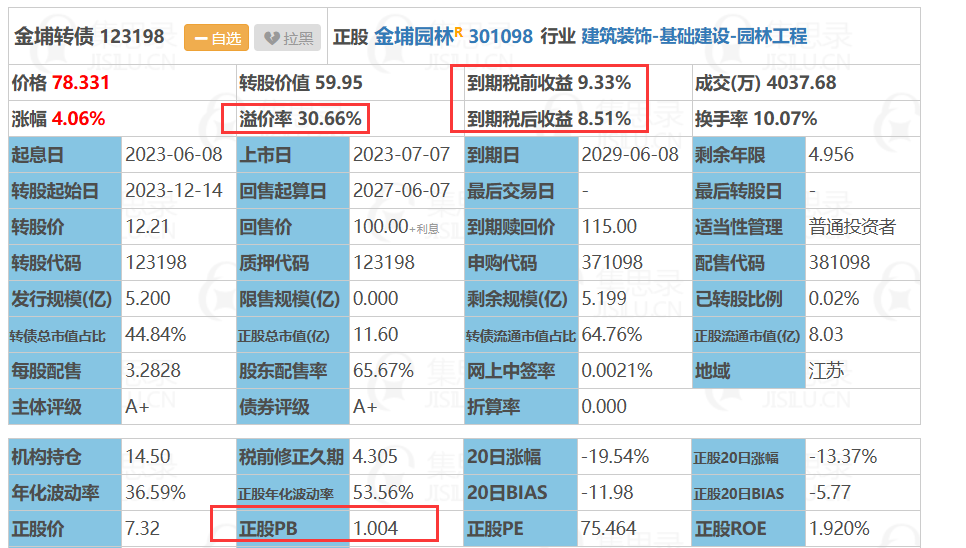
主要还是看看金埔转债的正股金埔园林能不能熬过去。去年和今年一季度竟然还是盈利的,不错,可以接受。资产负债率65%左右,也能接受。现金储备4.4亿元,短期负债4亿元,长期负债450万元,现金能够把有息负债覆盖掉,看了看这个情况,没啥大问题,就选了金埔转债。
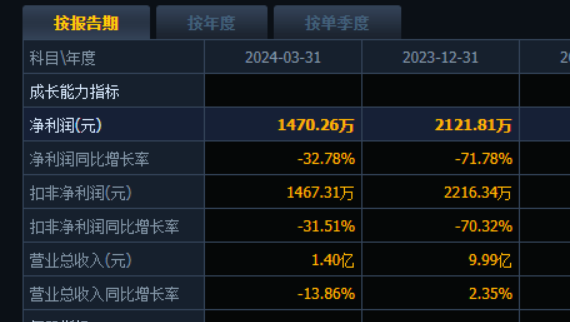
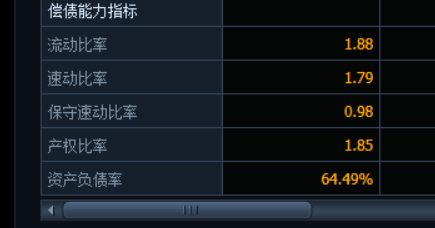
今天还要忙别的事情,就不多写了,其他三只都是类似的分析方法。今天买入5只,总计500张,投入金额3.9万,最后附上交易记录。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(12 次)、回撤与浮亏(4 次)、可转债(30 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。