
2024年6月可转债:市场波动下的组合表现与操作复盘合集
这篇月度合并版把2024年6月围绕「可转债:市场波动下的组合表现与操作复盘」发布的 3 篇记录合并成一份完整的阅读材料,时间从2024年6月3日到2024年6月24日,正文约 1877 字。
原文分别发布于2024年6月3日、2024年6月6日、2024年6月24日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
6月3日:可转债:市场波动下的组合表现与操作复盘(06-03)
可转债今天是实实在在来了一轮暴击,回撤挺大。
可转债回撤
小鱼把所有持仓的可转债都在雪球做了自选股,且分配到一个组中,每个交易日把持仓可转债按照当日涨跌幅降序排列,观察一遍,如有涨跌幅非常剧烈的波动,可以考虑做一些操作。
这是今天的数据,我持仓70多只可转债,一只涨的都没有,而且跌幅最大的广汇转账又是我的重仓债,持有多达500张,这只债今天跌了15%+,不可谓不高,我还去搜寻了一番,并没有发现什么特殊的原因导致下跌。
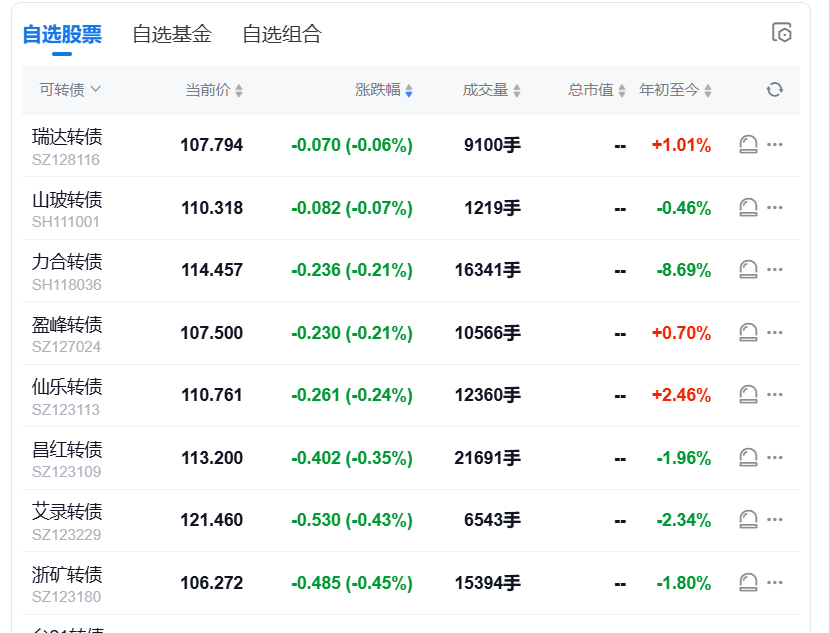
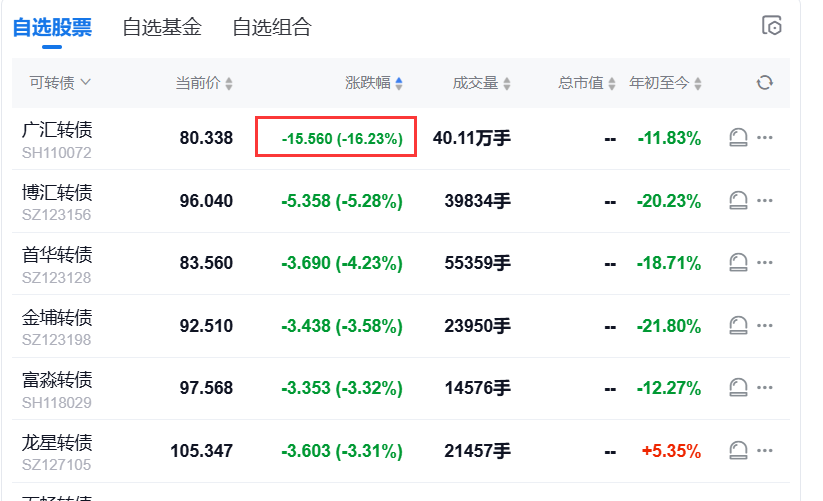
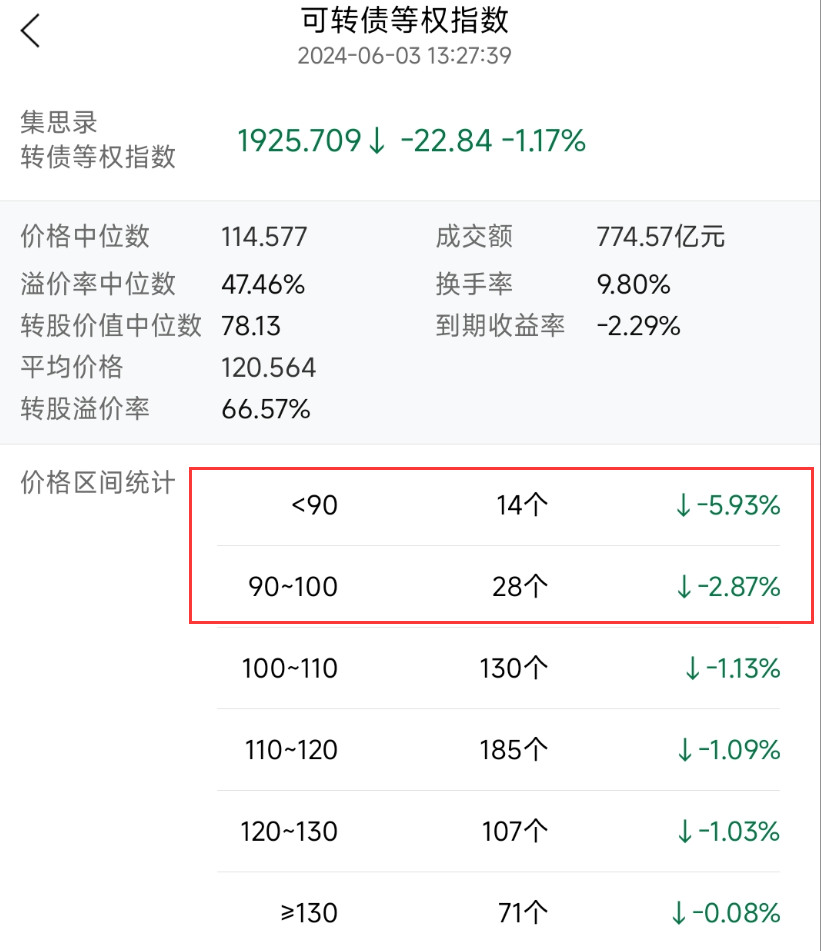
看了一下集思录的数据,明显是100元以下的低价债跌幅巨大,通常100元以下可转债的正股基本面多多少少会存在一些问题,市场的恐慌情绪是否会向没有问题的可转债蔓延,咱也不用管那么多,小鱼遵循的一个非常重要的原则就是分散的组合投资,单一的个股、个债不会显著影响组合的收益和波动。
但是呢,未来一定要更加重视可转债正股基本面的研究分析,尽量把有问题的瑕疵债排除在外,当然了买的数量足够多之后,总会有那么几只遇到问题,只要不是严重到公司有巨大的退市风险,可转债这个品种的属性决定了它还是能够大概率拿回本金的。
后续计划:
上周没有出手定投可转债,本周可转债中位数已经来到了115元下方,可以选择的标的增加了很多,因为今天可转债跌幅相对比较大,先不着急出手,看看接下来如果企稳了,咱再把这两周的子弹打出去。
6月6日:可转债:市场波动下的组合表现与操作复盘(06-06)
这两天可转债市场大幅度调整,与小微盘股的下跌关系巨大。
可转债
这段时间可转债市场下跌幅度较大,中位数从5月上旬的117.3元,下跌到今天跌破114元,下跌到113.8元,中位数下跌超过两个百分点。对于股票等资产来说这个跌幅可能就是一天的涨跌,对可转债来说这个跌幅还是偏大的。
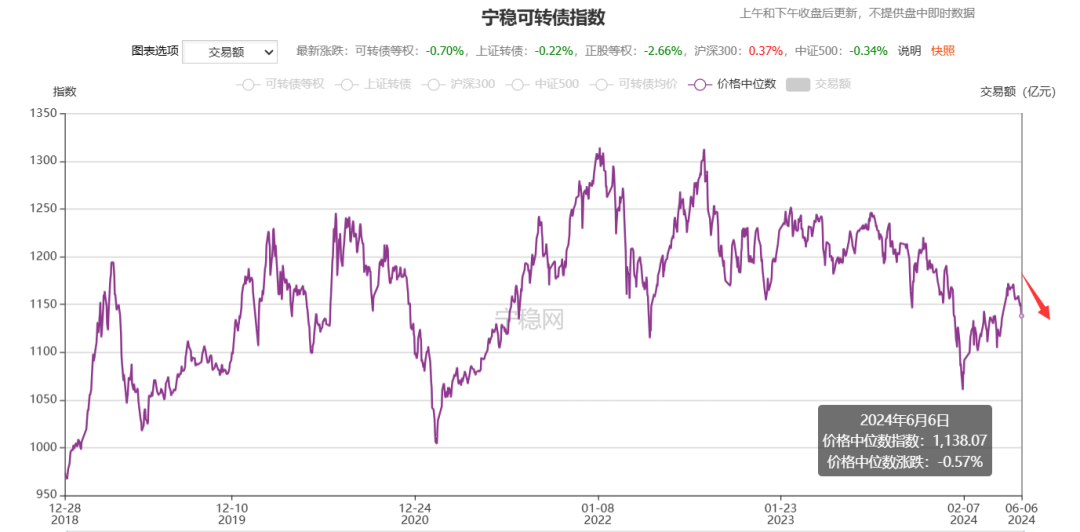
小鱼自己的可转债组合大体是从+2%跌到现在的-2%,波动幅度达到了四个百分点。
这是为什么呢?小鱼持挑选可转债的原则是在基本面还过得去的前提下,优选低价和低溢价的标的。而最近一段时间低价可转债的跌幅明显大于整个可转债市场,也明显大于高价可转债。所以我的组合波动幅度大于中位数。
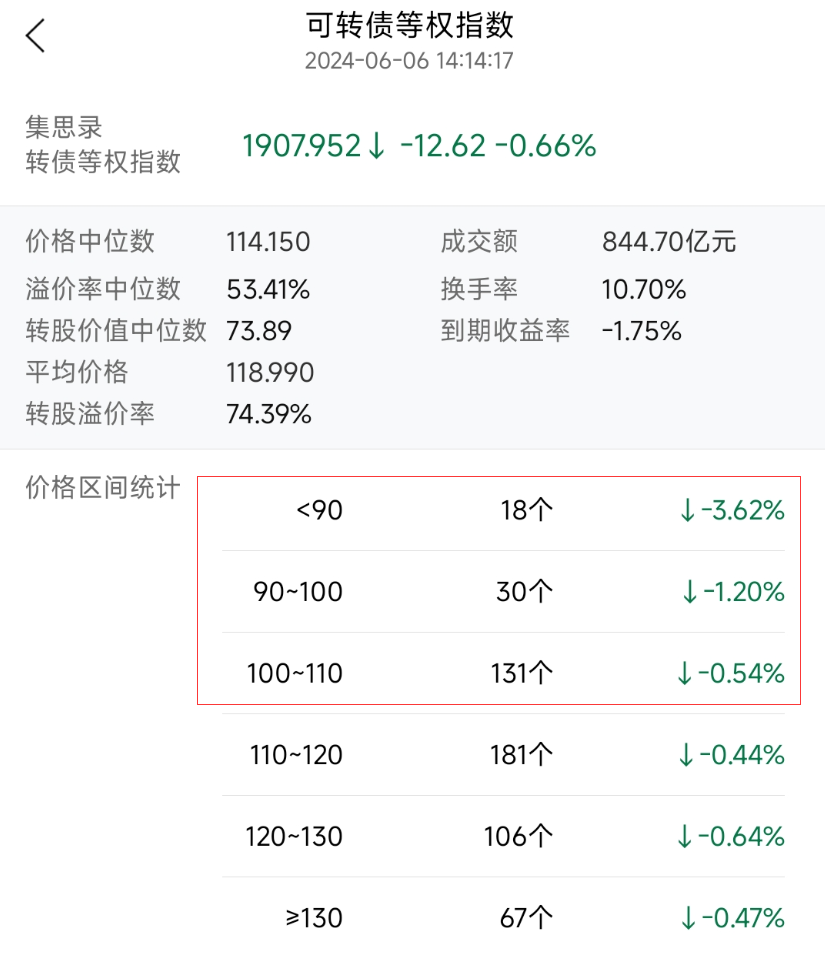
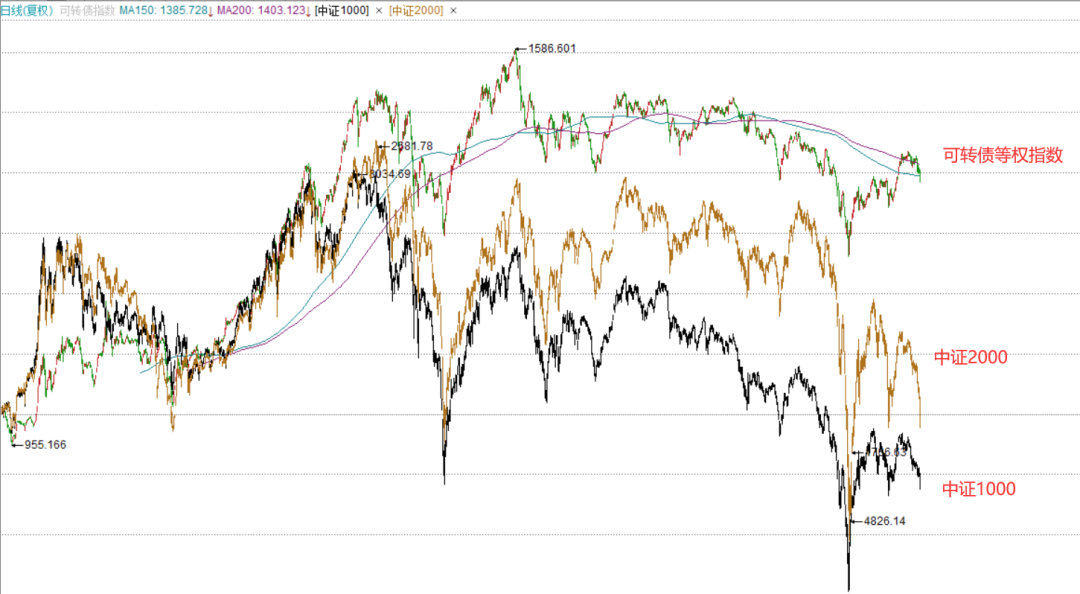
最近一段时间为啥可转债又出现了幅度较大的调整呢,是因为类似于中证1000/2000这样的小微盘股跌幅较大,而可转债的正股,大部分也是中小盘,甚至是小微盘股,这样正股下跌带动可转债也大幅下跌。
下图中一个是同花顺自制的一个可转债等权指数,另外两个是代表中小盘或小微盘的中证1000和中证2000指数,大体是2020年四五月份到现在的K线图,3个指数的走势起伏几乎一模一样,但可转债有债性保护,波动幅度没有那么大,能把获得的收益保留下来。而中证1000/2000指数波动太大,如果没有逢高减仓,亏损严重。
为啥最近小微盘股跌幅巨大呢,大体原因我是知道的,主要是:新“国九条”发布后,市场对小微盘股产生明显的避险情绪,导致小微盘股承压。随着市场不确定性增加,投资者更加偏好能够提供稳定现金流和分红的高股息股票,导致高股息板块持续被看好,而小微盘股资金流出。
其实呢,小鱼做的是低估分散的组合投资体系,对消息面也不需要过多关注。对于可转债来说增加一条,对可转债正股基本面更加重视,指标有瑕疵的尽量不要选择。
另外啊,这段时间有不少小伙伴通过微信公众号留言、私信等方式问我,低价债跌了这么多,风险特别大,可转债还有没有投资价值,我的观点如下:
可转债是有底的,大不了就等上市公司还钱,当然了前提还是选择那些基本面合格的标的。下跌有底,上涨的上限也很高。这是我现在加仓可转债的主要原因和底气。
6月24日:可转债:市场波动下的组合表现与操作复盘(06-24)
这一段时间的低价可转债真的是一言难尽,属于跌无止境了,到今天为止依然没有止跌的意思,需要做点什么了。
可转债市场
到今天为止小鱼的可转债组合已经浮亏近13万,超过了今年春节前那段至暗时刻,当时可转债组合浮亏近10万。春节前后那段时间大幅度加仓可转债,可转债的仓位占比迅速提高。
这是今天的可转债分段涨跌幅情况,依然是100元以下的低价可转债跌幅巨大,可转债这个品种这段时间的波动幅度真的是非常惊人,怎么没有了一点低风险品种的特性了呢,正常来说可转债这个品种有债底保护,不会无限下跌,波动性没那么强的。
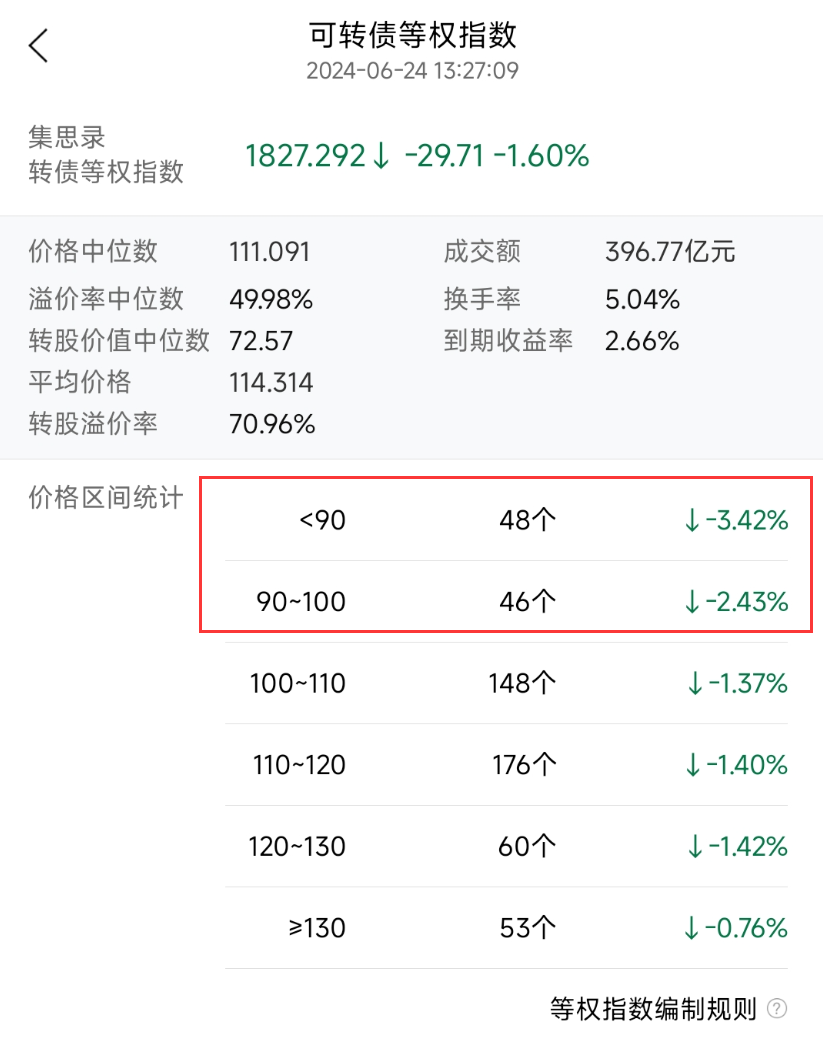
难道可转债这个品种真的是无可救药了嘛,我依然相信违约的会是极其个别的现象,大面积同时违约的可能性不大,咱也是高度分散的投资,即使踩雷了,也不会有大的影响。
操作计划
下面说说操作计划,价格高一点的可转债、基本面好的可转债跌幅没有那么大,是偏小的,所以我的计划是卖出一些跌幅小的可转债,抄底低价债。
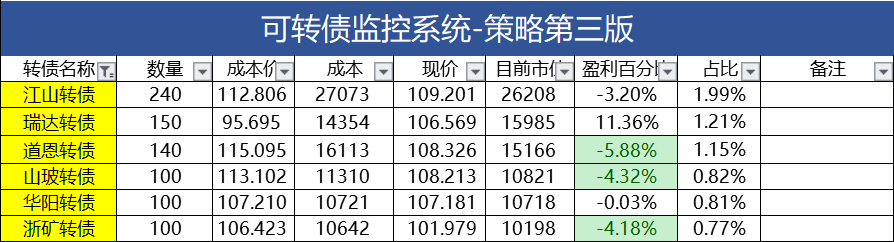
按照持仓可转债溢价率由高到低排序,卖出溢价率最高的六只可转债,分别是道恩转债、江山转债、华阳转债、瑞达转债、浙矿转债、山玻转债。
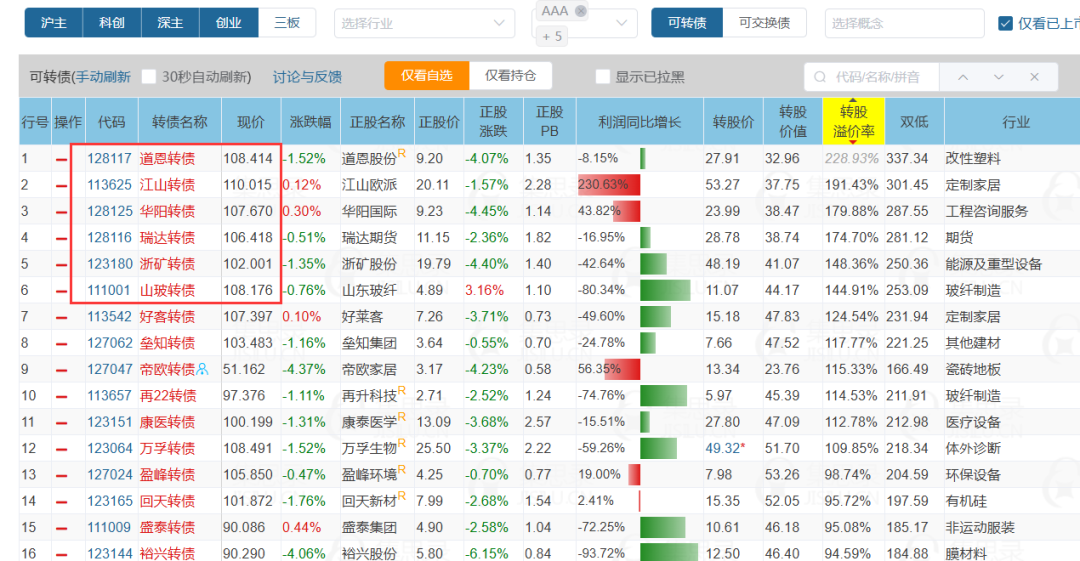
这六只可转债溢价率最低都在145%以上,溢价率太高,后续即使正股上涨,也很难带动可转债的上涨。整体腾挪出资金近9万,这六只可转债放在一块实际亏损约一千一百元,可以接受。
后续啊,我等着低价债开始企稳了,再逐步把这些仓位加上去。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(2 次)、卖出与减仓(3 次)、回撤与浮亏(6 次)、可转债(56 次)、仓位与资产配置(2 次)、转债定价指标(4 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。