
2024年交易与实盘记录短评合集
这篇年度合并版把2024年全年围绕「交易与实盘记录」发布的 3 篇记录合并成一份完整的阅读材料,时间从2024年3月18日到2024年8月8日,正文约 1968 字。
原文分别发布于2024年3月18日、2024年7月4日、2024年8月8日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
3月18日:白酒:市场波动下的组合表现与操作复盘(03-18)
今天说一家亏损幅度比较大的公司。
消费行业+补仓模式
最近一两年消费行业是破鼓万人锤,包括白酒在内的消费类股票腰斩都不稀奇,小鱼也是本着这样的原则,越是大家嫌弃的时候,越是布局的好时机,所以,我在消费类行业进行了比较多的布局。
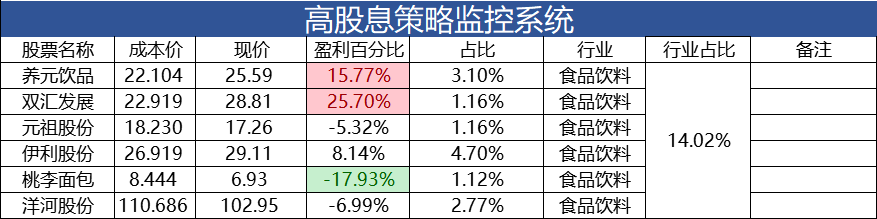
在高股息策略这个大类组合中,消费行业占比排名第二,在组合中占比达到了14%,说明一下,排名第一的是(公用事业+煤炭+电力),我把他们三个算做一个大类行业,占比15%。
其中的养元饮品是个比较成功的案例,养元饮品在我买入第一次后,最多浮亏20%多,我抓住机会补了一次仓,马上就把浮亏控制在了个位数,之后稍一反弹,就开始盈利。
桃李面包
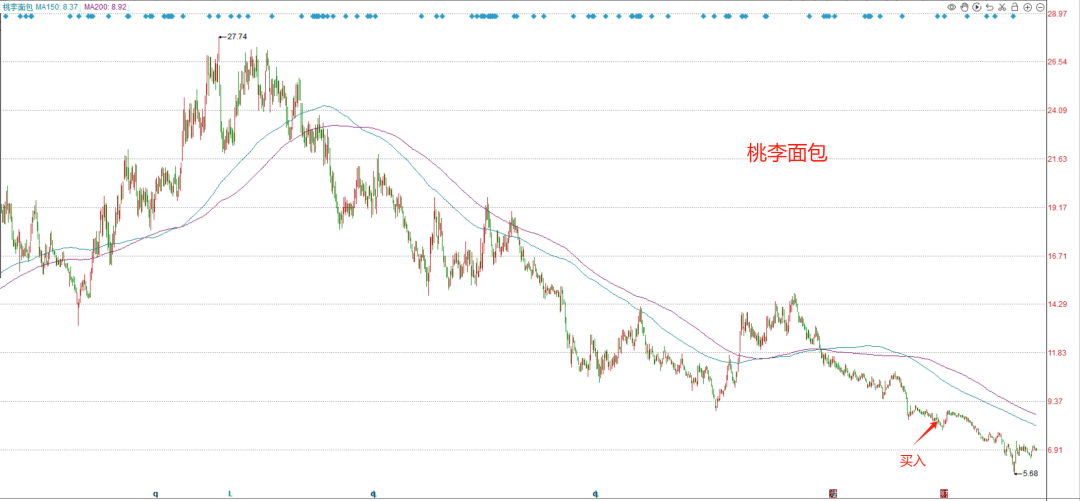
我想在桃李面包上也复制这个模式,去年9月底,在下图箭头处买入了1万元的桃李面包,价格为8.44元,当时,无论是股息率,还是K线的趋势,都无可争辩的处于底部区域,但是未来的走势是谁也无法预测的。最多的时候也是跌破了20%。
既然是想复制这种模式,就要再仔细看一下桃李的基本面情况
1、公司质地:
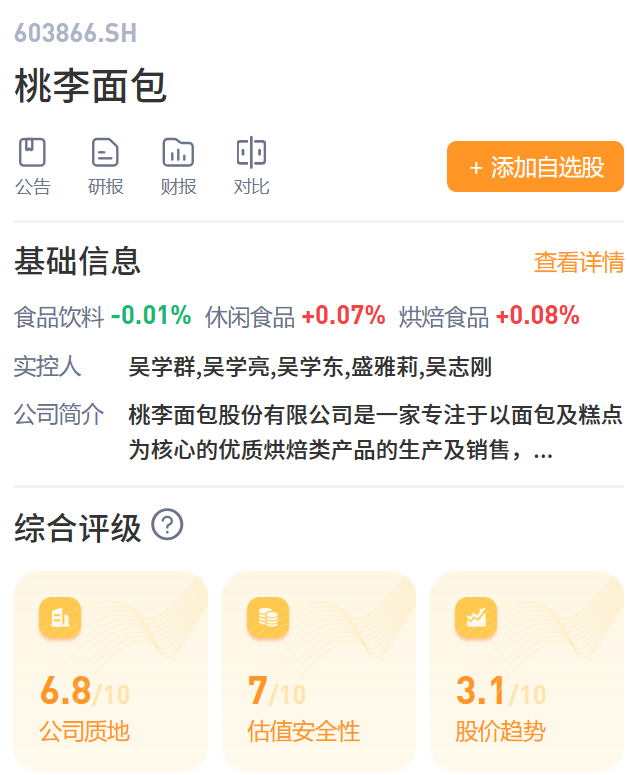
公司质地,我也不多研究了,直接看一个软件给的总评分。具体这些指标如何打分我是有一个基本概念的,比如公司质地,就会考虑行业地位、毛利率、现金流、资产负债率等等多个指标,小鱼也没有过多的研究,只要公司质地分数在7分以上,我认为属于优质标的啦。
桃李面包公司质地分数就有6.8分,在及格线附近。
2、基本面数据
基本面数据我就主要以下几点吧:
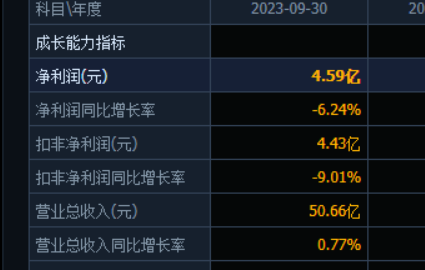
今年的营收和净利润情况,今年前三季度营收50.66亿,同比持平没有下跌。净利润4.6亿左右,下滑也不是很多。
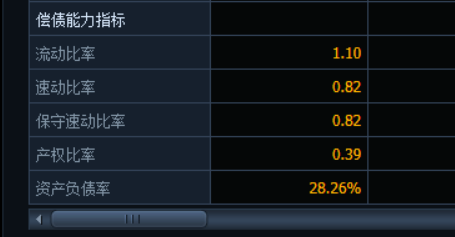
偿债能力指标,也是相当优质,不多说。
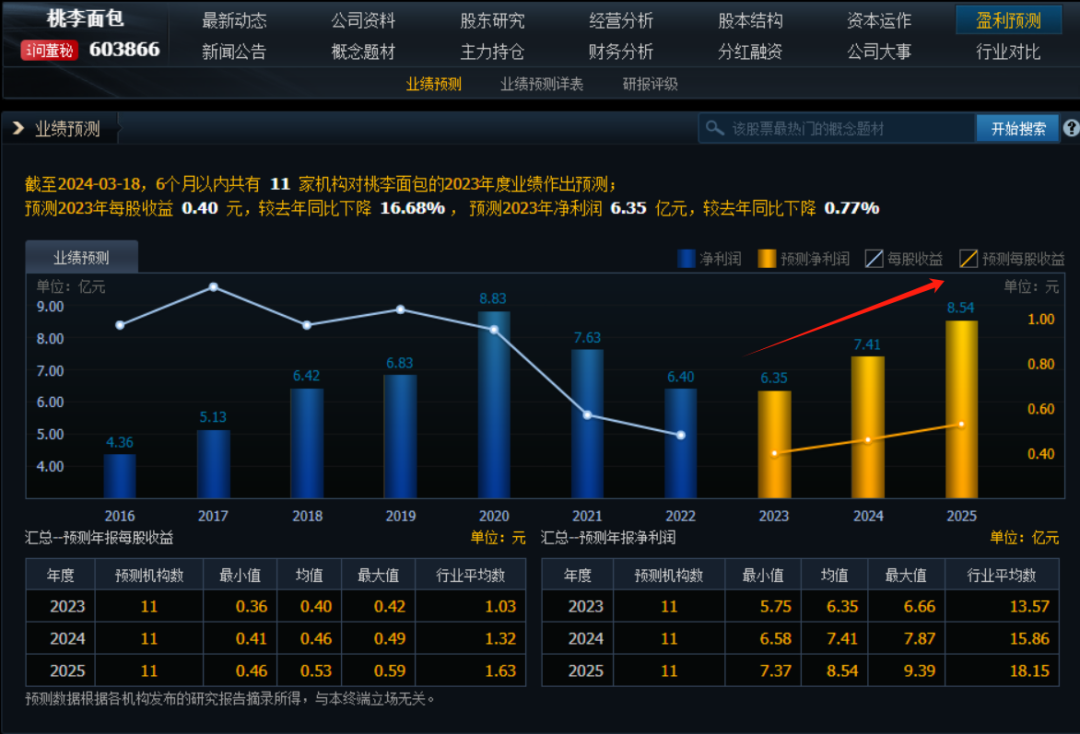
有11家研究机构做了净利润预测,这个数量来说,还是靠谱些的,未来三年净利润处于一个增长态势。
通过以上几个要点,桃李面包未来有较大概率能够保证分红,所以我会择机加仓一次。
另外再说明一点,咱这高股息组合讲究一个分散,比如我现在已经分散到51家公司啦。不会在一只个股上过多的投入,大概率两次买入两份就是极限了,极其个别的才会加仓到三份,即使加仓到三份在组合中的占比也不会超过5%,所以啊,对分散这个要求是满足的。
好啦,今天就写到这里吧。
7月4日:2026年2月市场高位下的组合收益复盘(07-04)
看了最近的一些报道,据说今年股票中位数跌幅超过20%,我还好,今年还有三个百分点的盈利,满足了,至少不亏。最近我持仓的可转债和高股息资产都不太好,不急于一时慢慢来,今天有一只高股息资产获利了结,简单说说。
长江电力
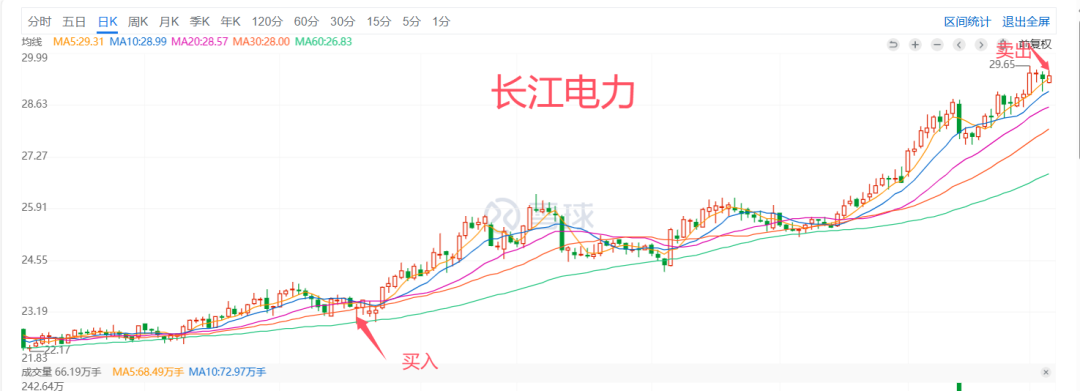
长江电力这一只股票是在今年一月中旬买入的,当时计算股息率用的是2022年的分红,每股分红0.853元,买入价格22.96元,对应的股息率为0.853/22.96=3.72%,当时并没有严格按照股息率4%以上的时候买入,3.7%的股息率也不算低。

另外呢,当时长江电力经历了一段时间的回调,当时也算是刚好买在阶段的低点了。
卖出方案:
卖出方案也大致想好了,股息率在2.8%左右的时候卖出,2023年报每股分红为0.82元,那么股息率2.8%对应的价格为0.82/2.8%=29.3元。我当时设置的条件单是29.45元,大差不差。
今天出差的时候,偶尔看了一眼微信的推送,显示券商的条件单成交了,成交价格就是29.45元。这笔交易盈利约2600元,盈利收益率28%。
股息率模式的大组合中目前还有54只股票,虽然现在整体表现一般,种子已经种下了,相信未来会迎来不断地收获。
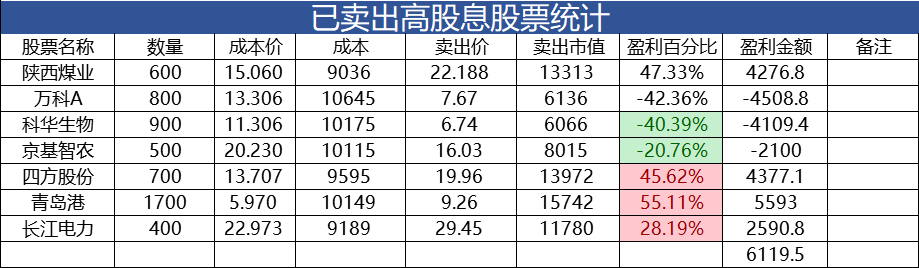
下图是自践行股息率模式以来的几次卖出,四次盈利、三次亏损,总体是赚了6100多。
8月8日:腾讯:市场波动下的组合表现与操作复盘(08-08)
本周总算回了一点血,年度收益再次回到水面以上,说说后续的安排。
后续安排
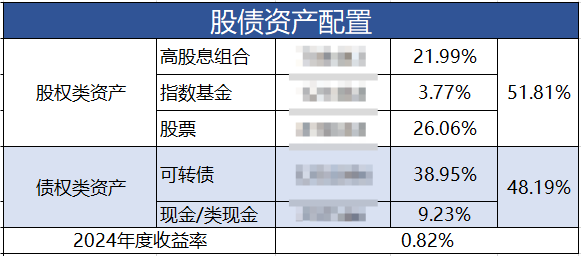
小鱼的资产配置组合其实分为四大块,如下表:
1、股票组合
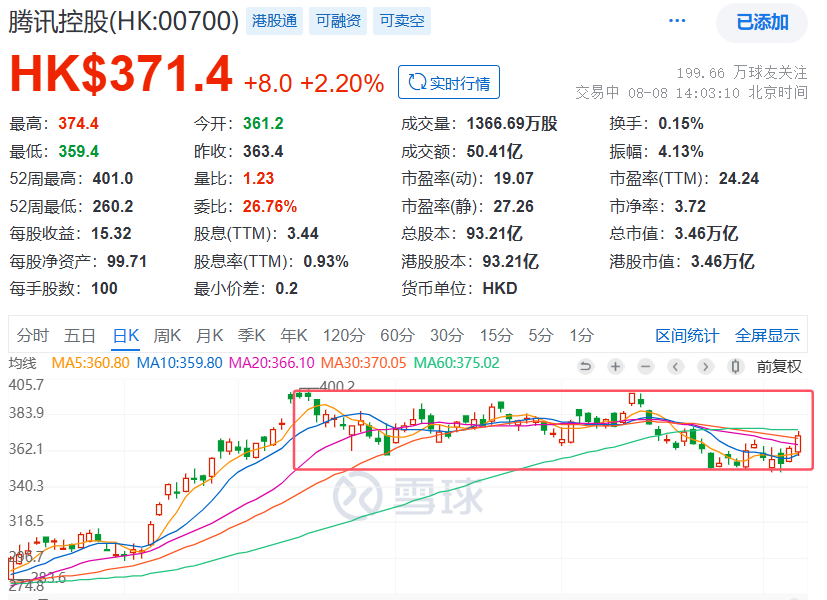
这个组合在整个配置中占比26%,其中腾讯在整体配置中就占了20%,可以说股票组合最最主要的资产就是腾讯控股,得益于最近两天腾讯的上涨,拉动了整体组合收益回到了水面以上。
目前腾讯在350~400港币一线震荡了好几个月,我打算在400港币附近减仓一点。所获得的资金逐渐转移到高股息组合中。
2、高股息组合
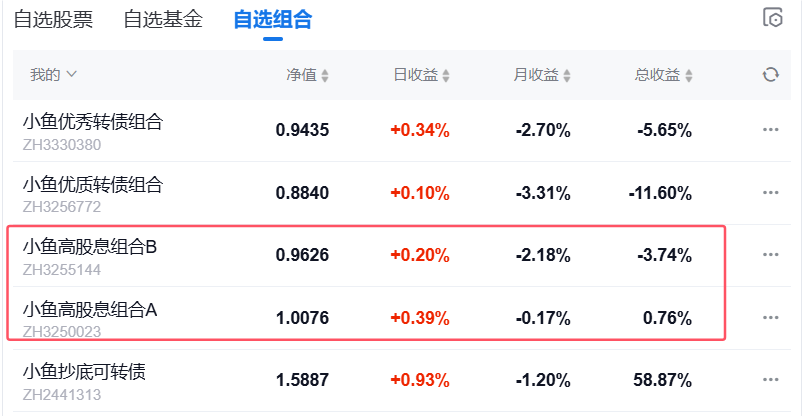
我去年5月份在雪球上建了两个高股息公开组合,组合运行到现在一年多时间啦,目前两个组合都在盈亏平衡线附近。这两个表现还行,两个分别相对沪深300领先15%、10%。
这两个公开组合配置满了之后,我又陆续买入了一些高股息个股,实际组合持仓有55只,仅浮亏2.7%,如果遇到股市回暖可能三两个交易日就能站在水面以上。后续,这块还会继续增加资金配置。
3、可转债组合
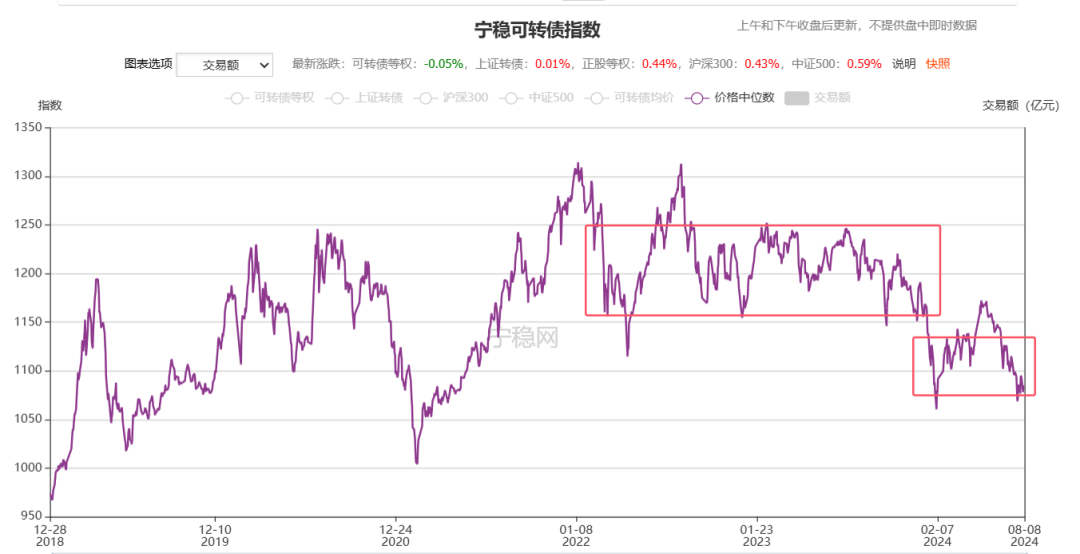
可转债组合整体持仓66只,平均成本105.4元/张,目前浮亏9.6%,可转债这一块浮亏还是比较大的,主要是因为尾大不掉,我在22年-23年不断增加可转债的配置,当时那段时间(下图左边第一个大方框处),可转债处于不是很便宜的阶段,即使是我选择价格偏低的可转债,但大部分也是接近110元,所以整体的持仓成本是挺高的。
下图第二个方框处,是今年可转债两次大的调整,小鱼在这期间加大了可转债的加仓和调仓力度,对我来说这力度也是相当惊人的,但尾大不掉,没有特别大幅的降低成本。
后续打算:条件合适会继续卖掉高价债、高溢价债、基本面不好的债,获得资金用于置换基本面好的低价债,继续降低持仓成本和整体风险。
3、现金
这一块没啥特别要说的,任何时候都要保持一定的现金比例,目前9%多点的现金组合合理偏低。
好啦,今天要说的就这么多。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(12 次)、卖出与减仓(5 次)、回撤与浮亏(7 次)、分红与股息率(13 次)、可转债(9 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。