
2024年11月高股息与价值投资观察与投资复盘合集
这篇月度合并版把2024年11月围绕「高股息与价值投资观察与投资复盘」发布的 4 篇记录合并成一份完整的阅读材料,时间从2024年11月8日到2024年11月28日,正文约 2547 字。
原文分别发布于2024年11月8日、2024年11月15日、2024年11月18日、2024年11月28日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
11月8日:2024年11月高股息与价值投资观察与投资复盘(11-08)
昨天小鱼整体涨了2.4%,非常给力。今天略微回撤0.6%,正常正常,股市不可能天天涨哈。有个标的,上周建仓了半份,本周再买半份吧。
唐 山 港
1、历史交易
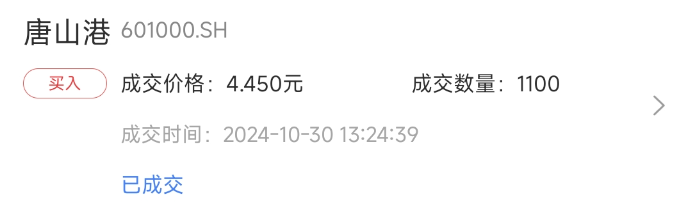
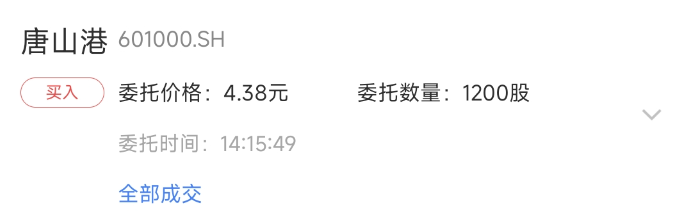
上周三以4.45元买入了1100股唐山港,消耗现金约4900元。一周多的时间过去了,唐山港基本上在盈亏平衡点附近,没咋涨,也没咋跌。想着自己设置了很多条件单,未来如果股市继续上涨,会回收很多现金,所以在这里提前投入一些。
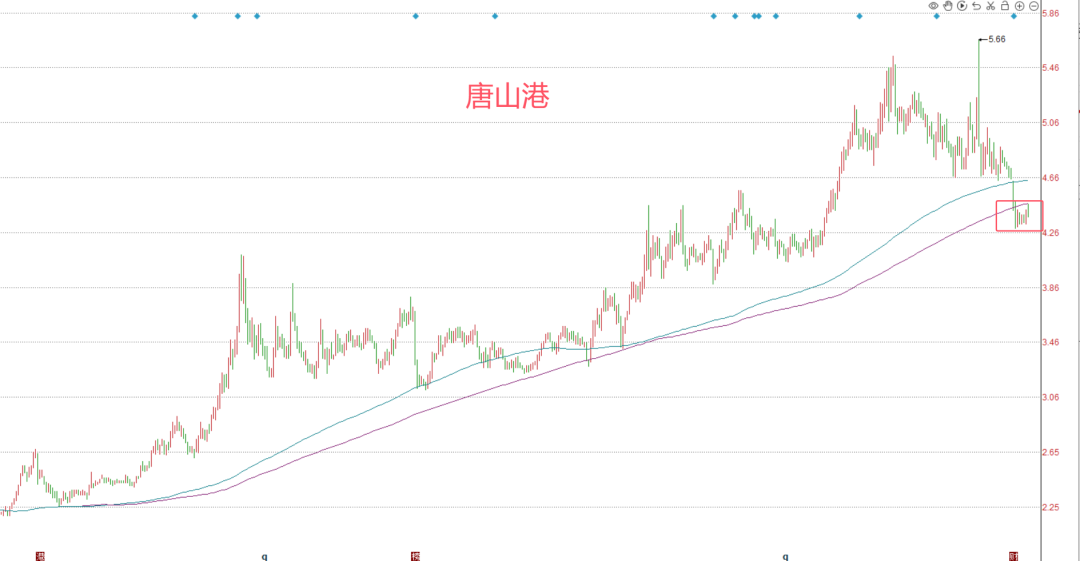
且,唐山港最近七八个交易日的K线显示,已经开始走平走稳。
2、分红分析:
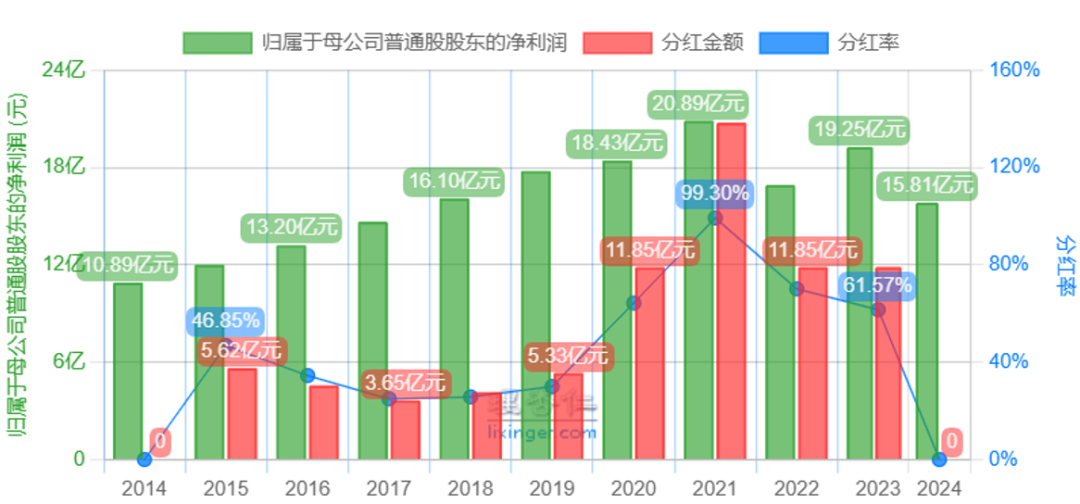
唐山港现在的股息率约为4.55%,它历史上有连续9年的分红历史,其中2020年、2022年,2023年,这三年的分红都是11.85亿元,这三年的分红率60%~70%之间。中间间隔的2021年分红达到了20.74亿元,分红率99%。
通过以上数据的观察,唐山港的分红率很容易确定,我认为大概率和往年一样分红11.85亿元,即每股分红0.2元。
3、基本面分析:
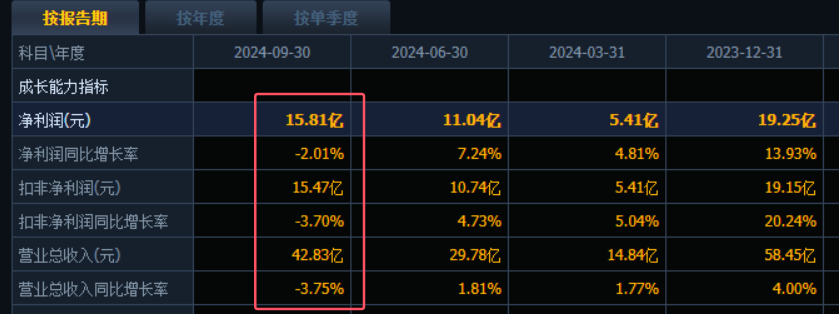
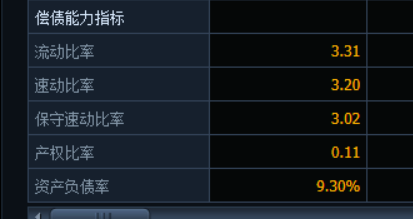
唐山港的基本面非常优质,简单看几个指标,今年前三季度营收和净利润略微下滑,继续保持较高的盈利状态。资产负债率极低只有9.3%,流动比率、速动比率也远大于1。
再看现金和有息负债情况,现金及现金等价物有45.34亿,短期负债、长期负债都是0,基本面是足够优质吧。
最后,附上本次交易截图,买入1200股,消耗现金5256元。
11月15日:2024年11月高股息与价值投资观察与投资复盘(11-15)
今天继续买一点高股息资产。
10月29日买了一点中国石化,半个月过去了中国石化只涨了一点点,今天继续买点,上次买入的时候并没有详细分析中国石化,今天咱们详细分析一下。
1、品质
因为咱的股息率模式原则就是低估、分散、不深研。所以针对中国石化这一家公司没有必要过多研究。只要把握几个指标就好。
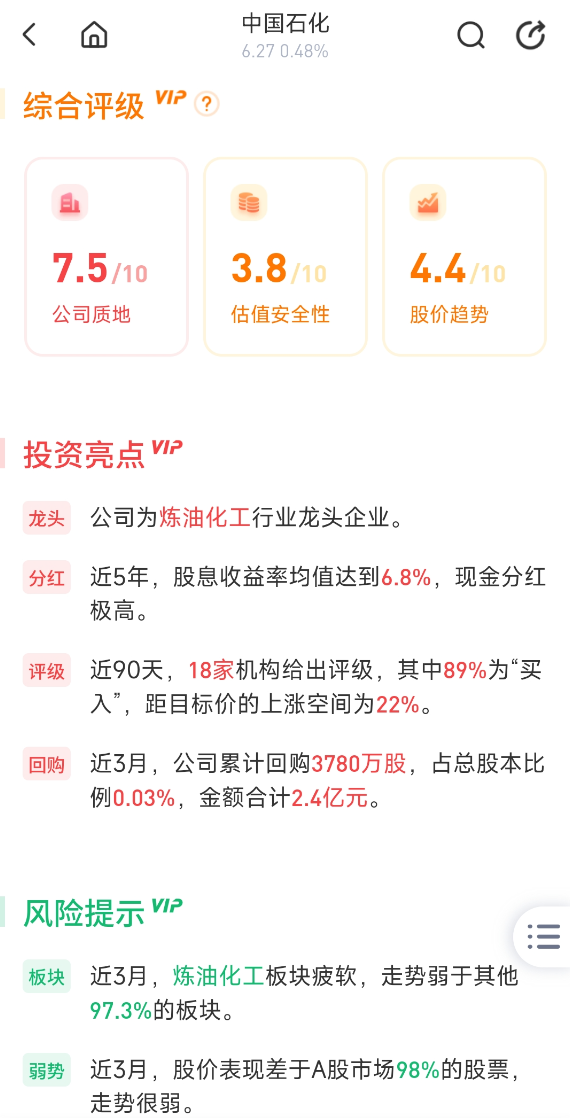
对于品质和基本面方面,借助一个软件“芝士财富”看看具体股票的评分就够了,它根据各种可以量化的指标给予个股1-10分的评分,我认为6.5分以上都没啥大问题。
你看软件给予的评分是7.5分,还是蛮高的,总结的投资亮点权重高于缺点,很好。大国企分红稳定。
2、分红稳定性和持续性
中国石化有二十四年连续分红的历史,中间没有间断过。从2001年到2024年。最近几年分红率大体就是65%~80%之间,中国石化的分红率很好预测,我认为大概率会保持在65%,分红金额大体就是400亿出头。
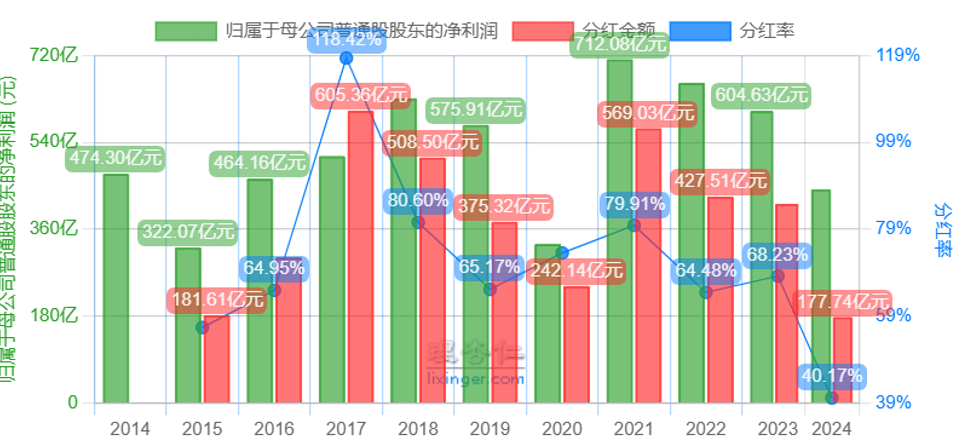
如果按照2024年全年分红410亿元的话,现在的市值是7728亿元,所以我这次买入对应的预测股息率大概是:410/7728=5.3%,这个股息率还是相当不错的。
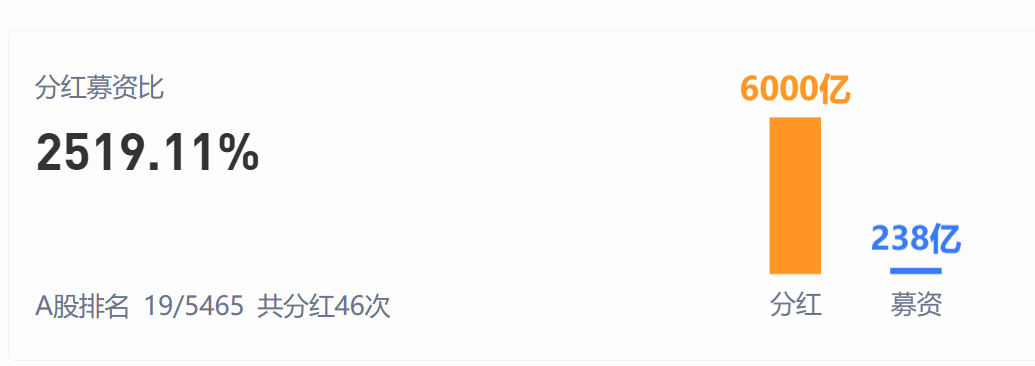
我们再多看一个指标分红募资比,中国石化只有两次融资,一次首发,一次定增,总计融资238亿元,二十多年来累计分红6000亿元,分红募资比达到了25倍多。由此可见未来中国石化的分红稳定性是相当不错的。
3、交易记录
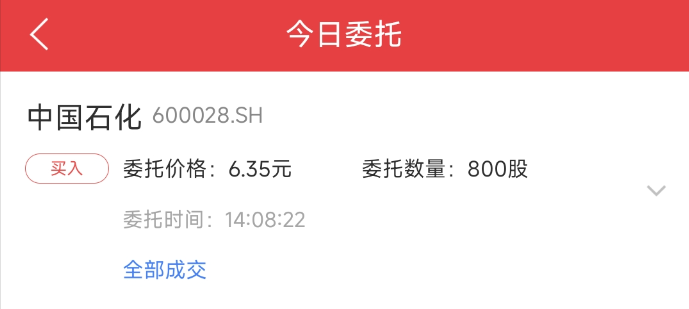
附上交易记录:
*****
最后说一下,芝士财富,也就是小鱼上文中用到的工具,双11又有活动了
所有用户可以免费领7天VIP。不领白不领啊各位。
大惊喜是:****「芝士三年会员礼包」限时限量998元
每人仅限1次。
包含四大权益:
1. 芝士三年VIP会员(历史低价,1天只要9毛钱)
2. 【芝士一起变富】专属社群(志同道合深度投资用户)
3. 线上10场直播权益(深度分享工具使用和投资思路)
4. 多项重磅功能更新(超强版选股器+原因侠+ETF全面更新)
怎么参与这次限量秒杀呢?
1.扫码关注『芝士财富』公众号:
2.点公众号下方『使用软件』按钮,进到软件里。
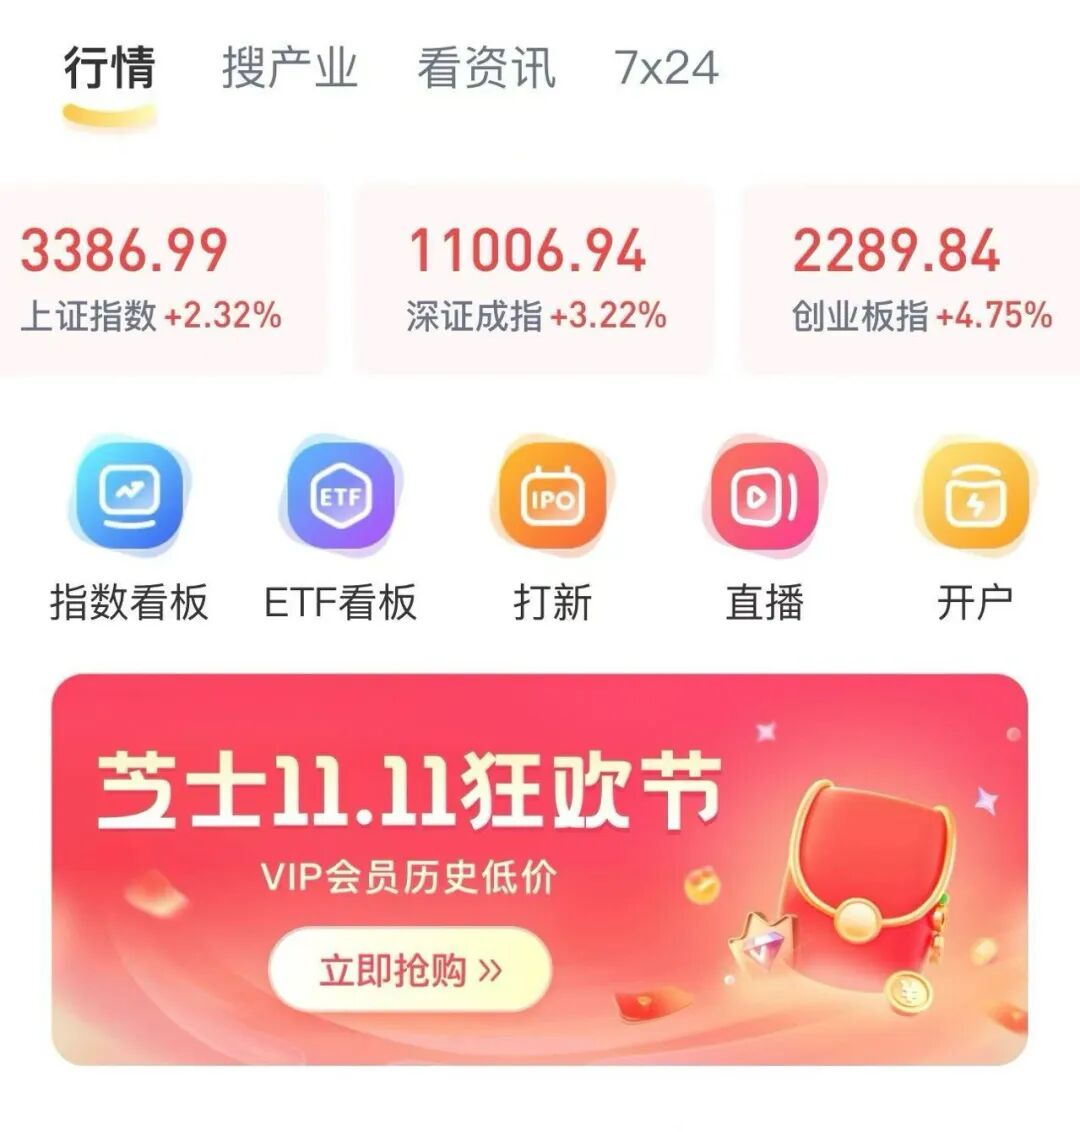
然后点击最上面的**『芝士11.11狂欢节』**图,就能进到活动页,立即参与秒杀!
这个工具挺好的,有需要的朋友可以看看。
11月18日:2024年11月高股息与价值投资观察与投资复盘(11-18)
自九月底以来,A股日成交额都在一万大几、两万多亿,这样大的成交额非常好,可以说股市全面回暖。今天盘点一下高股息组合。
高股息组合
1、公开组合盘点:
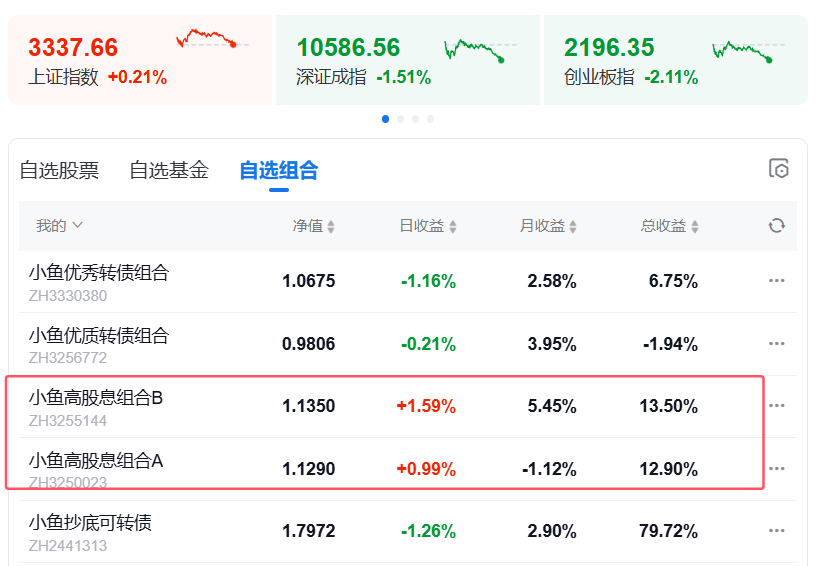
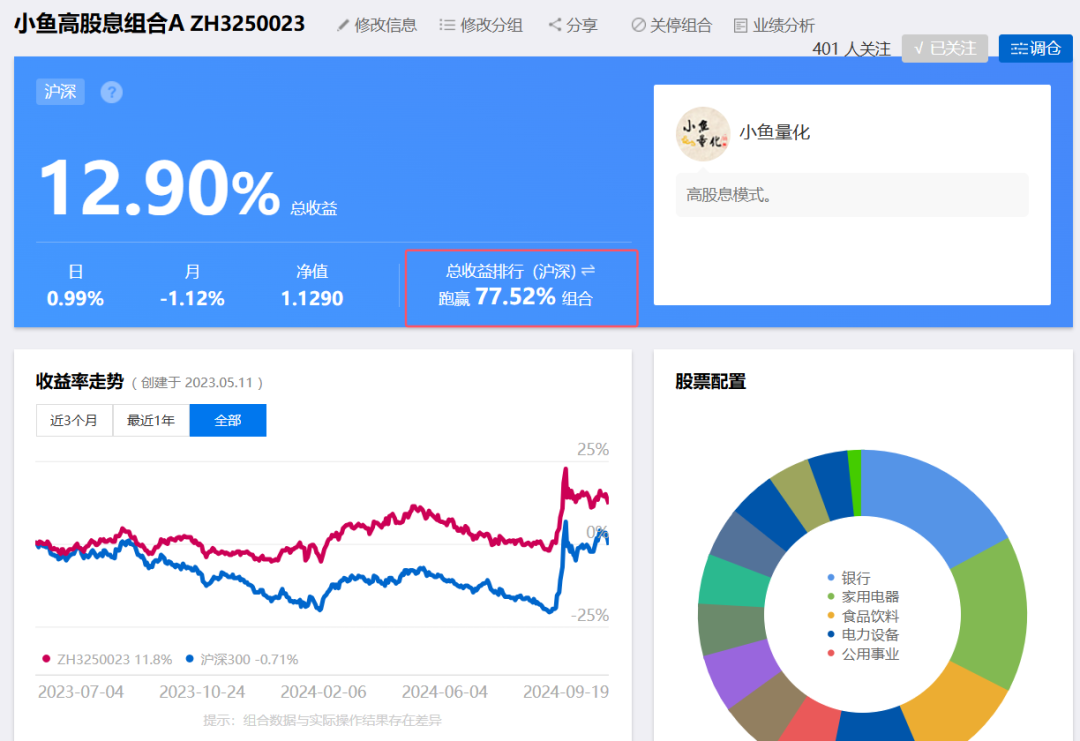
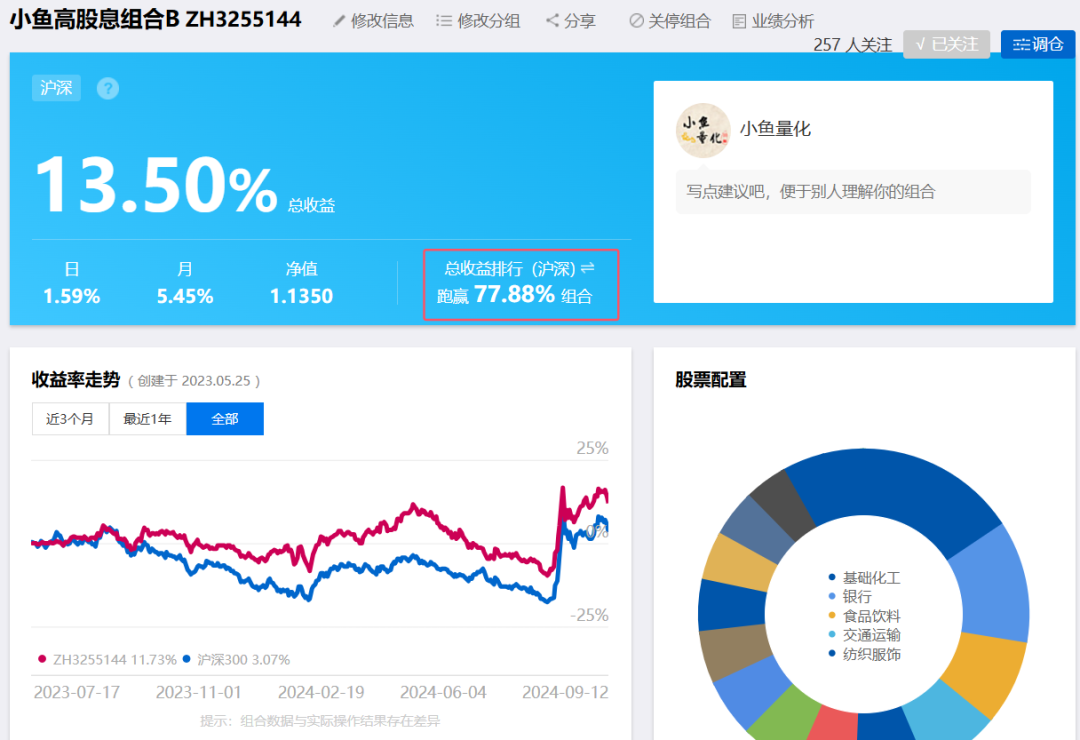
去年5月份,我在雪球上建立了两个高股息组合,每个组合有20只股票,等权配置,两个组合运行也有一年半啦,总体来说还算满意。两个组合盈利基本都在13%左右。
两个组合业绩的好坏可以从总收益排行这里看到,目前两个组合大概都是领先了雪球上77%的组合,且两个组合都领先同期沪深300十个百分点左右。
从红色的实际走势线来看看,组合的回撤相对沪深300等指数,明显低一些,而上涨过程中基本上也能跟得上。体现出了组合的抗跌性、低波动性,而且现在组合开始上扬盈利。
2、实际组合盘点:
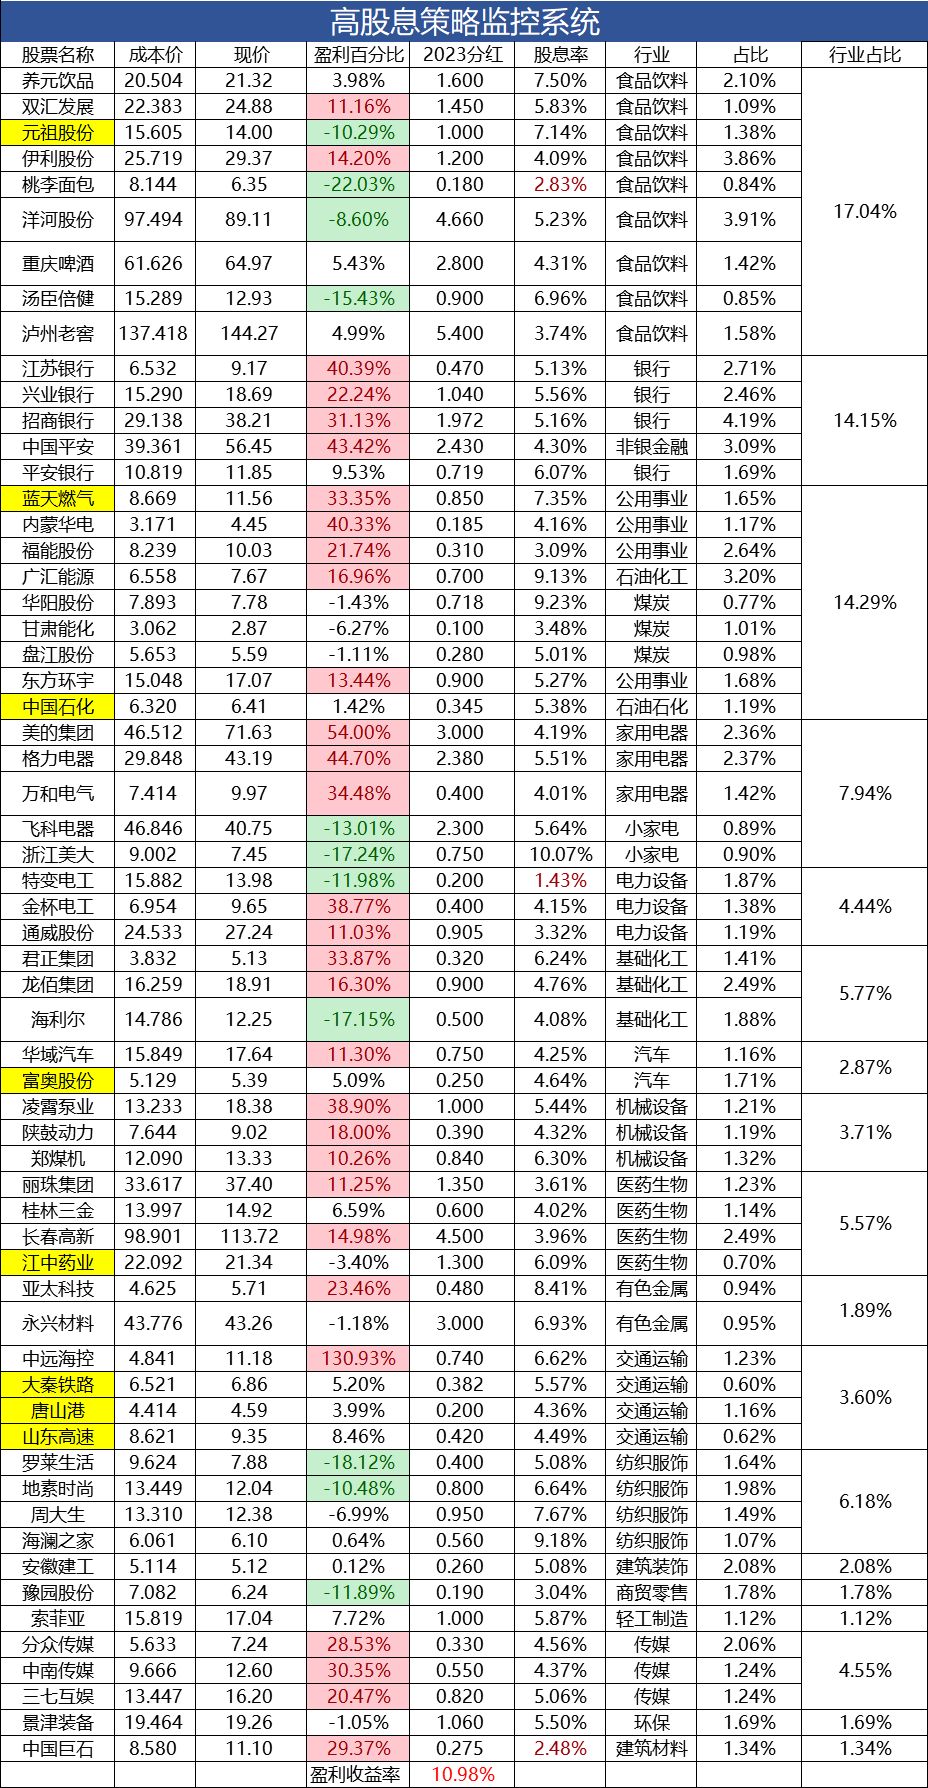
小鱼的实际高股息组合持仓61只,这61只股票是包括以上两个组合中的40只的,我认为运行在雪球的两个公开组合,在未来足以满足我公开业绩的要求,所以没有必要再建立过多的组合啦,两个就好。
所以,多出来的二十多只股票,或者在原有标的基础上的加仓,并没有放到雪球的公开组合中。
实际持仓组合的盈利约11%,与公开组合相差不大。分布在18个大类行业中,组合做到了足够分散。以下是实际持仓,包括成本、盈亏情况、占比等。
3、下一步交易计划:
1)、桃李面包、特变电工、豫园股份等几只,2023年的分红率降低了,导致股息率降低,择机把这几只卖掉,已经设置了条件单。
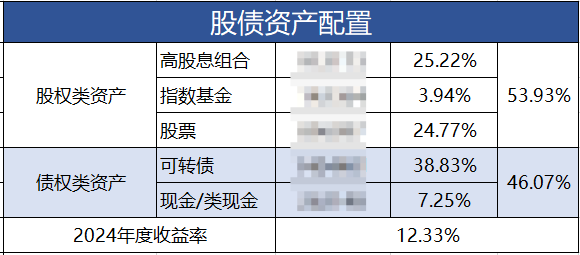
2)、高股息投资作为小鱼的最重要的一个投资策略,在所有组合中占比不算很高,大概在25%左右,所以后续资金可以考虑向这个方向倾斜。在11月初的那一周大力度加仓了很多只标的,如洋河股份、平安银行、富奥股份、大切铁路、江中药业、中国石化、元祖股份、唐山港、山东高速,等等。最近两周又加仓了一点中国石化和唐山港。
后续有机会,咱们再继续加仓。
11月28日:2024年11月高股息与价值投资观察与投资复盘(11-28)
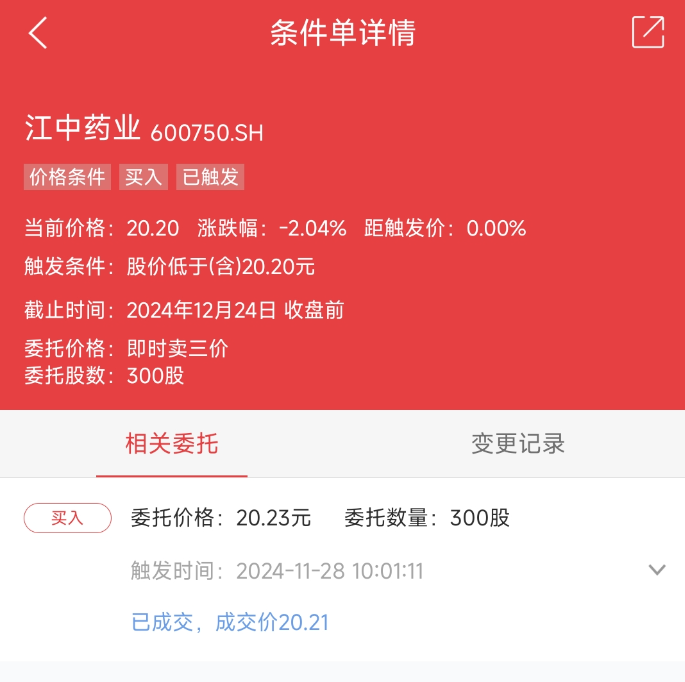
周二那天写了江中药业的分析,当天就设置了一个条件单,今天成交了,给大家说说。
江中药业
今天的文章就不重复写了,只说一下江中药业分红的稳定性和持续性,以及2024年预期股息率的计算。
1、分红稳定性和持续性
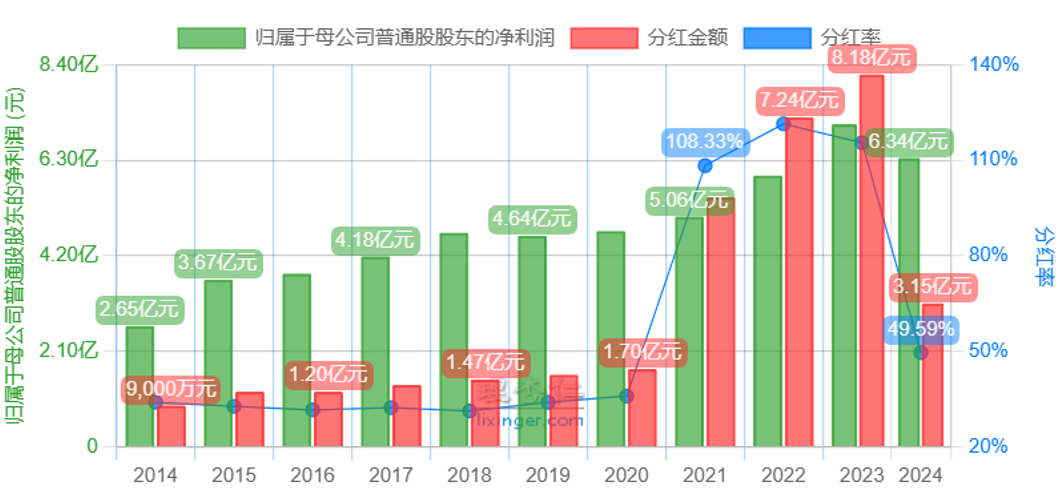
下图是江中药业近十年的分红历史,中间没有间断过。可以看出2020年之前江中药业的分红并不出色,也就是维持在35%左右。2021年至今,连续三年分红率超过了100%,那是因为华润集团控股了江中药业,其股份占比达到了43%,华润介入后大幅提高了分红,腾挪出资金用于继续扩张或其他用途。
2、预测股息率:
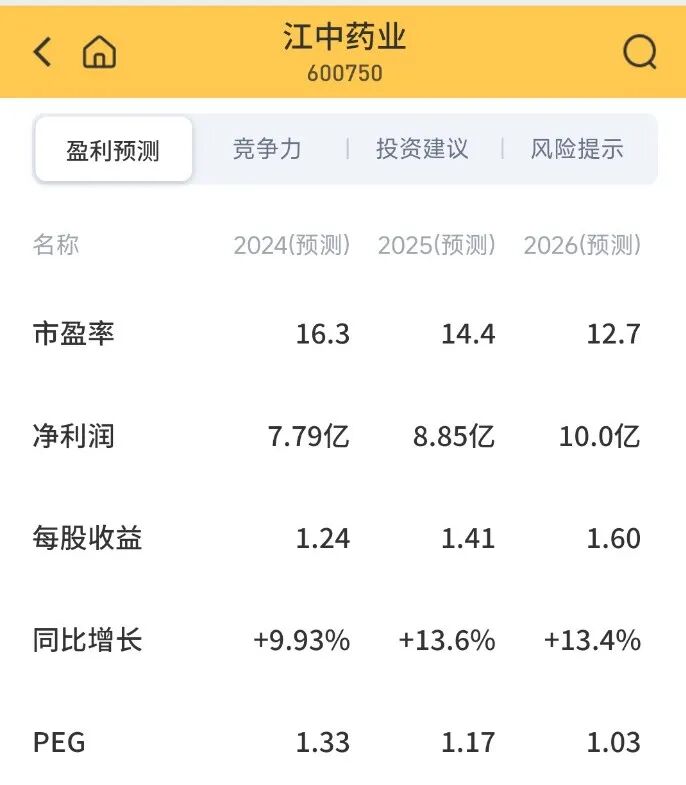
预测未来江中药业的股息率,要用到两个指标,盈利预测和分红率预测。江中药业前三季度实现了10%左右的盈利增长,根据一些软件的预测2024年其净利润为7.8亿元,增长9.9%,这个净利润大概率是没啥问题的。
分红率我们就保守偏低一点,拍脑袋定个80%,不算离谱吧。这样预测股息率为:7.8亿元*80%/现在的市值127亿元=4.91%,预测股息率相对来说偏保守,依然有近5%的股息率,没有问题。
3、分红募资比:
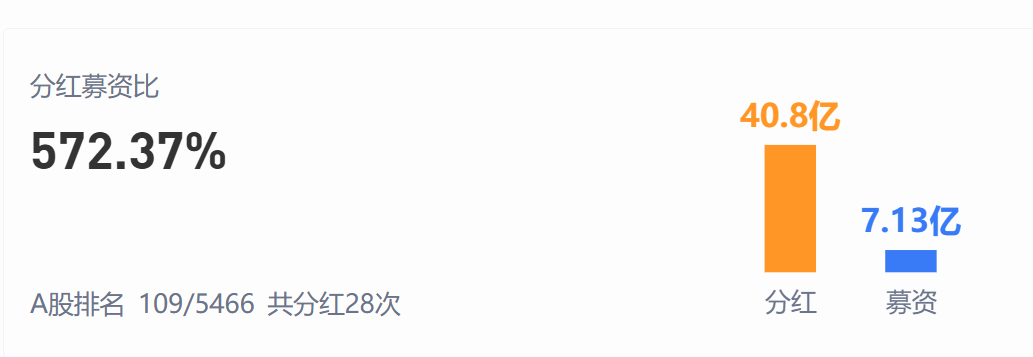
我们再多看一个指标分红募资比,江中药业只有两次融资,一次首发,一次增发,总计融资7.13亿元,二十多年来累计分红40.8亿元,分红募资比达到了5倍多。由此可见未来江中药业的分红稳定性是相当不错的。
4、交易记录
本次买入半份300股,是周二那天设置的条件单,设置的买入价格为20.2元,今天最低点正好落在了20.2元附近,条件单得以成交。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(11 次)、回撤与浮亏(2 次)、分红与股息率(45 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。