
2024年11月可转债:市场波动下的组合表现与操作复盘合集
这篇月度合并版把2024年11月围绕「可转债:市场波动下的组合表现与操作复盘」发布的 2 篇记录合并成一份完整的阅读材料,时间从2024年11月4日到2024年11月29日,正文约 2005 字。
原文分别发布于2024年11月4日、2024年11月29日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
11月4日:可转债:市场波动下的组合表现与操作复盘(11-04)
今天A股市场波动不大,但从明天开始周二到周五(11月5日-8日),随着美国大选、美联储议息,以及中国开大会,股市波动幅度预计会比较大。今天盘点下瑕疵债。
瑕疵债盘点
**1、**历史瑕疵债
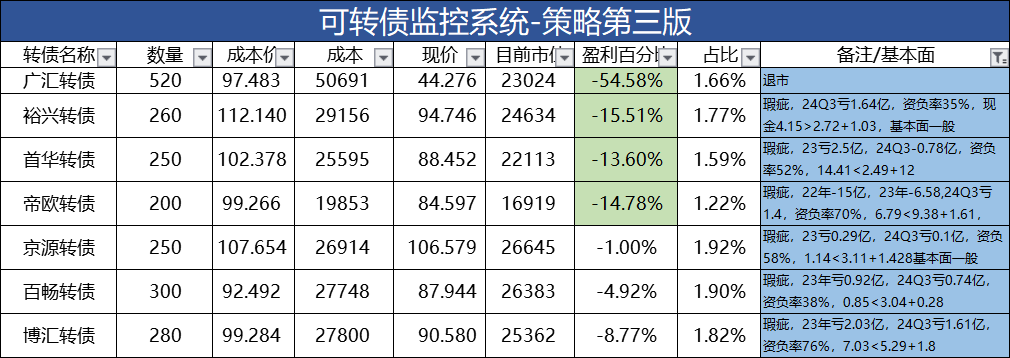
小鱼持有的这些瑕疵债大多是历史上形成的,当时我的可转债投资体系还不是很成熟,还有这样那样的问题,比如下表中的广汇转债、裕兴转债、首华转债、帝欧转债就是那个时候买入的。
当时对可转债正股基本面分析还没有过多的重视,只是选择了价格在面值附近的,基本面没有过多的关注。这也和当时的可转债走势有一定关系,前两年可转债一直处于高位,中位数估值大部分时间都在120元以上,所以低价债偏少,能选择的低价债,其基本面或多或少都有问题。
**广汇转债:**持有的数量最多520张,处于退市状态,根据过往几只退市可转债的处理,大多数都是小额持有者比如5万、10万这样的都给兑付了。当时正股广汇汽车的基本面也没有到了无以为继的地步,公司还是有很多资产的,所以未来有一定的概率会兑付一些。
2、新近瑕疵债
后面的两只京源转债、百畅转债,买入的时候,基本面还是相当不错的,正股本身还是盈利或者微亏一点,同时呢,资产负债率偏低,流动比率、速动比率也都大于1。
这两只是后面公司经营情况不太好,导致基本面越来越难看,于是乎,就把这两只归为瑕疵在的范畴。这两只目前都是一个微亏的状态,随着可转债市场的回暖,回本,甚至小幅盈利应该是没啥大问题的。
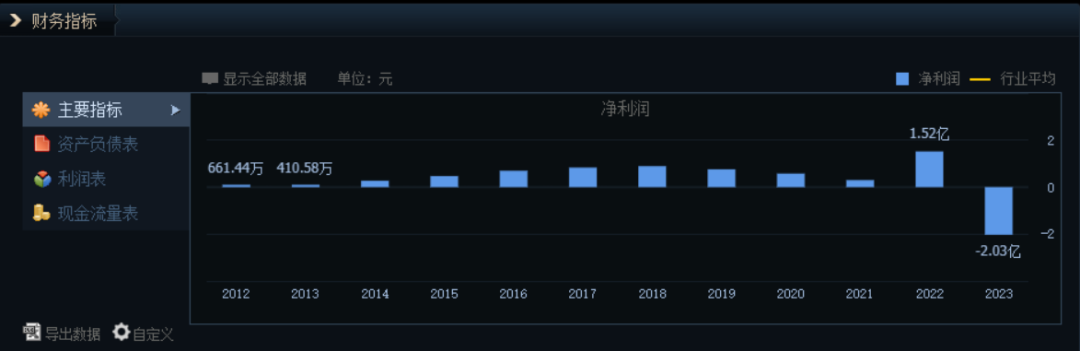
**博汇转债:**这个转债是纯纯的自己暴雷了,我在今年1月份买入的时候其基本面相当不错,公司盈利,资产负债率也不高,买入的价格不算便宜。后来因为补税的事情,情况急转直下,中间还停工了几个月。这样就导致了无论是正股博汇股份还是可转债均出现了大幅下跌,博汇转债最低跌到了59元。
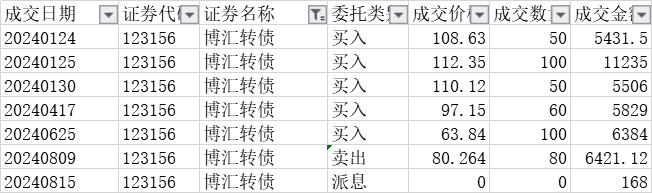
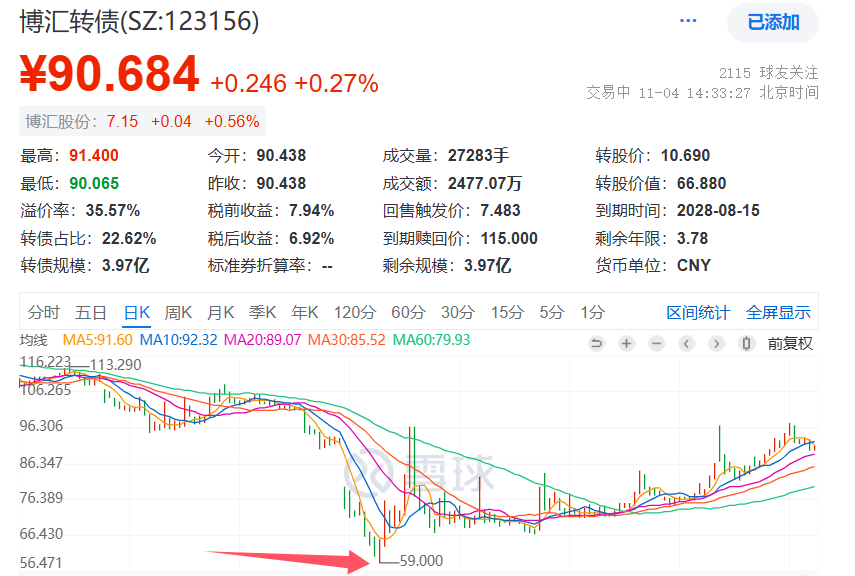
小鱼在这只可转债上,最多的时候浮亏百分之40多。我认为博汇股份本身的经营问题不大,公司利润率虽然不高,但是往年每年都是赚钱的,现在的问题只是补税,未来的经营还是有保障的,破产退市的可能性更小。所以在博汇转债最低谷的地方,64元不到的位置补仓了100张,后来在80元的位置卖出了80张,算是做了一个波段。
目前博汇转债价格90元多点,还浮亏八九个点,这只转债亏损的可能性也比较小了。
瑕疵债总体占比约12%,实际上风险最大的也就是广汇转债、帝欧转债这两只,对于可转债整体组合来说,风险还是偏低的,随着可转债市场的回暖这些瑕疵债都会逐步退出了结。
11月29日:可转债:市场波动下的组合表现与操作复盘(11-29)
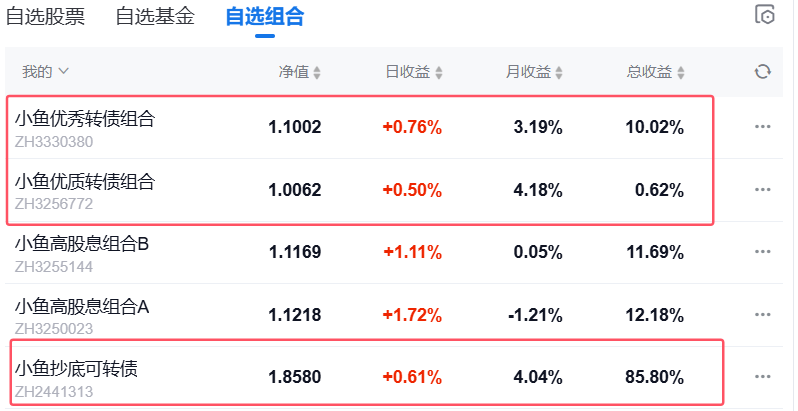
今天,小鱼在雪球创建的三个可转债组合终于全部回到正收益区间,值得给大家聊聊。
可转债组合
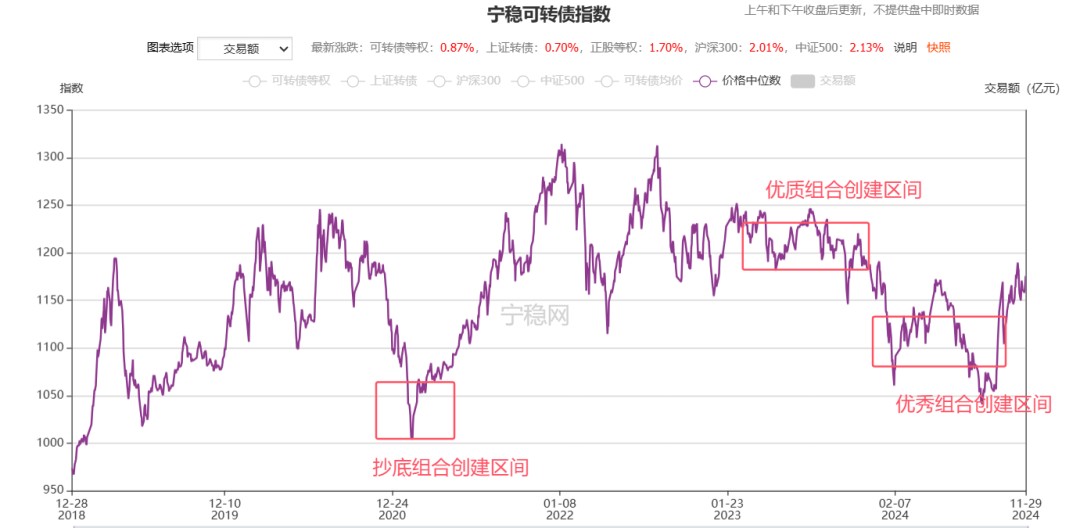
截止到今天小鱼在雪球创建的三个可转债组合,终于全部回到了正收益区间,这三个组合每个大约有30个左右的可转债。三个组合的创建时间也各不相同,到今天三个组合接近或者创了新高,给大家盘点一下。
下图为最近几年可转债中位数估值走势,三个组合创建的区间标注在了下图中:
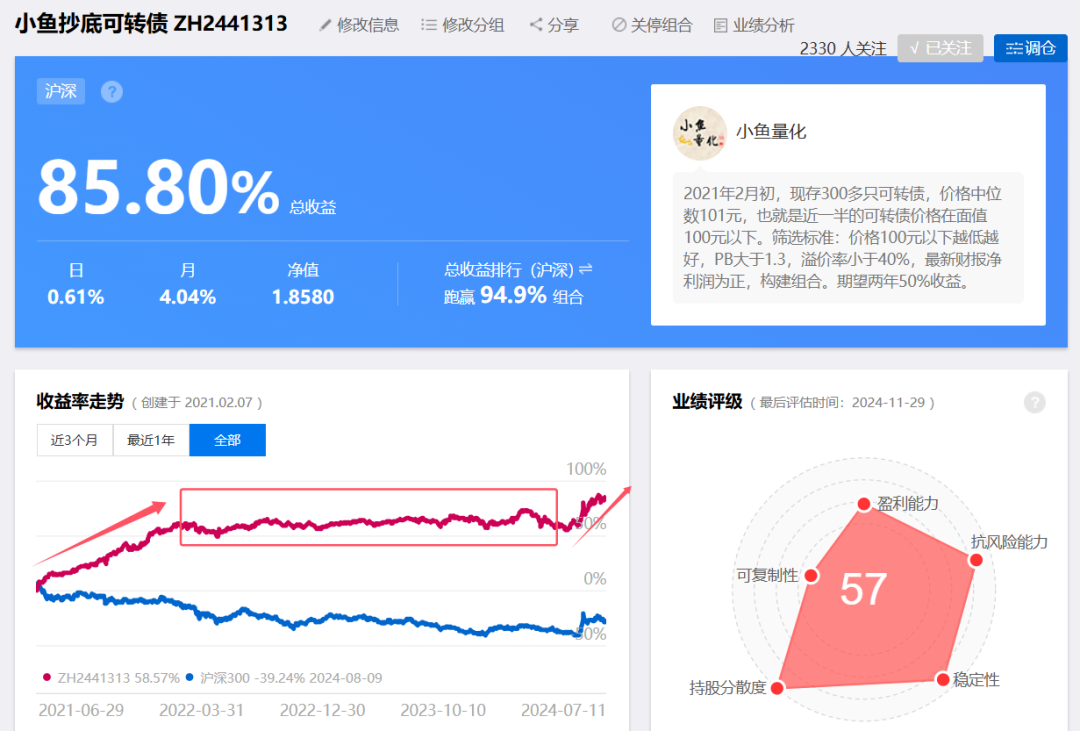
抄底可转债组合
小鱼抄底可转债组合创建于2021年年初,当时小盘股跌的稀里哗啦,同时也带动了可转债市场的大幅下行,当时市场上有300多只可转债,在面值100元以下的就有近一半,那一轮可转债中位数最低跌到了100元附近,可见当时的可转债市场跌的有多疯狂。
小鱼当时对可转债市场和投资已经有了一定的理解,所以在这里开始大幅度建仓可转债。当时的筛选标准是:价格100元以下越低越好,PB大于1.3,溢价率小于40%,最新财报净利润为正,构建组合。期望两年50%收益。
大概一年时间到了2022年3月份前后,这个可转债组合已经盈利60%,大大出乎我的意料,可见当初建仓的时候有多便宜。
2022年初-2024年初,这个可转债组合处于震荡状态,组合净值大体就在1.5~1.65区间晃悠。可转债市场的中位数呢,绝大多数时间围绕120元震荡,这个阶段可转债市场也确实谈不上便宜。
今年2024年,大家都知道了,经历了两轮可转债的大幅下跌,现在中位数估值已经反弹到了123元附近,小鱼的可转债组合在今年经历了两轮大幅下跌,现在这个组合也创出了历史新高。
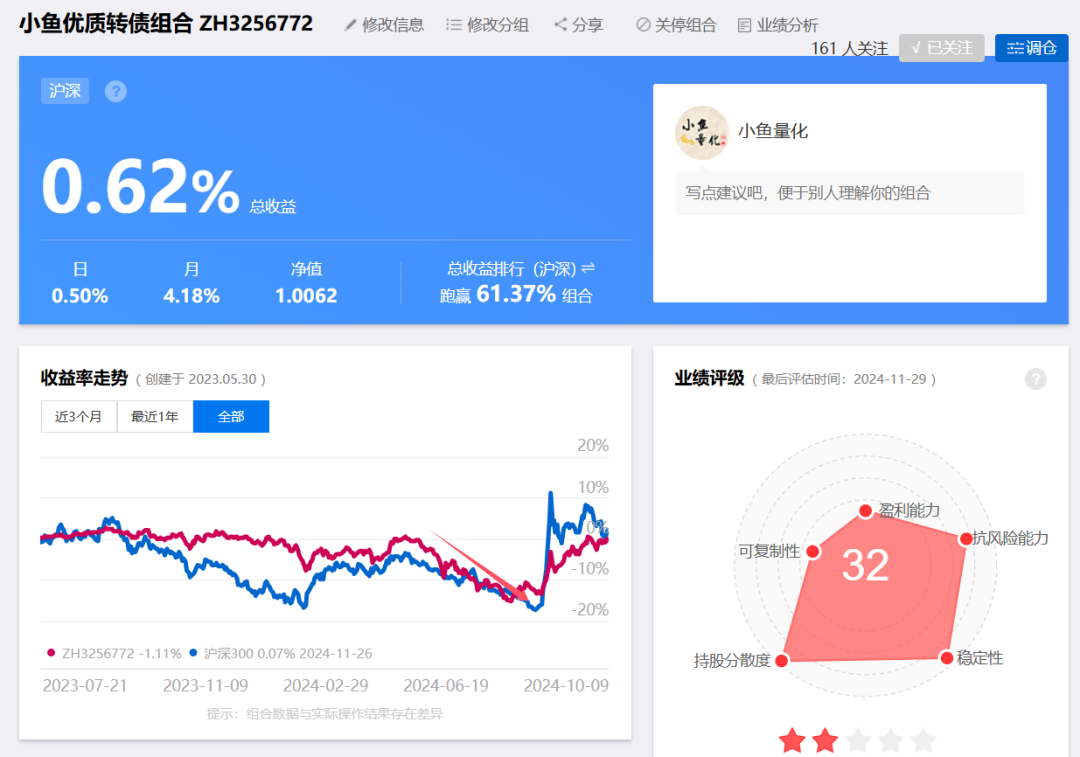
优质可转债组合
小鱼的优质可转债组合创建于2023年5月,创建后大概用了几个月时间配置完成,这个组合创建的时间节点可以说相当失败,建仓过程中,绝大部分时间,可转债中位数估值都在120元或以上,组合买入的可转债绝大部分价格也都在110元附近。
2023年小鱼的可转债投资体系已经比较完备,等了一两年都没有等到可转债市场出现好机会,所以这个阶段放松了可转债的买入价格,把买入价格放宽到了110元以内,而且这个组合买入的可转债价格绝大多数都在110元附近。
为啥没有买入更便宜的呢,因为便宜的可转债基本面或多或少都存在着一些瑕疵,宁可买入价格高一点,也不会过多参与瑕疵债。
这个组合也算是创造了历史,最大回撤达到了15%。经过1年半的时间组合回到了原点,希望未来尽量运行在水面以上。
优秀可转债组合
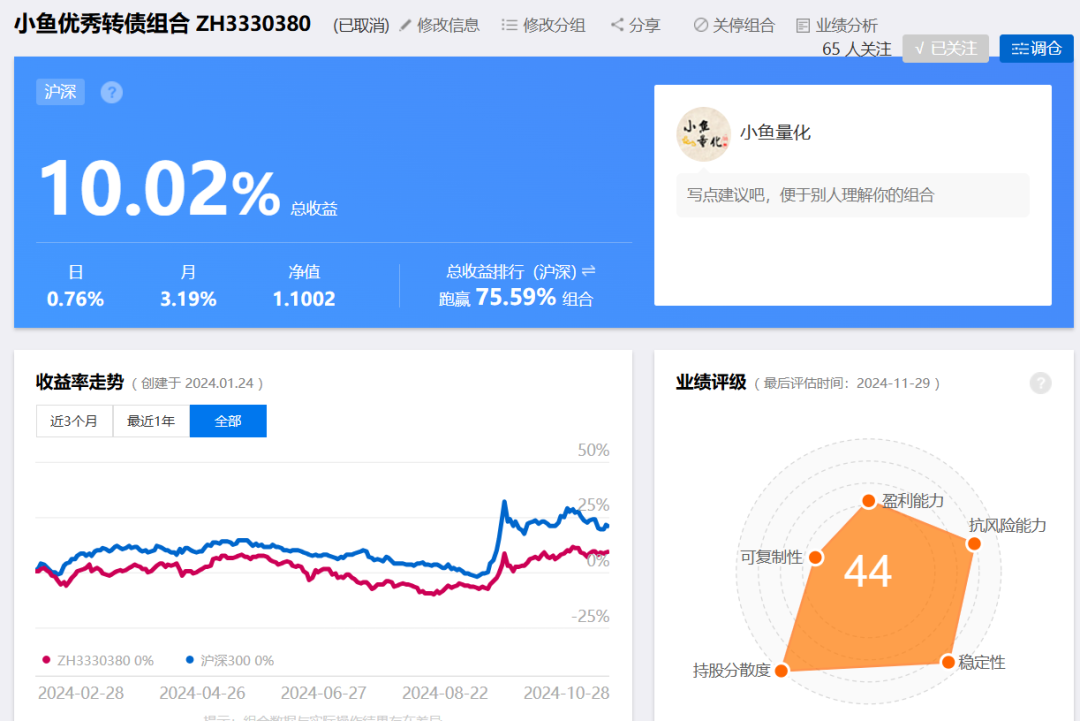
小鱼的优秀可转债组合创建于2024年1月,在后续的几个月中慢慢把仓位配置满了,这个阶段可转债市场估值较低,在加仓过程中绝大多数标的都买的比较便宜,所以这个组合的回撤很小很小,而且呢随着这一轮可转债市场的反弹,组合应迎来了新高,盈利超过10%。
总结起来啊,可转债市场买入的便宜程度,几乎决定了未来的收益和回撤幅度。这三个组合都很有代表性,可以供大家参考。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(16 次)、回撤与浮亏(6 次)、可转债(58 次)、估值判断(5 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。