
2025年5月高股息与价值投资观察与投资复盘
4月底各个上市公司年报更新完毕,我就可以大概计算了一下,今年通过股息+利息可以赚到多少被动收入啦,给大家说说。
**股息+利息
**
首先给大家看一下我的资产配置情况,如下图:
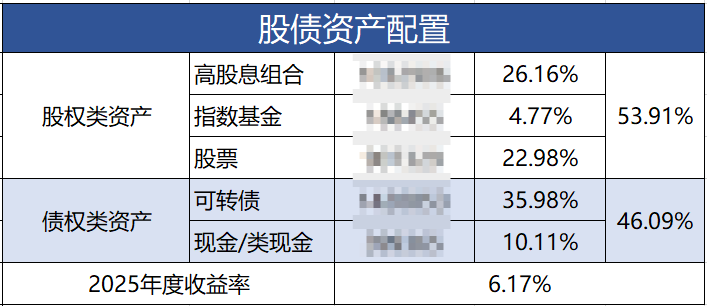
简单来说呢,资产可以分为四大块,每一块都能产生股息或者利息:
1、现金类资产
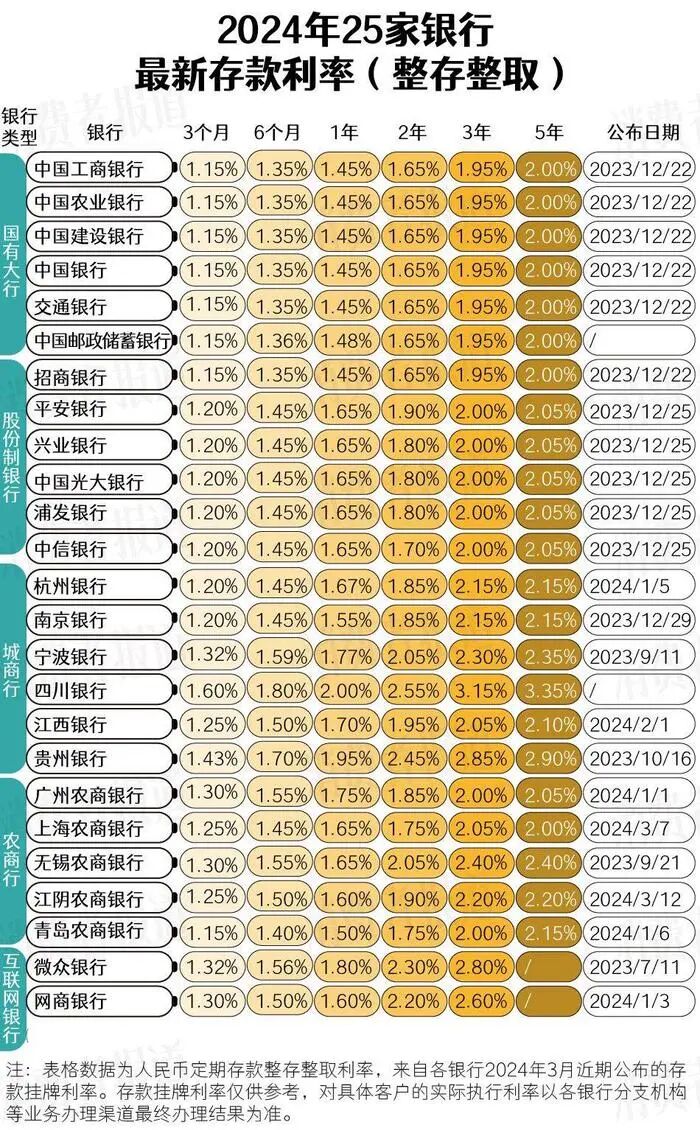
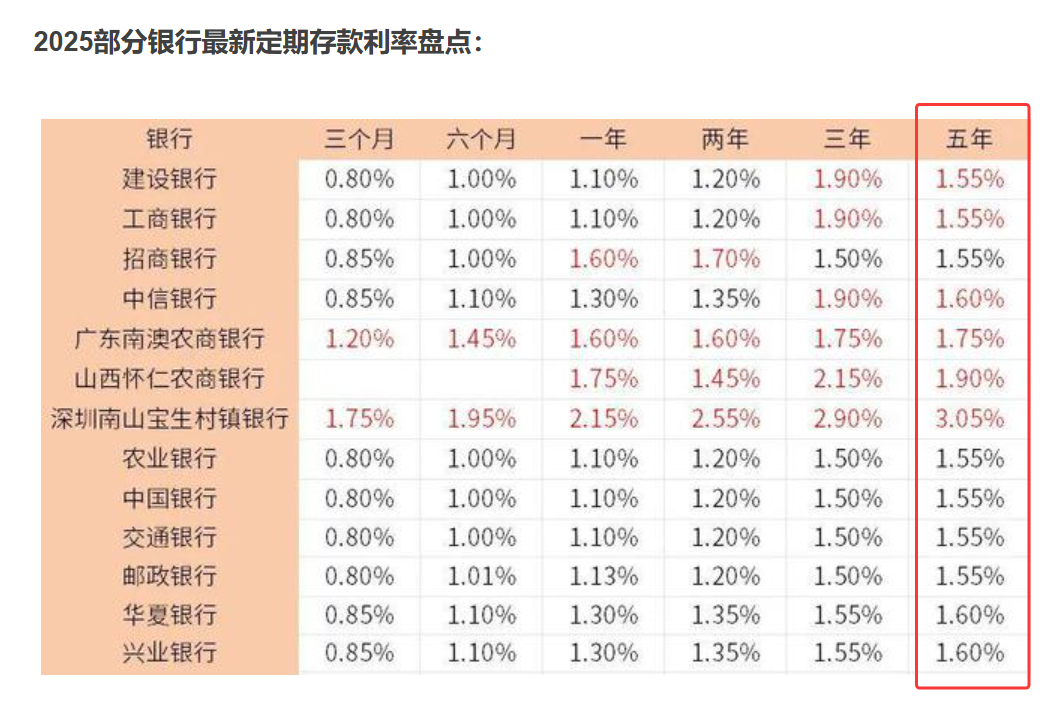
这一块有定期存款,前两年存了一些5年期定期存款,当时对比了一下兴业银行的五年期利率能达到3.3%呢,现在肯定不行了。只有2%左右啦。但是呢,当时定存还是配置的太少太少啦,现在已经没有年利率3%以上的品种了。
下表中,我列举了2024年和2025年(现在)各个期限的利率对比表。可以发现,2024年的时候,最长五年期定期存款,大行和主要股份行2%,区域中心银行能做到3%附近。而现在2025年大行和股份行1.6%附近。那些村镇银行可以忽略。
现金的话有好大一部分都放在了货币基金也能产生一定的利息收入,货币基金以余额宝和微信理财通为例,利率大概只有1.3%左右。
算了一下,定存+现金资产2025年预计能给我带来2.2万左右的利息收入。
2、可转债
可转债的利息比较低,存续期间每年的利率都不一样,所以这一块就保守点按照每年1%的利率进行预估,大体能获得1.2万的利息收入。
3、股票+指数基金
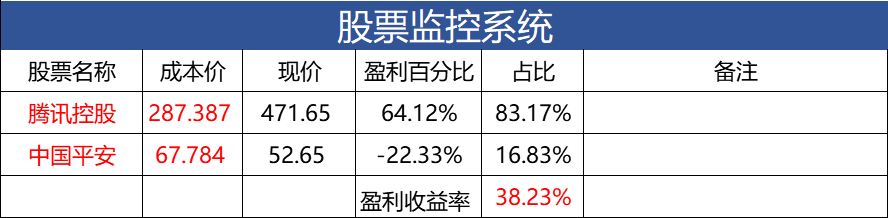
股票这块基本上清的差不多了,就保留了两只,分别是腾讯控股、中国平安其中腾讯控股又在这个股票组合中占比超过8成。这两只年报都是有明确分红的,能够准确计算,这一块能获得1.4万的股息收入。
指数基金这里就简单的按照1%,大概能获得0.2万股息收入。
4、高股息组合
高股息组合目前持有61只股票,在整体组合中占比26.2%左右,这一块是主打策略,现在已经是排名第二的品种了。
2024年报公布后,我计算了一下,高股息组合作为一个整体,股息/成本=5.45%,还不错吧,总计能获得分红收入5.3万元。
合计:
现金类资产获得利息约2.2万元;
可转债资产获得利息收入约1.2万元;
股票+指数基金获得股息约1.6万元;
高股息组合获得股息约5.3万元;
总计:2.2+1.2+1.6+5.3=10.3万元。
还是挺可观的。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============