
北陆转债:买入逻辑与估值分析
有一只可转债买入两年多,现在有启动迹象啦。
北陆转债
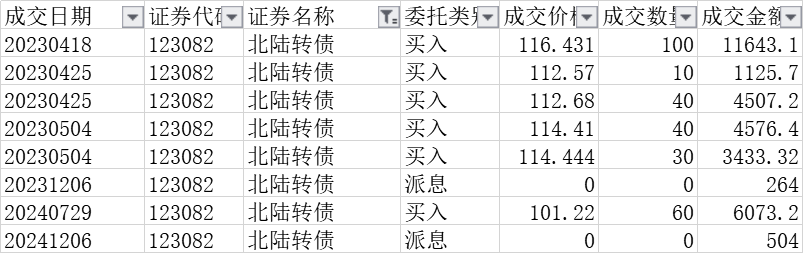
大家看下表,是我投资北陆转债的历次交易记录。北陆转债投资历史算是比较早了,2023年4月~2024年5月这段时间不断买入,累计买入了三次,后两次的4月25日和5月4日,每天买了两次,只要是当天买入的都算作一次交易吧。
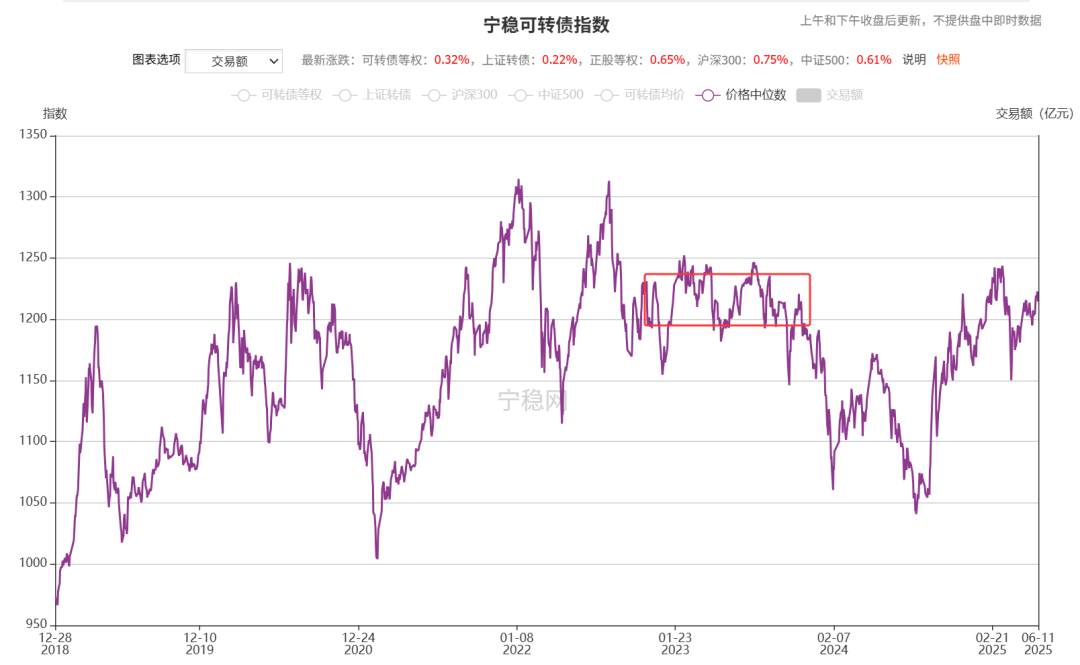
当时买入的价格不算便宜,112元~116元,大家看下图可转债中位数估值图,在我标注的地方,那会可转债市场的估值不算便宜,中位数估值大多数时候都在120元以上,所以想找一些比较便宜的可转债,基本没有。
另外,大家都知道2024年出现了两轮可转债黄金坑级别的投资机会,分别发生在年初和8月份。我在去年七月份的时候买入了一次北陆转债,价格101元,买的不多只有60张。为啥当年没有大规模买入北陆转债呢,因为当时遍地都是特别便宜,正股基本面也很好的可转债,北陆当时并不是一个特别好的选择。
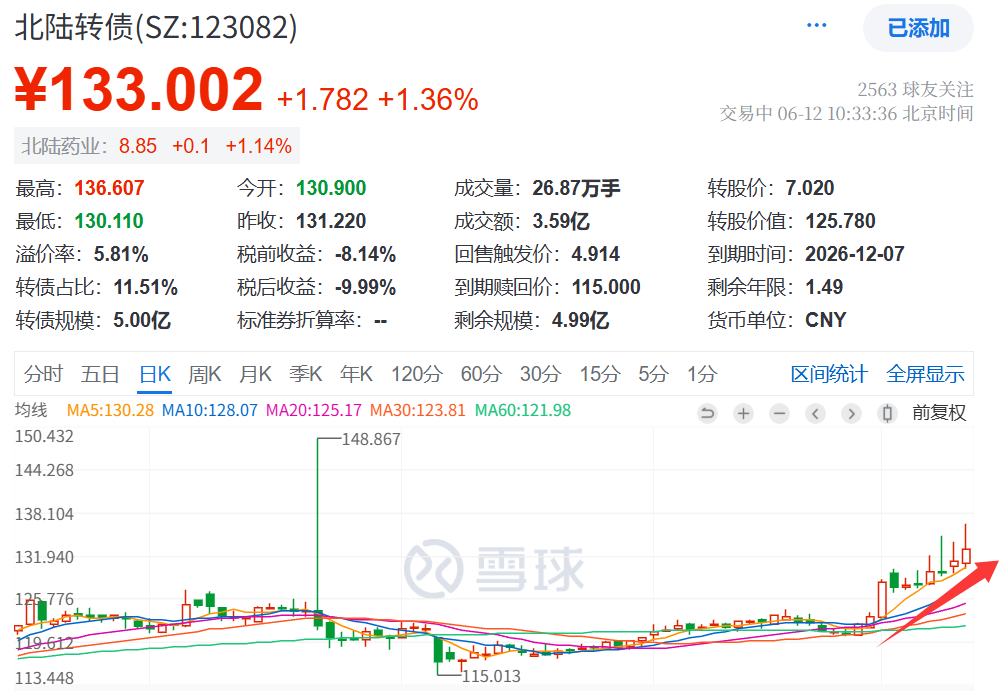
最近北陆转债从120元的价格平台短期上涨到了130元以上,引起了我的关注,其正股北路药业也是类似的情况,从6.5元这个平台涨到了9元附近,可能真的有什么因素或者利好降临到了这个股票上,从而带动了转债的上涨。
看了半天还真不知道有啥利好,年报和一季报业绩有所增长,业绩公布的时候应该就会有所反应,也不会等到现在才上涨吧。这个东西,反正也不用太多关注,投资可转债就是这样,等,等到正股因为这样那样的原因爆发式上涨,或者是脉冲式上涨,达到卖出条件,利用条件单功能自动成交就好。
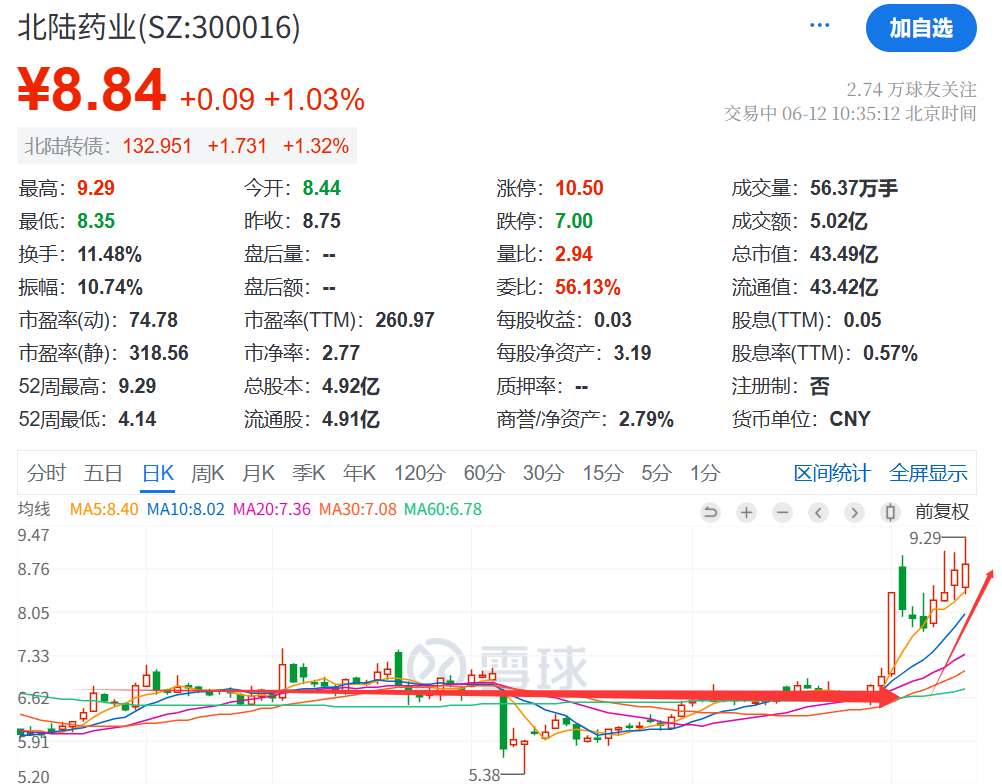
最后再看下北陆药业的基本面吧。基本面分析主要看几个指标,最新周期是否盈利,资产负债率,现金储备,分红,以及其他几个指标情况。
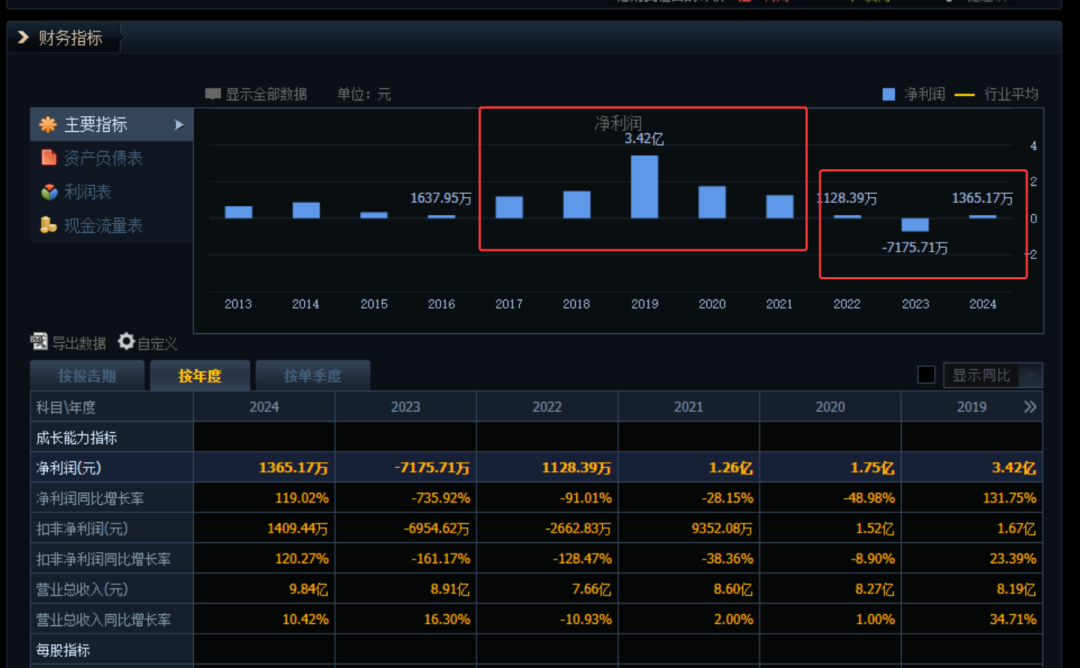
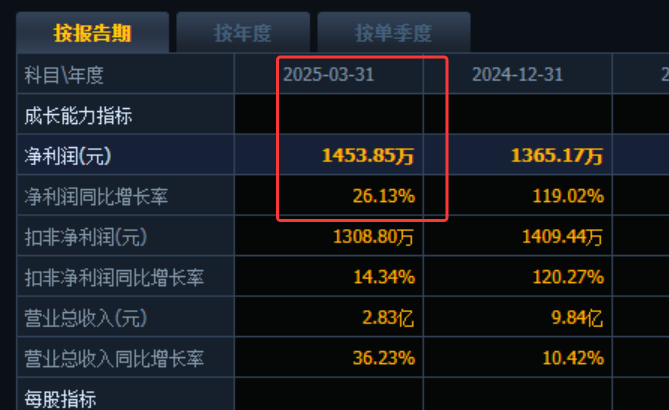
北陆药业比较好的年份能赚1~3个亿,最近三年不太好,盈亏基本在正负一千多万。2025年一季报看起来有所改善,营收2.83亿元,增长36%,净利润1300多万,虽说增长很多,但绝对金额不高。
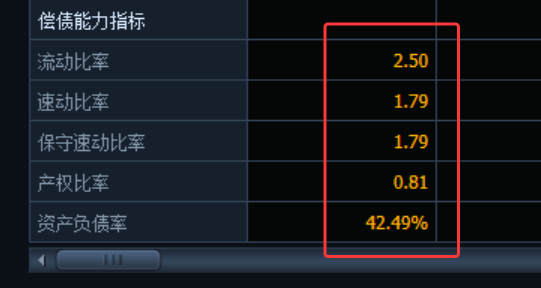
再看偿债指标情况,虽说公司最近几年盈利不太好,但是资产负债表管理的不错,资产负债率42.5%,确实不高,很不错。流动比率、速动比率远大于1,说明流动资产显著多于流动负债,公司现金储备也不错。
我们再看一下资产负债表,现金及现金等价物8.34亿元左右,短期负债2.15亿元,长期负债1.97亿元。公司的现金覆盖有息负债一倍有余,没有问题。
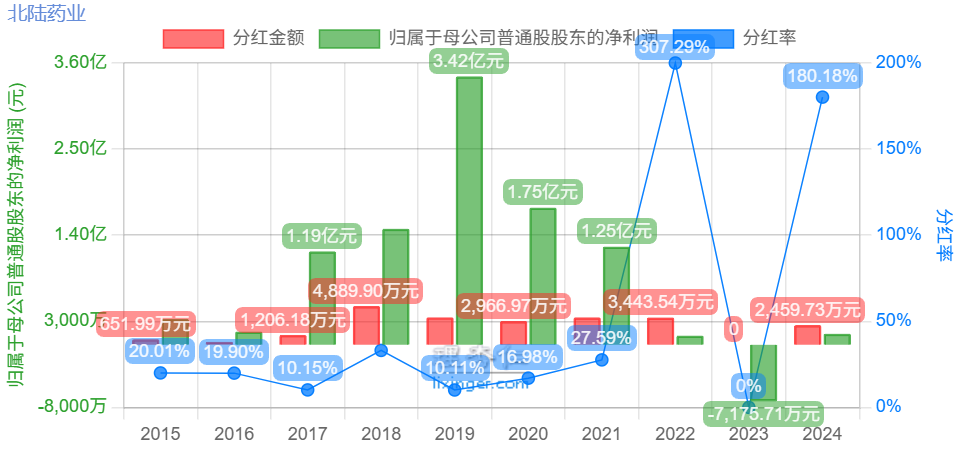
再看分红情况,最近十年除了2023年公司亏损没有分红之外,其余9年都分红了,最近几年的分红大体是2000万~4000万,能分红也很不错了,是一个加分项。
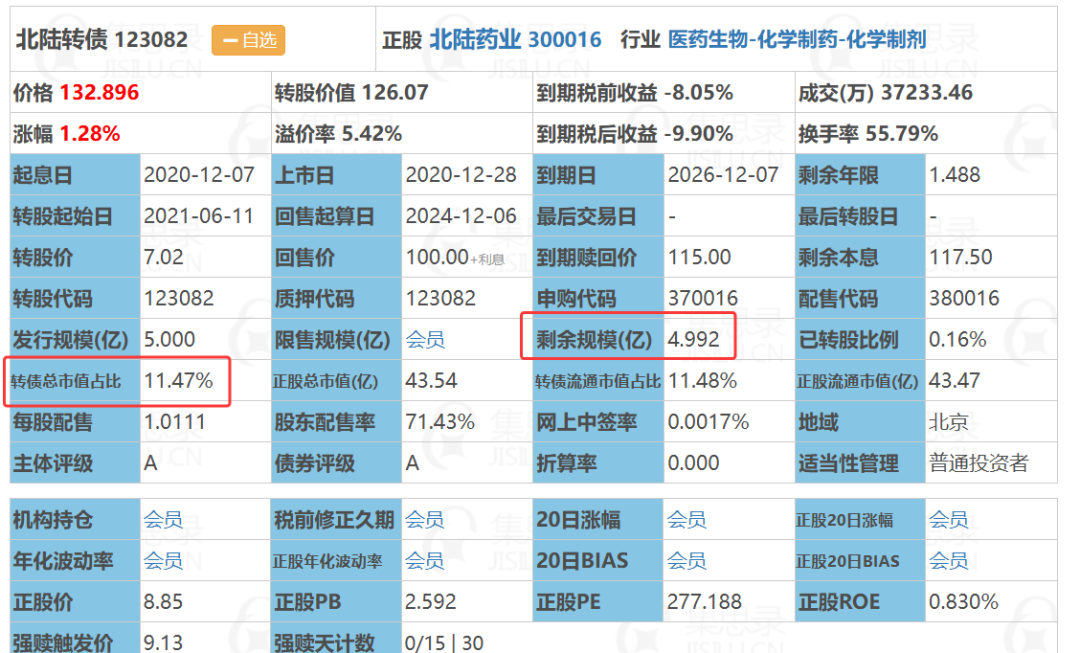
北陆转债剩余存续规模五个亿,转债占市值比11%多点,总体看是一个比较优质的可转债,接下来就是设置好条件单,等着自动成交赚钱啦。盈利收益率不会特别高,北陆转债的成本太高。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============