
泸州老窖:买入逻辑与估值分析(06-16)
今天逆势加仓白酒,给大家说说。
布局白酒行业
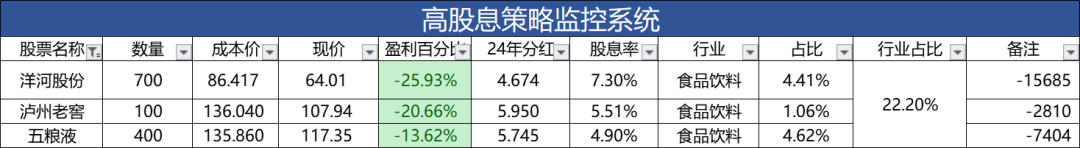
从2024年以后买入的白酒股,其股息率基本都在4%或以上,所以,小鱼是把这些白酒企业都作为高股息红利资产,买入过泸州老窖、洋河股份、五粮液这三只,目前这三只白酒股都是浮亏的。
下表是小鱼投资的三只白酒股,它们在高股息策略组合中的占比10.1%,在整体组合中的占比就更低啦,所以没有什么好担心的,我做的足够分散。
这三只中,尤其是洋河股份与泸州老窖浮亏最多,均已超过20%,且泸州老窖在组合中占比仅1%,所以本次决定加仓泸州老窖1手。
泸州老窖
1、投资历史
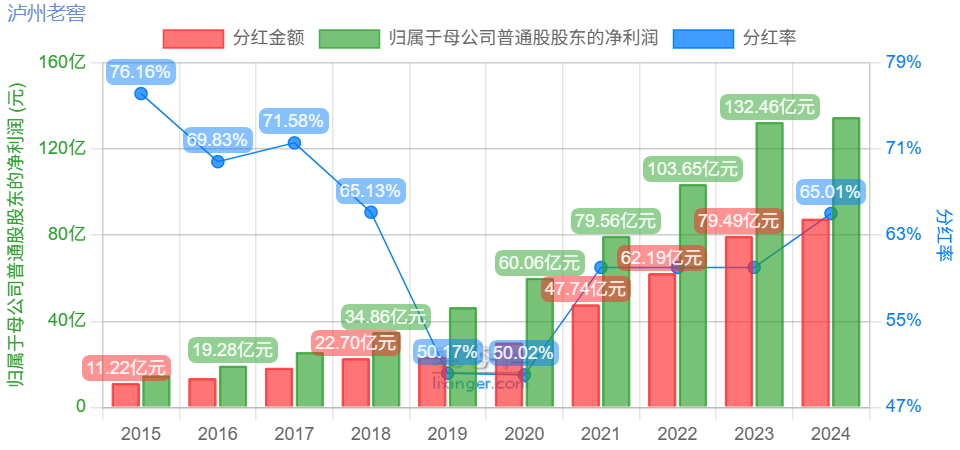
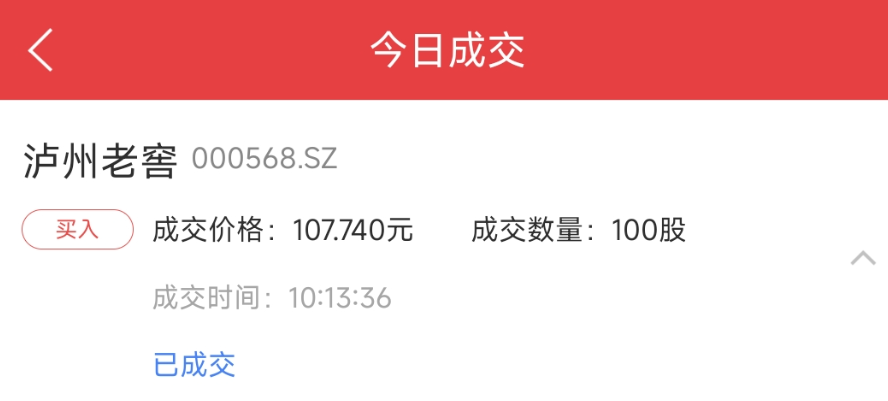
唯一一次买入泸州老窖是在2024年7月份,当时买入价格是142元之多,计算当时的股息率要用到2023年的分红,2023年泸州老窖分红79.49亿元,每股5.4元,即股息率为5.4/142.8=3.8%。
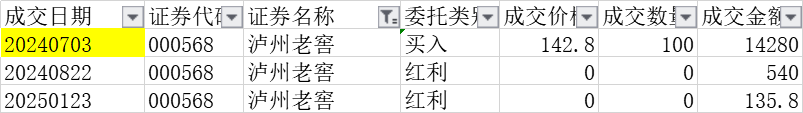
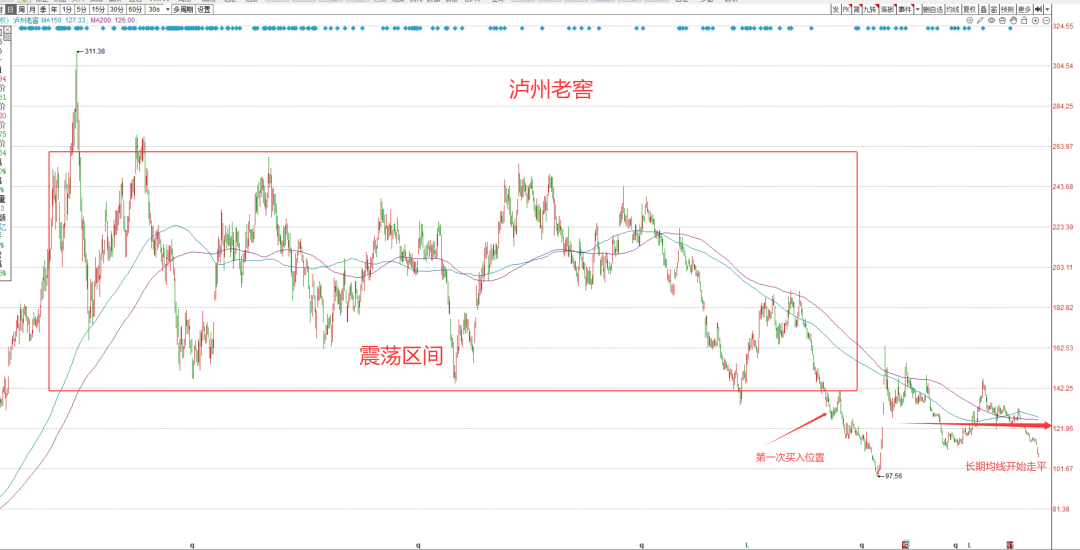
买入的时候股息率确实不到4%,不过已经很接近了。2021年初到2024年6月,这三年半多的时间,泸州老窖的股价在150元~250元这个区间不断震荡,2024年7月份泸州老窖价格跌破了这个震荡区间的下限后,我认为机会不错于是在142元附近买入了一份。
这次买入也是综合了股息率,股价趋势,这两个方面的原因做的买入决策。
2、现状分析
泸州老窖股价从2021年初最高311元到今天的109元,跌幅达到了65%,这个跌幅可是相当惨烈的。泸州老窖也是到了非常低迷的阶段。
有人说高端白酒的生意不好做了,连飞天茅台的零售价都跌破了2000元,会显著拉低白酒企业的营收和净利润,这一点我是赞同的,如果没有这样那样的问题,白酒企业肯定也不会下跌这么多的。
白酒头部企业的茅五洋泸,我投资了三个,都是作为高股息红利股来投资的,本身就没有指望其营收和净利润有多高的增长,甚至净利润下滑也是可以接受的,只要我计算的股息收益比较可观就能够接受。
还有啊,白酒企业历史上积累了相当丰厚的现金,且其本身业务扩张周期基本已经结束,不会有大规模的投资需求,资产负债率极其优秀,没有任何有息负债,赚到的钱拿来做什么,分红啊,而且人家还有分红规划呢。
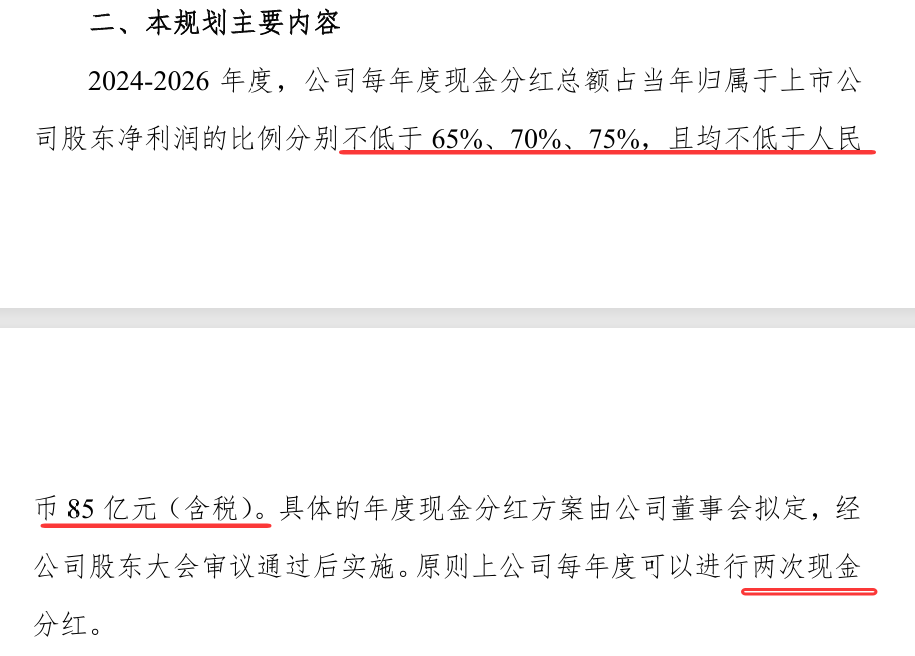
下面的截图是泸州老窖在今年4月28日发布的三年分红汇报规划,24~26年分红占净利润的比例不低于65%、70%、75%,且不低于人民币85亿元,其中2024年分红比例65%,分红金额为87.6亿元。即使未来泸州老窖的净利润出现了下滑,但是85亿元的分红还是能够保障的。
按照最低85亿元的分红,计算保守股息率为:分红85亿元/现在的市值1595亿元=5.33%。这个股息还是比较有竞争力的吧。
好啦,附上本次交易截图:
3、未来计划
白酒股中我现在持有洋河股份,泸州老窖和五粮液,其中洋河股份未来的业绩确定性最低,净利润下滑的可能性最高,而且现在股息率组合中占比4.5%左右,不算低了,如果没有以一个特别低的价格,不会过多买入。加仓主要放在确定性更高的泸州老窖和五粮液上。
==============
粉丝福利:券商股票万0.75没5。
小鱼优惠开户登记
⬇️⬇️⬇️点击“阅读原文”速度咨询