
泸州老窖:买入逻辑与估值分析(07-15)
上证指数已连续多日位于3500点上方,有站稳的迹象,股市也突突突涨了一波,现在能下手的标的不是特别多啦,白酒是其中之一,上周加仓泸州老窖之后,今天继续加仓洋河股份,给大家说说。
洋河股份
1、投资历史
投资洋河股份是按照股息率模式进行的,第一次买入是23年10月份,当时买入价格是126元之多,计算当时的股息率要用到2022年的分红,2022年洋河分红为每股3.74元,即股息率为3.74/126.22=3%。
当时呢,在所有白酒企业中,洋河股份的股息率我记得是最高的,能够达到3%,于是试水买入一份100股,后续的几次买入股息率肯定都是超过了4%,符合股息率模式的买入标准。而今天呢,洋河股份创了新低,最低到了65元,股息率超过7%。
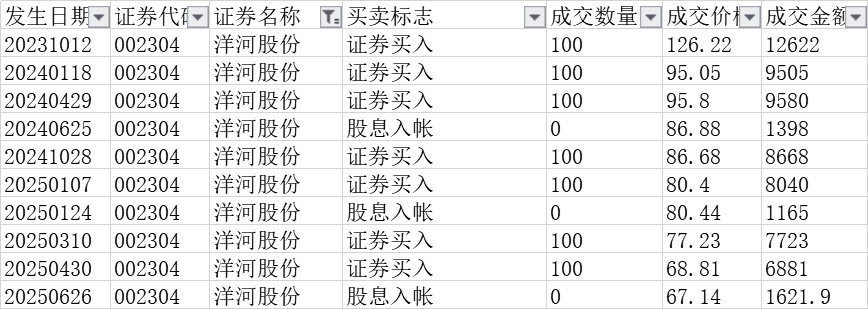
下表是洋河股份历次买入情况,累计买入7次,从126元一直买到70元以内,累计持有700股。中间洋河分红三次获得分红约4200元,平均持仓成本84元左右。洋河也成为了小鱼高股息组合中仓位最高的标的之一,在组合中占比4.5%左右。
2、现状分析
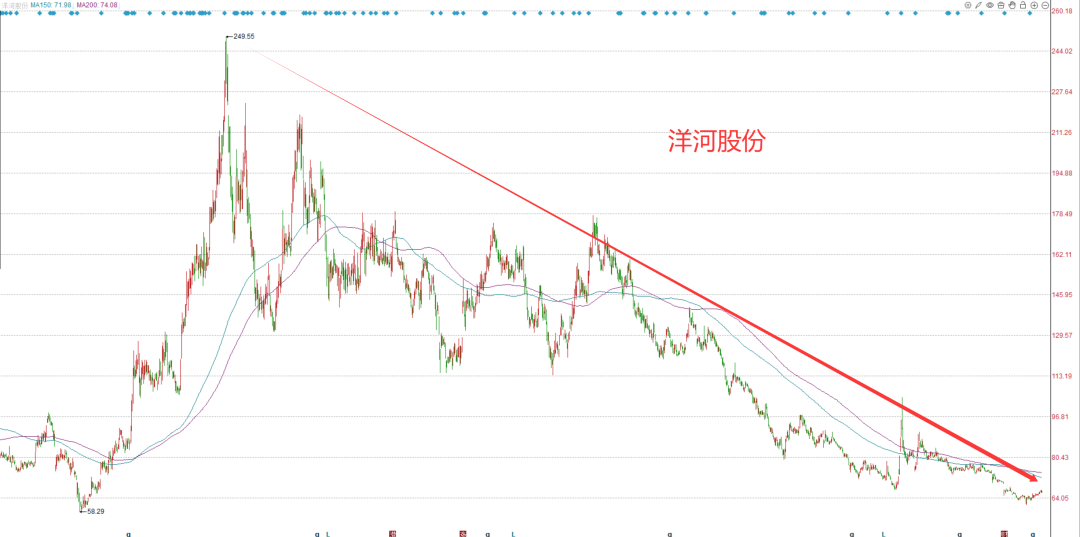
目前洋河股份股价来到了66元附近,从2021年初最高268.6元到今天最低66元,跌幅达到了75%,这个跌幅可是相当惨烈的。洋河股份也是到了非常低迷的阶段。
有人说洋河跌的这么惨,是因为白酒不好卖了,也确实是这样,洋河股份2024年报显示,2024年盈利不足67亿元,净利润同比下滑33%多。谁能想到浓眉大眼的洋河利润能这么低迷。
随着净利润的下滑,PE估值也被动上升,今天洋河市值996亿元,对应PE不足15倍。如果用2023年净利润100亿元计算的话,PE只有不到10倍,可见虽然股价下跌了,但是估值却越来越贵。
而且呢,2025年一季度净利润在2024年低基数的前提下又下降了40%,一季度只产生了36亿多点的净利润,一年一度的春节是白酒消费旺季,一季度能产生一年中绝大部分的净利润,可以想见洋河今年的净利润可能还会继续下滑。
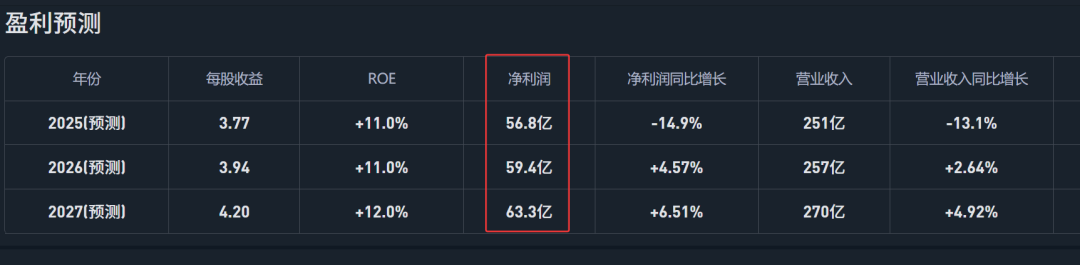
咱们看下券商对洋河未来三年净利润的预测,也是一般,也就在60亿元附近。
3、未来计划
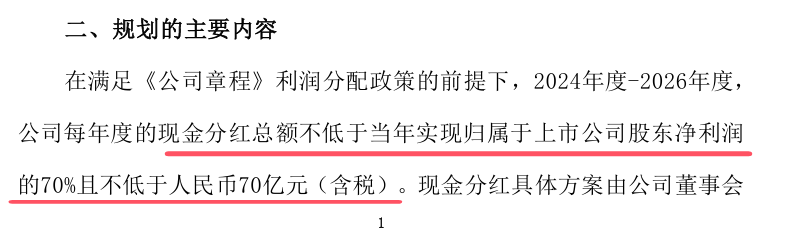
根据洋河股份2024年-2026年分红回报规划,这三年现金分红总额不低于不低于当年实现归属于上市公司股东净利润的70%且不低于人民币70亿元(含税)。
虽说洋河股份2024年的业绩有所下降,洋河年报公布后,也确实是分红70亿元。虽说这几年洋河的利润不复从前,但24~26这三年的分红大概率是能保持住的。即便分红保持不了70亿元,大概率也不会下降太多。
小鱼继续按照比较悲观的方法来算,2025年净利润如果只有50亿元,相比2024年的67亿元,下滑25%。这50亿元全部分红,那么对应现在市值996亿元的股息率是:50/996=5.02%,股息率依然超过5%,我认为还是不错的。
五粮液现在股息率4.6%,泸州老窖现在股息率5%,洋河相比他们的股息率也不差,但凡净利润下滑幅度没有这么大,洋河的估值和股息率优势也会更大。
今天加仓洋河股份200股,成本约66元。附交易记录:
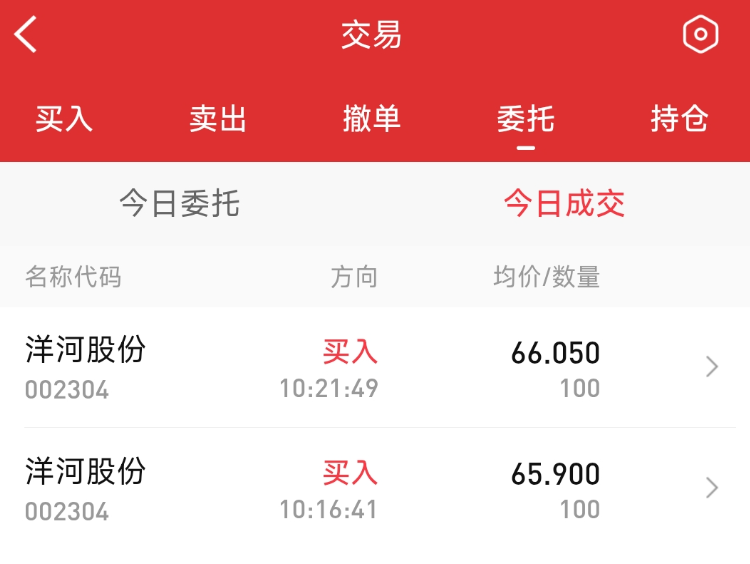
目前持仓洋河股份900股,成本降低到了80元,浮亏约17%。现在这个阶段,高股息资产中白酒行业涨幅还不多,还在底部徘徊,所以下周如果没有大幅上涨,我会继续加仓白酒,毕竟现在还处于底部区域,性价比不错。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============