接下来布局的几个方向
心态与成长
**熊市:**本轮从2015年下半年-2018年底的熊市我已完整经历过,把我造就为一个左侧的价值投资者,分档建仓这样的策略驾轻就熟,而且在熊市不断下跌的市场环境下,越跌越买,心态非常稳定,几乎没有啥焦虑,机会远大于风险。
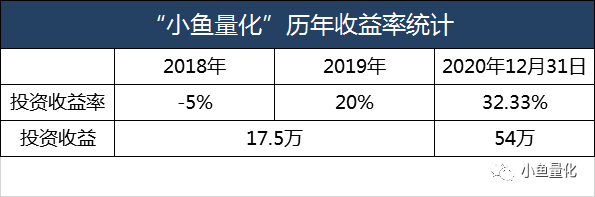
**牛市:**2019年初-现在,牛市的进程走了两年多,我的获利也比较丰厚,进入2021年以上证50、沪深300、创业板为代表的宽基指数进入了极度高估的区间,这些高估值的指数在3月份以来经历了一轮20%以上的跌幅。
特别是春节后,市场上出现了一定的分化,抱团的消费、白酒、新能源、光伏出现了较大幅度的下跌,虽然我本人几乎不持有这些高估值的品种,但还是有一些小小的焦虑,担心未来抱团股下跌带动其他品种的下跌,导致整体组合的回撤。
还是那句话嘛,下跌带来的痛苦,远大于上涨带来的快乐。
为了减轻自己的焦虑,写文章做深度分析是最好的,把自己的心态分析好,后续具体的行动规划做好。
比如今年减仓过上证50、沪深300,股票还减了一点招商银行和牧原股份,减仓之后心态平稳多了。
目标市值/恒定市值策略:
在指数基金方面除了减仓上证50、沪深300外,指数基金的目标市值/恒定市值策略方面做的很好,几次在盈利达到阈值后减仓了中证环保、全指医药等品种,加仓了中证传媒等跌幅超过阈值的品种。
原则:
(1).本轮牛熊积累投资实践经验最为重要;
(2).宁可少赚钱,也要控制好回撤幅度,防止对心态产生较大的负面影响。今天盘中使用小工具跑了一下数据,截止2021年6月26日,今年整个组合收益-0.99%。
投资组合分析
1、整体构成
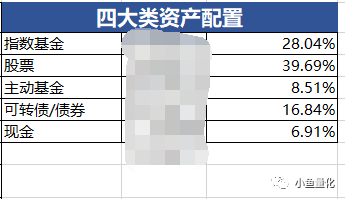
整个投资组合的构成包含四大块,我把可转债/债券+现金,当做一类防守型资产。
在2020年下半年我的总体框架就已经布置到位,要求整体组合风险可控,即使遇上市场较大幅度的下跌,也能有效控制回撤。基于这个大的原则我做了两个方面的工作。
2、所有购买的品种要求总体价格低于价值,
当优质公司价格到了合理区间的时候买一点观察仓,同时分档预设几个价格区间,达到相应的价格买入相应的仓位。
这一点我还是做的相当不错的,买入的十几只股票都控制的很好,回撤通常在10%以内。只有一只遭遇了“黑天鹅”的上海机场,最多的时候跌幅有30%左右。
3、股债均衡搭配
防止回撤还有一个重要的方法就是股债均衡配置,我采用过的是股债比为8:2,也就是20%债权类资产,和80%的股权类资产。
股权类资产包括,指数基金+股票+主动基金占比之和为76.25%;
债权类资产包括,可转债组合,债券基金,还有一部分现金,这三者之和为23.75%。
总体来说是比较稳妥。
下一步操作计划
1、指数基金:
指数基金组合中估值较高的上证50、沪深300等,已经做过高估卖出处理,剩余作为底仓,达到阈值条件通过目标市值/恒定市值策略,做低买高卖。
指数基金组合中其他品种,还有中证500、中证红利、养老产业、医药、环保、恒生/H股指数等,这些全部作为底仓,通过目标市值/恒定市值策略,做低买高卖。
中概互联是个例外,目前这个指数处于低估区域,如果市销率PS回到5%以下,依然还有购买一部分。
2、股票+主动基金
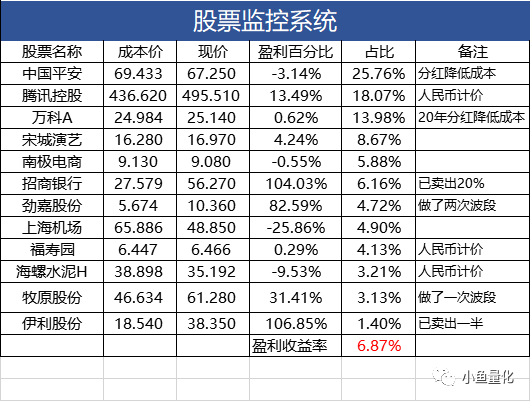
给大家看看我的股票组合,这里面就是招商银行估值已经偏高啦,但还没有到泡沫的程度,招商银行已经卖出过一次,暂时不会再次卖出,以后我会写一篇专门的估值文章。
不知不觉中股票组合给的仓位越来越大,接近了40%的仓位,而且今年中国平安、万科这一类公司表现不太好,导致股票组合的市值回撤不小,好在有指数基金组合和可转债组合抵消了一部分总体的回撤。
未来择机减少股票的持仓数量,海螺、福寿园、劲嘉股份可能是未来要优化掉的几只,并不是这几只不好,而是未来主要布局腾讯、宋城、牧原这三家更好的。伊利如果有便宜的价格也可以给一点仓位。
三只主动基金,兴全趋势、富国天惠、睿远成长价值,在组合中的占比不高,我在等一个全市场/中证800比较低估的一个区间。因为大部分主动基金布局的股票大部分都在沪深300中,所以如果沪深300的估值进入中枢,也可以考虑转移一部分资金到主动基金组合中。
3、防守仓位
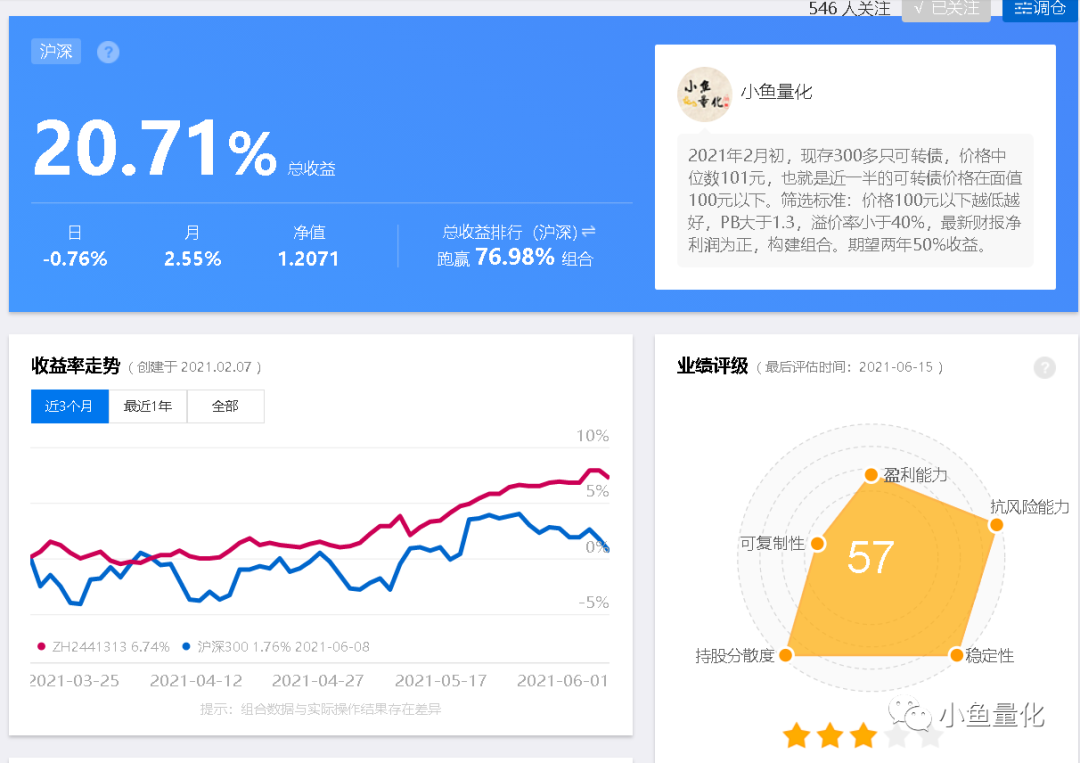
主要是可转债的组合,可转债最近写文章说的比较多,大家可以翻一翻之前的文章,这是我今年做的最好的一个品种,在2月初的时候把握住了投资机会,大比例加仓可转债,不过可转债在组合中的仓位依然不高,十个百分点多一点,未来可转债组合的仓位上限会达到30%。
文章只是传达理念和调仓逻辑,涉及个股,不构成任何投资建议。