
2021年上半年总结
转眼间2021年上半年就这么结束了,有得有失,下面对2021年上半年做一下复盘。
业绩与心态成长
1、业绩
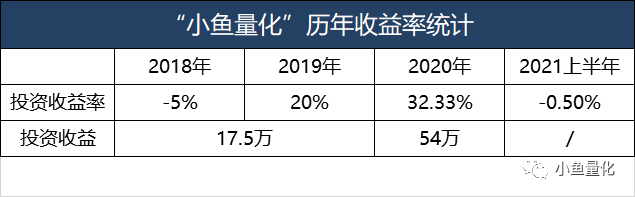
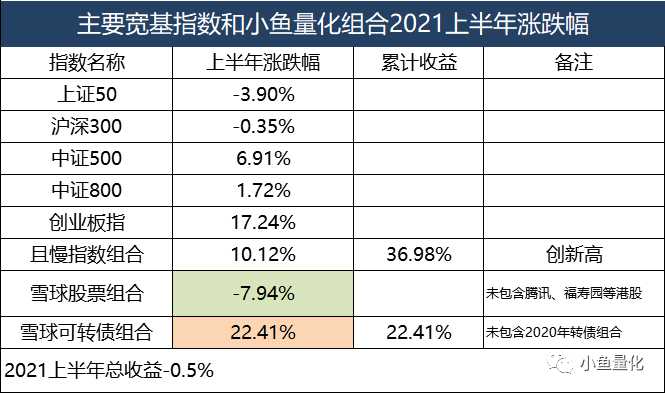
做2020总结的时候,给自己定了一个目标,今年要保住前两年的成果,不会出现大的亏损,还给自己定了一个小目标实现10%的收益。上半年结束了,第一个小目标实现,总体组合的波动控制的还不错,2月份最高的时候收益6%,最低的时候-2.5%左右,上半年总体收益-0.5%。
2、心态成长
**熊市:**本轮从2015年下半年-2018年底的熊市我已完整经历过,把我造就为一个左侧的价值投资者,分档建仓这样的策略驾轻就熟,而且在熊市不断下跌的市场环境下,越跌越买,心态非常稳定,几乎没有啥焦虑,机会远大于风险。
**牛市:**2019年初-现在,牛市的进程走了两年多,我的获利也比较丰厚,进入2021年以上证50、沪深300、创业板为代表的宽基指数进入了极度高估的区间。这些高估值的版块随时有大幅调整的可能性。
特别是春节后,市场上出现了一定的分化,抱团的消费、白酒、新能源、光伏出现了较大幅度的下跌,虽然我本人几乎不持有这些高估值的品种,但还是有一些小小的焦虑,担心未来抱团股下跌带动其他品种的下跌,导致整体组合的回撤。
还是那句话嘛,下跌带来的痛苦,远大于上涨带来的快乐。
为了减轻自己的焦虑,写文章做深度分析是最好的,把自己的心态分析好,后续具体的行动规划做好。
上半年分别减仓了上证50、沪深300,还有减了一点招商银行和牧原股份,减仓之后心态平稳多了。
原则:
(1).本轮牛熊积累投资实践经验最为重要;
(2).宁可少赚钱,也要控制好回撤幅度,防止对心态产生较大的负面影响。
(3).践行均衡投资理念,比如在股票组合中价值-成长均衡;在主动基金中价值-成长风格的基金均衡,或者是采用平衡性风格的基金;可转债组合中,构建10只以上的可转债组合,等权分配;指数基金中宽基+行业指数均衡。
投资组合分析
整个投资组合的构成包含四大块,分别是指数基金、股票、主动基金、可转债。我把可转债/债券+现金,当做一类防守型资产。
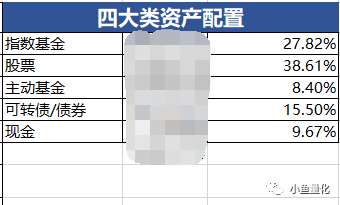
在2020年下半年我的总体框架就已经布置到位,要求整体组合风险可控,即使遇上市场较大幅度的下跌,也能有效控制回撤。
防止过大的回撤一个重要的方法就是股债均衡配置,我采用过的是股债比为8:2,也就是80%的股权类资产,和20%债权类资产。上半年债权类资产(可转债+债权基金+现金)一度在15%~25%之间波动,债权类资产的存在大幅降低了组合的波动。
目前股权类资产包括,指数基金+股票+主动基金占比之和为75%;
债权类资产包括,可转债组合,债券基金,还有一部分现金,这三者之和为25%。
总体来说是比较稳妥。股权类资产与债权类资产按照8:2配置是我的总体投资组合的基石。
四大品种-指数基金
2020年上半年我开始涉猎可转债、主动基金和个股的价值投资,加上原来的指数基金,2021年正式确立了我的四大品种,通过这个四大品种来分别构建组合,最终形成“小鱼量化”投资组合。下面分别盘点一下四大品种:
1、指数基金:
指数基金主要算是三个部分吧:
**第一部分是:**我2016年下半年-2019年4月,这段时间跟车长赢建立的一些仓位;
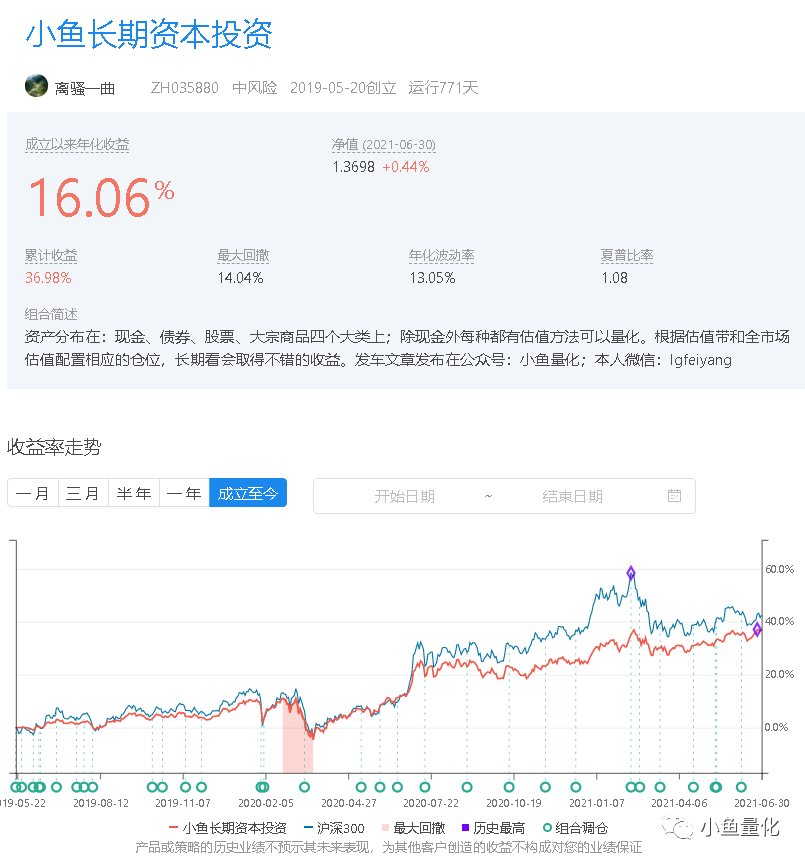
**第二部分是:**2019年5月我正式深入研究长赢组合投资超过了半年时间,于是模仿长赢自己做了一个指数基金的组合,包括股权类、债权类、商品类、现金这样几个品种,组合地址:
https://qieman.com/portfolios/ZH035880
目前做的还比较成功的,6月25日创新高达到了37.09%的收益,目前与沪深300之间的差距越来越小,最大差距从20%,到现在只有5.5%,相信不久的将来,这个组合超越沪深300是没有问题的。
**第三部分:**这部分的仓位其实还在“小鱼长期资本投资”这个组合内,是今年新买的几个品种,印象最深的是中概互联买入了5份;中证医疗买入2份,突破了以前只买特别低估品种的限制。对于优秀资产,很难给到特别低估的价格,优秀+稳定成长的品种,在合理估值,或者合理偏低的时候就可以买入,长期持有。符合这样条件的品种,比如消费、白酒、互联网、医药医疗等等。
2、目标市值/恒定市值
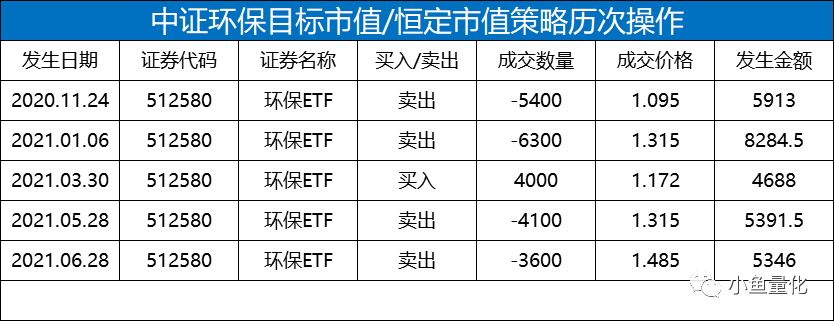
今年以来指数基金的操作比较沉稳,年初在高估阶段,减仓了一些上证50、沪深300、德国DAX30,并没有进行过多的主动操作。操作比较多的就是目标市值/恒定市值策略,大多数指数都处于估值中枢以上的位置,没有出现特别明显的高估,只要达到了±10%的操作阈值,就开始被动的买入卖出操作,这种方法实现了被动的低买高卖,特别好用。比如昨天的中证环保,已经操作了五轮。
3、指数基金总体操作原则
出现明显低估的时候投入本金买入,在正常估值时通过目标市值/恒定市值策略,被动低买高卖降低成本,在明显高估时卖出本金。
四大品种-主动基金
2020年5-6月份我在精心研究主动基金,写了一系列3万多字的分析文章,初步建立了主动基金投资的逻辑和体系,并于2020年6月30日买入了兴全趋势和富国天惠。2021年以来睿远基金也配置了一些。
2020年下半年主动基金继续大涨,我也就没有啥机会继续配置主动基金,也没有做相应的投资组合,未来如果A股出现四星-五星级别的投资机会,我会分批次配置,也打算做个组合。现在其实机会也还不错,股市吸引力指数在2附近,全市场(中证800为代表)估值趋于合理,再投入一部分到优秀主动机会也是可以的,我自己的话还想在等等。
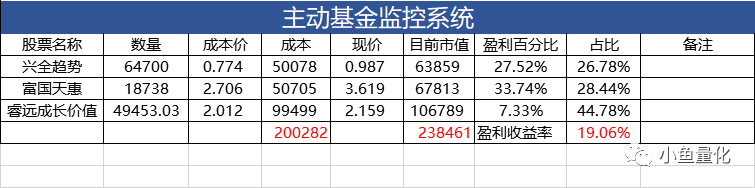
主动基金这一块睿远成长价值最近有所爆发,截止本周盈利19%左右。
主动基金这一块最近还在关注一只折价10%左右的封基“东证睿泽”等我研究明白了,不排除增加一些仓位。
四大品种-价值投资
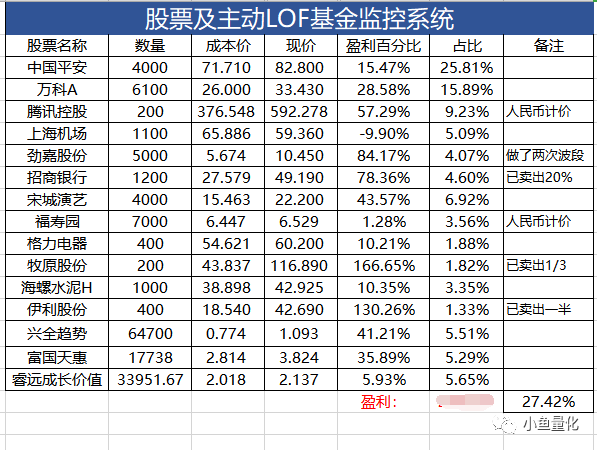
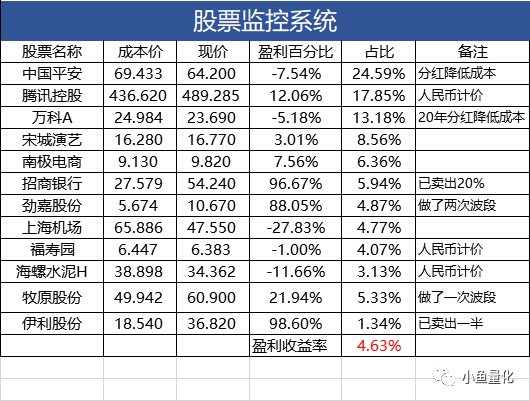
今年的价值投资部分做的其实是相当的烂,下表是年初的时候股票组合的收益情况,去掉三只主动基金,股票组合的收益也有20%+,目前的股票组合盈利仅剩余5%左右。这半年来随着价值股,特别是保险和地产的弱势,组合回撤很大,通过指数基金、可转债赚到的钱都被股票吃掉啦。
策略的调整:
像大多数新手一样,刚开始价值投资的时候,是从银地保这样的低估值价值品种入手,买入都是像中国平安、万科A、招商银行这样的价值股;幸好,去年刚刚开始学习价值投资的时候就找到了一条正确的道路,通过好行业-好公司-好价格体系作为框架进行分析,买入的成本还算可控,即使是这么悲观的情况下,保险和地产的亏损还是没有超过10%。
组合中价值型的股票有:中国平安、万科、招商银行、劲嘉股份、海螺水泥、伊利股份,占比达到了57%;剩余的腾讯控股、宋城演艺、南极电商、牧原股份等算是成长股,占比四成多一点。
今年上半年包括下半年,主动调整组合的结构,降低持仓股的数量,做一定的精简。会在合适的时机减少一点中国平安和万科的占比,当然了不会调整特别多,这两只依然是我的压舱石;适当的时机卖出海螺水泥、福寿园,并不是说这两只股票不好而是做精简。
**重点关注腾讯控股、宋城演艺和牧原股份这三只。**这三只我都写过想过的公司分析和估值。
四大品种-可转债
最早一批的可转债组合大部分都是去年下半年买入的,当时的策略就是传统的双低(低价格+低溢价)策略,买入的价格其实是偏高的,并没有特别注重正股基本面的研究。在去年年底和今年年初那段时间这个组合经历了大幅的下跌,甚至组合中的个债下跌超过20%,能达到这个跌幅怎么能是低风险投资呢。目前这个组合处于盈亏平衡的一个状态。
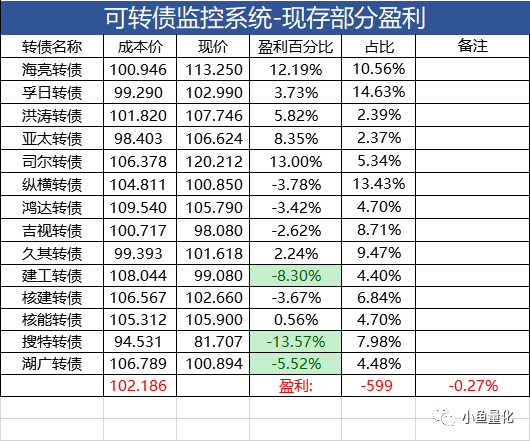
经历过一轮可转债的暴跌,小鱼重新思考这样的可转债投资方式真的适合我吗,于是花了几天的时候查找了好多可转债相关文章,看了几本可转债方面的投资书籍,对可转债策略进行了升级,详见这篇文章:投资策略再升级。
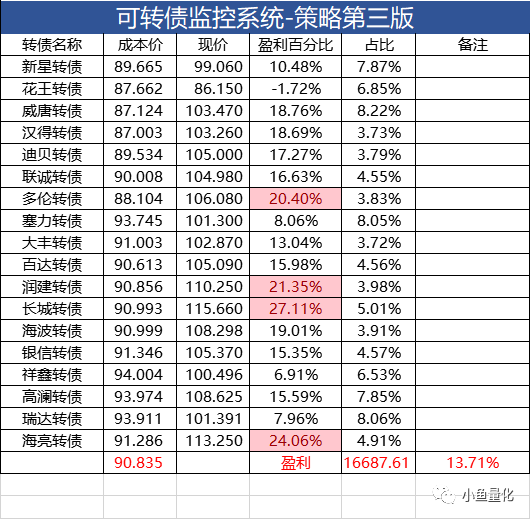
规定了几个指标
目标:价格小于100元;
正股PB≥1.3;
溢价率≤40%;
企业处于盈利状态。
这四个指标可以说缺一不可,价格<100元是根本,从根上就不能买贵了;
正股PB≥1.3,为下调转股价预留30%的空间,因为大多数可转债合同中约定,下调后的转股价不能低于净资产。
溢价率≤40%,溢价率相对给的比较高,方便能够筛选出足够多的标的,如果不能筛选出足够多的标的,可以适当放宽一点,比如50%;
企业处于盈利状态这是很重要的一个指标,只选择正股盈利的,不选亏损的,亏损的可转债容易变成问题转债,导致可转债价格下跌,并且溢价率还超高,这个指标比单纯的看评级要好。在我构建的组合中有好几只盈利但评级不高的,只有A、A+、A-评级的可转债。
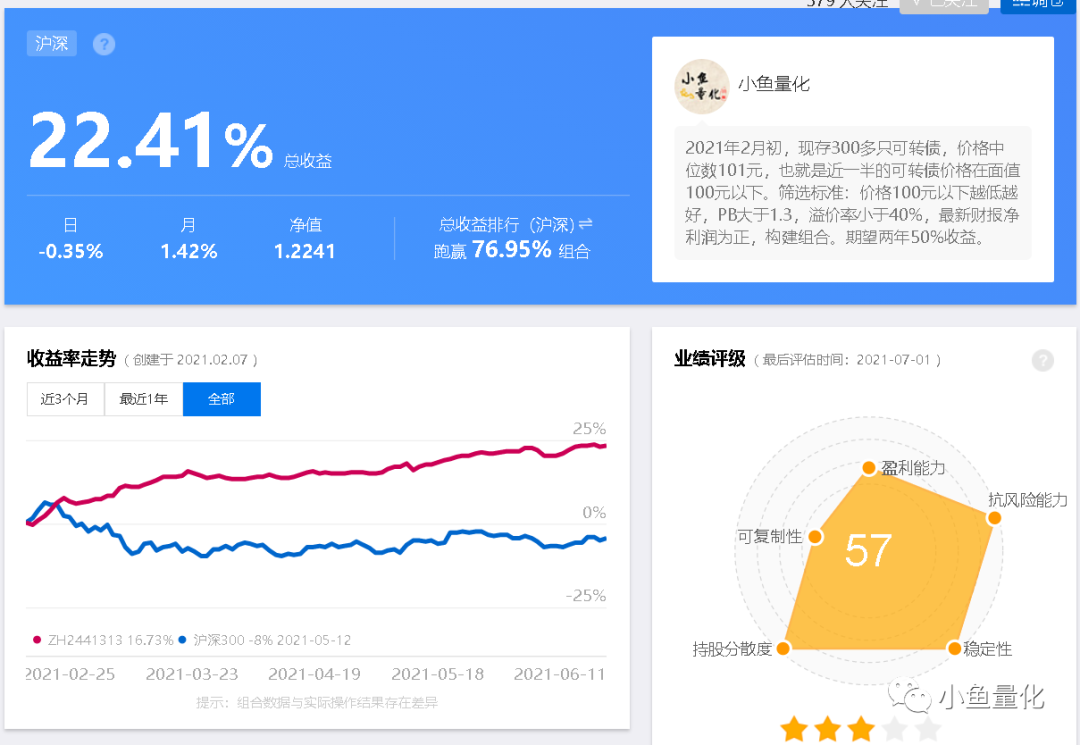
这是目前组合中现有的可转债。有两三只已经获利了结了,整体盈利超过22%,可以参考我在雪球上的组合。
雪球可转债组合地址:
https://xueqiu.com/P/ZH2441313
好啦,这篇总结就写到这里吧。
文章只是传达理念和调仓逻辑,涉及个股,不构成任何投资建议。