
2023年投资总结:投资体系闭环、未来可期
从懵懵懂懂开始研究投资理财到今年也有五六年时间啦,期间绝大多数投资品种都研究过,包括指数基金、主动基金、个股的价值投资、企业债、可转债、国债、原油、黄金等等,2023年终于实现了投资体系的闭环。
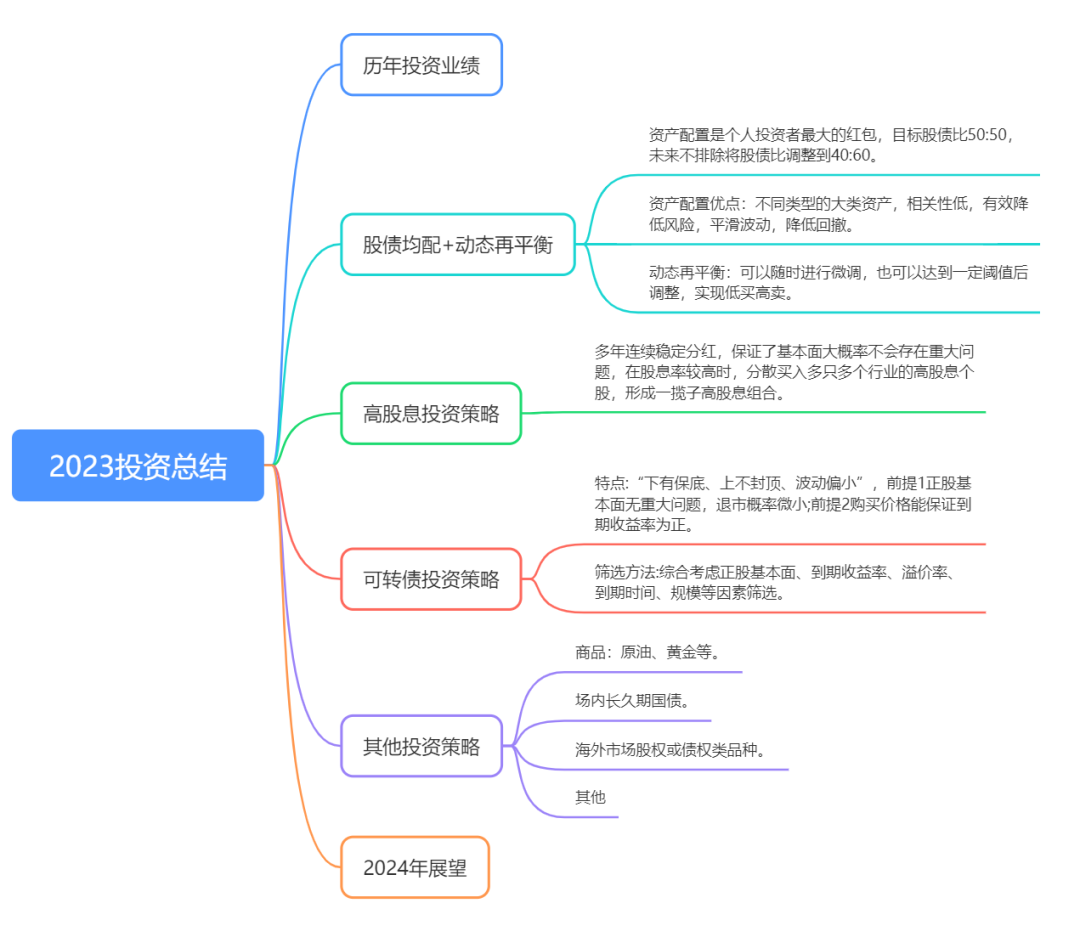
前两天思维导图做了一个2023年投资总结的提纲,这样就比较清晰啦,按照提纲一步步把总结填充起来。
如果对今年的投资满意度打个分的话,我给自己打80分,与2022年的75分相比有所进步。下面对2023年做一下总结与复盘,并对2024年做一下展望。
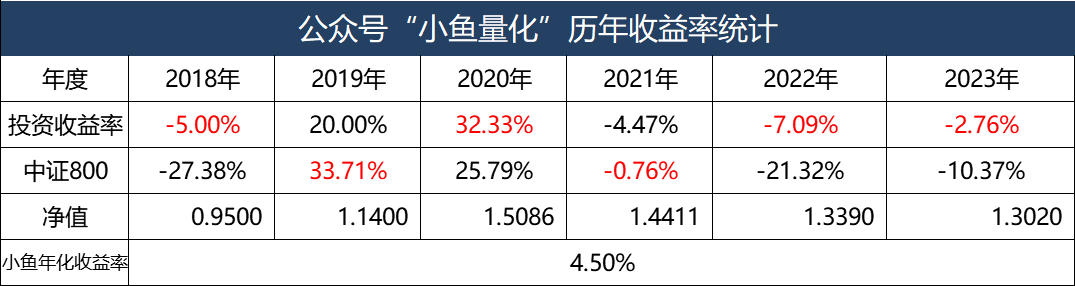
历年投资业绩
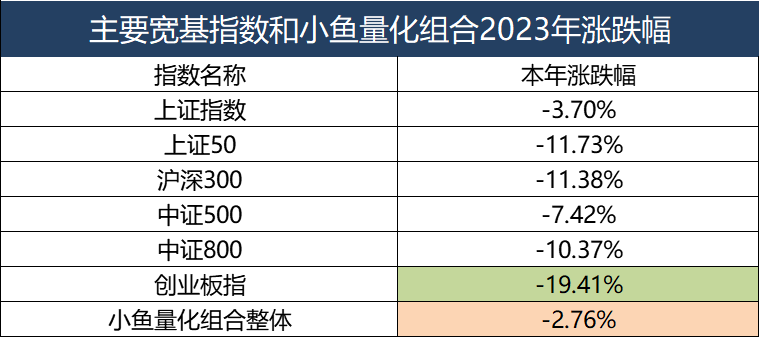
今年虽然没有去年(2022年)那么大的跌幅,好几只宽基指数年度跌幅依然超过了10%。小鱼的业绩比较基准是中证800,2018年到现在这六年时间有四年跑赢中证800指数。
2023年微亏2.76%,跑赢比较基准中证800七点六个百分点。
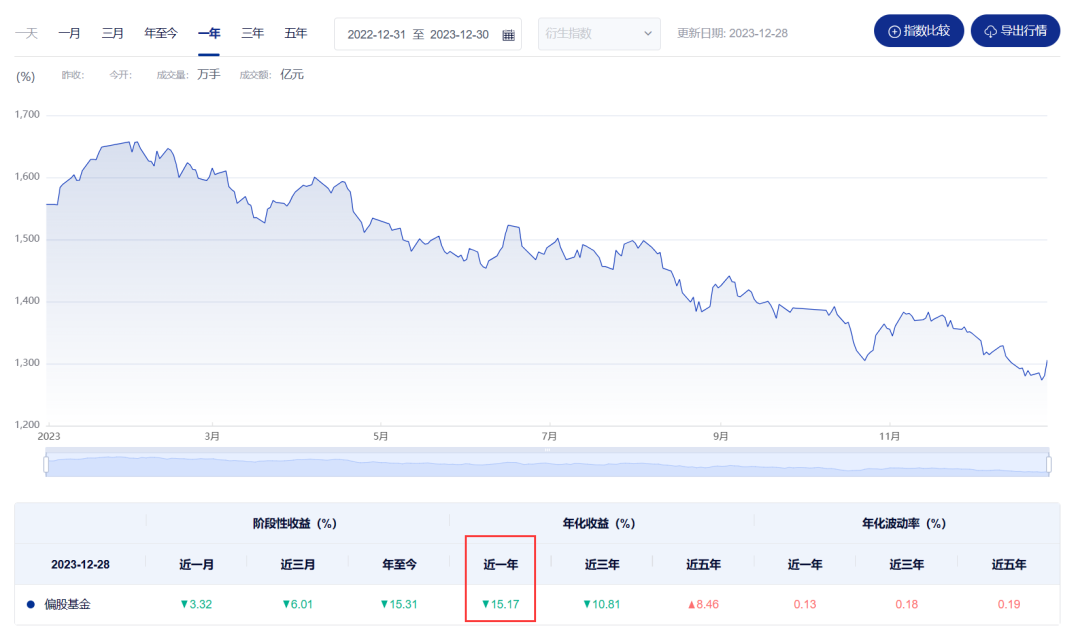
中证偏股型基金指数 (930950):中证偏股型基金选取内地上市的所有股票型基金以及混合型基金中以股票为主要投资对象的基金作为样本,采用净值规模加权,以反映所有偏股型开放式证券投资基金的整体走势,为市场和投资者提供更丰富的基金业绩基准和基金投资参考依据。
这个指数代表了基金经理的平均收益率,2022年这个指数的收益是-15.17%,小鱼的收益率跑赢这个指数12.41%。
说了这么多,不能否认的是连续三年亏损,虽说这个业绩跑赢了宽基指数,跑赢了偏股基金指数,心情依然是有些低落的,但是依然要保持定力,最起码熊市少亏这个目标是达到了,没有必要害怕,像最近的行情只要几天时间一两年的亏损就回来啦。
资产配置
随着投资理论知识的学习和这几年在投资市场的摸爬滚打,我越来越意识到资产配置的作用和意义。最简化的资产配置,就是在管理股权类资产和债权类资产的配比。
2021年做总结的时候,还在不断强调我的四大投资品种,指数基金、主动基金、个股的价值投资和可转债,强调要在这四个品种中均衡配置,实际上这种想法是有点偏颇的,指数基金、主动基金和个股都是股权类资产,股权类资产在总体组合中占比过多,意味着波动率增加,最大回撤更高,风险也更大。
资产配置的作用:
资产配置就是把资产放到风险不同、相关性不同的资产中去,最简化的资产配置是把资产按照一定的比例放置到股权类资产和债券类资产中,在中国市场,这两种资产往往有跷跷板效应,此消彼长。能够显著降低波动性和最大回撤,也能显著提高我们的心理承受能力。
股债配置比例:
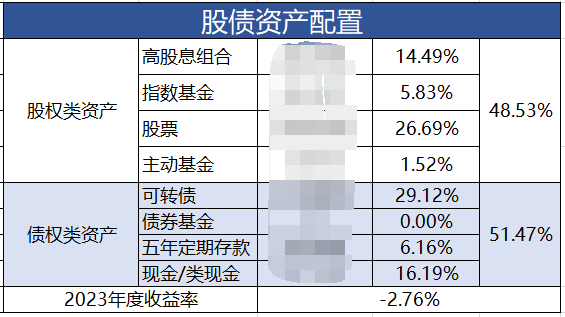
经典的股债配比策略有50-50法则和二八法则。今年年初的时候,我的大体股债比为65:35,到了年底股债比大体为50:50,债权类资产增加了十五个百分点,主要是2023这一年的收入补充到了债权类资产中,以及卖出了部分股权类资产,从而使得股债比越来越均衡。2023年实现了股债比50:50的目标。未来一年大概率会把股债比调整到40:60,这将作为一个终极配置比例。
今年最高收益约6%,最大浮亏约-6%,如果没有这些债类资产做缓冲,波动性和最大回撤会更高。下表是2023年最后一个交易日后,利用我开发的小工具统计的股债配比情况。
2021年~2023年的大熊市,真真切切给小鱼上了一课,咱这样的小鱼小虾没有任何力量与市场对抗,承认自己是弱者不丢人,所以,咱能做的就是从源头控制风险,做好资产配置,控制股债配比,并在此基础上做动态再平衡,这是小鱼投资体系的基石。
同时呢,几年深入研究投资下来发现:那些所谓的深度研究宏观、深度研究行业、深度研究个股,对小鱼来说真的是没什么卵用,以前也下过很多功夫,依然不能做好投资,所以我一直在探索一种省心省力的投资方法。一个私募基金经理刘诚多年前就在他的《投资要义》这本书中讲的很明白了,低估、分散、不深研。
我在低估、分散、不深研的理念下,细化确定了股债平衡+股息率模式+可转债模式的投资体系,以后投资变得轻松很多,每周花一点点时间筛选一些优质标的,然后慢慢分批买入一揽子相关标的持有,直到符合卖出标准,卖出,完事。
自此,小鱼量化投资体系成功闭环。未来的投资就会简单、高效、轻松,有时间去体验和做各种各样的事情爱好,比如继续提高我的羽毛球水平、学习一下吉他、种花种菜等等。
股权类投资
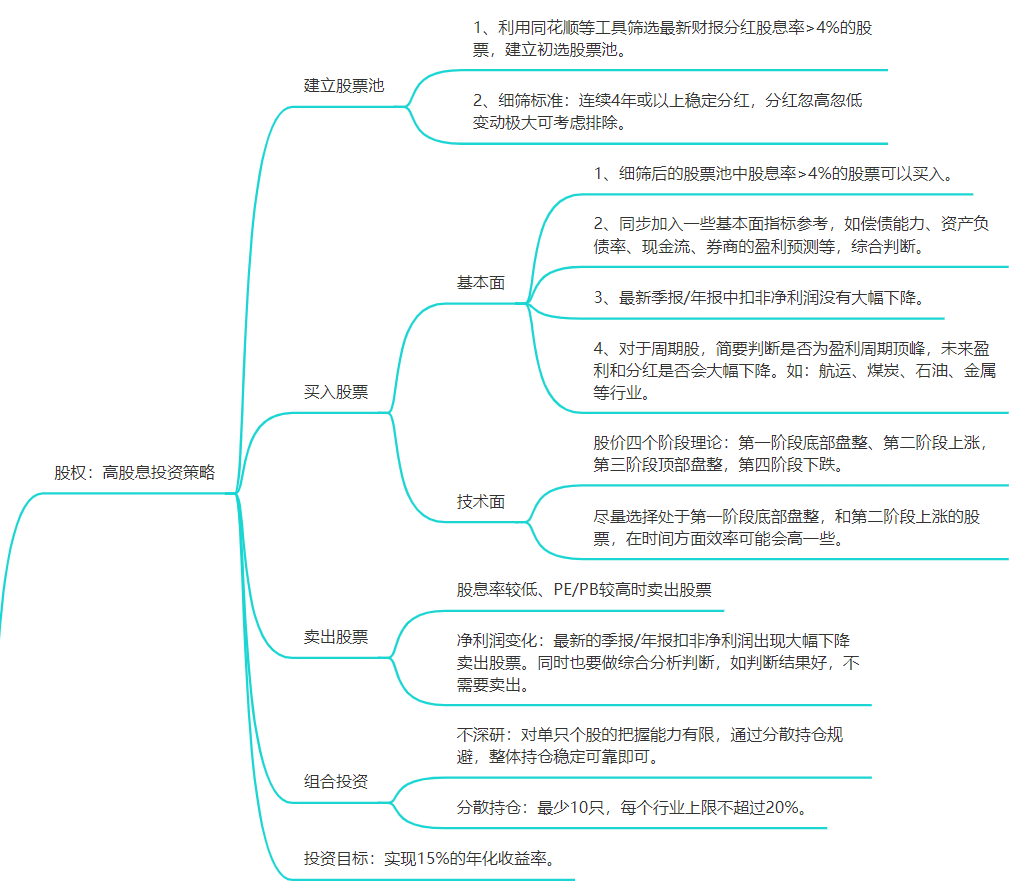
股权类投资主打股息率投资模式,做个简单的介绍,同时呢,下边思维导图详细的规划了股息率投资的方方面面。
选股方法:
持续多年的高分红,证明了这家公司经营稳健、赚到的都是真金白银,都是实实在在把现金分到股东手里,管理层有信心有能力在大额分红后,不需要保留过多现金的基础上将企业经营好。同时呢股息率策略也排除了那些会计师左右腾挪制造的账面高额利润的企业。我认为这是高股息策略最核心的东西,只通过这一条就能筛选出来一大批优质企业,而不用像传统的价值投资那样,选择一两个、两三个行业,自上到下,自下到上方方面面都深入研究,咱这个不用,抓住主要矛盾就好。
波动小,回撤小:
股息率策略选取股息率在4%以上的个股做成一个组合。高股息本身就代表了这只股票处于较为低估的阶段,经过观察,大多处于历史估值底部区域,所以向下的空间有限。上图中,我这个组合做的时间虽然比较短,但是已经体现出了抗跌性,跌幅只有同期沪深300的一半,甚至更少。
2023年5月份前后股息率模式成型,迅速在雪球上建立了两个高股息组合,每个组合20只高股息股票,组合领先同期沪深300十个百分点以上。现在已经体现出了波动小、回撤低的特点,未来收益会慢慢做上来。
组合地址:
https://xueqiu.com/P/ZH3250023
https://xueqiu.com/P/ZH3255144
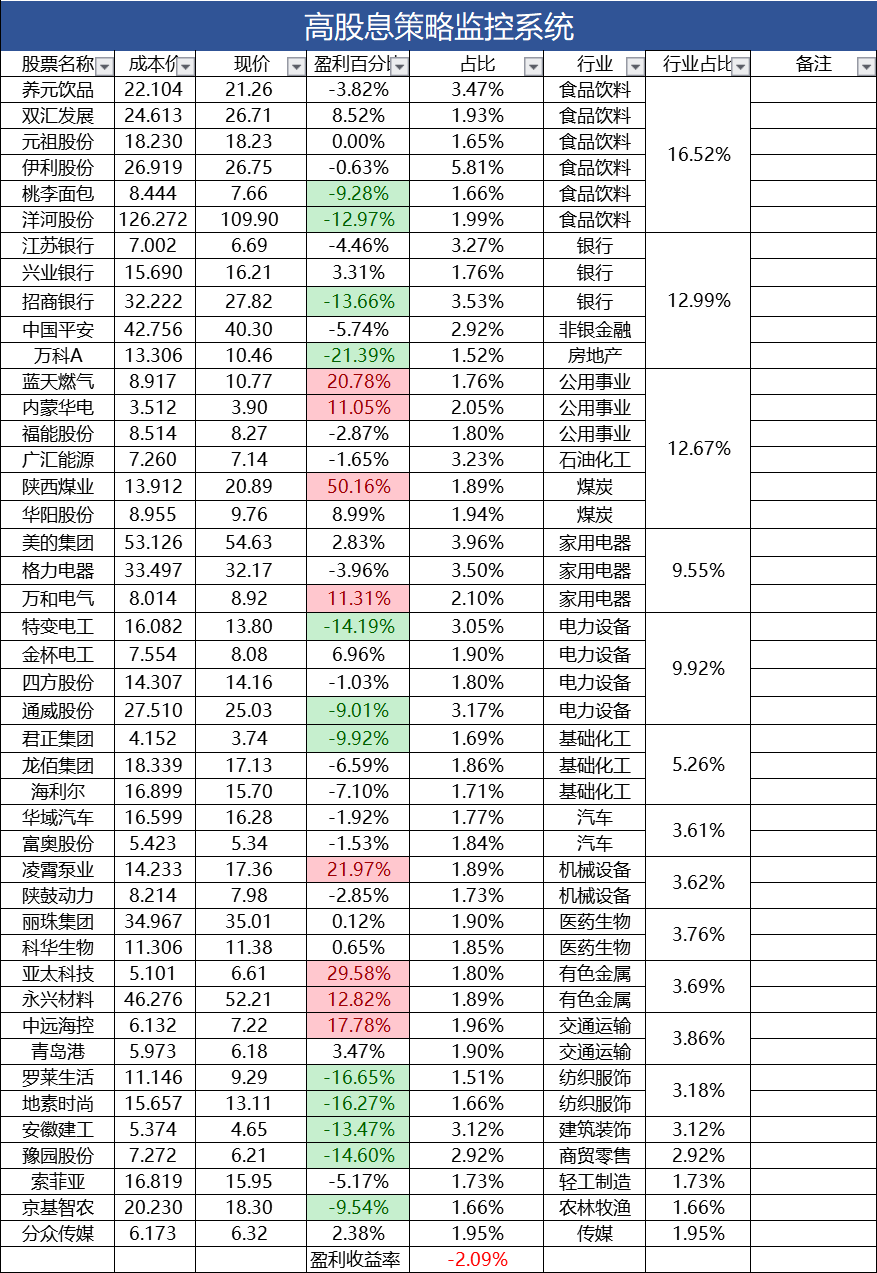
目前高股息组合资产在总组合中占比15%左右,目前实际持有高股息股票44只,浮亏仅2%。在新的一年继续逐步调仓,将股票、基金等资产慢慢转换到股息率模式中。
可转债投资
底层的资产配置和股债配比作为基石已经确定,剩下的就是优选股权和债权类资产,对于债权类资产来说,我的选择是可转债,未来将会作为我最重要的投资品种,并给予最大的仓位。
给予可转债如此重视,它有哪些特性呢?如下:
1、风险可控
可转债具有债性和股性,下有保底、上不封顶是可转债这个品种的两大特点,当然了有个前提条件要在面值附近、或者是到期收益率为正时购买。
**保底:**可转债首先是一个债,在没有转股前,他是要还本付息的,虽然他的利息很低。在可转债存续的五六年间,它的本息之和约为120元,只要在到期收益率为正时购买,最差的情况就是到期还本付息正好覆盖我们的买入成本。
**下修利器:**举个例子,可转债上市时,正股对应的价格是10元,转股价是10元,可转债面值是100元,那么一张100元的可转债能够兑换10股正股,价值也是100元。如果股价持续下跌到了5元,那么一张100元的可转债只能够兑换10股*5元=50元,比刚上市时的100元整整下降了50%。这个时候可转债的溢价率就是50%。
如果股票再也涨不回10元了呢?持有股票相当于亏损50%,但是可转债有下修转股价这个bug级别的存在,可以把转股价下调到5元,那么一张100元的可转债能够兑换20股正股,它的价值是20股*5元=100元。你说神奇不,不需要股票价格涨多少,只要波动存在就能够完成可转债的转股,盈利。
2、收益率高:
债权类资产有很多,如国债、政策性银行债这样的利率债,风险性很小几乎没有,收益也是最低的,通常年化3%左右;信用债,主要是上市公司发行的公司债,通过公司自身的信用来借债,利率高的能到百分之七八,风险较高,并不安全,如这几年有大量的地产类上市公司的债券违约。
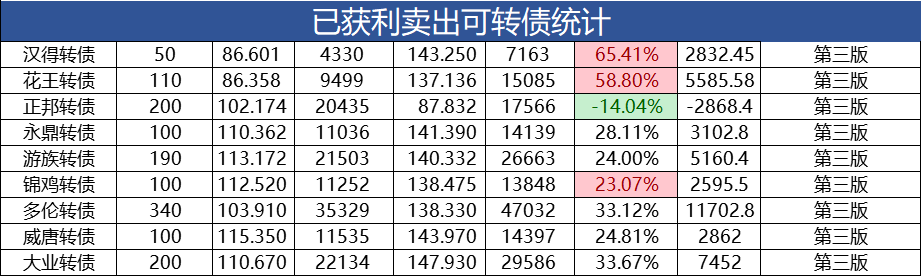
还有可转债,从可转债的投资历史看,在面值附近或到期收益率为正买入,能够实现较高的年化收益率,大部分都实现了百分之三十以上的收益,而且大部分都在两年之内获利了结。2023年清仓9只可转债,8只盈利,年度盈利3.84万元。
未来,在可转债这个品种上我有信心能够实现15%以上的年化收益。
正是因为有了这样几个特点,可转债简直就是一个完美的品种。所以,小鱼会给予可转债越来越大的权重,2023年可转债成为第一重仓的品种,占比29%。2024年大概率会把可转债的仓位加至40%附近。
其他机会
平时以股票和可转债为主,在各类资产有显著机会的时候配置,也就是非常便宜的时候,几乎每年都有至少一个品种出现超跌,特别便宜的时候,小鱼会重点关注场内长久期国债、黄金、原油等。
对于海外投资市场,也会进行关注,如果超跌,会慢慢配置一点。像今年除了A股和港股市场暴跌外,海外大部分国家和地区股市涨幅都相当可观,如果在不同的市场中做一些配置,东方不亮西方亮,也能起到正面作用。
2024年展望和希望
1、收益预期
前两年做年度总结的时候,都希望来年获得10%的收益,结果是连续三年小幅亏损,净值从1.44降低到了1.3。这个成绩肯定算不上好,但也绝对不差,这三年大熊市,大比例亏损的比比皆是。19年-21年初涌现的那批大V和基金经理好多已经销声匿迹了,我还在,几年下来还略有盈利,应该知足啦。
2023年依然期望能够获得10%的收益。21、22和23年这三年通过工资收入,不断增加本金投入到组合中,如2024年能达到10%的收益,足以抵消这三年的亏损,甚至还有小赚。
为啥看好2024年呢,咱普通老百姓没有那么多消息来源,分析宏观经济、微观经济的能力也不行,唯一能看的就是估值。我的业绩比较基准是中证800指数,咱就看中证800的估值情况,PE估值容易受到短期经济和盈利的影响,看PB估值比较稳定靠谱。
最近十年经历了四次大型熊市底部,分别是2014年、2018年、2022年和2023年底,目前2023年底的这一次,中证800PB最低达到了1.237,十年历史最低。还能跌到哪里去呢?
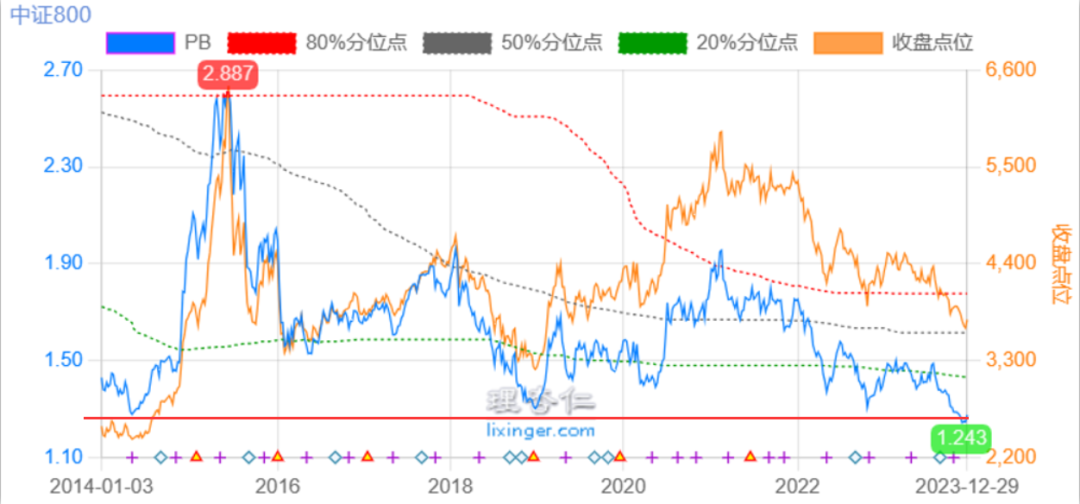
中证800股息率3.13%左右,依然是十年历史极高值,很难想象中国最大的800家公司股息率超过3%。2023年经过三次降息,五年期银行存款来到了2%附近,中证800的股息率比五年存款的利率要高得多,也反映了现在A股的便宜程度达到了极值。
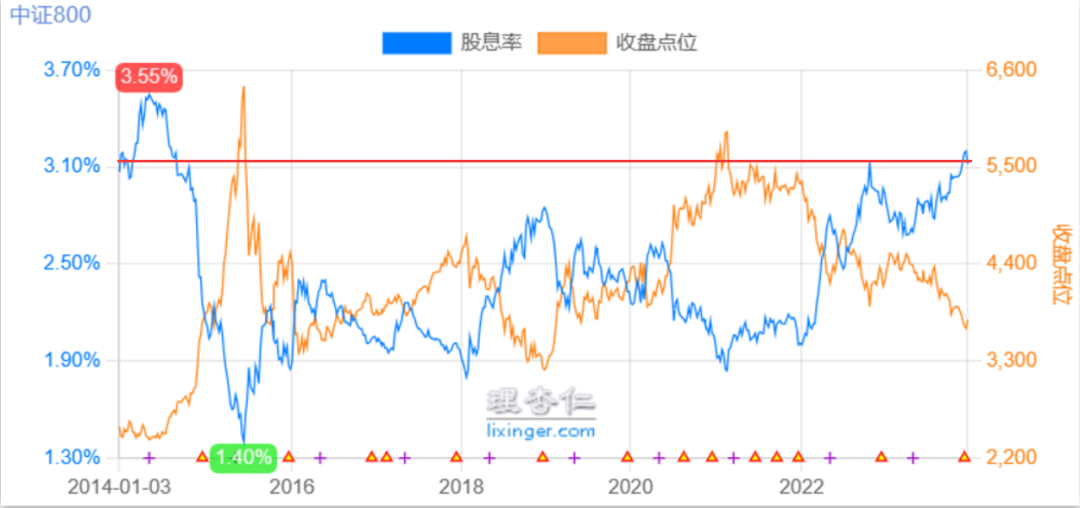
估值是我们普通投资者唯一能把握的指标。
2、做好资产配置
经过一年的调整,目前股债比50:50,已经达到了既定的目标,2024年,如股权类资产能有所上涨,卖出部分股权类资产加仓到可转债,做一定的动态再平衡。这样操作可以降低组合的波动性,如其他资产有好的投资机会出现,债券类资产也可以作为弹药库。
好啦,2023年的年度总结就到这里。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============