
2021年8月腾讯控股:买入逻辑与估值分析合集
这篇月度合并版把2021年8月围绕「腾讯控股:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2021年8月3日到2021年8月30日,正文约 2959 字。
原文分别发布于2021年8月3日、2021年8月30日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
8月3日:腾讯控股:买入逻辑与估值分析(08-03)
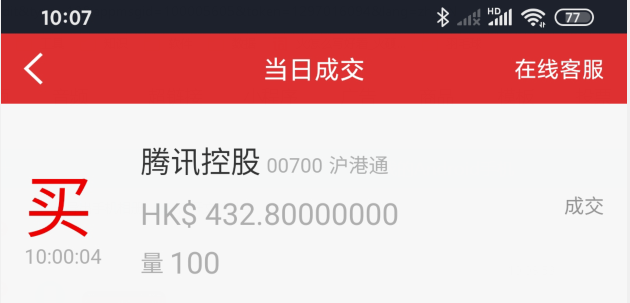
今天开盘后瞄了一眼,腾讯控股跌幅超过7%,于432.8港元加仓1手腾讯,今天聊聊这笔交易和之前挖的坑,腾讯估值新方法。
一手腾讯
买入这一手腾讯之前,我是没有仔细看具体为啥跌的,刚在雪球看了一眼,央媒点名王者荣耀,比喻为新时代的精神DP。关于上瘾性,不单单只有游戏,烟草行业、白酒行业都一样是有成瘾性的。一篇文章不会改变腾讯的大逻辑,趁着大跌捡点便宜货也不错。
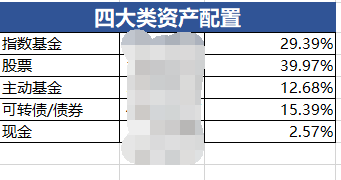
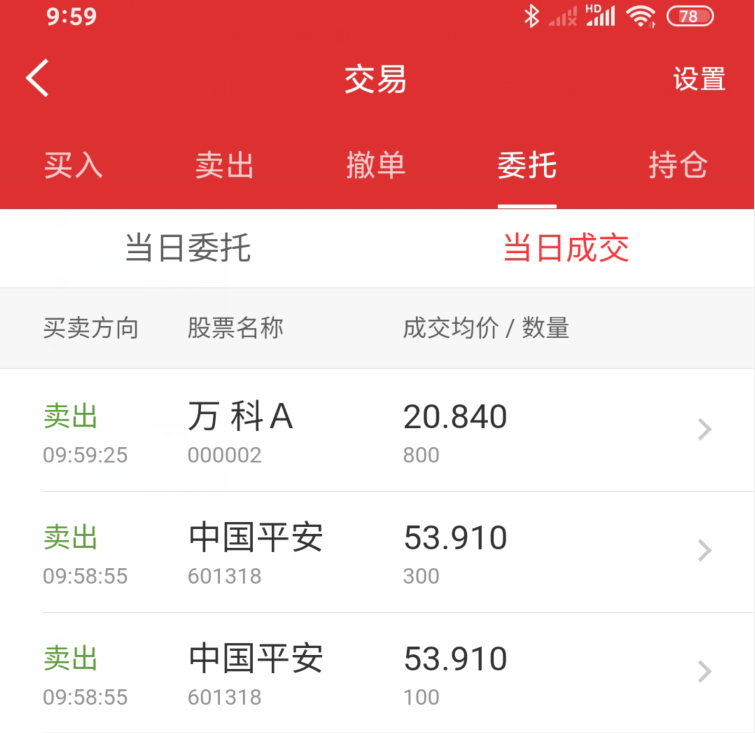
这一轮大跌我的现金仓位几乎见底了,还剩余2%多一点的现金,留着以备不时之用,可转债还有15%多一点,也舍不得卖,只有从股票组合中调仓换股啦,卖出了一点平安、一点万科,这两个现在都有负面因素压制,短时间涨起来也不太可能,不过这两个行业龙头三年内肯定会有所作为,在二三年这个维度平安和万科不确定性稍强。
之前一直没有舍得卖这两傻,主要是被浮亏的沉没成本所困,今天索性突破一下。卖出一部分换腾讯。
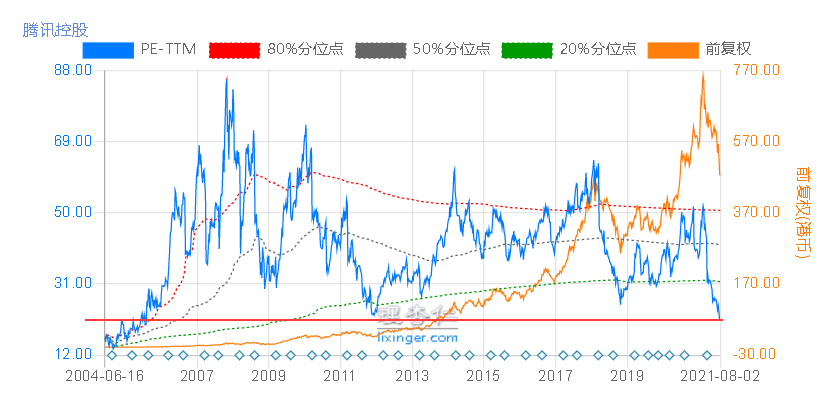
而腾讯就没有这个问题,每年营收和净利润稳稳的增长个20%没有问题,况且现在的估值历史最低,昨天收盘是21.25倍PE,今天跌了10%,今天收盘后大概就是19倍,去哪里找这么好的事情。
附上交易记录:
腾讯估值
之前啊,我一直是用腾讯的非国际准则净利润来对腾讯进行估值的,没有考虑投资部分,这其实是不合适的,投资部分也是腾讯的资产也是要计算在内的,看了一些资料,有了一点思路,来给大家汇报一下。
腾讯的业务可分为三部分:主营业务、财务投资、战略投资
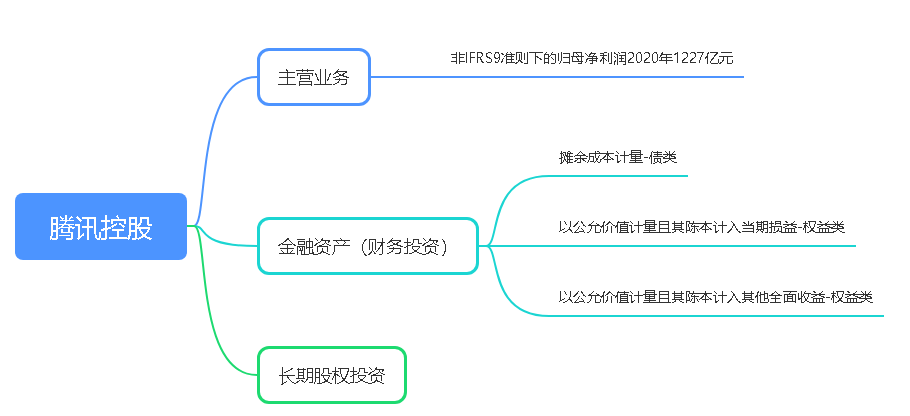
主营业务估值:
主营业务包括:游戏、社交(QQ和微信)、网络广告、金融科技与企业服务4部分,游戏产生的利润占据了半壁江山,金融科技与企业服务这个部分的营收和净利润增速较高,有望接棒游戏成为新的利润增长点。
主营业务估值以2020年的净利润为准来计算,2020年腾讯控股IFRS9准则净利润为1598亿,经调整后的净利润为1227亿元。这个经调整后的净利润就可以视为主营业务的归母净利润。
从目前来看,腾讯控股未来几年的净利润增长在20%左右是没有问题的,那么给给30倍的估值一点也不高,这样的话主营业务估值为:
市值=PE*净利润=30*1227亿元=3.68万亿,2021年已经过半,按照全年25%的净利润增长,现在的市值=3.68万亿*1.125%=4.14万亿。
金融资产部分:
腾讯还有一定的负债,2020年报显示腾讯控股非流动性负债+流动性负债=5554亿元。以公允价值计量且其变动计入损益的金融资产+以公允价值计量且其变动计入其他全面收益损益的金融资产=3790。两者基本相当,这里近似抵消,不做估值计算。
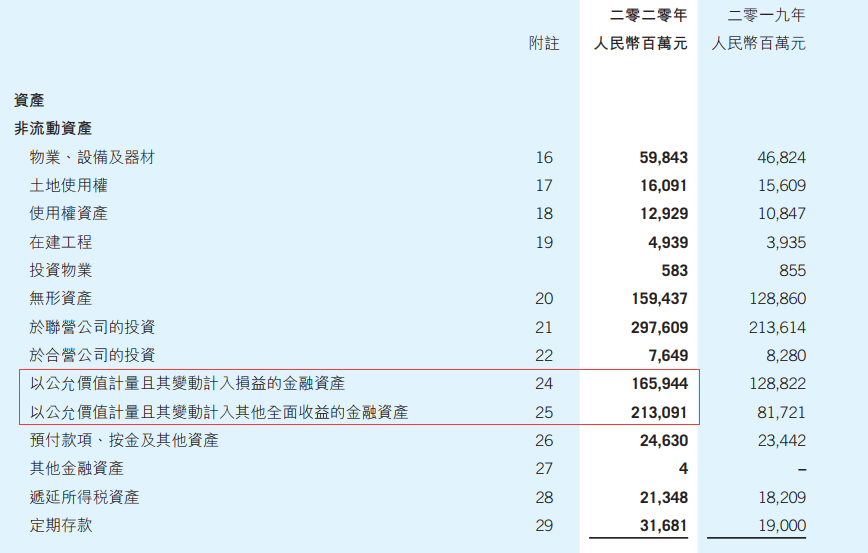
长期股权投资部分:
我找了一些资料显示,腾讯控股投资的公司中目前已经上市的,进行统计。归属于腾讯的市值之和是1.36万亿。
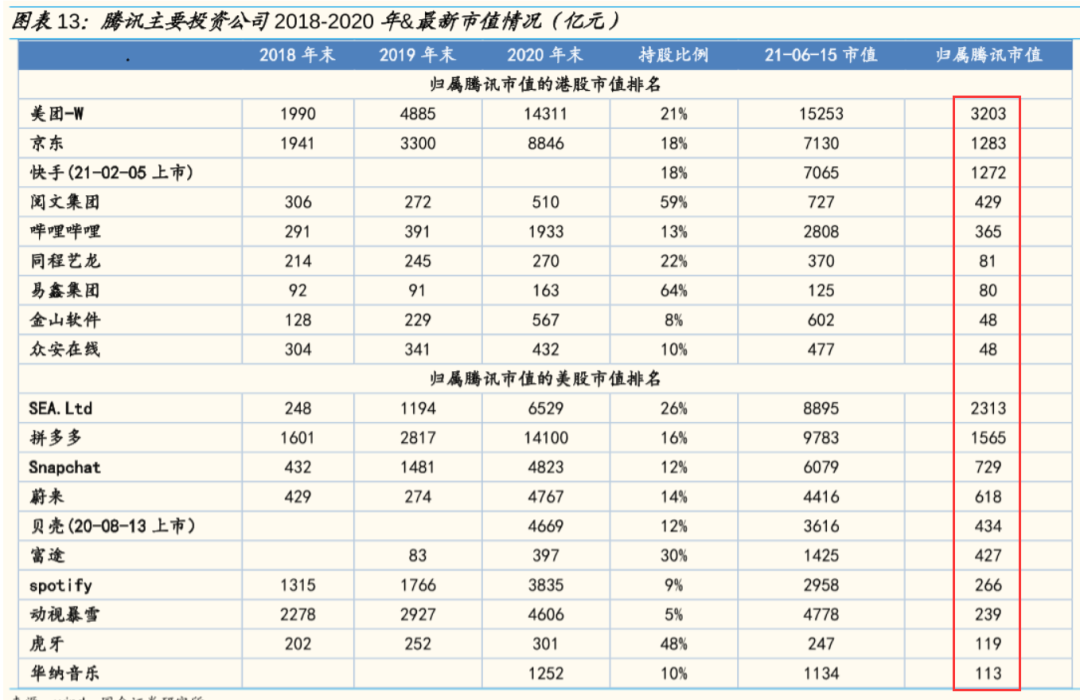
已上市公司部分市值在6月15日的市值之和1.36万亿,这个市值是否合理,有一个方法可以参考,那就是参考中国互联H11136这个指数的估值,这个指数的PS估值中枢是6.5倍,6月15日左右它的PS估值时5.4倍,以后指数的估值中枢大概了会下降,比如以后5.5倍PS就是这些互联网公司合集的估值中枢。那么小鱼可以认为这个1.36万亿的估值是合理的。
腾讯控股还有一些未上市的长期股权投资,这里就不计算了,一个是不好查资料,另外一个是不计算就当做是安全边际好啦。
至此腾讯控股的合理估值是:主营业务估值4.14万亿+长期股权投资估值1.36万亿=5.5万亿,对应股票价格=5.5万亿/96亿股=573元=689港元。
未来加仓计划
目前腾讯在我股票组合中的占比为23%,已经成为第一大持仓股,未来如果腾讯跌倒400港元,甚至400港元以内,会把给腾讯的仓位加满到30%,再跌的话就卧倒装死啦。
8月30日:腾讯控股:买入逻辑与估值分析(08-30)
最近几个月谈具体公司越来越少,同时呢,我自己也没有过多地扩展股票池,收缩一下战线,重点关注三五家公司,这几个月研究加仓比较多的是腾讯控股、牧原股份、宋城演艺,基本都到了仓位上限。今天要谈的这家公司是南极电商,周末出来半年报后跌今天停。目前这家公司在我的股票组合中占比6%左右。
公司介绍
1、营收和净利润构成
2014年及之前南极电商是一家传统的服装服饰类企业,自己做生产和销售。2015年开始转型放弃了具体的总资产的服饰生产和销售,转型综合品牌服务,也就是俗称的贴牌。
2017年收购时间互联,主营业务增加了移动互联网媒体投放平台业务。营收方面时间互联的流量平台业务收入占比最大达到了62%,品牌综合服务占比32%。品牌综合服务后入占比虽然少一点,但是却贡献了绝大部分的利润,时间互联的流量整合营销业务营收流水比较高,毛利率却很低,所以我们的分析重点要放在品牌综合服务业务上。
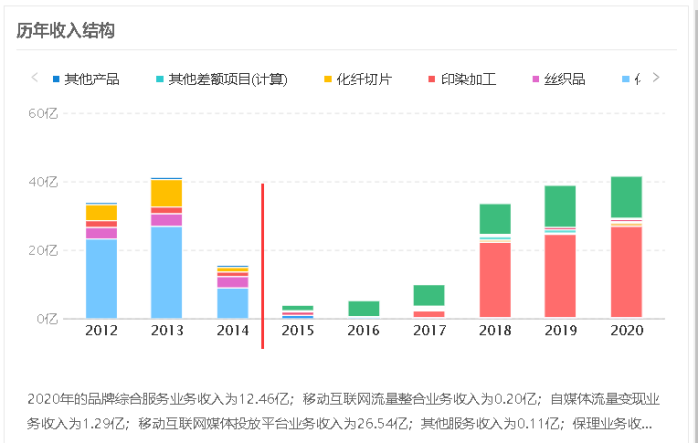
2、品牌综合服务业务
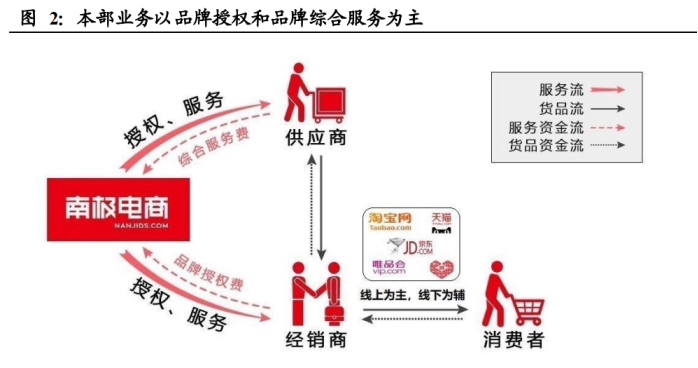
品牌综合服务业务指公司向授权供应商提供品牌授权、供应链服务等综合服务,并收取品牌综合服务费;经销商品牌授权服务业务指公司向授权经销商提供品牌授权及电商服务,并收取经销商品牌授权费;
公司所有生产和销售都由授权供应商、经销商负责。截至 2020 年,报告期内,公司合作供应商总数为1,612家,合作经销商总数为6,079家,授权店铺7,337家。 形成规模优势。公司、经销商和供应商一起构成了极具竞争力的“南极人共同体”。
投资逻辑
1、主要利润来源
南极电商的净利润主要来源于品牌综合服务业务。毛利率达到百分之七八十,大部分是收入都成为利润。
品牌综合服务的营收=GMV*货币化率;
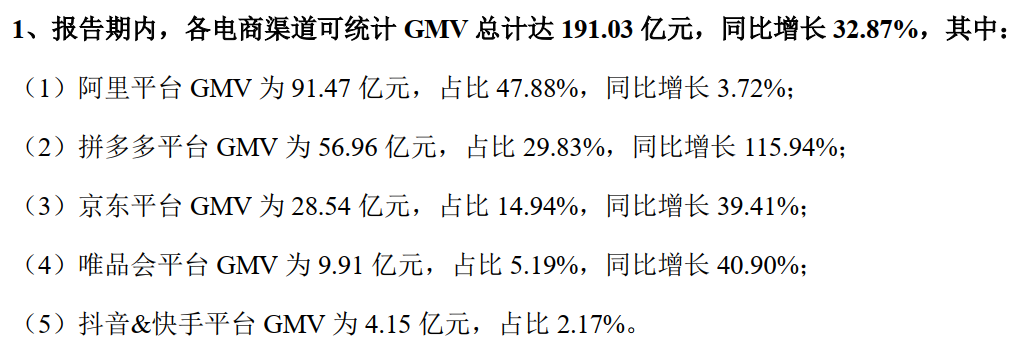
GMV就是各大电商平台淘宝、拼多多、京东、唯品会,以及现在内容营销平台抖音快手的营收。
货币化率就是根据GMV乘以─个比率之后得到品牌综合服务业务的营收,这个比率就是货币化率。营收减去三费和税费就是最后的净利润。
GMV和货币化率,以及和这两个指标相关的因素就是我们需要密切关注的。我认为GMV是南极电商的基本盘,只有把这个稳住,才有可能把利润稳住。
2、GMV增速
报告期内所有平台的GMV增速为33%左右,基本符合预期,传统渠道阿里、京东、唯品会的增速已经降了一个台阶,特别是阿里渠道改变了流量规则从人找货变为货找人之后增长基本停滞。其他新兴渠道拼多多、抖音快手继续超高速增长,填补了阿里的增长空缺,预计未来GMV还能够保持中高增速。
3、货币化率
最近一两年公司为了拓展渠道以及流量政策的改变导致货币化率降低,出现短期困境。其实年报能够看出来的问题有限,最好的资料还是“投资者交流记录”,8月28日发布业绩的同时马上接受机构的调研,南极电商本身也是因为业绩一般,给投资者一个解释,让投资人安心,有这样的意思吧。
几个和利润、货币化率相关的点:
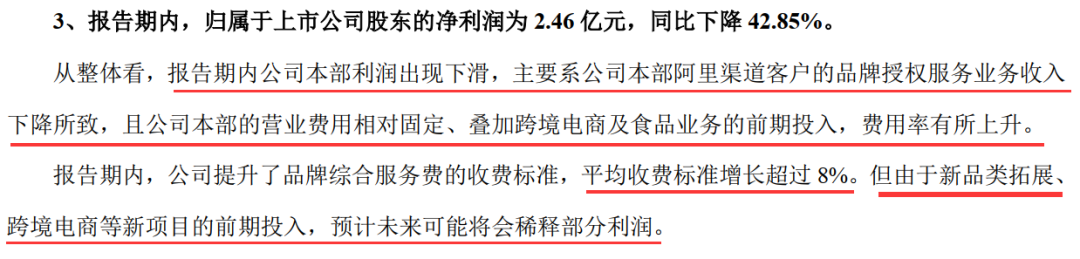
①阿里改流量分配规则,之前是“人找货”,现在是”货找人”,而南极的主要渠道在阿里;调研记录中也说到了今年公司在阿里渠道的收入偏少,上半年主要处于库存消化阶段,利益让渡给了供应商和经销商,预计下半年库存能够出清 。阿里渠道是这半年利润下降最主要的原因。
②公司在跨境和食品领域筹备了很长时间,这两个行业如果做成了能够支持公司的GMV持续发展,无论是国内还是国外。目前这两项业务都还没有走向正轨,都处于投入期,而且公司还不想用借贷,都是使用的自有资金。从半年报也能够观察到现金类资产因为新业务的投入、分红、股票回购大量减少。新品类和渠道的持续性投入是这半年利润下降的次要原因。
③新渠道处于拓展阶段,收费标准应该是低于阿里渠道,导致货币化率下降。这个新的渠道就是抖音快手,半年报也披露了这两个渠道异军突起,GMV做到了4个多亿。未来这两个渠道是值得期待的。
④半年报显示,标费还是增长的,增长了8%。是利好的方面。
总结:
南极需要发展新业务,新渠道,搞高频消费的食品品类;做跨境电商从国内做到国外,都必须先投入和布局;老的的渠道阿里京东这些目前正在处于转型阶段,还有新的内容渠道快手,抖音等渠道都需要摸索适应。公司目前依然处于阵痛期,后续仍然需要关注GMV和货币化率。
至于我持有的这一点仓位,没有卖出打算,继续持有,直到有不错的盈利。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(4 次)、卖出与减仓(3 次)、估值判断(18 次)、仓位与资产配置(4 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。