
一个利润大增的小方法
昨天的发车文章中有一个留言特别好,讨论目标市值/恒定市值的实际收益,以前我还真是没有实际的去算一下,一算一分析还真是不得了,能够显著降低成本,提升收益率。
恒定市值
目标市值策略是美国学者迈克尔·埃德尔森在上世纪90年代提出的,它被大量实证研究证明比定期定额更有效。传统的“定期定额”定投是以逐期增加本金投入、作为长期投资目标,而“价值平均策略”(也叫做目标市值策略)则以资产市值的逐年增长、作为远期目标。通过简易的量化,迫使自己坚持机械化的逆向投资,从而克服人性的弱点、以实现长期超越市场平均的收益。
和定期定额投资不同,价值平均策略关注的不是每月固定投入多少金额,而是每月基金市值固定增加多少。因此,该策略也称为目标市值策略。
下面的表格是我当初写作目标市值策略时候做的一个演示表格,无论持有基金多少每个月的目标市值都固定增加一千元。
如果标的物本月不涨不跌,那么需要投入1000元买入相应资产;
如果标的物本月跌了一些,那么需要投入(1000元+跌去的市值)买入相应资产;
如果标的物本月上涨了一些,那么需要投入(1000元-上涨的市值)买入相应资产;如算出的结果是负数,那么就需要卖出相应金额标的物。
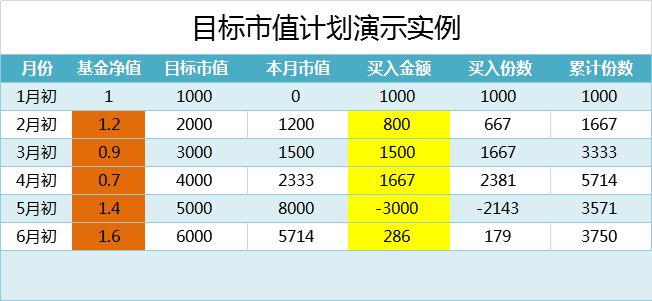
例子中是使总市值每个月固定增加1000元或者若干元,也可以固定增加一定的比例比如1%。
由于目标市值策略需要每月固定增加一定的市值,如果市值不够的话需要用现金买入相应资产进行补足,这个策略对现金流的要求非常高,特别是股市下跌的时候,需要大量资金进行补仓。
我在目标市值的基础上进行了一定的改进,每个月不再固定的增加一定的市值,而是保持固定的市值不变,当收益超过10%的时候,收割掉10%的利润,当跌幅超过10%的时候,买入资产补足市值。这样对现金流的要求相对要小很多,同时也能够实现机械化的低买高卖的投资精髓。
收益计算
小鱼在这里贴一下这位读者朋友的留言。
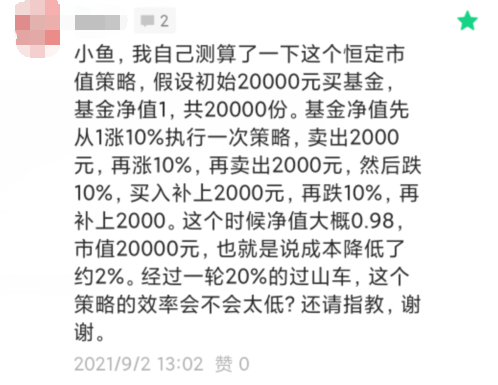
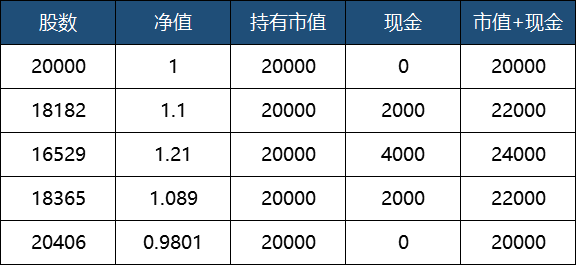
在Excel上做下计算,和这位朋友给的条件是一致的:
从净值为1元涨10%到净值为1.1元时卖出2000元,保持市值为20000,另外还有2000元现金;
从净值为1.1元涨10%到净值为1.21元时卖出2000元,保持市值为20000,另外还有4000元现金;
从净值为1.21元跌10%到净值为1.089元时买入2000元,保持市值为20000,另外还有2000元现金;
从净值为1.089元涨10%到净值为0.98元时买入2000元,保持市值为20000,另外还有0元现金;
最终得到的结果是在净值为0.98元时市值20000元,拥有20406份基金,比期初多了406份基金,如果净值回归到初始的1元时,净值为20406元,经历了一轮20%的涨跌,回到原点后盈利2.03%.
大家可不要下看这收益率啊,不用动脑子浪费脑细胞,我用小工具每天刷新一下净值,几十只基金指数股票的点位净值股价等都显示在表格上,表格会自动计算哪些超过了±10%的阈值,达到了就操作买入或者卖出,特别简单有效。
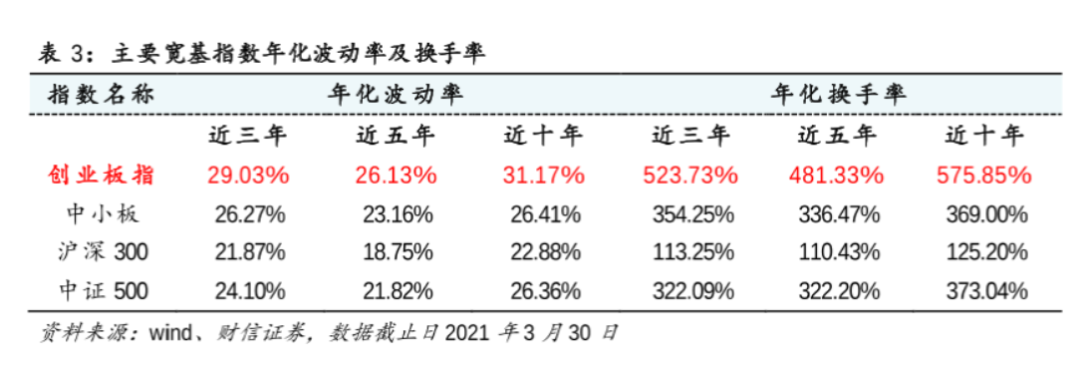
而且叠加上咱们的指数波动率特别大,一年±20%的机会甚至多于一次,大家可以观察下主要的宽基和行业指数年化波动率大于20%的比比皆是。下图是主要宽基指数的年化波动率和换手率,行业指数的这个指标更大,所以做恒定市值这样的波段策略是不缺少机会的。
另外啊,大家千万不要小看这个波段操作的收益率,保守计算每年有23%,我们国家现在的GDP增速是5%多一点,已经非常不错了。如果我们只投资主要宽基指数基金,长期的投资回报是10%左右,叠加上恒定市值策略保守起见每年多23%的收益,长期来看能够达到年化13%左右水平,相当之牛啦,能够超越大多数基金经理,您说呢,简单有效,机械操作即可。
**最近文章
**
最近观察到E大开始买入消费啦,8月底和今天这次发车的消费,并没有等到低估值出现才布局的,大概也就是在合理或者偏高一点的地方,我们改天继续写文章分析,如果能够观察出一些什么,我也会开始慢慢布局消费。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。