
腾讯控股:买入逻辑与估值分析(09-07)
今天复盘一下我的第一重仓股,今天开始盈利啦。
**布局过程
**
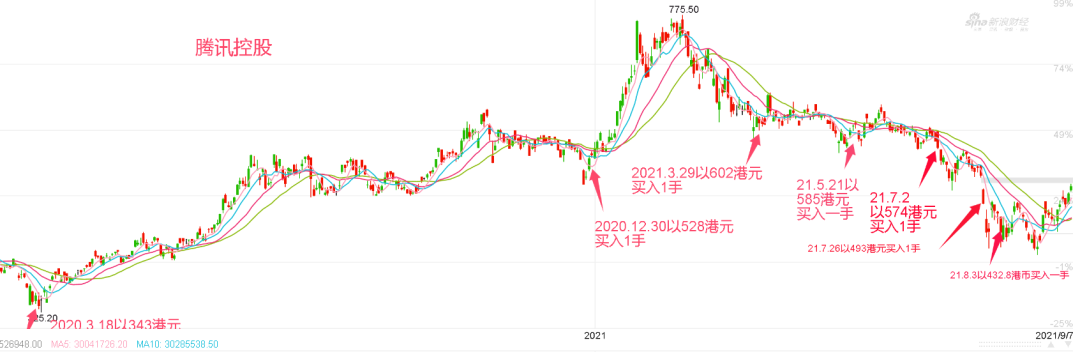
腾讯控股的布局过程我都放在下边这张K线图中。我总计买入7次,每次买入一手。
第一次出手:
2020年3月当时正好是新冠疫情最严重的时候,很多股票大幅下跌,同时叠加无风险收益率下行,股市吸引力指数最高被打到了3.14,妥妥的钻石坑,当时我也是刚刚完成指数基金的学习,开始慢慢学习价值投资,尝试性的买了一手腾讯。之后腾讯开始持续上涨。
第二次出手:
第二次出手实在2020年12月底,前一个月11月份的时候腾讯三季报公布,归母净利润同比增长40%,叠加股价有一定的回调,PE估值38倍,低于腾讯的40倍估值中枢。本着价值投资的理念,优质公司合理估值就可以买入,赚公司成长的钱,未来三五年时间腾讯20%~30%的净利润增长是可以预期的,所以这个估值买入问题不大。
第三次至第五次出手:
2020年底-2021年2月份这一段时间,腾讯控股涨势非常迅猛最高达到了775港币,我之前买入的两手接近翻倍。
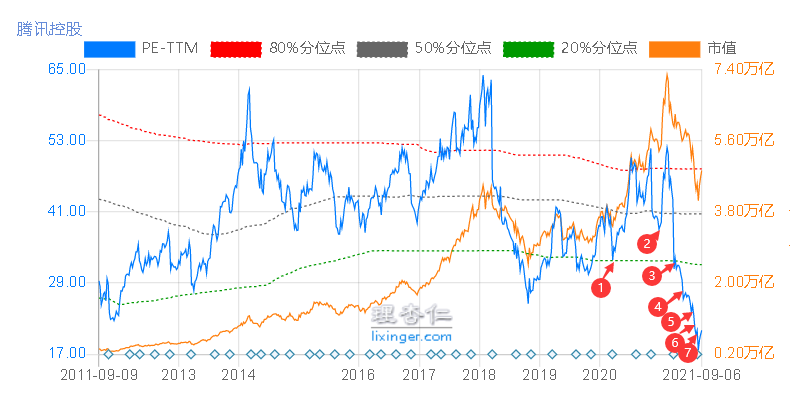
2021年3月-7月连续买入三次,成本574~602港币附近,时间跨度有4个多月,中间经历了年报归母净利润增长71%,一季报归母净利润增长65%,所以虽然这三次买入价格没有拉开差距,但是估值却拉开了一定的差距,见下图中的三四五,操作还是比较理想的。
第六次和第七次:
这两次买入的时间非常接近7月26日和8月3日,买入价格分别是493港币和432港币,非常理想,拉开了价格差距,降低了持仓成本。当时正是互联网行业情绪最最悲观的时候,腾讯最低都被打到了17倍PE历史最低估值,给人的感觉不是高科技行业,而是给出了中国移动等三大基础电信运营商的估值,这波下跌我把腾讯加到我的第一重仓,同一时间也在不断买入中概互联,连续买入11份之多。
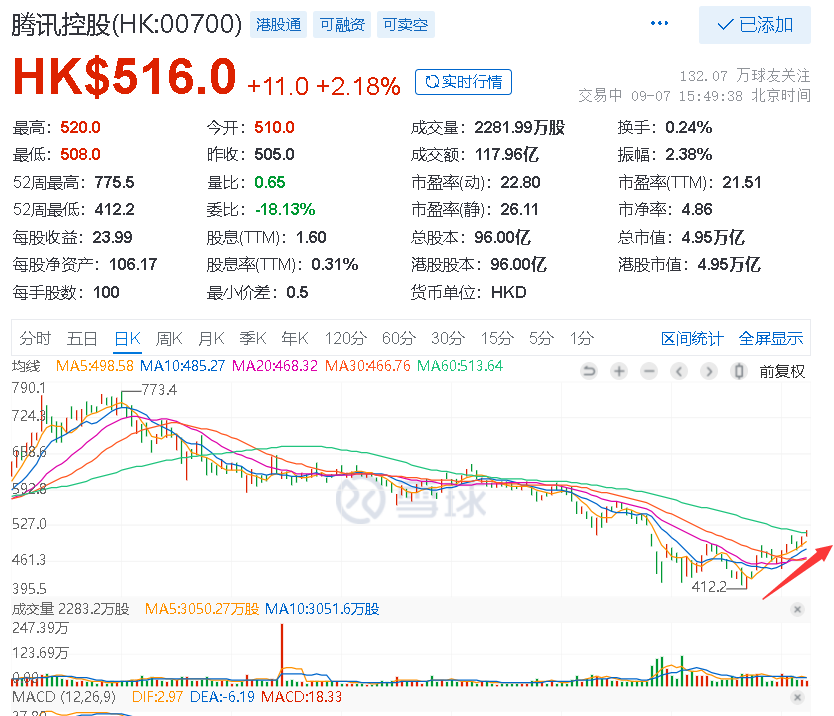
七次买入后我的成本是515港币,腾讯本轮最低跌倒了412港币,最大浮亏20%,十几个交易日后,今天收盘价516港币,开始盈利,优质公司,悲观情绪释放充分后很快股价就会回归。
腾讯控股
腾讯最近的上涨可能与三个信息有关,当然了短期的信息和因素不会影响长期的逻辑。
一个是游戏整治一锤定音,未成年人每周只能玩三个小时的游戏,当这个政策出来的时候腾讯的股价是涨的,利空出尽视为利好。实际上早在监管前,腾讯就升级了对未成年人游戏健康和时长管理。而且半年报中腾讯也公布了未成年人的相关收入占比很小,对业务冲击有限。
二是,腾讯你推出个人微信云存储付费服务,实现聊天记录的云端备份和恢复,这样在换机、手机意外损坏等情况下聊天记录就不会丢失,苹果用户180元/年,安卓用户130元/年。有机构预测5%的用户付费率,大概对应6000万用户,增加营收90亿,以8倍PS估算,增加市值90亿*8=720亿元,算是近期一个重大利好。
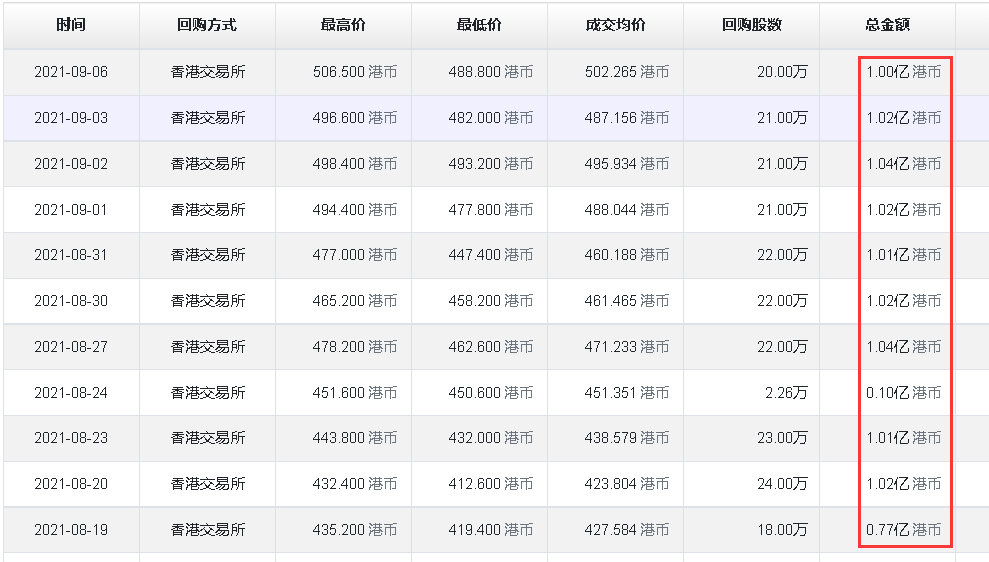
三是,最近腾讯在加大回购,8月底以来10亿港币,对股价的上涨有一定的推动作用。
今天是一个值得高兴的日子,腾讯开始盈利,其他品种也非常不错,截止到今天收盘,今年的收益是-3.4%,照这么发展下去今年极大概率能够取得正收益,让我们拭目以待吧。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。