
2021年11月行业与公司研究观察与投资复盘
前两天写了一篇文章:要不要加点仓?当时观察到中证医疗指数经过这一段时间的下跌,估值逐渐处于合理区间,准备择机买点,结尾中提到了可以用中欧医疗健康的主动基金代替指数基金,有读者提醒我这只基金中CXO公司占比较多,估值较高,今天就来谈一下。
CXO
什么是CXO
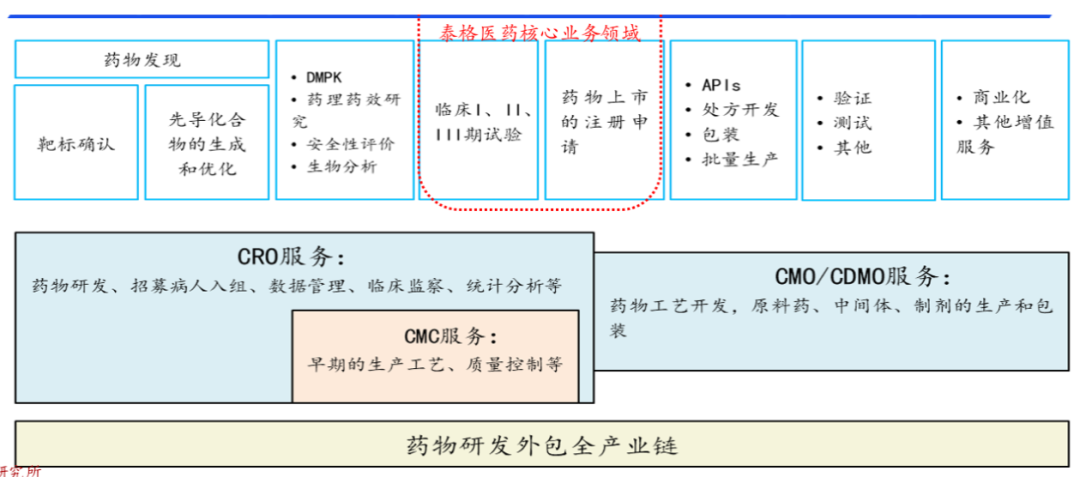
CXO解决了创新药企的痛点:提高研发效率缩短研发周期,降低研发生产成本加快上市速度,以致于这些药企越来越离不开这些CXO。
CXO主要分为两类:医药研发外包(CRO)和医药研发生产外包(CDMO),分为四个环节:医药发现、临床前CRO、临床CRO、CMO(企业接受药企委托生产)。
CXO主要上市公司
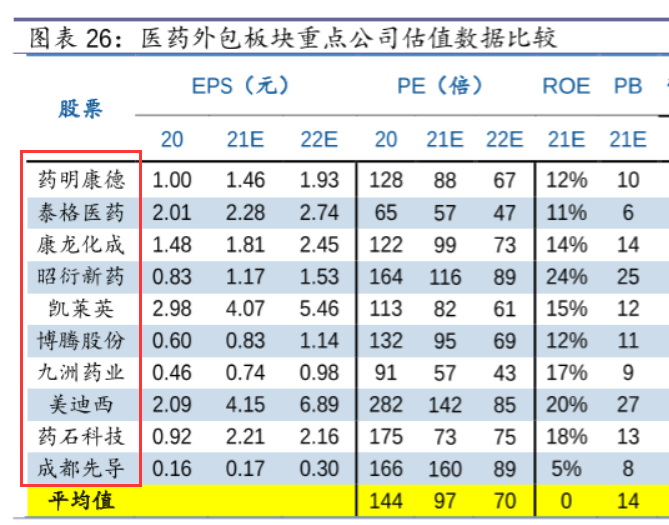
我们看一下,现在有哪些上市公司主要从事CXO行业,我会用萝卜投研的研报搜索功能,利用关键词“医药外包公司”去找CXO行业的主要上市公司,得到如下结果。
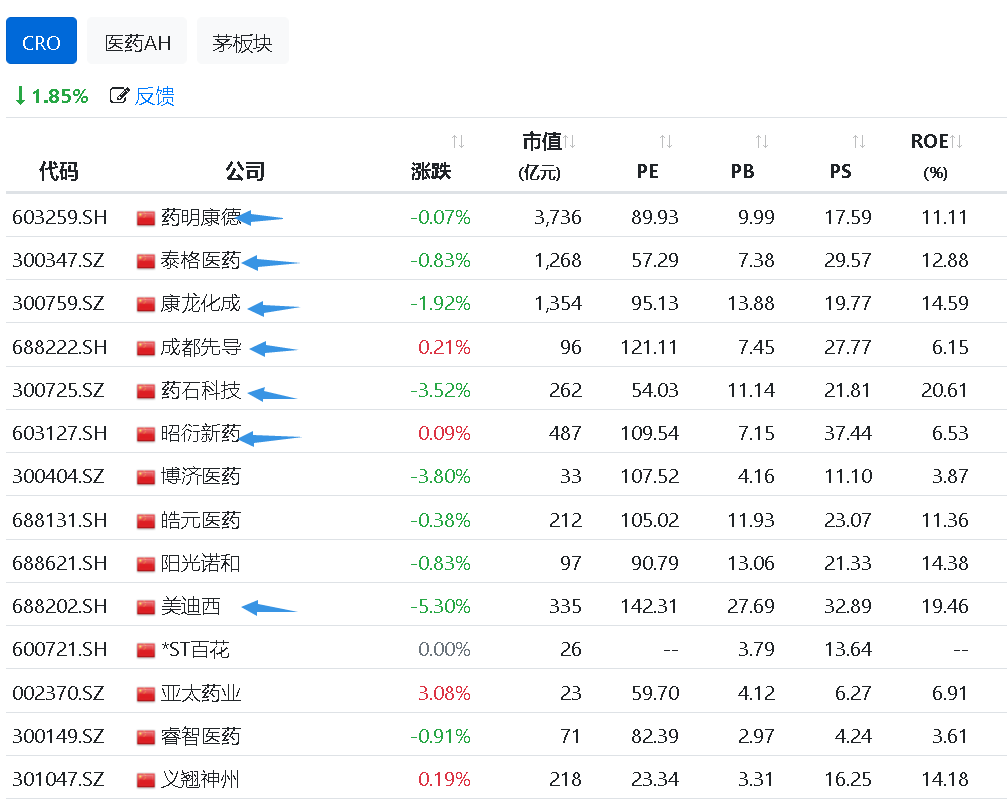
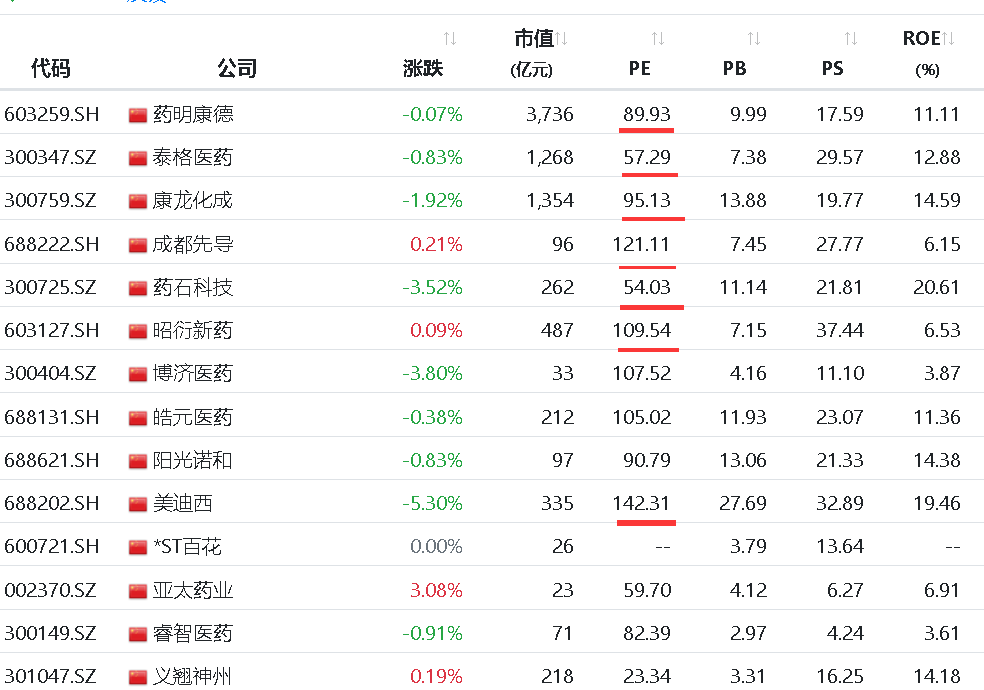
还可以用可比公司网,https://tradingcomps.com/,通过关键词来找到相关公司和行业。搜索出来的数据都是实时的。搜索结果在这个行业中市值比较大的有:药明康德、泰格医药、康龙化成、昭衍新药、美迪西等。
CXO含量
用行业主动基金代替行业指数基金,是我近一年时间来一直在实践的,我们看一下中证医疗前十大持仓股和中欧医疗健康前十大持仓股中CXO公司含量。
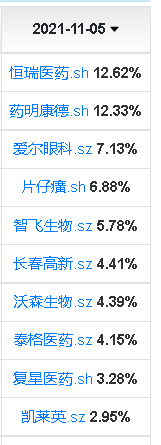
中证医疗前十大持仓股占比之和为58%,前十大持仓股中有3只CXO行业公司,三者占比之和为21%,在前十大持仓股中占比为21%/58%=36%。
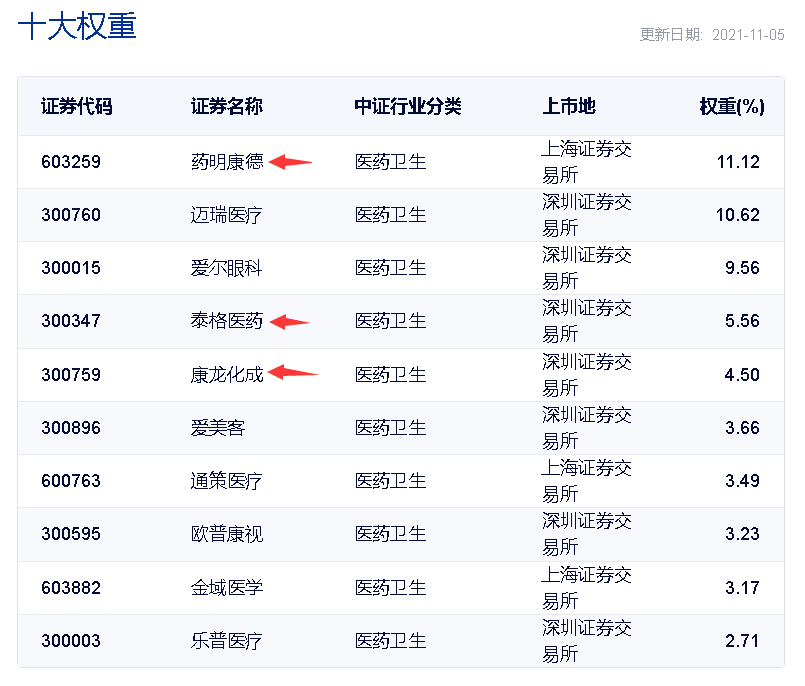
中欧医疗健康前十大持仓股占比之和为66%,前十大持仓股中有6只CXO行业公司,六者占比之和为42%,在前十大持仓股中占比为42%/66%=64%。
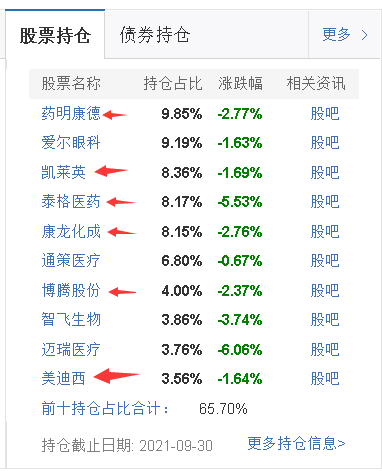
确实如上篇文章中那位读者朋友提醒的一样,葛兰的这只基金CXO含量确实比较高,应该多多加注意。CXO行业相关公司的估值确实是太高了,下图中除了泰格医药和药石科技在五六十倍市盈率外,其他大都在100倍市盈率左右。
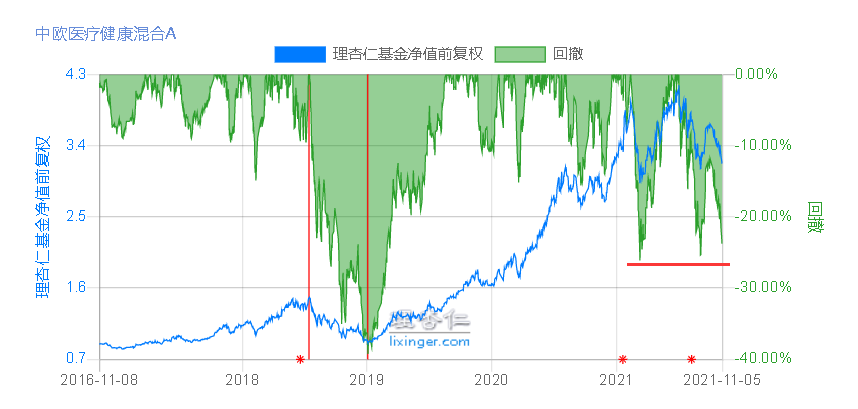
高仓位的CXO行业,葛兰的基金近期也是出现了25%左右的回撤。
买什么
近期有不少财经新闻都提到了高瓴资本减持CXO行业,张坤减持CXO行业等。我的医药医疗行业的个股并没有什么研究,只能从行业上分析一二:
1、估值过高,盈利增速不匹配
CXO行业是这两年的核心赛道之一,较高的景气度使得行业和公司估值水涨船高,整个行业都处于极高的估值。10月28日,药石科技爆出CXO第一颗业绩雷,三季度营收仅增长5.8%,归母净利润仅增长11.2%。目前已公布三季报的CRO公司来看,凯莱英、泰格医药、康龙化成三季度利润表现符合市场预期,但也没有超预期。部分公司业绩不及预期和部分公司没有超预期,意味着超高的估值无法长时间维持,等待他的就是下跌,进入合理估值区间。
2、政策转向
针对抗肿瘤药物研发。2021年7月8日,CDE发布了一个新政——《以临床价值为导向的抗肿瘤药物临床研发指导原则》。原文说:新药研发应以为患者提供更优的治疗选择为最高目标,当选择非最优的治疗作为对照时,即使临床试验达到预设研究目标,也无法说明试验药物可满足临床中患者的实际需要,或无法证明该药物对患者的价值。现在国内创新药申报临床试验要以最优药物(原研药)作为对照组,否则上市就免谈了。新政目前还在征求意见,一旦实施,对国内服务于国内中小药企研发的CXO必然会迎来很大的冲击。
其实啊,拉长时间看整个医药和医疗行业呢,依然是一个朝阳行业,长期看行业依然会成长,既然CXO行业短期面临这较大的回调,我们避开就好,选择综合性医药行业指数基金,比如300医药就不错。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。