
2022年8月五粮液:买入逻辑与估值分析合集
这篇月度合并版把2022年8月围绕「五粮液:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2022年8月10日到2022年8月29日,正文约 2491 字。
原文分别发布于2022年8月10日、2022年8月29日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
8月10日:五粮液:买入逻辑与估值分析(08-10)
今天市场又是下跌的一天,我的几十个自选股中仅有五分之一是红的,绝大多数都是绿的。市场下跌不见得全是坏事,一些标的逐渐进入了可加仓区域。
五粮液
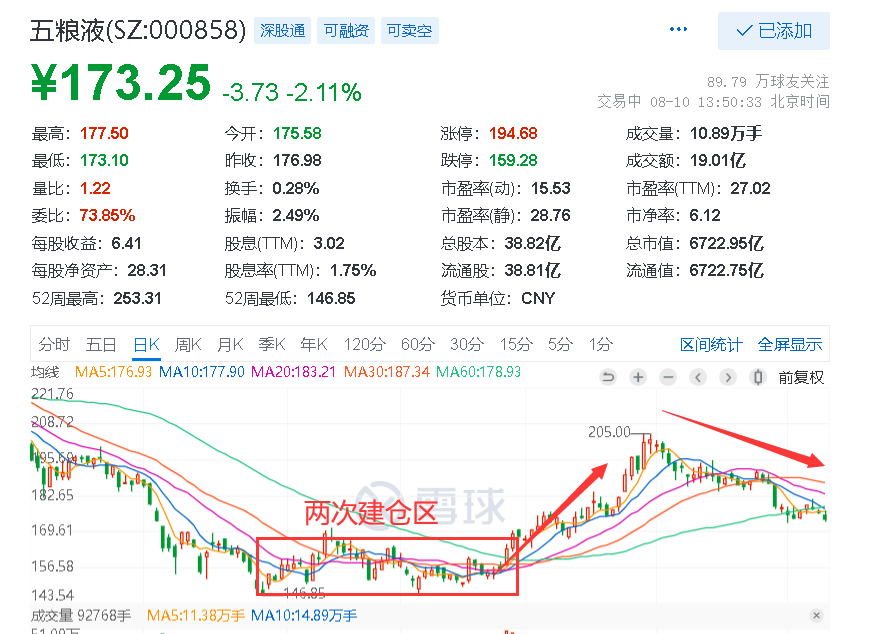
五粮液,小鱼是买过两次,每次各200股,不多哈,成本价157元。当时我给自己定的投资计划是在28倍PE以内,每间隔1.5倍PE加仓一次。总计加仓两次之后五粮液就开始上涨啦。
本轮五粮液最高价格是205元,自7月1日开始连续下跌,今天五粮液跌幅超过2%,PE-TTM估值到了27倍附近,确实不贵了。五粮液中报公布日期是8月26日,比较靠近披露截止日期,那么是不是有可能二季度的营收和净利润偏低呢,我觉得是有这个可能的,4-6月份上海及其周边的一些疫情,肯定对消费影响很大。
五粮液不是茅台,还没有做到所有产品不愁销路,批零价之间的价差也没有那么大,没有供不应求,没有一点也不愁卖的情况。如果二季度的财报数据确实偏低的话,可能会出现下跌。这两个月从205元跌到现在的173元附近,可能就是财报不及预期,提前在股价上反映了。后续有机会依然会加仓五粮液,加到一个合适的仓位。
顶级赛道
中高端白酒行业是A股市场上的顶级赛道,这个顶级赛道有三个显著的特征;
1、品牌高端/差异化
白酒有十二大主流香型,主流香型内部还细分了更多的小香型。每个品牌都有自己独特的一种细分香型,根据口味消费人群不同,就不存在过多的同质化问题,竞争烈度会低很多,很难出现激烈的价格战。
2、存货值钱
绝大多数的存货都存在或多或少的贬值问题,以产成品为主。举个例子新能源汽车,现在是新能源汽车的高速发展时期,新车型推出速度非常快,智能化程度越做越高,相关的电池、电控、电机等零配件更新也很快,一年前的车型到现在就落后很多了。
一家白酒企业的核心资产是古窖池、成熟窖池和基酒(存货)。存货越放越值钱,白酒还是陈的香。
3、现金流充裕
大多数行业的净利润不能自由分配的,很多净利润要留存在公司,进行设备更换,改造升级,检修维护,新技术开发等等,账面上赚到了很多钱,但实际现金流并不是很多。而大部分白酒企业保持生产运营和扩大再生产,并不需要很多的资金就可以实现,白酒企业的净利润多是自由现金流。
这就是顶级赛道。当然了,顶级赛道也要在合理估值买入,像2020年-2021年初,白酒估值五六十倍,甚至七八十倍都存在,在那个时候买入是真的危险。
8月29日:五粮液:买入逻辑与估值分析(08-29)
上周五加仓了一笔五粮液,没想到今天五粮液大幅下跌近3%,没有人能够预测股价的短期走势,今天给大家说说这笔加仓的考虑。
五粮液业绩
上周四周(8月25日)盘后五粮液公布半年报和二季度经营数据,如下:
上半年,公司实现营业收入412.22亿元,同比增长12.17%;实现归属于上市公司股东的净利润150.99亿元,同比增长14.38%;基本每股收益3.89元。其中,二季度公司实现营业收入136.74亿元,同增10.04%;实现归母净利润42.76亿元,同比增长10.3%;实现扣非归母净利42.69亿元,同比增长11.9%。
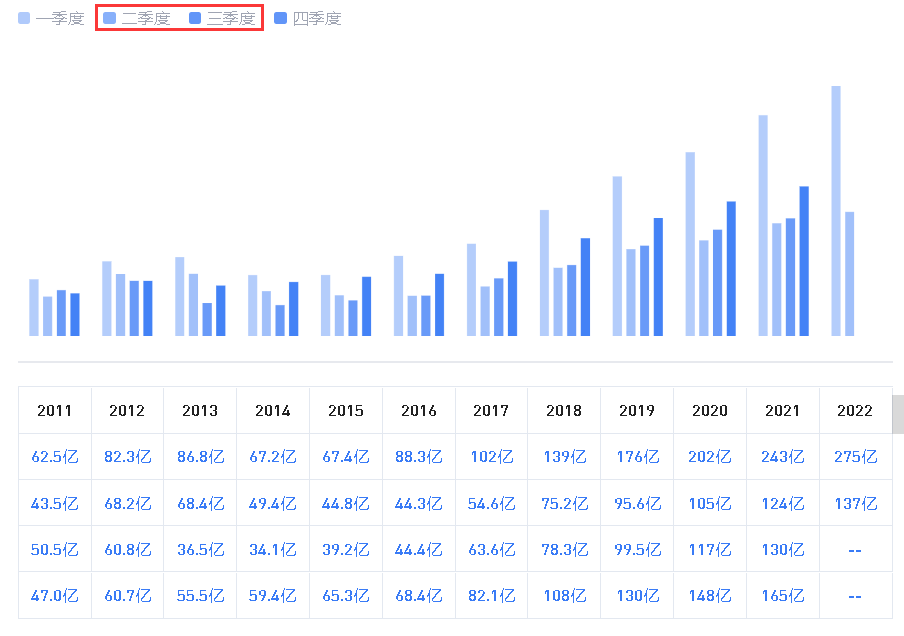
下图是五粮液近十年来分季度营收情况,可以看到二季度和三季度是白酒行业的传统淡季,主要消费集中在一季度春节前后,和四季度中秋前后。
业绩调整余地
我们都知道今年4-6月份上海疫情造成的部分地区经营活动停滞,对各个行业都造成了一定的影响,特别是五粮液销售重点区域的–东部战区。二季度能够实现营收和净利润超过两位数的增长,进行了一定的调节,这也是白酒企业的一个重要特点,销售好的时候隐藏一些利润,在销售下滑的时候释放出来,以平缓业绩波动。
1、销售渠道
销售渠道方面,五粮液的经销渠道实现营收226.87亿元,同比增长19.99%,毛利率78.32%,同比提高2.85个百分点;直销渠道实现营收158.26亿元,同比增长4.15%,毛利率86.93%,同比提高0.38个百分点。
经销渠道收入占比为59%,直销渠道收入占比为41%,且上半年经销商渠道收入显著高于直销渠道,可能有一定的压货。直销渠道的毛利率高于经销商渠道8.6个百分点,半年报中也提到,渠道布局显著优化,直销渠道占比持续提升; 直销渠道占比提升也是以后利润的增长点。
2、酒类销售
从营收构成来看,上半年,五粮液产品实现营收319.73亿元,同比增长17.82%,毛利率86.38%,同比提高0.22个百分点。生产量18615吨,同比增长19.27%,销售量18639吨,同比增长15.13%,库存量1914吨,同比减少11.02%。其他酒产品实现营收65.4亿元,毛利率为59.75%,营收比上年同期下降6.1%。
经济不景气和疫情的因素影响,高端和超高端白酒消费影响不大,中低端影响较大。
3、三费
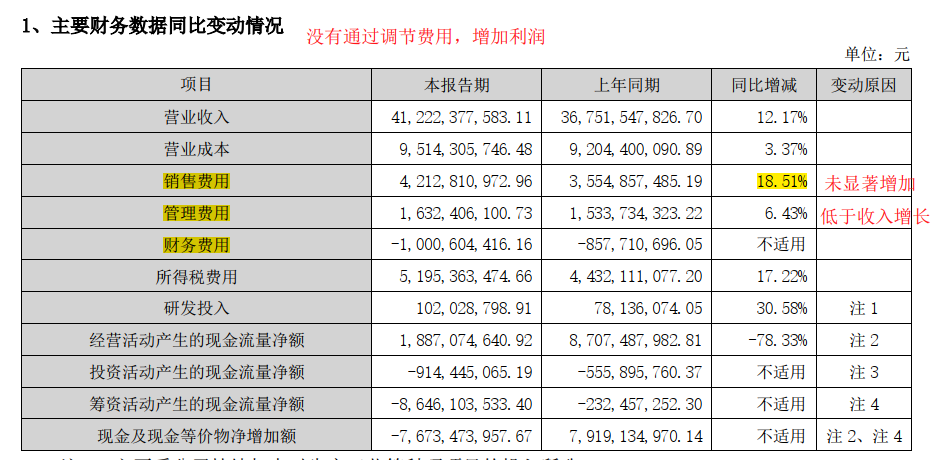
调整某个季度的三费占比,也会显著影响净利润,我们看看五粮液有没有这种情况。大家可以看看下表,销售费用、管理费用和财务费用,没有显著增加或者减少,所以可以确定未通过调低三费,从而增加净利润。
4、合同负债
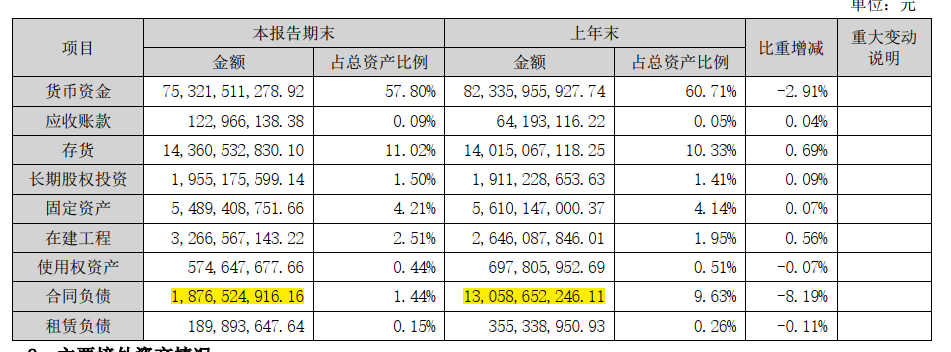
所谓合同负债,即经销商提前打款给白酒企业,而企业还没有发货,这些收入就记在合同负债项目下,合同负债就是白酒企业营收和净利润的一个蓄水池,销售好的时候多向水池中加水,销售不好的时候,从水池放水,以达到平衡经营业绩的目的。
合同负债余额从年初的130多亿,到现在的18亿多点,下滑巨大,说明确实在利用合同负债平滑营收和净利润。
5、现金流
上半年,经营活动产生的现金流为18.87亿元,上年同期为87亿元,同比下滑78%,对此公司的解释是:主要系本报告期受国内疫情呈多点反复态势影响,公司通过降低预收款中现金收取比例、优化订单计划管理等举措减少经销商资金压力致销售商品提供劳务收到的现金减少,及上年同期银行承兑汇票到期收现额度较高综合影响。
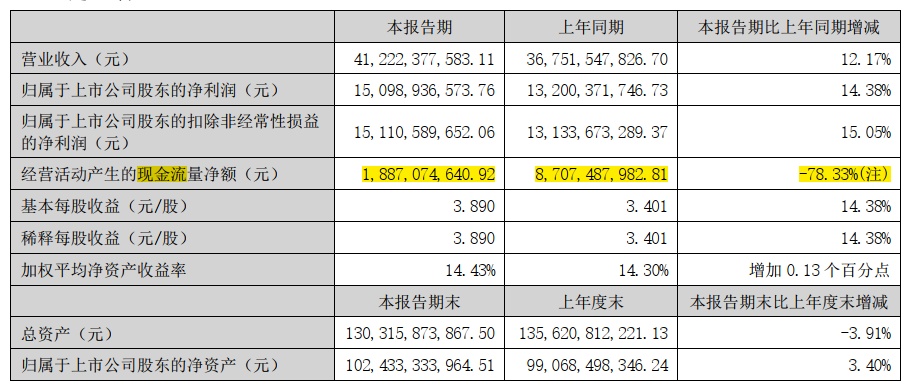
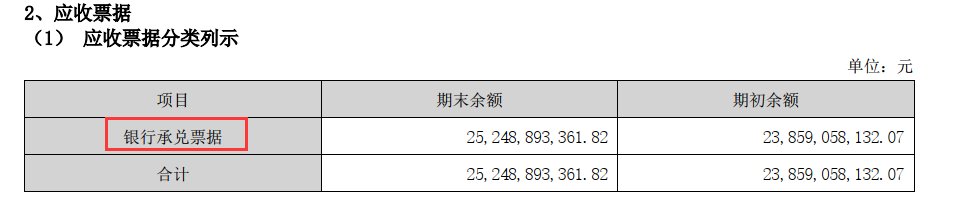
相当于以前都是经销商都是直接付现金给公司提货的,现在付的是什么?五粮液的应收票据全部是银行承兑汇票,所以说经销商付给五粮液公司的是银行承兑汇票。基于银行承兑汇票的性质,只是晚几个月拿到现金而已,安全性无需担心。
建仓规划
五粮液跌了有一段时间了,而且五粮液半年报的发布时间又是在中报截止日期附近,给人的感觉就是二季度经营情况不容乐观啊,所以啊,这次的加仓我一直在等中报发布,没想到中报的业绩还是略超预期的,第二天星期五(8月26日)五粮液的股票微涨,而且估值不贵,26倍PE附近,于是决定加仓2手。1手的资金来自持有的现金,1手的资金来自卖出部分上海机场。
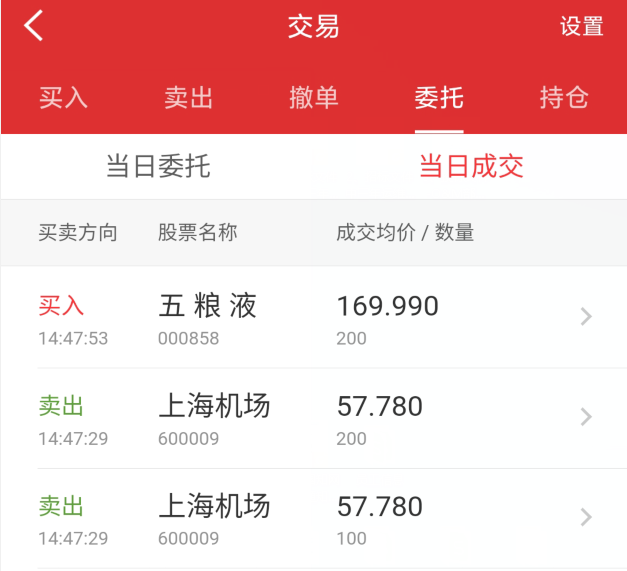
目前总计持有五粮液600股,成本161元,市值十万左右。上限给到20万,下次加仓价格比这次建仓价格低10%,153元左右。如果没有跌到这里,几个月没有创新低,还在25倍PE附近晃悠,那么拉开时间再加仓一次。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(14 次)、估值判断(4 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。