
2024年8月可转债:卖出逻辑与交易复盘合集
这篇月度合并版把2024年8月围绕「可转债:卖出逻辑与交易复盘」发布的 4 篇记录合并成一份完整的阅读材料,时间从2024年8月6日到2024年8月27日,正文约 3604 字。
原文分别发布于2024年8月6日、2024年8月14日、2024年8月16日、2024年8月27日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
8月6日:可转债:卖出逻辑与交易复盘(08-06)
可转债估值依然在底部区域,继续进行一些调仓。
**卖出标的
**
现在小鱼持仓的几乎所有可转债都跌的一片蕉绿,只有个别的可转债在盈亏平衡线附近。现在可转债市场这么惨,又不舍得投入新的资金,所以只能从存量债下手,高价债换成低价债,这样能够降低一些成本,当然了,低价债肯定是选择正股基本面好的。
卖出标的:
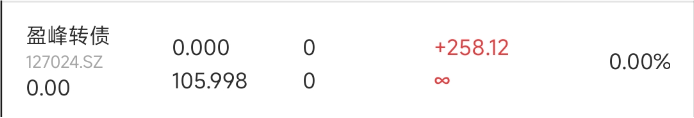
今天这一次卖出两只转债分别是盈峰转债、金田转债。盈峰转债的正股盈峰环境基本面还不错,没啥大问题,主要是溢价率比较高,接近100%。
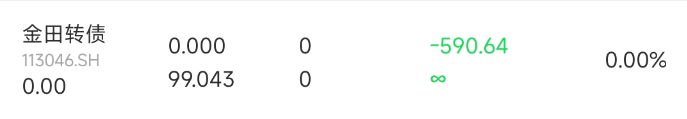
金田转债的正股是金田股份,这个问题比较大,金田股份的现金及现金等价物只有不到12个亿,而短期负债有45亿,长期负债有53亿,这个风险就比较大了,所以他两一块处理掉,卖出。
这两只可转债持有时间都不短啦,两只累计亏损330元。卖出这两只可转债获得资金约2万元。
买入标的
买入标的是这么选的,首先就是一系列的筛选条件,这个给大家说过很多次了,如下:
(1)、评级指标,全部在A以上,A-及以下全部排除;
(2)、溢价率<100%,溢价率超过100%弹性太弱,尽量选择溢价率低的可转债,现在溢价率百分之七八十我都觉得高;
(3)、到期税前收益率>0.5%,这样到期税后基本是保本的;
(4)、剩余年限>0.5年,太短没有意义,很难在几个月达成强赎。
额外再增加两个筛选指标,可转债价格和剩余规模:
(1)、可转债价格:因为绝大部分可转债的价格都会涨到130元以上,价格越低,距离130元的空间越大,未来潜在的收益率也是越高,所以,我们肯定希望买入的价格越低越好。可转债的价格我定在110元以下。
(2)、剩余规模:通常来说剩余规模越小,可转债的波动幅度越大,可转债的活性越高,只需要少量的资金就能够将可转债大幅拉高,和大幅拉低,所以获利了结的可能性也就越大。剩余规模我定在10亿元以下。
经过这几个指标的过滤,大概还剩下138只,按照价格从低到高排序。
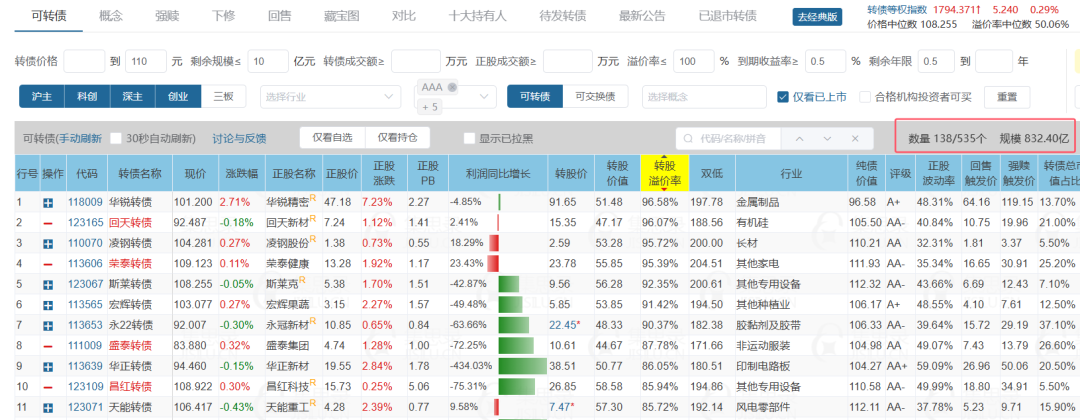
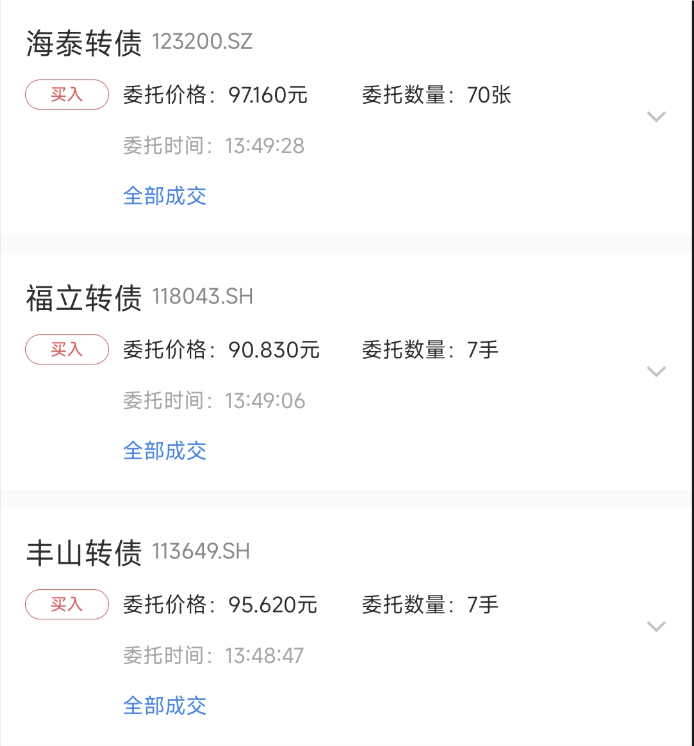
这次买入可转债三只,主要还是从低价债中选择基本面好的,价格都在面值以下。
丰山转债70张,价格95.62元,消耗资金6693元;
福立转债70张,价格90.83元,消耗现金6358元;
海泰转债70张,价格97.16元,消耗现金6801元;
买入以上三只可转债合计消耗现金1.98万元,基本和上文中卖出的两只可转债的金额相当。
这三个转债正股的基本面还过得去,溢价率也适中,到期税前收益率比较高,都在5%以上。
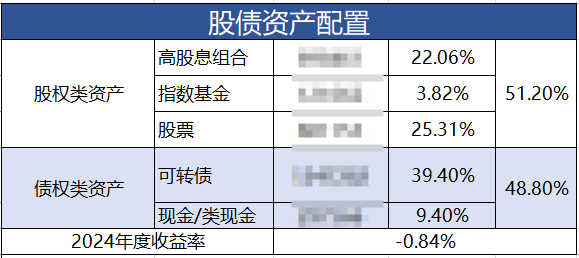
这次调仓前平均成本105.57元/张,调仓后平均成本为105.416元/张,只降低了0.154元,主要是现在的可转债仓位太高,少量调仓很难大幅降低成本。最后附上现在的资产配置及盈亏情况。
8月14日:可转债:卖出逻辑与交易复盘(08-14)
可转债中位数估值来到了107.24元,可以说相当之低啦,今天可转债组合的调仓力度稍大,给大家说说。
**卖出标的
**
现在小鱼持仓的几乎所有可转债都跌的一片蕉绿,只有个别的可转债在盈亏平衡线附近。现在可转债市场这么惨,又不舍得投入新的资金,所以只能从存量债下手,高价债换成低价债,这样能够降低一些成本,当然了,低价债肯定是选择正股基本面好的。
卖出标的:
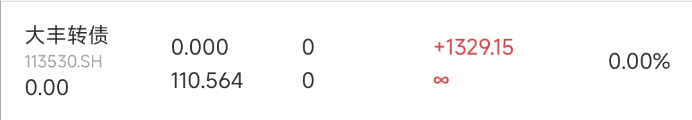
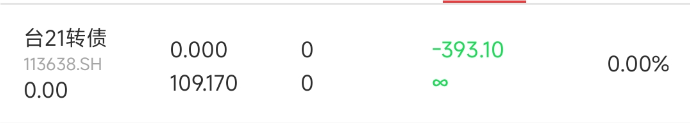
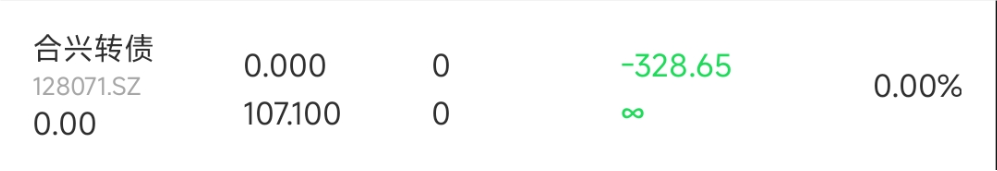
今天这一次卖出三只转债分别是大丰转债、合兴转债、台21转债,按照小鱼最新的基本面分析方法,这三只可转债的正股还是存在一定瑕疵的,虽然都还有一定的盈利,主要问题在于现金无法覆盖有息负债,有息负债这里计算的是短期借款+长期借款。
这三只可转债持有时间都不短啦,其中大丰转债盈利1330元左右,其余两只亏损,这三只卖出后累计是盈利607元。卖出这两只可转债获得资金约3.82万元。
买入标的
买入标的是这么选的,首先就是一系列的筛选条件,这个给大家说过很多次了,如下:
(1)、评级指标,全部在A以上,A-及以下全部排除;
(2)、溢价率<100%,溢价率超过100%弹性太弱,尽量选择溢价率低的可转债,现在溢价率百分之七八十我都觉得高;
(3)、到期税前收益率>0.5%,这样到期税后基本是保本的;
(4)、剩余年限>0.5年,太短没有意义,很难在几个月达成强赎。
额外再增加两个筛选指标,可转债价格和剩余规模:
(1)、可转债价格:因为绝大部分可转债的价格都会涨到130元以上,价格越低,距离130元的空间越大,未来潜在的收益率也是越高,所以,我们肯定希望买入的价格越低越好。可转债的价格我定在110元以下。
(2)、剩余规模:通常来说剩余规模越小,可转债的波动幅度越大,可转债的活性越高,只需要少量的资金就能够将可转债大幅拉高,和大幅拉低,所以获利了结的可能性也就越大。剩余规模我定在10亿元以下。
经过这几个指标的过滤,大概还剩下130只,按照价格从低到高排序。
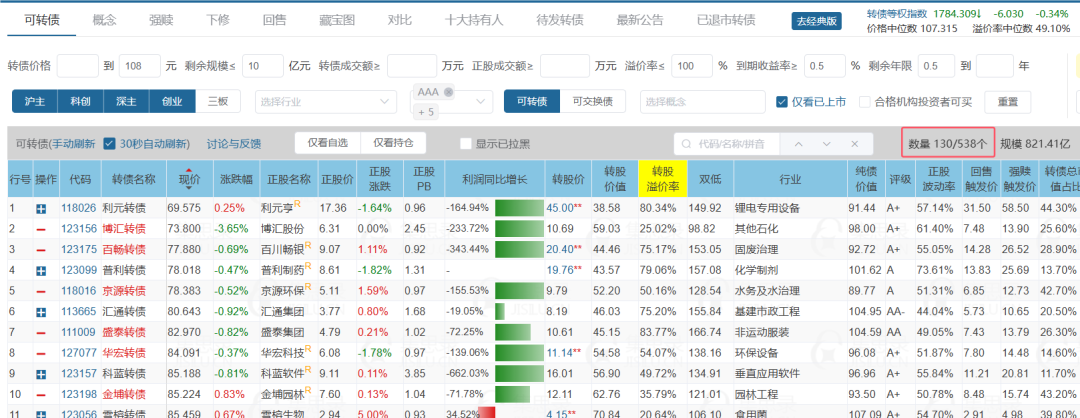
这次买入可转债六只,主要还是从低价债中选择基本面好的,价格都在面值以下。昨天我特意花了不少时间去从低价债里选基本面好的,主要的筛选条件是:
(1)、去年及今年一季度或半年报盈利情况;
(2)、资产负债率及流动比率情况;
(3)、现金是否能够覆盖有息负债情况;
通过以上几个条件,我大概看了几十只可转债的正股,能筛选出来的极其有限。以下是本次购买的6只可转债。
永22转债100张,价格90.38元,消耗资金9038元;
丰山转债60张,价格93.53元,消耗资金5612元;
嘉美转债60张,价格96.04元,消耗资金5762元;
海能转债70张,价格94.076元,消耗资金6585元;
福立转债70张,价格87.68元,消耗现金6138元;
红墙转债60张,价格93.41元,消耗资金5605元;
买入以上六只可转债合计消耗现金3.93万元,基本和上文中卖出的三只可转债的金额相当。这几个转债正股的基本面还过得去,溢价率也适中,到期税前收益率比较高,都在5%以上。
这次调仓前平均成本105.49元/张,调仓后平均成本为105.0元/张,降低了0.49元,这次成本降低幅度还是不小的。最后附上现在的资产配置及盈亏情况。
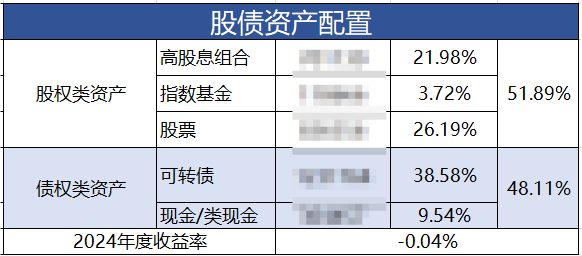
8月16日:可转债:卖出逻辑与交易复盘(08-16)
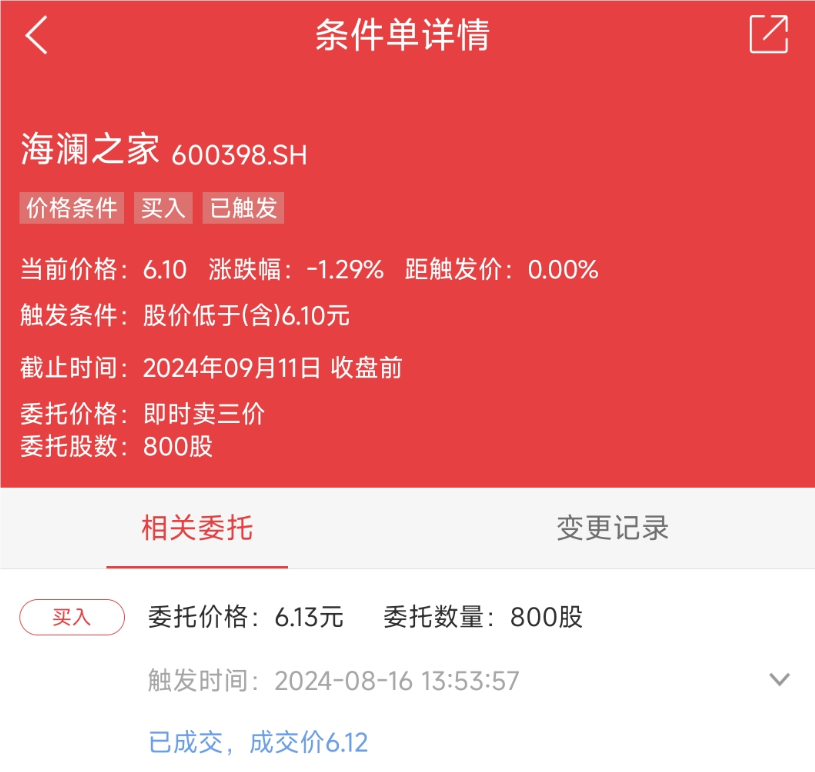
今天被可转债跌懵了,准备写写可转债的,但刚刚看到有一笔条件单成交了,给大家汇报一下。
海澜之家
最近这市场啥都跌,看看A股代表指数-上证指数,从5月20日最高3174点跌到现在的2875点,跌了近三个月了,这调整幅度不小啦。我持有的可转债跌幅相当之大,股息率组合也没耽误都在下跌。
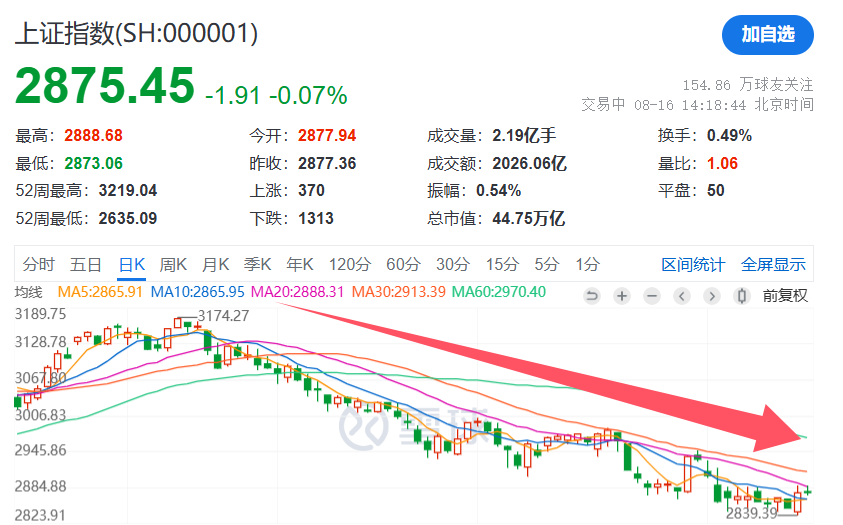
所以现在的出手,都相当谨慎,尽量少动用现金,在可转债方面连续几周都是卖掉高价债、基本面一般的债,然后去买入低价债、基本面相对较好的债。
高股息组合方面呢,也是尽量减少出手的频次,从原来每周买入一次,到现在一个月只买入一到两次,最近的一次是8月2日买入了5000元左右的海澜之家,买入金额还减少了一半。
当时买入的时间标准在了下边的K线图上,买入价格是6.46元,从K线上看,海澜之家当时已经度过了连续下跌期,有开始企稳的迹象了,何况当时的股息率已经接近9%。
但是呢,被今年的市场搞怕了,于是只买入了一半的金额。之后,我设置了一个6.1元买入5000元左右的条件单,两次买入价格差距倒是不大,大约只有不到六个百分点。我都快忘记了,没想到,今天成交了。
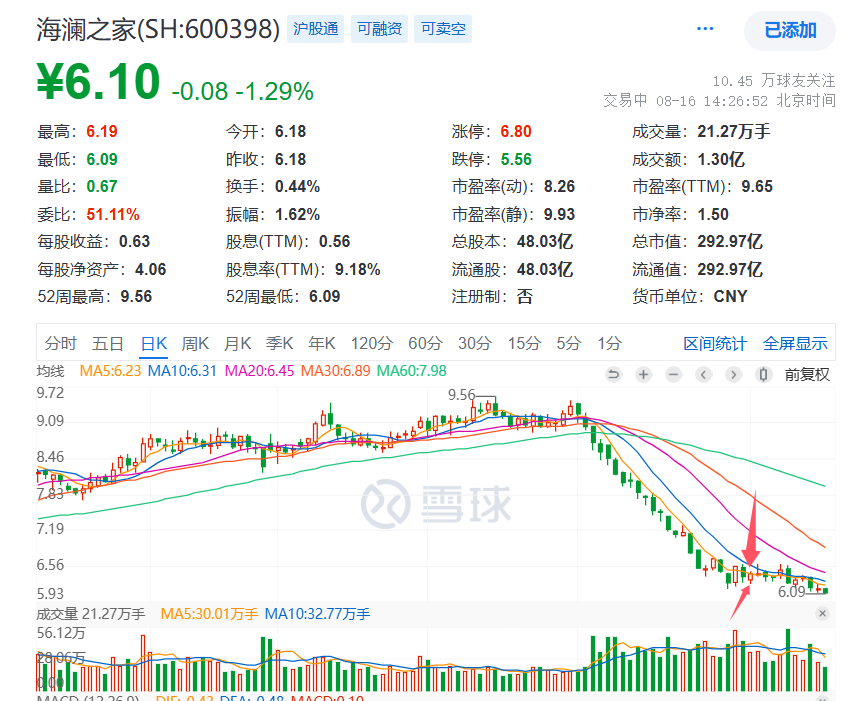
本来还是想等8月20日以后,看看海澜之家的半年报情况呢,既然成交了就这样吧,估计业绩差不到哪里去,只要不出现大幅的负增长就行。况且,人家海澜还有个公告,说中期分红不低于净利润的70%,也是一个很好的保障吧。
8月27日:可转债:卖出逻辑与交易复盘(08-27)
上周五可转债极限大反转,从跌1.4%到收盘收回到0.1%,拉出了一个长长的下影线,昨天可转债全市场普涨,绝大部分涨幅都在1%以上,叠加中位数估值几乎在近三年新低的位置,可转债市场是否就此反转,有希望。今天可转债市场小幅下跌,继续调仓。
**卖出标的
**
最近小鱼做了大量工作,看了100多只可转债的基本面。经过这次下跌啊,有大量的符合小鱼基本面条件的标的出现,真是大大丰富了可投资的标的池。
我按照如下规则进行了初步筛选:
(1)、评级指标,全部在A以上,A-及以下全部排除;
(2)、溢价率<100%,溢价率超过100%弹性太弱,尽量选择溢价率低的可转债,现在溢价率百分之七八十我都觉得高;
(3)、到期税前收益率>0.5%,这样到期税后基本是保本的;
(4)、剩余年限>0.5年,太短没有意义,很难在几个月达成强赎。
额外再增加两个筛选指标,可转债价格和剩余规模:
(1)、可转债价格:因为绝大部分可转债的价格都会涨到130元以上,价格越低,距离130元的空间越大,未来潜在的收益率也是越高,所以,我们肯定希望买入的价格越低越好。可转债的价格我定在110元以下。
(2)、剩余规模:通常来说剩余规模越小,可转债的波动幅度越大,可转债的活性越高,只需要少量的资金就能够将可转债大幅拉高,和大幅拉低,所以获利了结的可能性也就越大。剩余规模我定在10亿元以下。
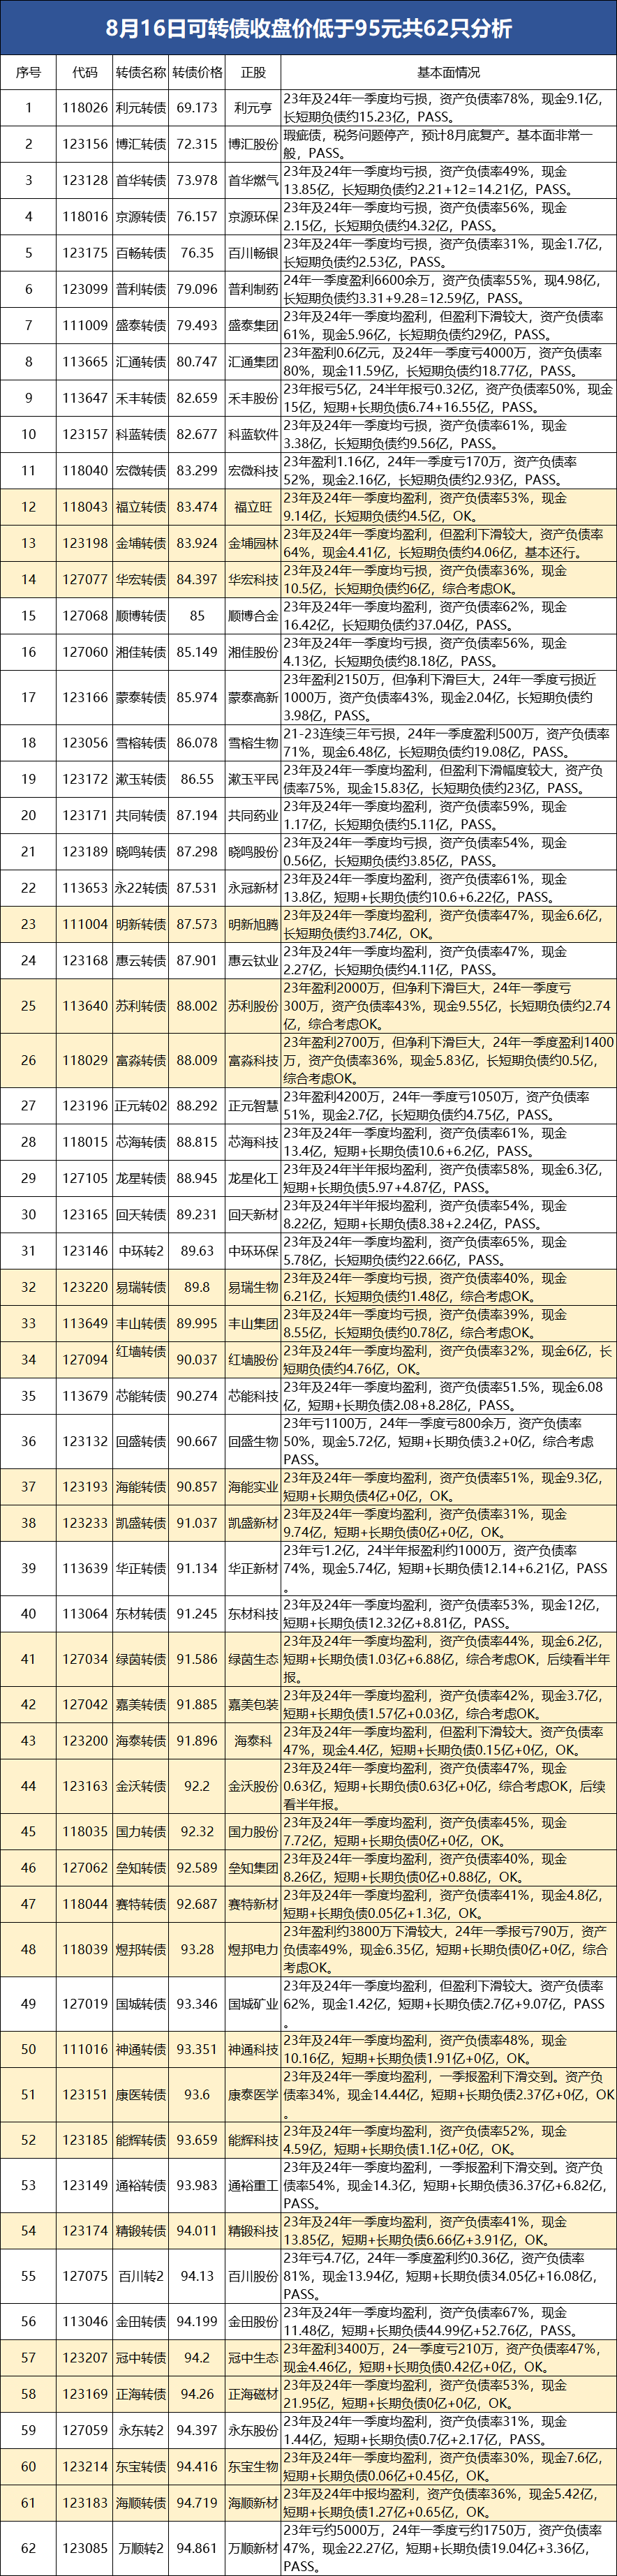
得到一个标的池,然后按照价格从低到高排序,只选择价格在95元以下的,共计获得62只,然后挨个分析其正股的基本面,我主要看历年营收盈利情况,24年的营收盈利情况、资产负债率、速动比率、现金/现金等价物、长短期负债等几个指标,然后综合判断,如下表。
这个表可是花费了小鱼大量的精力,62只可转债中有27只符合基本面筛选条件,合格率达到了43.5%,比较满意。
卖出标的
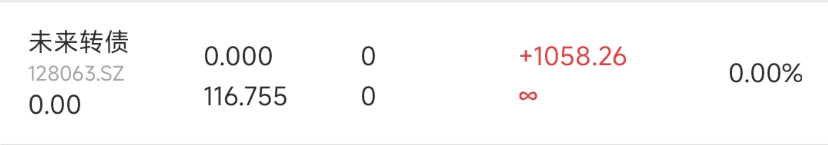
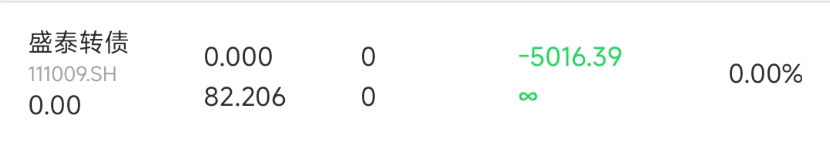
今天这一次卖出两只转债分别是未来转债、盛泰转债。未来转债的正股基本面一般;而盛泰转债正股的基本面就非常差了,这两只可转债持有时间都不短啦,其中未来转债盈利1058元左右,盛泰转债大幅亏损5016,这两只卖出后累计是亏损3958元。卖出这两只可转债获得资金约4.91万元。
买入标的
选择的标的大体是按照上文表格中低价可转债,以下是本次购买的6只可转债。
能辉转债100张,价格91.530元,消耗现金9153元;
凯盛转债 80张,价格91.670元,消耗现金7334元;
国力转债100张,价格92.240元,消耗现金9224元;
海泰转债100张,价格92.336元,消耗现金9234元;
丽岛转债 80张,价格92.840元,消耗现金7427元;
金沃转债 50张,价格93.400元,消耗现金4670元;
买入以上六只可转债合计消耗现金4.71万元,基本和上文中卖出的三只可转债的金额基本相当。这几个转债正股的基本面还过得去,溢价率也适中,到期税前收益率也都比较高。
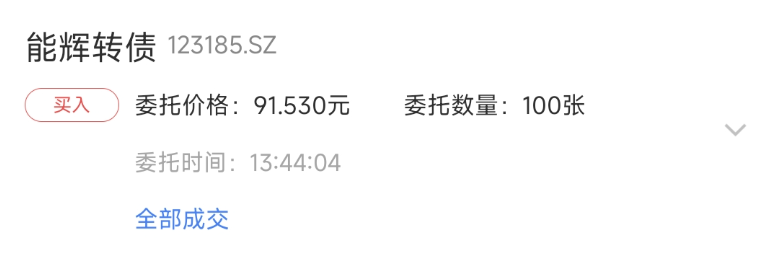
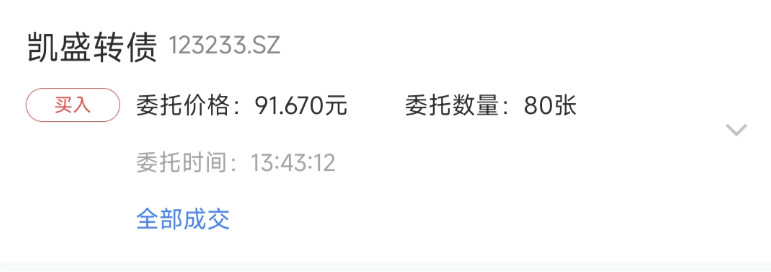
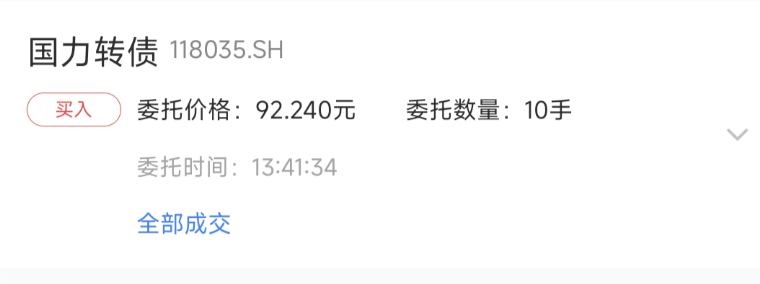
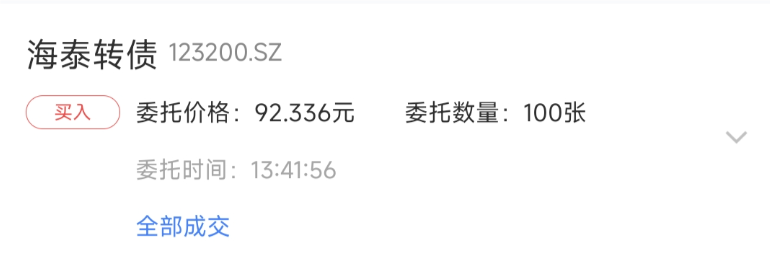
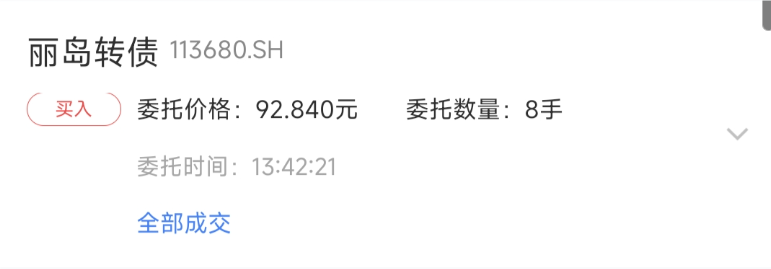
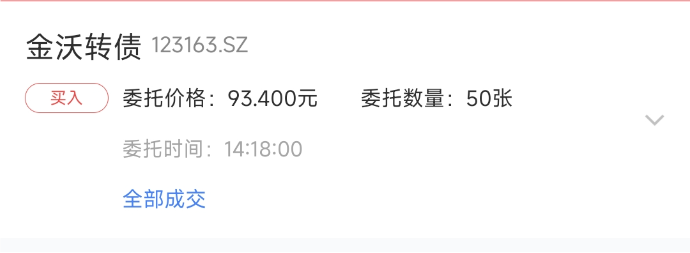
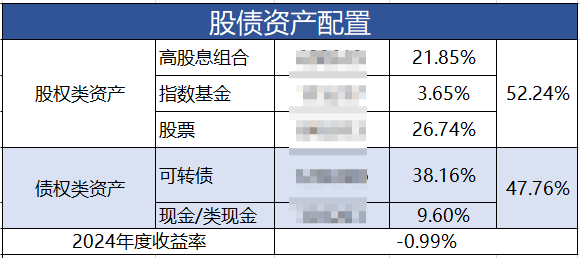
这次调仓前平均成本104.37元/张,调仓后平均成本为103.669元/张,降低了0.701元,这次成本降低幅度还是不小的。最后附上现在的资产配置及盈亏情况。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(23 次)、卖出与减仓(18 次)、回撤与浮亏(4 次)、分红与股息率(3 次)、可转债(95 次)、估值判断(3 次)、仓位与资产配置(4 次)、转债定价指标(7 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。