
2025年第1季度可转债组合持仓与收益复盘合集
这篇季度合并版把2025年第1季度围绕「可转债组合持仓与收益复盘」发布的 2 篇记录合并成一份完整的阅读材料,时间从2025年2月10日到2025年3月26日,正文约 3928 字。
原文分别发布于2025年2月10日、2025年3月26日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
2月10日:2026年2月可转债组合持仓与收益复盘(02-10)
今天没有什么特别要写的内容,就盘点下可转债组合,上次盘点来时三周以前呢。
持仓明细
1、持仓明细
可转债持仓明细如下(2025.1.17),持有55只可转债。平均持仓成本102.24元,目前持仓盈利约10%,浮盈十来万。
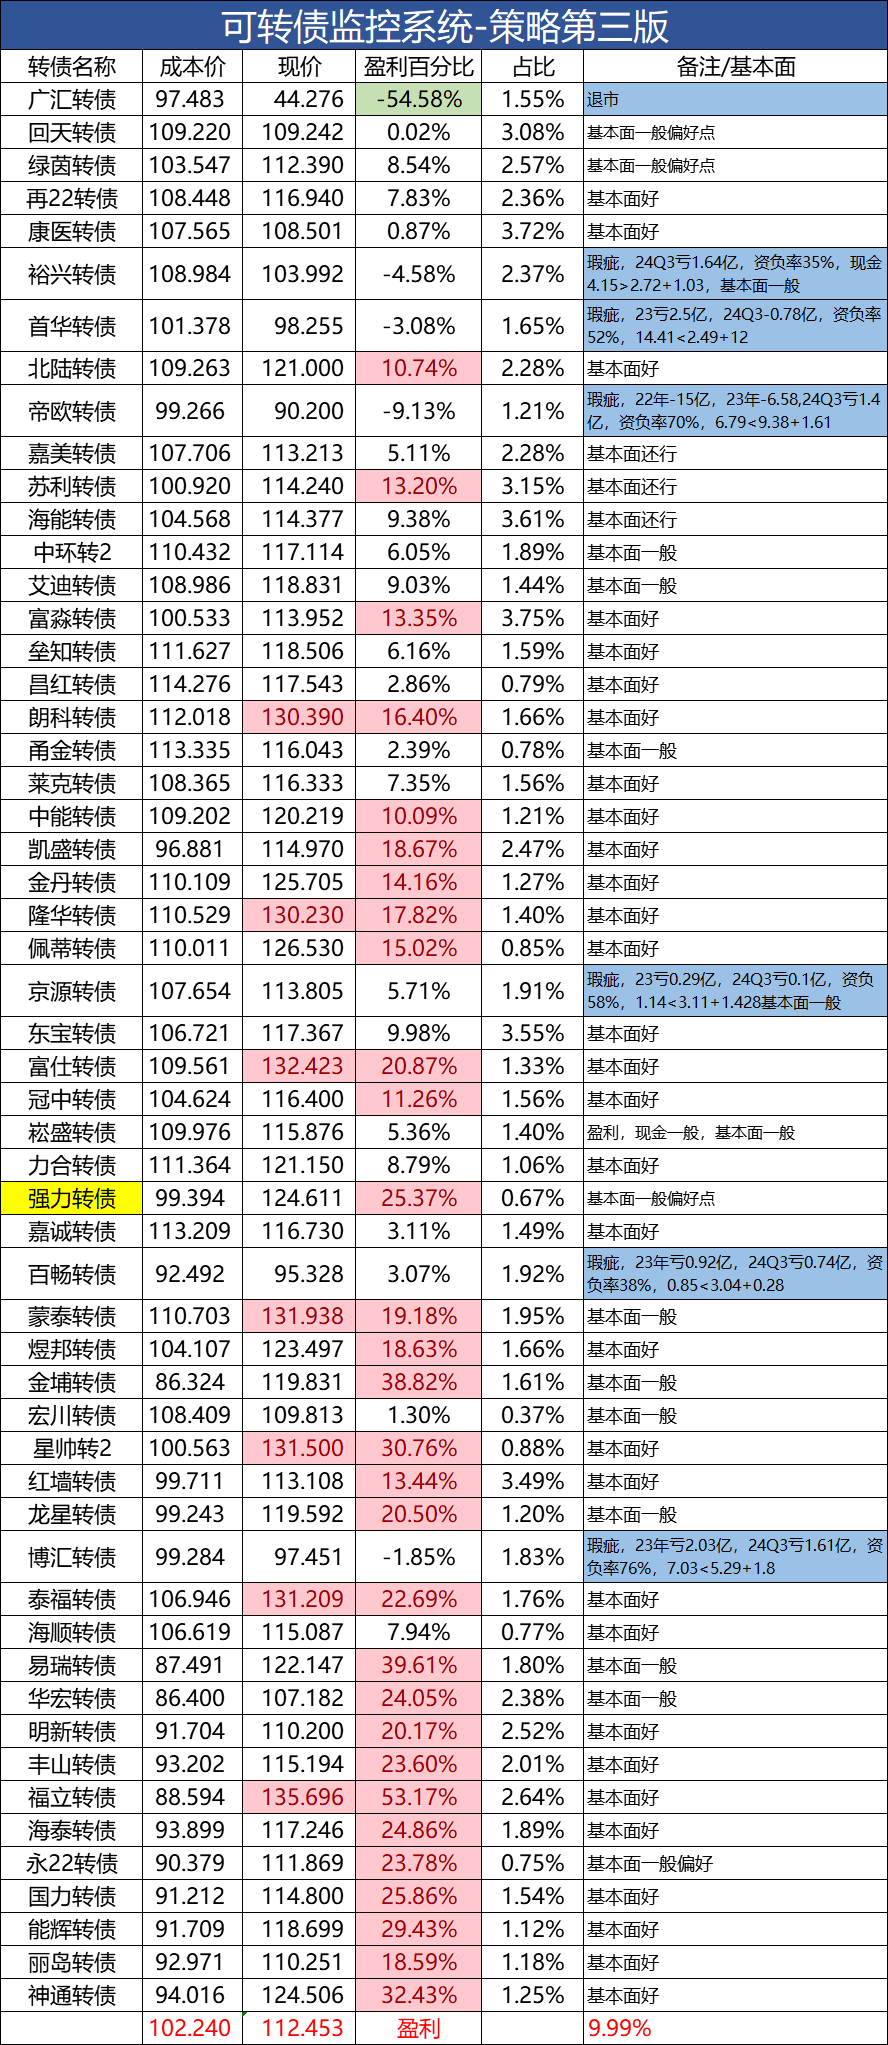
去年8月这个组合最多的时候浮亏十多个百分点,到今天为止可转债组合已经盈利近10%。
最近两年有两轮可转债的大幅下跌:
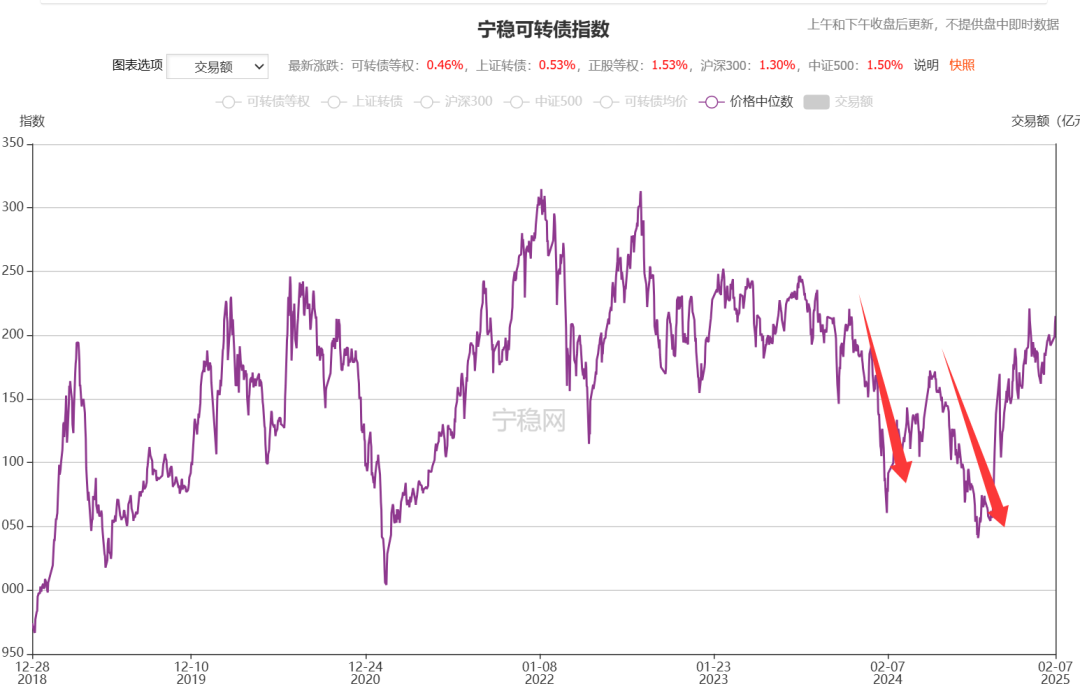
第一轮:中位数从2024年1月2日的119.1元,最低跌到2024年2月5日的106元,跌幅达到了11%,这对于可转债这个品种来说跌幅可是相当巨大的,对于那些溢价率偏低的活性债,跌幅会更加巨大。
小鱼当时整个组合浮亏约7%,当时浮亏金额超过10万元左右。在这一过程中我算是把握住了机会,加仓三十余万元,调仓八万余元。调整比例占到了可转债组合年初本金的40%多,可以说这一轮加仓和调仓力度还是非常大的。
第二轮:中位数从2024年五月份的117.2元,最低跌到2024年8月22日的104.1元,跌幅达到了11.2%,并且呢,这一轮跌幅低价债跌幅更为巨大。
这一轮小鱼的浮亏14%,浮亏达到了是十八九万,几乎是上一轮浮亏的一倍,主要原因是持仓主要为低价债,而低价债跌幅更为巨大,且可转债的仓位项目相比1月份的时候增加了不少。
在第二轮可转债下跌过程中,几乎没有新增资金加入,主要还是组合内调仓,高价债换低价债。
目前可转债中位数已经来到了121元多。
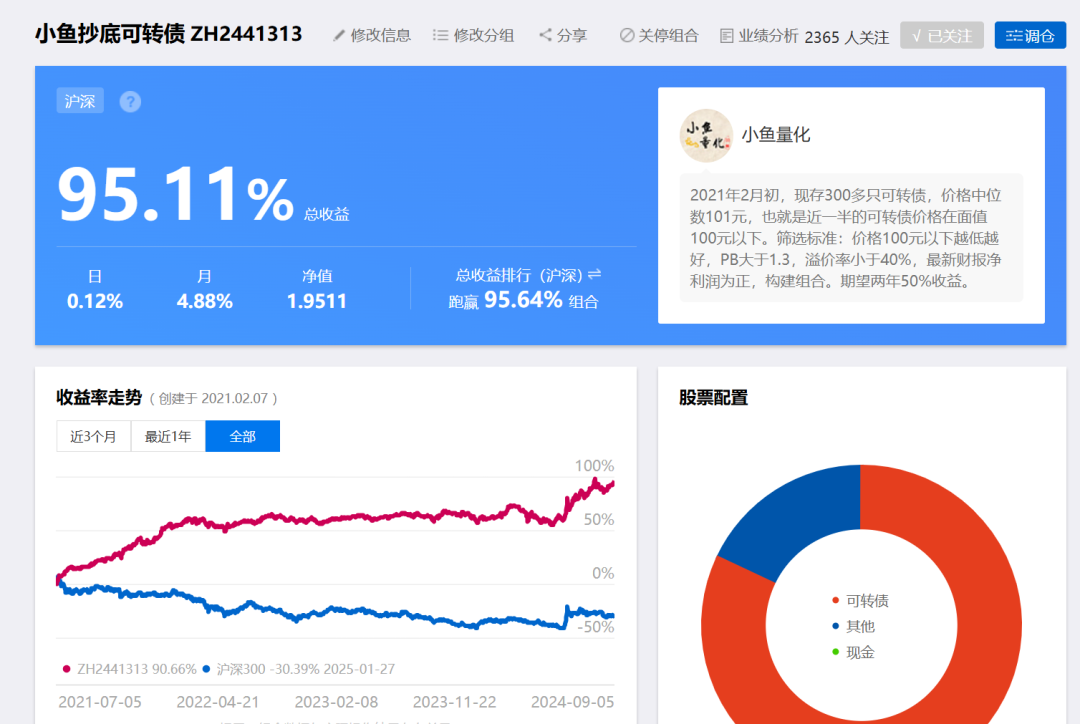
之前我一直是在雪球的可转债组合中公布持仓的,但是雪球组合的容量上下是30只,所以超过30只之后就没法在那里展示了,后来又做了第二个和第三个可转债的组合,我把三个组合的连接放在这里:
小鱼抄底可转债组合(第一个)
这个组合在去年月份的时候最高收益达到了96%+,现在约95%,接近新高。
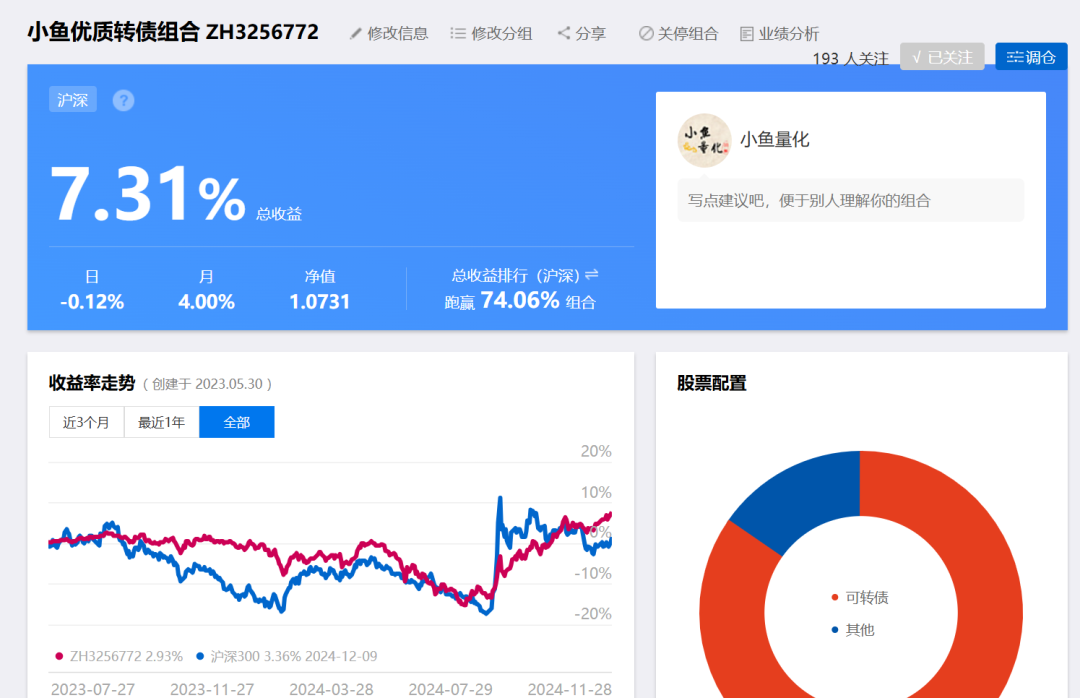
小鱼优质转债组合(第二个)
这个转债组合建仓在2023年七八月份,那个时候可转债市场正处于高位,中位数估值在120多元的位置,建仓时点属于非常贵的时候了,所以整体收益不佳,好在已经回到正收益,超过七个百分点,已经开始超越沪深300五六个百分点,后续回到负收益区间没那么容易啦。
小鱼优秀转债组合(第三个)
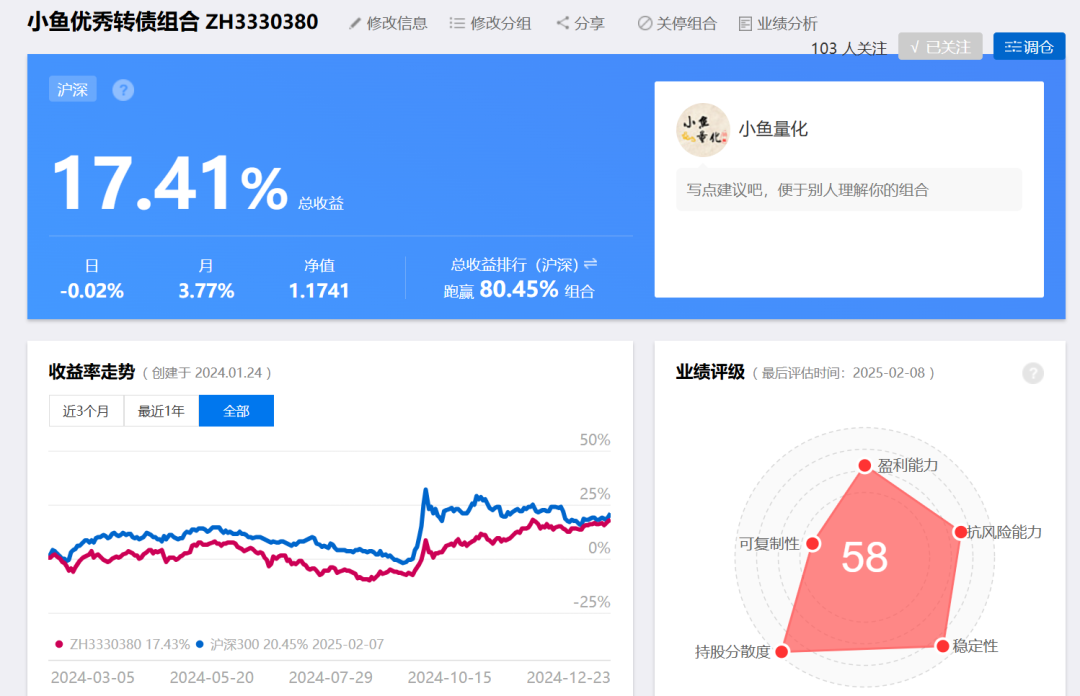
第三个可转债组合创建时间是在2024年二三月份,当时可转债市场估值不高,算是一个抄底组合,目前盈利还不错。不断创出新高。
2、关于波动性:
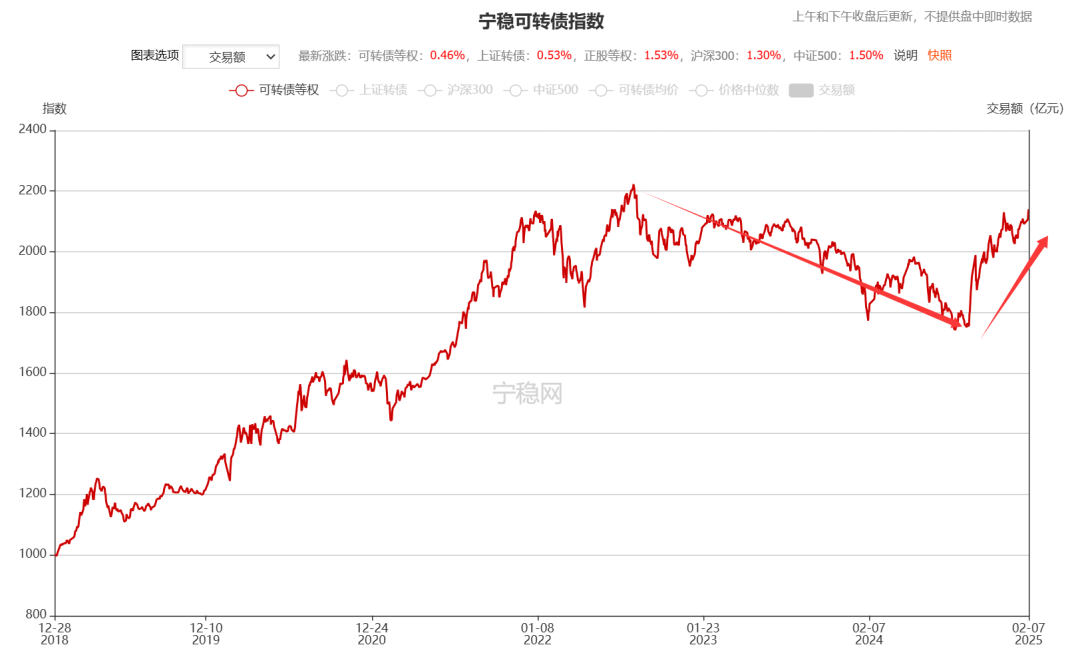
2024年这两轮可转债的大幅波动,已经创造了历史,是可转债历史上最大幅的波动,如下图的可转债等权指数,之前就是一个几乎长期向上的走势,21年下半年以来就是个震荡下跌的走势。2024年9月中下旬可转债市场已经见底,目前处于快速反弹阶段。
波动性确实已经较大了,我统计了小鱼上述三个组合的最大回撤:
小鱼抄底可转债组合:最大回撤10%左右;
小鱼优质转债组合:最大回撤15%左右;
小鱼优秀转债组合:最大回撤15%左右;
这个回撤的幅度确实已经不低了,但相比股票、或股票类指数动辄30%以上的跌幅,我认为可转债的波动性依然大幅低于股票类。
3、瑕疵债占比:
小鱼已经把所有持仓可转债的正股基本面又重现研究了一遍,相关基本面情况都简单标注在表格的最后一列,有浅蓝底色标注的为瑕疵债,目前占比约12.5%,有机会逐步清理掉。
七只瑕疵债中的京源转债、百畅转债已经回到了正收益,博汇转债也只浮亏一点,后续有机会都会把这些瑕疵债都处理掉。
4、加强可转债正股基本面研究
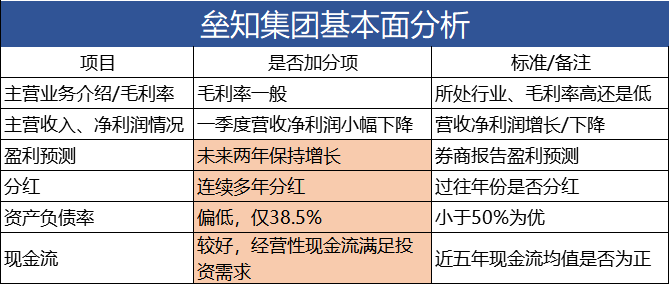
这个方面现在是有所加强的,我给自己定了一个可转债正股基本面分析框架,简单看看几个指标,然后打分即可,如下表,基本面研究关注六个大的指标,最起码有三个以上的指标符合才会考虑买入的。少参与、不参与瑕疵债的投资。
5、我的可转债筛选方法
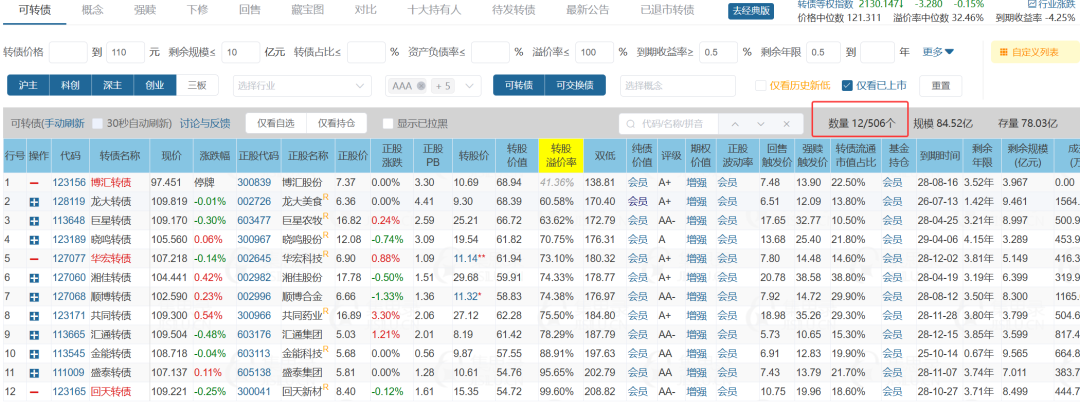
简要给大家说下我的可转债筛选方法,先用几个指标大致过滤一遍:
评级指标,全部在A以上,A-及以下全部排除;
溢价率<100%,溢价率超过100%弹性太弱,尽量选择溢价率低的可转债,现在溢价率百分之七八十我都觉得高;
到期税前收益率>0.5%,这样到期税后基本是保本的;
剩余年限>0.5年,太短没有意义,很难在几个月达成强赎。
目前通过这几个指标目前能够筛选出12只符合条件的可转债,然后按照溢价率升序排列,从低到高一个个看过去,符合基本面要求的就可以考虑摊大饼形式的买入啦。不过现在确实不是大规模建仓的时候。
注:去年八九月份的时候,符合以上条件的可转债有280多只,随着可转债市场回暖符合条件的可转债确实是大幅减少了。
新国九条发布后,对上市公司的退市标准大幅提高,所以可转债正股基本面分析又加上了如下两个标准。
针对营收和市值标准再提高一些:
1、营收:创业板年营收不低于3亿元;主板年营收不低于5亿元,越大越好;
2、市值:市值指标不做区分,最低15亿元市值,越大越好。
6、可转债盈利情况
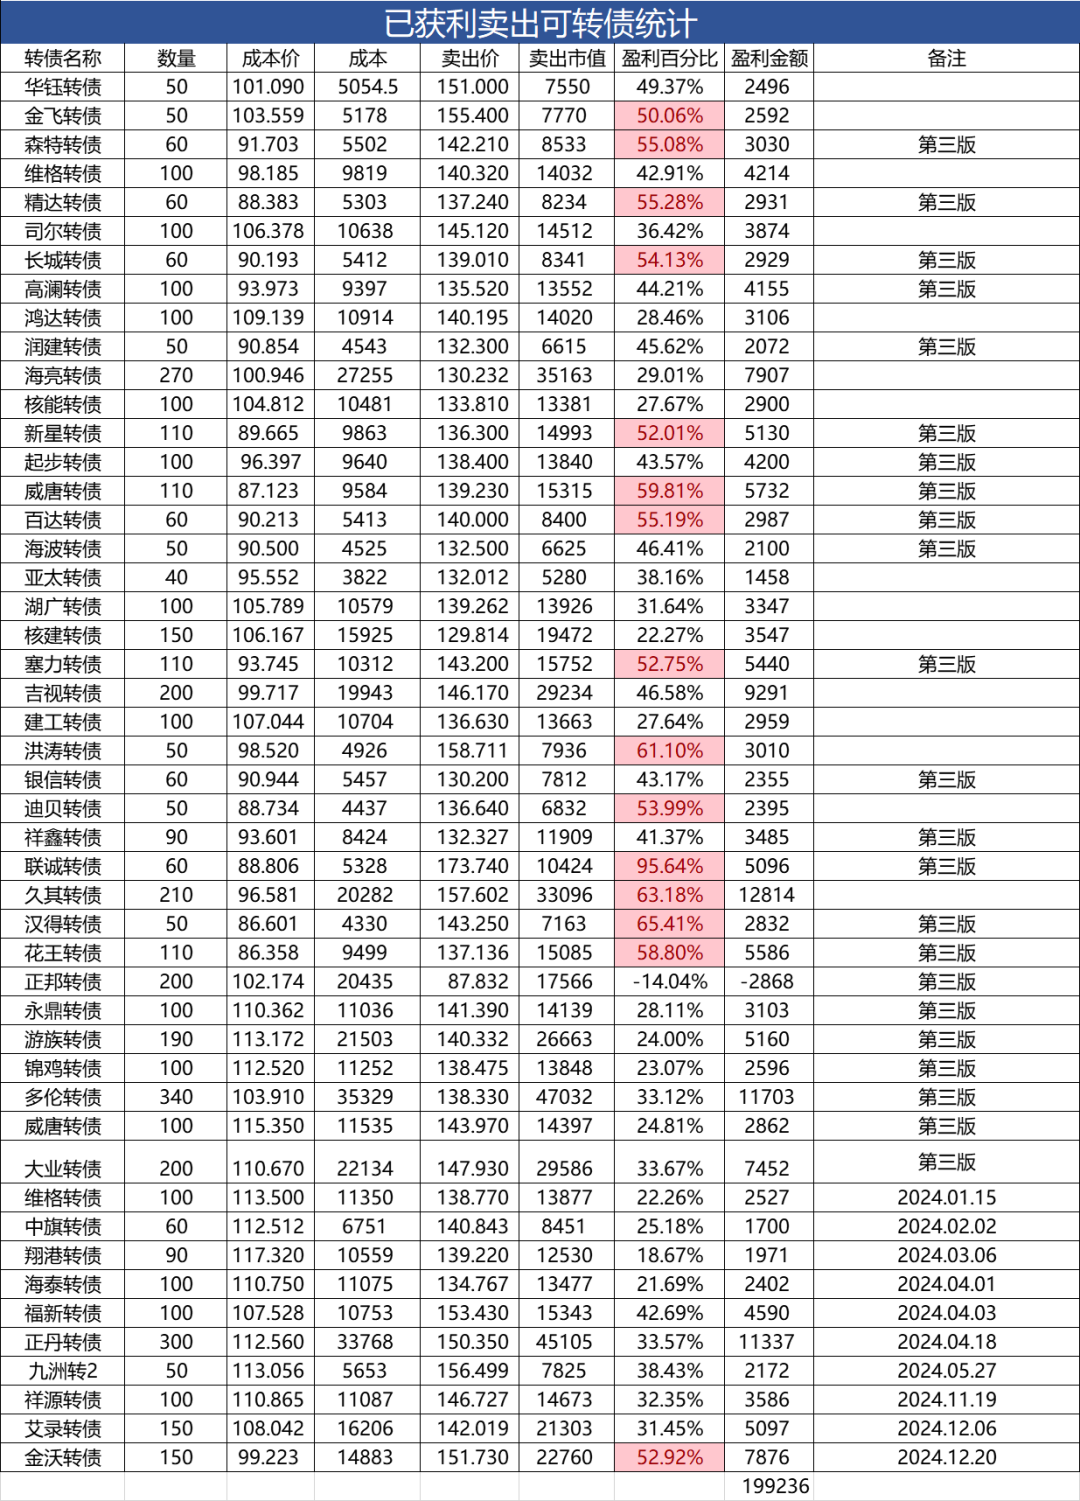
只有清仓后大幅盈利和大幅亏损的才放在我统计的表格中,中间一些可转债盈利三五个百分点,或者亏损三五个百分点清仓的,一般也就不放在这个表格中啦,这些短期持有然后卖出的,总体肯定还是盈利的。
2020年初小鱼精研可转债以来,已获利了结的四十七只可转债,总盈利19.92万元。2024年累计清仓10只,盈利10只,盈利金额约为4.33万元。
3月26日:2026年2月可转债组合持仓与收益复盘(03-26)
上次盘点可转债组合还是上个月10号,转眼间过去了一个半月,今天有必要再次盘点下小鱼的可转债组合。
持仓明细
1、持仓明细
可转债持仓明细如下(2025.3.26),持有51只可转债。平均持仓成本102.2元,目前持仓盈利约10%,浮盈十来万。
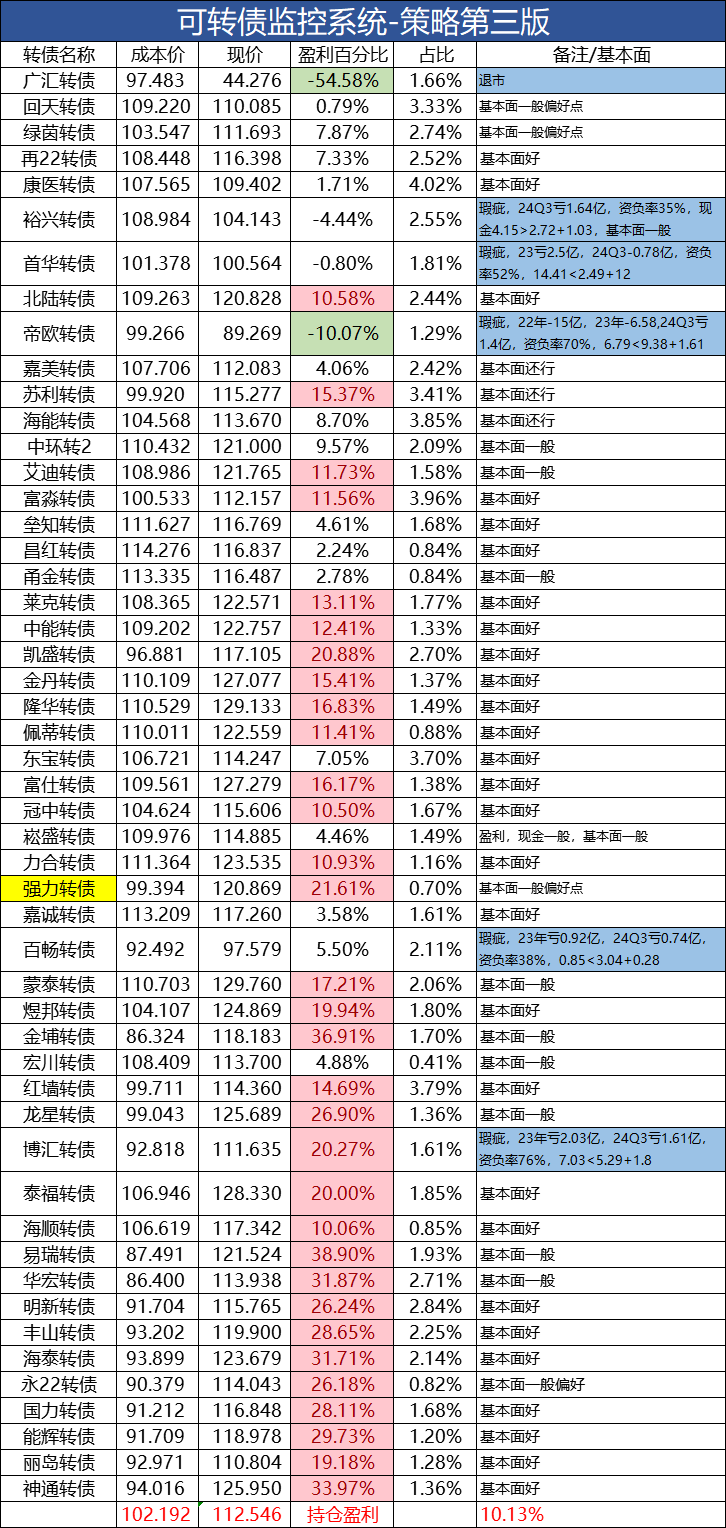
去年8月这个组合最多的时候浮亏十多个百分点,到今天为止可转债组合已经盈利近10%。
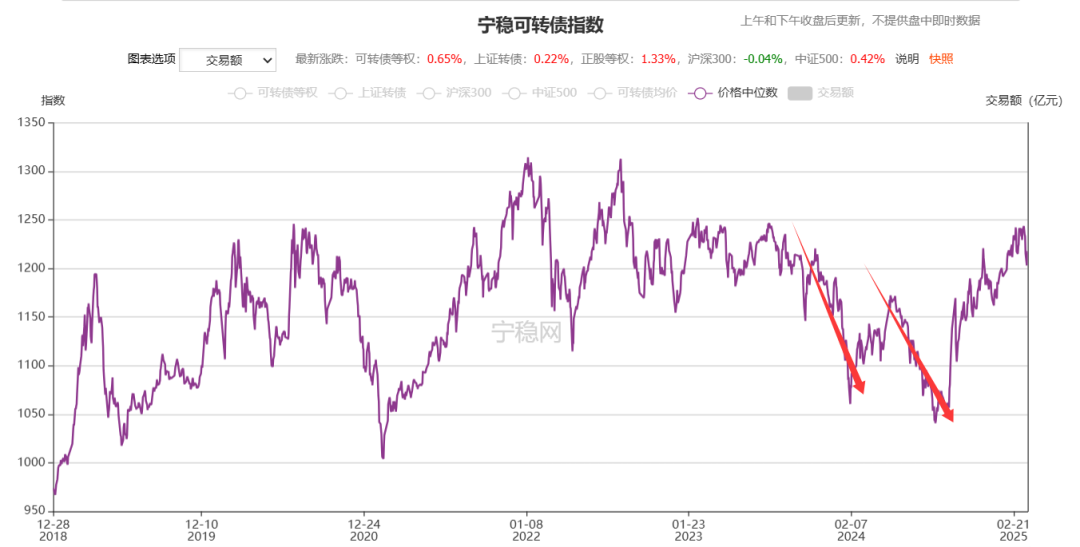
最近两年有两轮可转债的大幅下跌:
第一轮:中位数从2024年1月2日的119.1元,最低跌到2024年2月5日的106元,跌幅达到了11%,这对于可转债这个品种来说跌幅可是相当巨大的,对于那些溢价率偏低的活性债,跌幅会更加巨大。
小鱼当时整个组合浮亏约7%,当时浮亏金额超过10万元左右。在这一过程中我算是把握住了机会,加仓三十余万元,调仓八万余元。调整比例占到了可转债组合年初本金的40%多,可以说这一轮加仓和调仓力度还是非常大的。
第二轮:中位数从2024年五月份的117.2元,最低跌到2024年8月22日的104.1元,跌幅达到了11.2%,并且呢,这一轮跌幅低价债跌幅更为巨大。
这一轮小鱼的浮亏14%,浮亏达到了是十八九万,几乎是上一轮浮亏的一倍,主要原因是持仓主要为低价债,而低价债跌幅更为巨大,且可转债的仓位项目相比1月份的时候增加了不少。
在第二轮可转债下跌过程中,几乎没有新增资金加入,主要还是组合内调仓,高价债换低价债。
目前可转债中位数已经来到了121.8元。
之前我一直是在雪球的可转债组合中公布持仓的,但是雪球组合的容量上下是30只,所以超过30只之后就没法在那里展示了,后来又做了第二个和第三个可转债的组合,我把三个组合的连接放在这里:
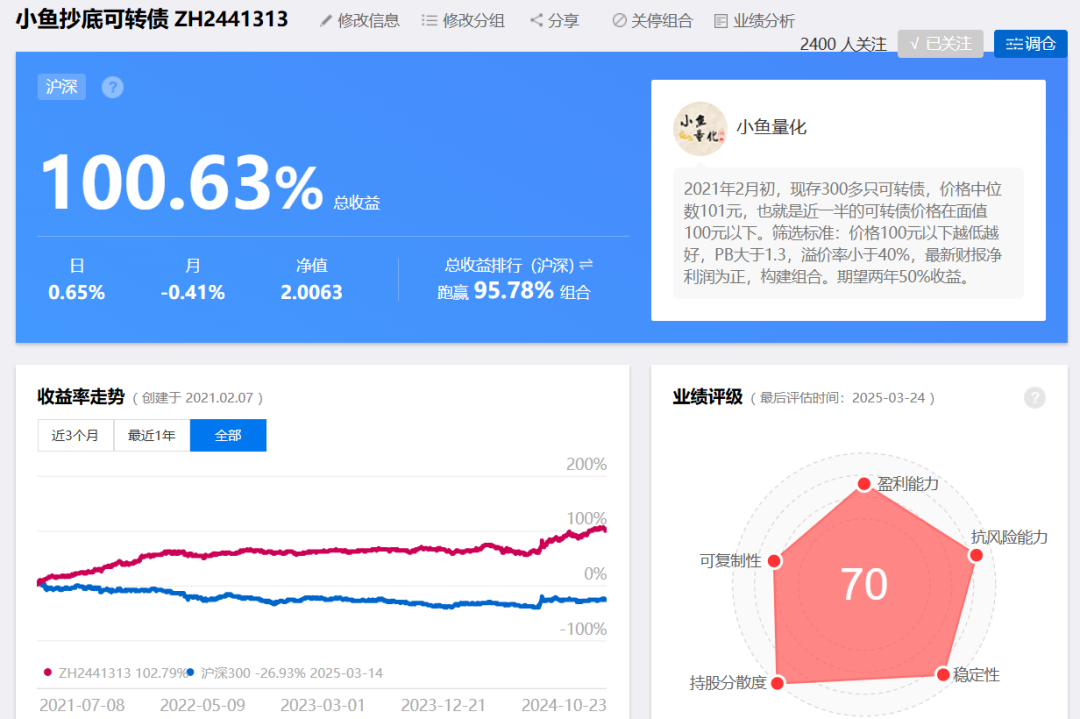
小鱼抄底可转债组合(第一个)
这个组合在最高收益达到了103%+,现在约100%,接近新高。
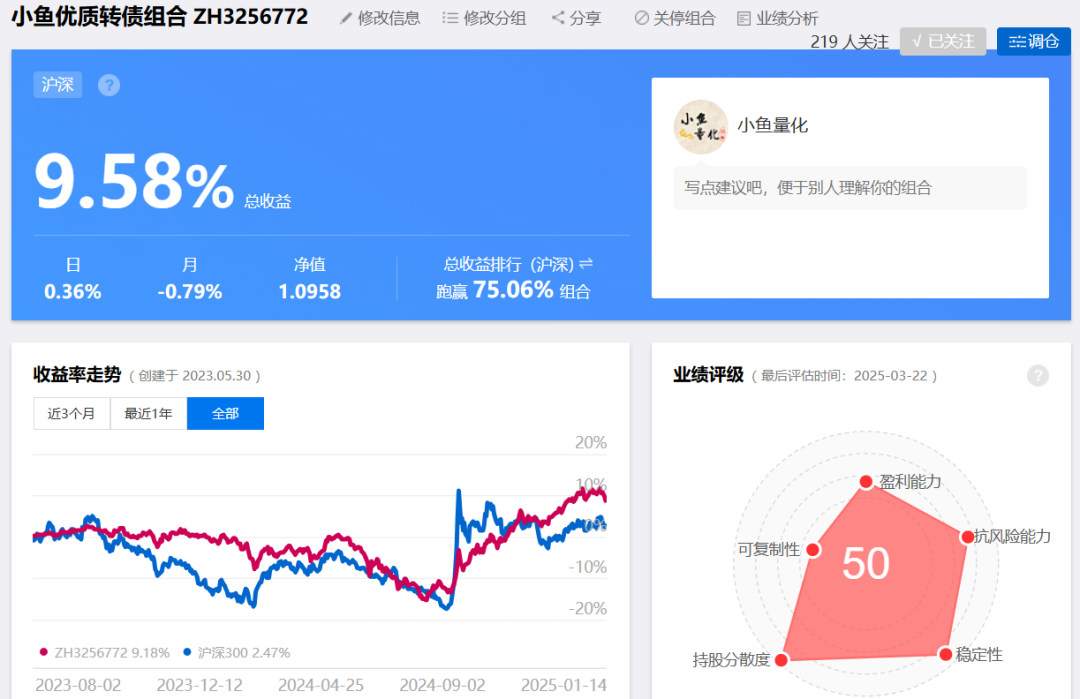
小鱼优质转债组合(第二个)
这个转债组合建仓在2023年七八月份,那个时候可转债市场正处于高位,中位数估值在120多元的位置,建仓时点属于非常贵的时候了,所以整体收益不佳,好在已经回到正收益,超过九个百分点,已经开始超越沪深300五六个百分点,后续回到负收益区间没那么容易啦。
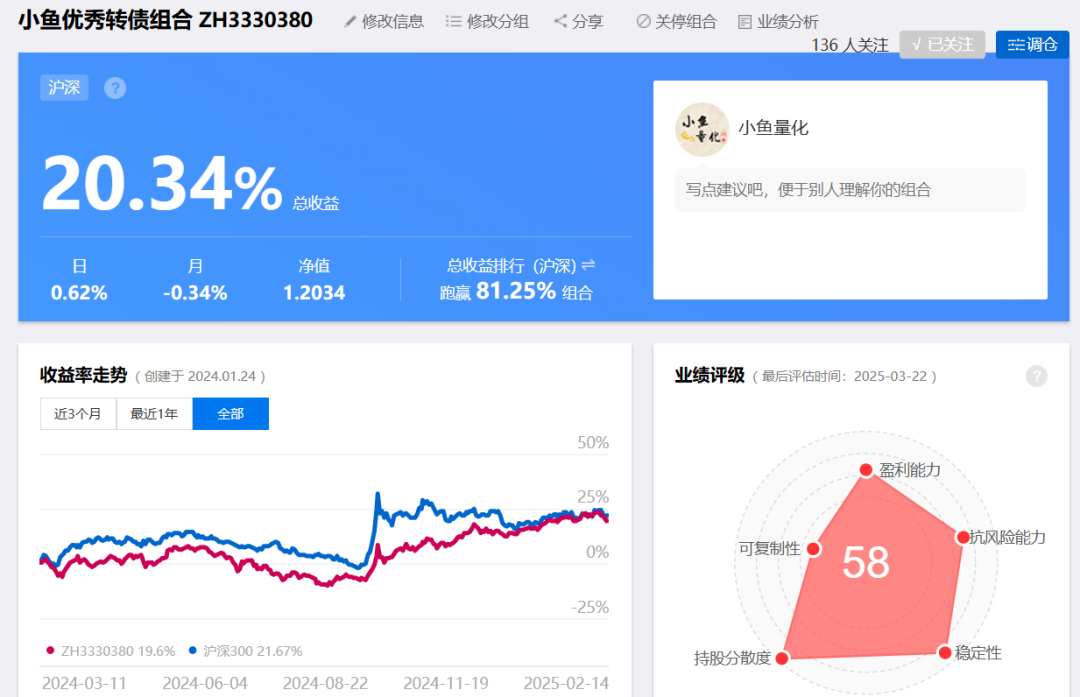
小鱼优秀转债组合(第三个)
第三个可转债组合创建时间是在2024年二三月份,当时可转债市场估值不高,算是一个抄底组合,目前盈利还不错。不断创出新高。
2、关于波动性:
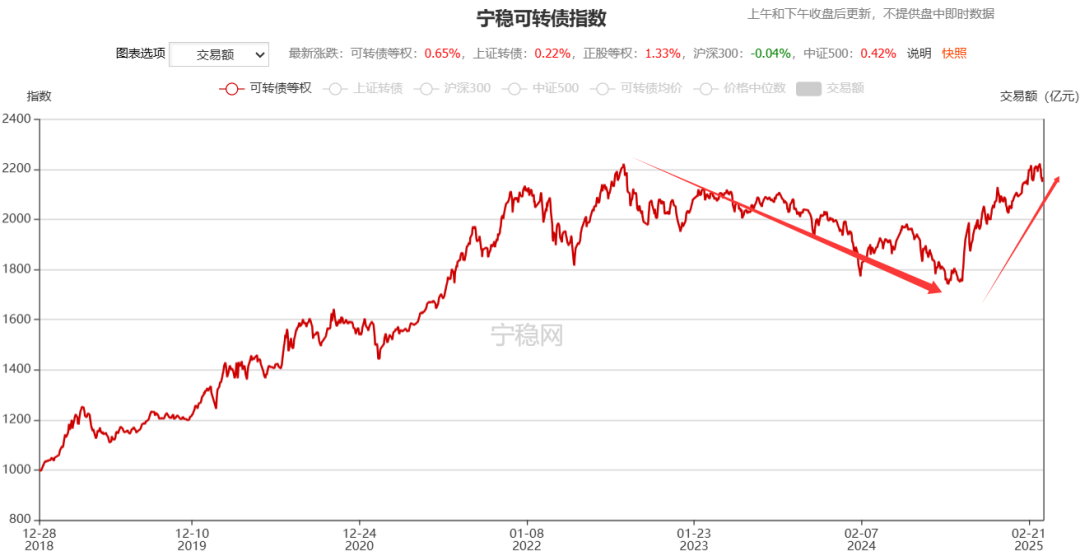
2024年这两轮可转债的大幅波动,已经创造了历史,是可转债历史上最大幅的波动,如下图的可转债等权指数,之前就是一个几乎长期向上的走势,21年下半年以来就是个震荡下跌的走势。2024年9月中下旬可转债市场已经见底,目前处于快速反弹阶段。
波动性确实已经较大了,我统计了小鱼上述三个组合的最大回撤:
小鱼抄底可转债组合:最大回撤10%左右;
小鱼优质转债组合:最大回撤15%左右;
小鱼优秀转债组合:最大回撤15%左右;
这个回撤的幅度确实已经不低了,但相比股票、或股票类指数动辄30%以上的跌幅,我认为可转债的波动性依然大幅低于股票类。
3、瑕疵债占比:
小鱼已经把所有持仓可转债的正股基本面又重现研究了一遍,相关基本面情况都简单标注在表格的最后一列,有浅蓝底色标注的为瑕疵债,目前占比约11%,有机会逐步清理掉。
之前瑕疵债有七只,其中瑕疵债-京源转债盈利1万余万,盈利比率超过37%,还是非常不错的。现存还有六只瑕疵债,其中百畅转债和博汇转债已经实现盈利,未来大概率会获利了结。
裕兴转债、首华转债、帝欧转债,我会在回本后卖出一些,降低仓位。还有一只最主要的广汇转债,已经退市,现在也没有别的办法,就放着吧,看看后续有没有可能公司回售。
4、加强可转债正股基本面研究
这个方面现在是有所加强的,我给自己定了一个可转债正股基本面分析框架,简单看看几个指标,然后打分即可,如下表,基本面研究关注六个大的指标,最起码有三个以上的指标符合才会考虑买入的。少参与、不参与瑕疵债的投资。
5、我的可转债筛选方法
简要给大家说下我的可转债筛选方法,先用几个指标大致过滤一遍:
评级指标,全部在A以上,A-及以下全部排除;
溢价率<100%,溢价率超过100%弹性太弱,尽量选择溢价率低的可转债,现在溢价率百分之七八十我都觉得高;
到期税前收益率>0.5%,这样到期税后基本是保本的;
剩余年限>0.5年,太短没有意义,很难在几个月达成强赎。
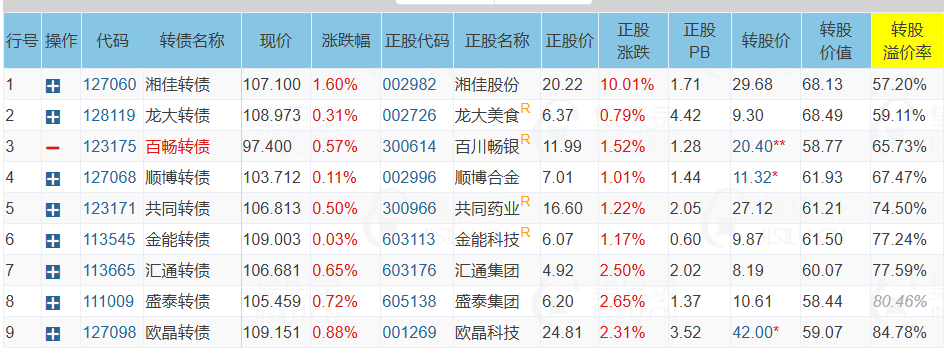
目前通过这几个指标目前能够筛选出9只符合条件的可转债,然后按照溢价率升序排列,从低到高一个个看过去,符合基本面要求的就可以考虑摊大饼形式的买入啦。不过现在确实不是大规模建仓的时候。
注:去年八九月份的时候,符合以上条件的可转债有280多只,随着可转债市场回暖符合条件的可转债确实是大幅减少了。
新国九条发布后,对上市公司的退市标准大幅提高,所以可转债正股基本面分析又加上了如下两个标准。
针对营收和市值标准再提高一些:
1、营收:创业板年营收不低于3亿元;主板年营收不低于5亿元,越大越好;
2、市值:市值指标不做区分,最低15亿元市值,越大越好。
6、可转债盈利情况
只有清仓后大幅盈利和大幅亏损的才放在我统计的表格中,中间一些可转债盈利三五个百分点,或者亏损三五个百分点清仓的,一般也就不放在这个表格中啦,这些短期持有然后卖出的,总体肯定还是盈利的。
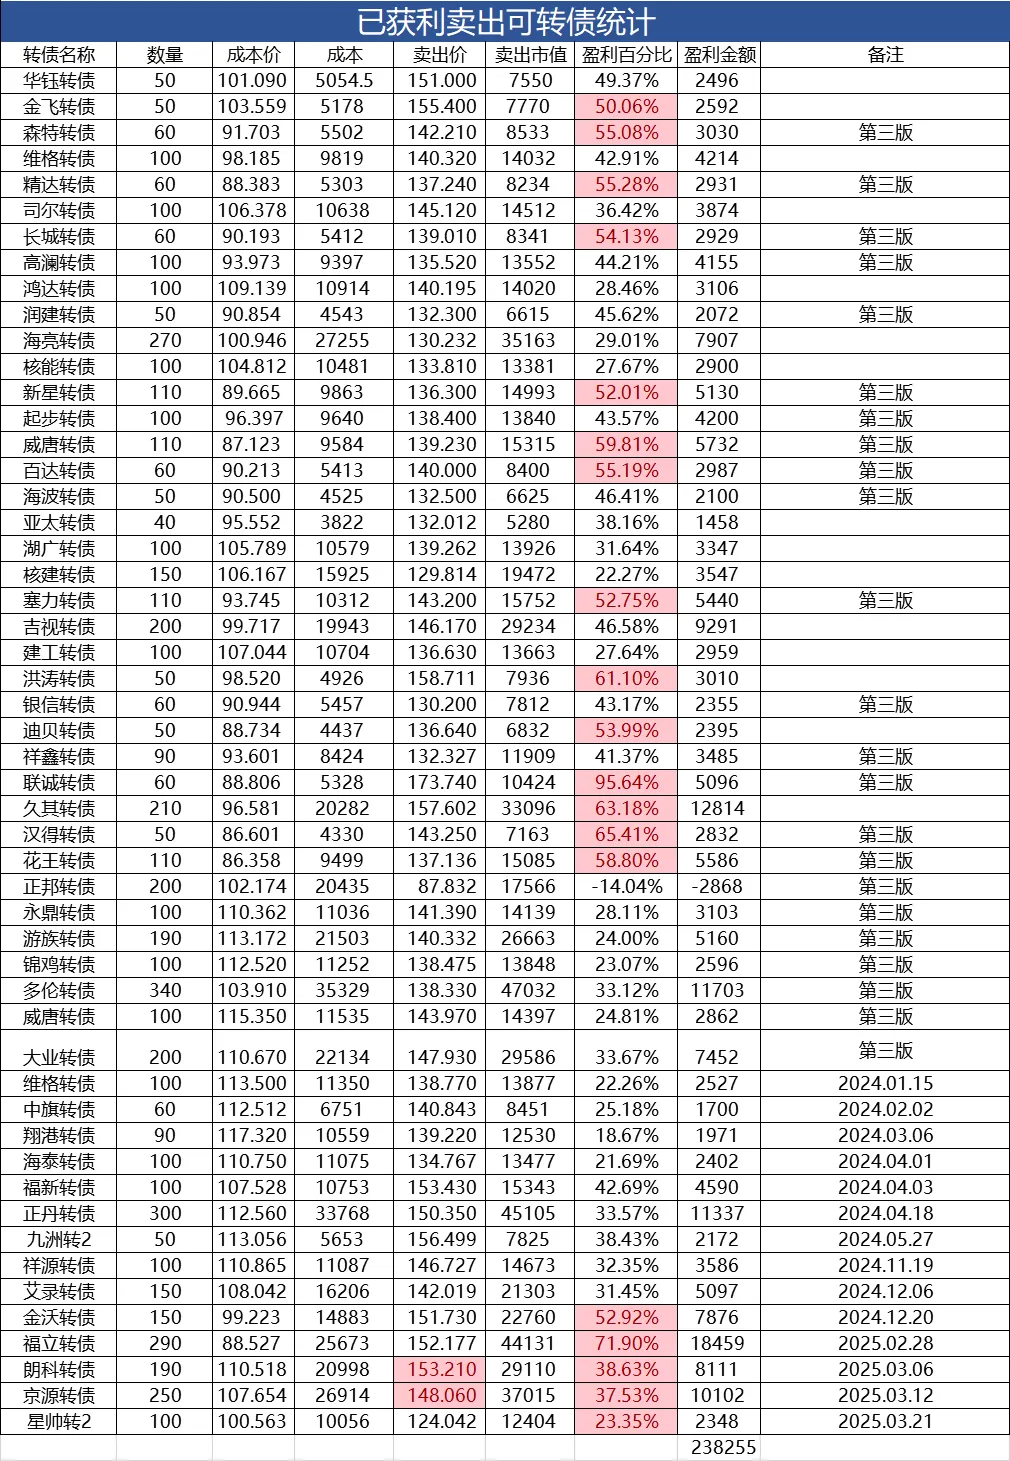
2020年初小鱼精研可转债以来,已获利了结的五十一只可转债,总盈利23.83****万元。2025年累计清仓4只,盈利4只,盈利金额为3.9万元。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(14 次)、卖出与减仓(9 次)、回撤与浮亏(27 次)、可转债(93 次)、估值判断(4 次)、仓位与资产配置(3 次)、转债定价指标(6 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。